
Czy dolar powtórzy sytuację z końca lipca?

Morning FX
16 października rano przewodniczący Fed, Kevin Walsh, podczas krótkiej rozmowy z dyrektor generalną Międzynarodowego Funduszu Walutowego, Kristaliną Georgievą, oznajmił: „Nasze zobowiązanie do utrzymania stabilności cen jest jasne, ale nie zapowiem z wyprzedzeniem, jakie działania zostaną podjęte podczas pozostałych spotkań”. Choć wydaje się to potwierdzeniem determinacji, w kontekście ubiegłotygodniowych danych CPI i PPI znacznie przewyższających oczekiwania oraz równoczesnych spadków indeksu dolara, amerykańskich akcji i rentowności obligacji, trudno tego nie odczytać jako „gołębie” stanowisko.
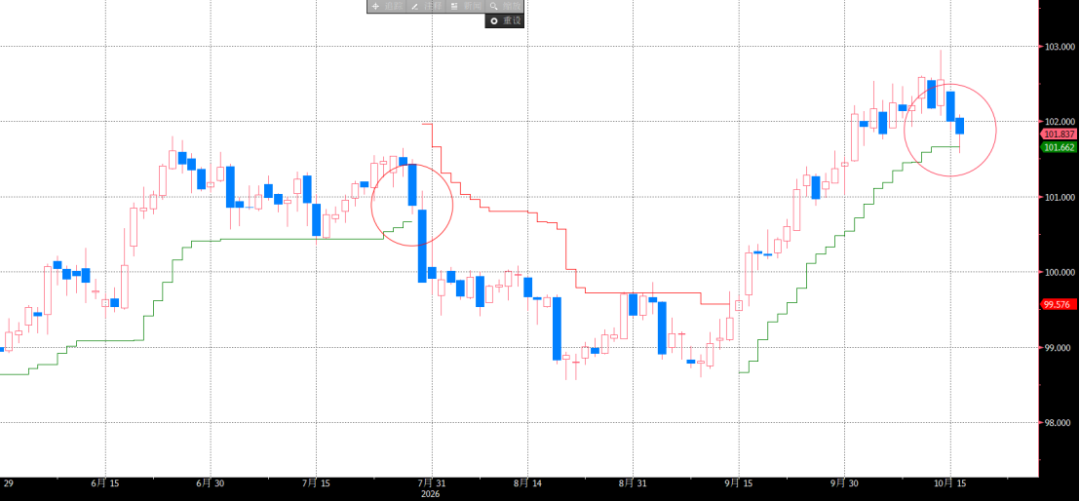
Takie stanowisko nasuwa skojarzenie z zaskakująco gołębią wypowiedzią Walsha podczas posiedzenia FOMC pod koniec lipca, po której indeks dolara spadł z poziomu 101,5 do 98,5. Czy tym razem dolar powtórzy ten scenariusz?
Najpierw porównajmy obecną sytuację rynkową z okolicznościami sprzed lipcowego FOMC.
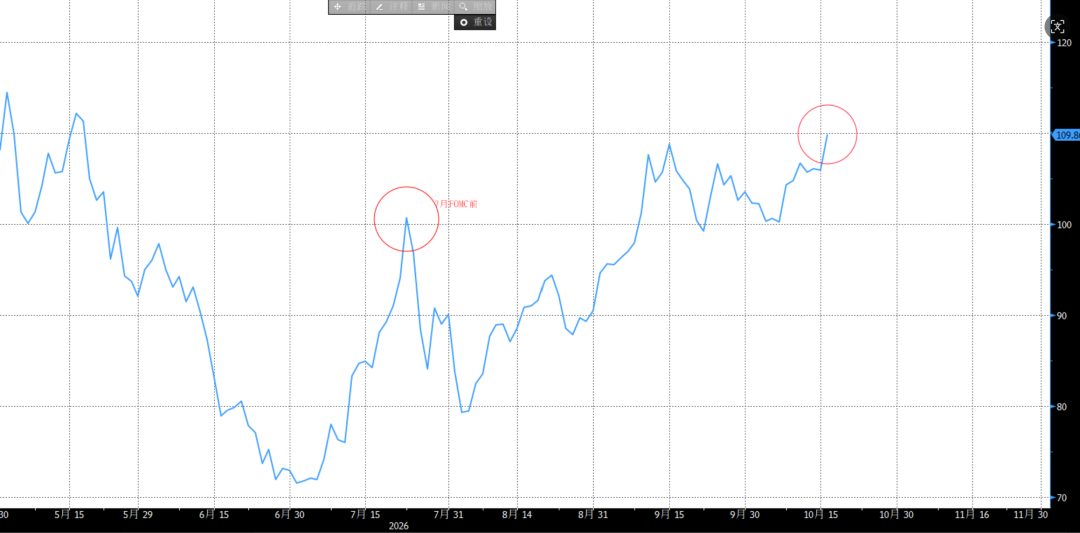
(1) Wzrost cen ropy. Od początku lipca, po zerwaniu porozumienia i ponownych napięciach między Iranem a USA, ceny ropy wzrosły z poziomu 70 do 100. W tej rundzie, od września, ceny utrzymują się na wysokim poziomie, brak porozumienia TACO, a od października Brent wzrastał nawet do 110, utrzymując wysoką presję inflacyjną z zewnątrz.
Wykres 1 Brent crude oil
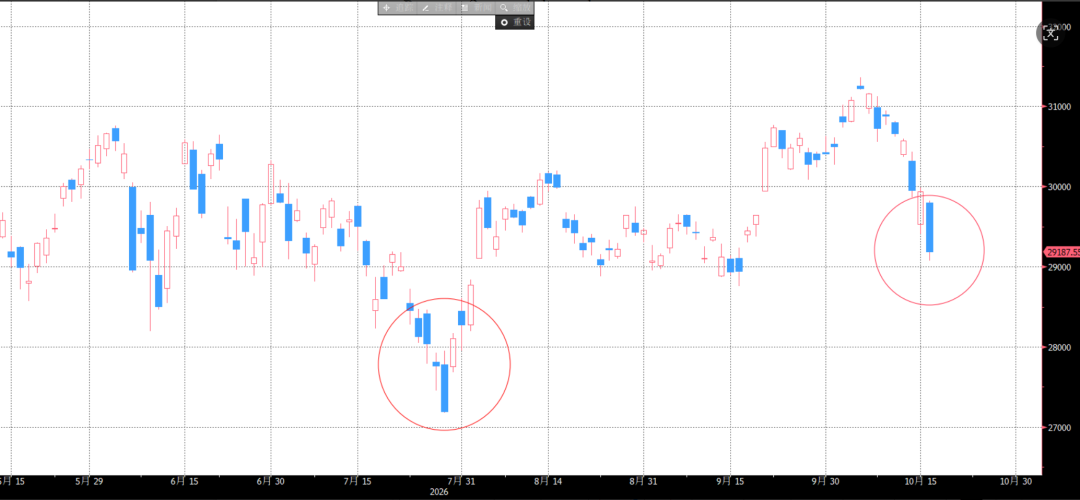
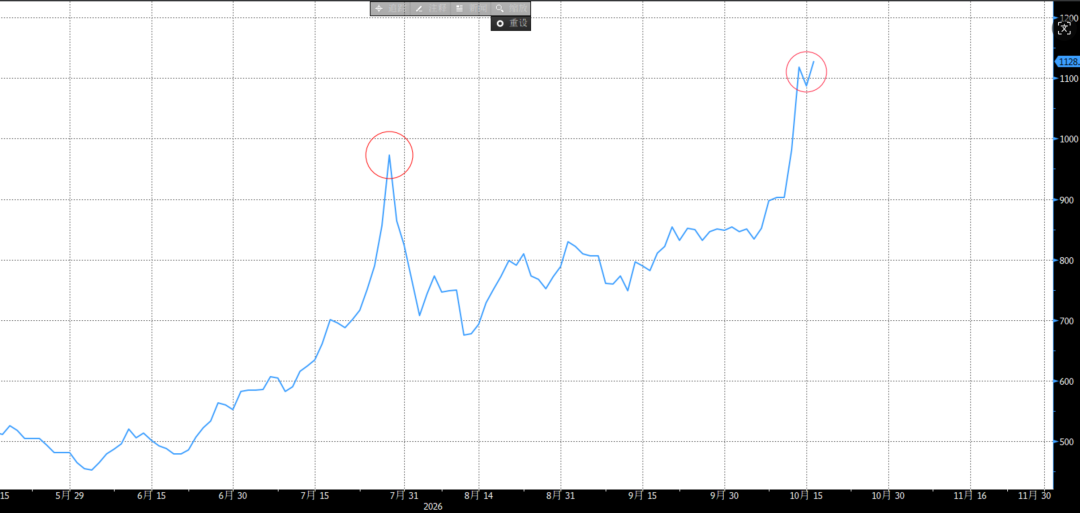
(2) Spadki spółek technologicznych. W lipcu po ogłoszeniu przez Alphabet ujemnych przepływów gotówkowych akcje spółek technologicznych odnotowały gwałtowną przecenę, a Nasdaq spadł wówczas o 9,15%. Obecnie również mamy do czynienia z obawami o narrację wokół kapitału AI – przykładowo 5-letni CDS CoreWeave wzrósł w tym miesiącu z 850 do 1128, co przełożyło się na spadek Nasdaq w tym miesiącu o 7,30%.
Wykres 2 Indeks Nasdaq
Wykres 3 CoreWeave 5Y CDS
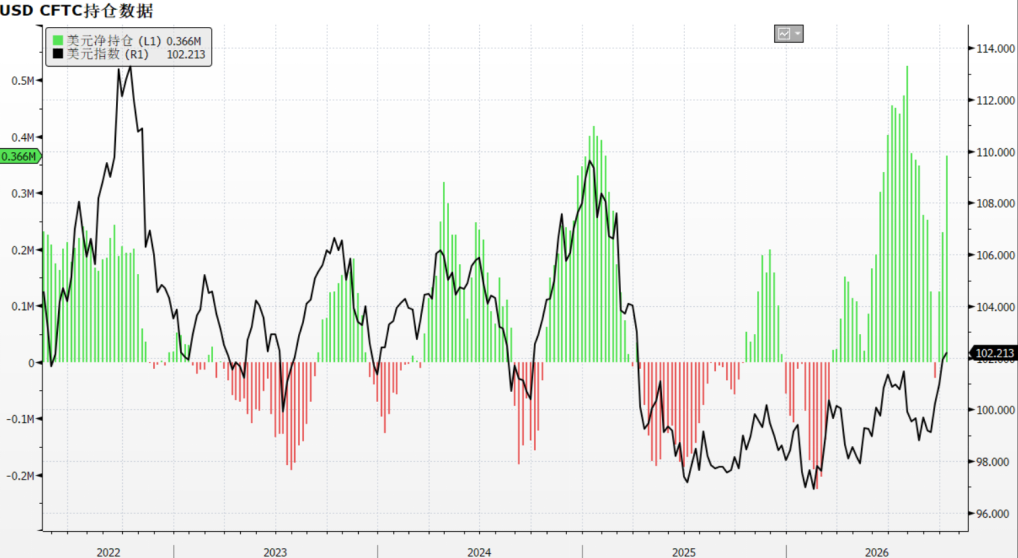
(3) Indeks dolara. Podobnie jak w lipcu, teraz także indeks dolara znajduje się na lokalnych maksimach, a pozycjonowanie na kontraktach wskazuje, że pozycje długie na dolara niemal dorównują szczytom z lipca, co zwiększa prawdopodobieństwo korekty.
Wykres 4 Indeks dolara kontra pozycje netto long na kontraktach ICE
(4) Fed. W przeciwieństwie do lipca, gdy kwestią było „czy podnieść stopy natychmiast”, obecnie – po pierwszej podwyżce we wrześniu – wewnątrz Fed toczy się debata, czy kontynuować regularne podwyżki. Wypowiedzi Jeffersona, Wallera, Bowmana i Williamsa z października wskazują, że obecnie preferowane jest wstrzymanie się w październiku; wypowiedź Kevina Walsha uznać można co najwyżej za neutralną. Obecnie rynek wycenia prawdopodobieństwo podwyżki w październiku na zaledwie 17%, wobec 34% przed lipcowym FOMC.
Ogólnie rzecz biorąc, obecne otoczenie rynkowe jest zbliżone do tego sprzed lipcowego FOMC, a Fed stoi przed bardzo trudnym wyborem: z jednej strony presja zewnętrzna nie maleje, a ropa i inflacja wciąż ograniczają pole do luzowania polityki; z drugiej strony amerykańskie akcje, będące „FED Put”, są w niebezpieczeństwie i ich ignorowanie może wywołać kryzys zaufania. Dodatkowo zbliżające się wybory śródokresowe i presja polityczna (bieżące notowania na Polymarket: Izba Reprezentantów Demokraci 91%, Senat Demokraci 65%) wymuszą na Fed tymczasowe odłożenie walki z wysoką inflacją. Zawieszenie podwyżek stóp przywróciłoby narrację handlową z końca lipca.
Uważam więc, że z punktu widzenia ryzyka finansowego, na październikowym posiedzeniu FOMC bardzo prawdopodobne jest utrzymanie stóp bez zmian, a Walsh będzie próbował przeciwdziałać rynkowym oczekiwaniom luzowania za pomocą jastrzębich wypowiedzi po posiedzeniu. W obecnym środowisku dużego skupienia pozycji długich, krótkie pozycje na indeks dolara są jedną z możliwych strategii krótkoterminowych; po stronie wsparcia warto obserwować okolice 101,80.
Wykres 5 Indeks dolara
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Ceny krypto
Więcej


