
Złoto wciąż nie może przebić oporu; Goldman Sachs ujawnia konflikt pomiędzy presją krótkoterminowych stóp procentowych a długoterminowym zapotrzebowaniem na rezerwy

Złoto w zeszłym tygodniu nie zdołało dokonać przełamania w górę, mimo defensywnego zwrotu w otoczeniu makroekonomicznym, co powoduje, że krótkoterminowe ruchy pozostają pod lupą. Ryzyko związane z finansowaniem sztucznej inteligencji zaczyna przenikać do rynku kredytowego, inwestorzy na nowo oceniają perspektywy wzrostu gospodarczego, a ryzyka fiskalne i polityczne po obu stronach Atlantyku rosną – czynniki te, według tradycyjnej logiki safe haven, powinny sprzyjać złotu.
Jednak cena złota nie zareagowała w pełni na te zmiany, co wskazuje, iż kapitał spekulacyjny nie zaakceptował jeszcze w pełni podejścia inwestycyjnego, które bardziej podkreśla geopolitykę, bilanse majątkowe państw i bezpieczeństwo rezerw. Dolar amerykański, realne stopy zwrotu, oczekiwania wobec polityki Fed oraz koszt alternatywny posiadania nieprzynoszącego odsetek złota, pozostają głównymi czynnikami krótkoterminowych wahań cen.
Tymczasem inna siła kształtuje podstawową strukturę popytu na złoto. Banki centralne coraz większą wagę przykładją do bezpieczeństwa i dywersyfikacji oficjalnych rezerw, nie bazując już wyłącznie na zmianach w krótkoterminowych stopach procentowych przy podejmowaniu decyzji inwestycyjnych.
W najnowszym raporcie „Metals Review” z 19 października analityczki Goldmana Sachsa ds. surowców – Lina Thomas i Daan Struyven, podkreśliły, że do sierpnia popyt na złoto ze strony banków oficjalnych pozostaje wyjątkowo silny. Nawet gdy spekulacyjny kapitał nie wykazuje zaufania, a cena złota nie jest w stanie przebić kluczowych oporów, banki centralne nadal dostarczają rynkowi istotnego wsparcia.
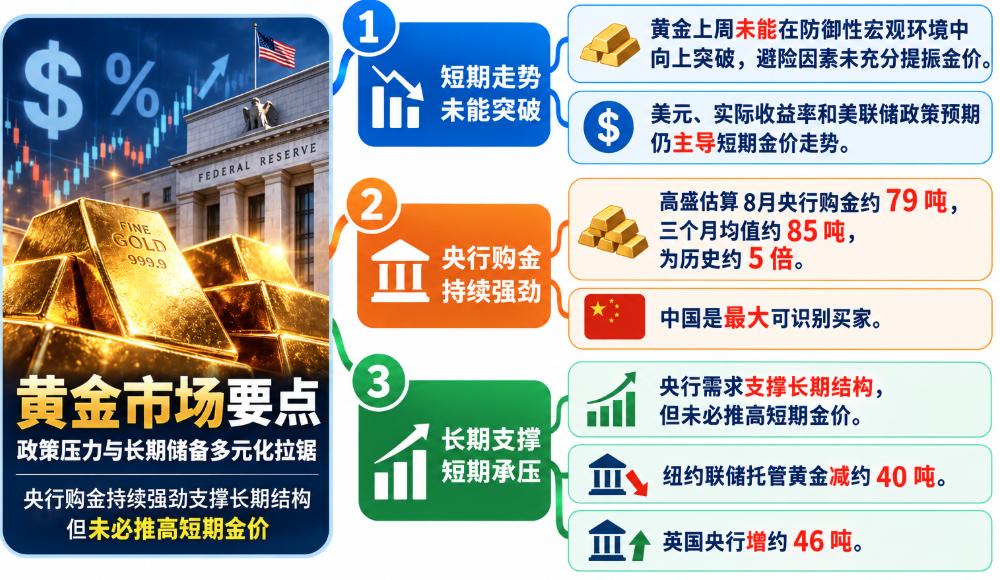
Miesięczne zakupy złota przez banki centralne osiągnęły około 5-krotność historycznej średniej
Ostatnie szacunki Goldman Sachs wskazują, że światowe banki centralne w sierpniu kupiły około 79 ton złota, podczas gdy przed 2022 r. historyczna miesięczna średnia wynosiła zaledwie 17 ton.
Korzystając ze skorygowanych sezonowo trzymiesięcznych średnich, obecna miesięczna średnia zakupów banków centralnych to ok. 85 ton, czyli około 5 razy więcej niż baza historyczna.
Dane miesięczne siłą rzeczy podlegają wahaniom, a szacunki natychmiastowe Goldman Sachs nie są równoważne pełnej statystyce wszystkich działań handlowych instytucji oficjalnych. To jednak skala utrzymującego się popytu, a nie zmienność miesięcznych zakupów, lepiej ilustruje obecne zmiany rynkowe.
W porównaniu do okresu sprzed 2022 roku, banki centralne na świecie znacznie szybciej zwiększają swoje zasoby złota. To wskazuje, że czynniki napędzające dywersyfikację rezerw oficjalnych stały się elementem długoterminowych decyzji inwestycyjnych państw, a nie tylko odzwierciedleniem krótkoterminowych nastrojów rynkowych.
Goldman Sachs nadal uważa ten rodzaj popytu za kluczową strukturalną podporę dla złota, zwłaszcza w przypadku banków centralnych krajów rozwijających się. Obecny udział złota w ich zasobach – w stosunku do racjonalnych długoterminowych celów portfela inwestycyjnego – wciąż pozostaje stosunkowo niski.
Jednak zakup złota przez banki centralne nie oznacza, że cena natychmiast wzrośnie. Instytucje zarządzające rezerwami mają zwykle dużo dłuższy horyzont inwestycyjny; ich decyzje nie muszą zależeć od najnowszej podwyżki stóp Fed, a także nie muszą reagować na krótkoterminowe zmiany rentowności obligacji USA.
To sprawia, że zakupy banków centralnych różnią się od działań inwestorów prywatnych. Nawet jeśli część inwestorów prywatnych sprzedaje złoto lub nie jest skłonna do zakupów ze względu na silnego dolara, sektor oficjalny może nadal realizować długoterminowe plany zakupowe.
Dlatego silny popyt ze strony banków centralnych raczej zmieni strukturę popytu na złoto i wpłynie na zachowanie podczas spadków cen, niż zagwarantuje trwały, krótkoterminowy wzrost cen złota.
Rosnące znaczenie bezpieczeństwa rezerw
Chiny nadal odgrywają kluczową rolę w globalnym procesie dywersyfikacji rezerw. Goldman Sachs szacuje, że Chiny były w sierpniu największym zidentyfikowanym oficjalnym nabywcą złota, mając znaczny wkład w zakupy całego sektora oficjalnego.
Jednak motywy zakupów banków centralnych nie ograniczają się wyłącznie do Chin. Wraz ze wzrostem złożoności relacji geopolitycznych, kraje coraz bardziej zwracają uwagę na ryzyka sankcji finansowych oraz niebezpieczeństwo nadmiernej koncentracji oficjalnych rezerw w walutach emitowanych przez państwa G7.
Jednak zwiększanie udziału złota nie oznacza rychłego załamania międzynarodowego systemu walutowego, ani że dolar USA niebawem straci dominującą pozycję. Dywersyfikacja rezerw to zazwyczaj proces stopniowy, a złoto trudno szybko zastąpić dolara w globalnych finansach, płatnościach i rynku zabezpieczeń.
Warto jednak podkreślić, że zmienia się struktura popytu na złoto. Banki centralne z jednej strony zwiększają alokację złota, z drugiej zaś przeglądają miejsca przechowywania oficjalnych rezerw, łatwość dostępu do aktywów i czy usługi powiernicze spełniają ich długoterminowe wymogi bezpieczeństwa.
Według badań Goldman Sachs, w sierpniu zagraniczne banki centralne ograniczyły rezerwy złota przechowywane w nowojorskim Fedzie o ok. 40 ton, podczas gdy złoto w banku centralnym Wielkiej Brytanii wzrosło o ok. 46 ton.
Nie oznacza to jednak, że ta sama partia złota została bezpośrednio przeniesiona z Nowego Jorku do Londynu, ani nie pozwala jednoznacznie określić powodów zmiany w usługach powierniczych. Jednak taka tendencja współgra ze wzrostem uwagi poświęconej bezpieczeństwu rezerw.
Znaczenie miejsca przechowywania oficjalnego złota dotyczy relacji zaufania między bankami centralnymi, potrzeb płynnościowych, dostępności aktywów i usług powierniczych. W sytuacji, gdy ryzyko geopolityczne i infrastruktura finansowa są podatne na wpływ polityki, zagadnienia te zyskują na ważności.
Długoterminowa logika inwestycji w złoto nie ogranicza się zatem do ochrony przed inflacją czy luzowaniem monetarnym – dotyczy także zarządzania majątkiem państwa, ograniczania zależności od określonych systemów finansowych oraz zapewnienia, że rezerwy mogą być wykorzystane w razie potrzeby.
Presja krótkoterminowych stóp nadal trwa, zakupy banków centralnych nie oznaczają automatycznego wzrostu cen złota
Mimo silnego popytu długoterminowego, złoto w zeszłym tygodniu nie zdołało dokonać przełamania w górę, co jest istotnym krótkoterminowym sygnałem.
W warunkach pogarszającego się sentymentu rynkowego złoto nie zareagowało zgodnie z oczekiwaniami, co wskazuje, że traderzy jeszcze wyraźnie nie odeszli od tradycyjnych schematów cenowych opartych o dolara i realne stopy zwrotu. Choć niestabilność geopolityczna, trwałość fiskalna i bezpieczeństwo rezerw przyciągają coraz więcej uwagi, nie wyparły jeszcze wpływu konwencjonalnych czynników polityki pieniężnej na ceny.
Rosnące oczekiwania inflacyjne, wysokie ceny energii oraz ryzyko potencjalnego zaostrzenia polityki monetarnej nadal mogą wywierać presję na złoto. Jeżeli realne stopy utrzymują się na atrakcyjnym poziomie, posiadacze złota pozbawionego odsetek muszą rozważać związany z tym koszt alternatywny.
Dlatego nawet jeśli geopolityka budzi niepokój, nie można zakładać automatycznego wzrostu złota jedynie w oparciu o rosnące ryzyko. Relacje między dolarem, realnymi stopami i cenami złota nadal muszą być weryfikowane w codziennym handlu.
To, czy złoto w dalszej perspektywie zdoła przekonująco przebić się w górę, będzie kluczowe dla obserwacji zmieniającego się układu sił. Jeśli kurs złota przebije kluczowe opory, przy jednoczesnym łagodzeniu środowiska realnych stóp, poprawie notowań złota wobec głównych walut, a popyt sektora oficjalnego pozostanie stabilny, może to sygnalizować, że długoterminowy popyt strukturalny zaczyna przyciągać więcej inwestorów prywatnych.
Odwrotnie, jeśli dolar będzie nadal się umacniał, a realne stopy wzrosną i ceny złota dalej nie będą rosły, nawet ponadprzeciętne zakupy banków centralnych nie wyeliminują krótkoterminowej presji cenowej.
Aby dobrze zrozumieć obecne notowania złota, należy rozróżniać jego krótkoterminową funkcję klasycznego bezpiecznego aktywa od długoterminowej roli hedgingu na wypadek ryzyk fiskalnych państw i bezpieczeństwa rezerw.
W sytuacji gwałtownego pogorszenia sentymentu, krótkoterminowe zachowania złota mogą być silnie uzależnione od płynności rynkowej i rentowności obligacji USA. Jako aktywo rezerwowe w długim horyzoncie, atrakcyjność złota zależy głównie od tego, jak banki centralne oceniają skład oficjalnych rezerw, bezpieczeństwo aktywów oraz wiarygodność bilansów państwowych.
Najnowsze badania Goldman Sachs pokazują, że długoterminowe fundamenty popytowe na złoto pozostają odporne. Banki centralne na świecie dalej masowo kupują złoto, Chiny pozostają kluczowym nabywcą, a kwestie miejsca przechowywania i bezpieczeństwa rezerw są coraz istotniejsze.
To, czy rynek prywatny poświęci tym czynnikom strukturalnym większą wagę, pozostaje do sprawdzenia. Brak wybicia się złota w zeszłym tygodniu przypomina inwestorom, że krótkoterminowe ruchy cen nie zawsze pokrywają się z fundamentami długoterminowymi; trwały wysoki popyt ze strony banków centralnych pokazuje natomiast, że nie należy oceniać długoterminowego wsparcia dla złota wyłącznie na podstawie krótkiej perspektywy cenowej.
Obecnie rynek złota pozostaje polem ścierania się presji krótkoterminowej polityki monetarnej z długoterminowym popytem na dywersyfikację rezerw. Skup przez banki centralne dostarcza istotnego wsparcia, jednak dalszy wzrost cen złota zależy od tego, kiedy inwestorzy prywatni zaczną w większym stopniu uwzględniać w wycenie bezpieczeństwo rezerw, czynniki geopolityczne i ryzyka fiskalne.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Prognoza wyników Meta za trzeci kwartał: przychody mogą przekroczyć oczekiwania, punkt sporny to wydatki w 2027 roku
Rynek generalnie pozostaje optymistyczny wobec przychodów za bieżący kwartał, jednak prawdziwa różnica zdań dotyczy tego, czy w 2027 roku uda się zrównoważyć wydatki kapitałowe i monetyzację AI. Poza kwestią wydatków, analitycy przewidują, że podczas rozmowy telefonicznej uwaga skupi się także na kilku innych obszarach: wskaźniku adopcji użytkowników Muse oraz koszcie tokena na użytkownika, szansach AI na poziomie korporacyjnym, a także strategii dotyczącej dużych modeli językowych i infrastruktury. Bank of America ostrzega, że jeśli zarząd zasugeruje dalszy wzrost wydatków kapitałowych lub operacyjnych w 2027 roku albo opóźnienie procesu monetyzacji AI względem oczekiwań, kurs akcji firmy nieuchronnie znajdzie się pod presją.
SpaceX (SPCX.US) podwaja przychody i planuje połączenie z Tesla (TSLA.US), Super Micro Computer (SMCI.US) odnotowuje gwałtowny wzrost wyników
Przychody SpaceX w trzecim kwartale wyniosły 14,58 miliarda dolarów, Musk ujawnił rozmowy z Tesla na temat ewentualnej fuzji; wstępne wyniki Super Micro Computer przekroczyły oczekiwania, akcje po sesji wzrosły o 15,6%. Indeks Dow Jones wzrósł o ponad 500 punktów, Netflix spadł o ponad 5% po sesji ze względu na słabe prognozy.

SpaceX(SPCX.US) raport finansowy odwrócony: SI zwiększa przychody, minimalny zysk; Link zgarnia większość zysków
SpaceX raport finansowy za trzeci kwartał pokazuje wzrost przychodów o 161% oraz osiągnięcie rentowności. SI przyczyniło się do trzech czwartych wzrostu, jednak z niskim zyskiem, podczas gdy Link odpowiada za 85% zysków operacyjnych. Prognoza wydatków kapitałowych na kolejny kwartał wynosi 35-40 miliardów dolarów, głównie przeznaczonych na infrastrukturę SI.
Nie tylko plotki! SpaceX (SPCX.US) i Tesla (TSLA.US) rozpoczęły rozmowy o fuzji – Musk stawia na super synergię AI
Musk stwierdził, że SpaceX i Tesla utworzyły już specjalne komisje do omówienia kwestii fuzji. Jego odpowiedź na temat „fuzja to dobry pomysł” publicznie poparła ten koncept, który może doprowadzić do powstania jednego z najbardziej wartościowych przedsiębiorstw na świecie.

Ceny krypto
Więcej


