
Raport finansowy Tesla za III kwartał 2026: magazynowanie energii obciąża przychody, ale przepływy wolnych środków pieniężnych są dodatnie, EPS przewyższa oczekiwania, a marża brutto rośnie!
 2026/10/22 04:33
🔥 Radar hotspotów amerykańskiej giełdy już dostępny! 3 główne trendy na giełdzie USA + 6 starannie wybranych akcji + 7 kalendarz głównych wydarzeń, gdzie w tym tygodniu leżą okazje na rynku amerykańskim? Kliknij link aby zobaczyć wszystkie 22 kierunki inwestycyjne→
Kluczowe wnioski:
Tesla w trzecim kwartale 2026 osiągnęła całkowite przychody w wysokości 28,046 mld USD, co oznacza praktycznie zerowy wzrost rok do roku, lekko poniżej konsensusu analityków wynoszącego 28,13 mld USD oraz spadek o około 0,7% w stosunku do 28,236 mld USD w II kw. Przychody z działalności motoryzacyjnej i usług przewyższyły oczekiwania, jednak segment energii i magazynowania spadł rok do roku o 16% – znacznie poniżej prognoz – i był główną przyczyną niespełnienia oczekiwań przychodowych. Skorygowany EPS wyniósł 0,48 USD, 9% powyżej oczekiwań (0,44 USD), ale spadek o 4% rok do roku; EPS zgodny z GAAP na poziomie 0,22 USD, spadek o 44%. Zysk netto wg GAAP 787 mln USD, spadek o 43% r/r. Marża brutto wzrosła do 19,6%, powyżej oczekiwań i lepsza kw/kw. Wolne przepływy pieniężne na poziomie 1,531 mld USD na plusie, dużo lepiej niż oczekiwany minus, przepływy operacyjne 6,263 mld USD. Dostawy 486,5 tys. pojazdów spadły o 2% r/r, wolumen magazynowania energii 13,7 GWh wzrósł o 10% r/r, aktywnych subskrypcji FSD – 1,74 mln, powyżej oczekiwań. Po sesji kurs wzrósł o ponad 2%, a następnie spadł. Rynek skupia się na odbudowie marży brutto, dodatnich przepływach pieniężnych oraz postępach FSD/Robotaxi. Obawy dotyczą niespełnienia oczekiwań przychodowych, spadku zysku GAAP, słabszych dostaw i słabego segmentu magazynowania energii.
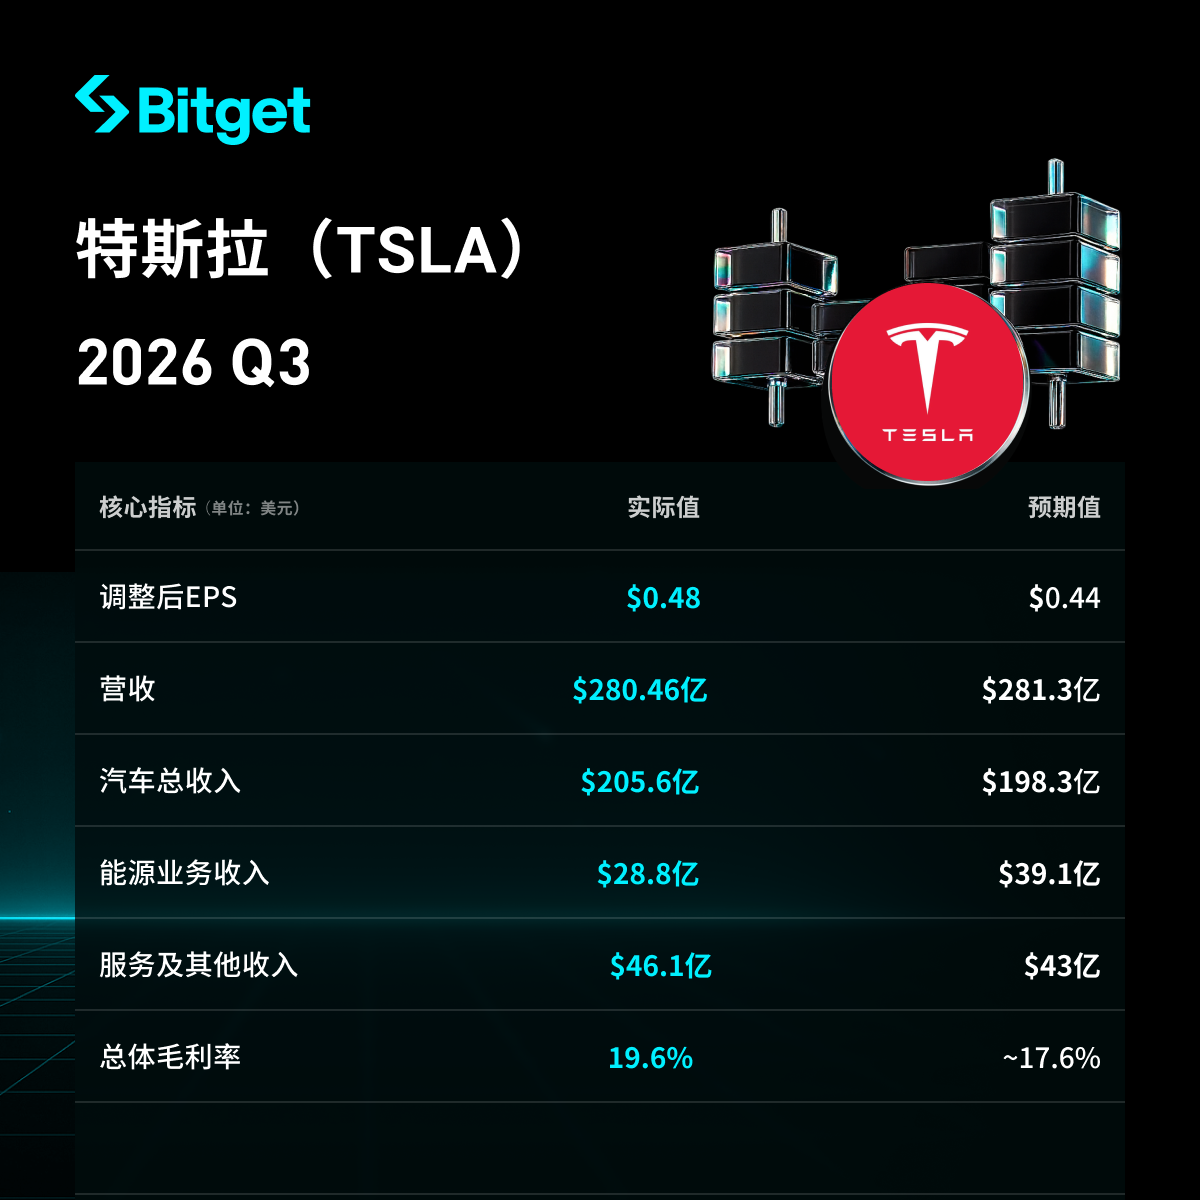
- Ogólna sytuacja przychodów i zysków
- Całkowite przychody 28,046 mld USD, praktycznie brak wzrostu r/r, poniżej oczekiwań (28,13 mld USD), spadek o prawie 0,7% kw/kw (II kw.: 28,236 mld USD).
- Skorygowany EPS 0,48 USD, wyżej niż oczekiwania 0,44 USD (ok. 9% więcej), spadek o 4% r/r; EPS wg GAAP 0,22 USD, spadek o 44% r/r.
- Zysk netto wg GAAP 787 mln USD, spadek o 43% r/r; skorygowany zysk netto 1,697 mld USD.
- Marża brutto ogólna 19,6%, powyżej konsensusu (o niemal 2 p.p.), wzrost z 16,8% kw/kw, poprawa o ok. 160 pb r/r (rok temu ok. 18,0%).
- Wolne przepływy pieniężne 1,531 mld USD – na plusie i znacznie lepiej niż prognozowany minus 4,99 mld USD (w II kw. minus 1,092 mld USD); przepływy operacyjne 6,263 mld USD.
- Środki pieniężne, ich ekwiwalenty i inwestycje krótkoterminowe na koniec kwartału: 45,447 mld USD, wzrost o 1,9 mld USD kw/kw.
- Wydatki inwestycyjne 4,732 mld USD, poniżej oczekiwanych 7,77 mld USD.
- Wyniki segmentu motoryzacyjnego
- Przychody z działalności motoryzacyjnej 20,56 mld USD, spadek o 3% r/r, lecz powyżej prognoz (19,83 mld USD).
- Dostawy 486,5 tys. pojazdów, spadek o 2% r/r; produkcja 464,4 tys. pojazdów, wzrost o 4% r/r. Dostawy Model 3/Y – 478,2 tys., spadek o 1% r/r; inne modele 8 295 szt., spadek o 48% r/r.
- Globalny stan zapasów pojazdów: 11 dni, mniej niż 15 dni w II kw.
- Marża brutto (GAAP) w segmencie motoryzacji: 18,5%; po wyłączeniu punktów za regulacje środowiskowe: 18,1%, powyżej 16,3% z II kw. oraz 15,4% rok wcześniej.
- Przychody z punktów regulacyjnych 113 mln USD, spadek o 73% r/r (rok temu 417 mln USD).
- Wyniki segmentów pozostałych
- Przychody z usług i pozostałych działalności 4,61 mld USD, wzrost o 33% r/r, powyżej prognozowanych 4,3 mld USD.
- Przychody z energii i magazynowania 2,88 mld USD, spadek o 16% r/r, znacznie poniżej oczekiwań (3,91 mld USD, częściowo ze względu na zwroty związane z cłem), główna przyczyna słabszych wyników przychodowych.
- Wolumen instalacji magazynów energii 13,7 GWh, wzrost o 10% r/r (lekko wyżej niż 13,5 GWh w II kw.), historyczny rekord poziomu zamówień i backloga; marża brutto segmentu energii na poziomie ok. 33% (wyraźnie lepiej niż ok. 20% w II kw.).
- Aktywne subskrypcje FSD: 1,74 mln, powyżej prognoz 1,57 mln (ok. 11% wyżej), wzrost o 67% r/r; wskaźnik wyboru FSD w nowych pojazdach w Ameryce Północnej przekroczył 75% (wzrost o ok. 20 pb kw/kw).
- Robotaxi: łączne przejechane kilometry w trybie bez nadzoru zbliżają się do 2 mln mil, wzrost ośmiokrotny kw/kw. Optimus rozpoczął produkcję pierwszych robotów spełniających standardy masowej produkcji w Kalifornii.
- Inwestycje kapitałowe i plany na przyszłość
- Wydatki inwestycyjne w tym kwartale wyniosły 4,732 mld USD, poniżej oczekiwań (7,77 mld USD).
- Firma obniżyła roczną projekcję CapEx do ok. 20 mld USD (wcześniej 25 mld USD), podkreślając lepsze zarządzanie wydatkami przy większej efektywności, głównie finansowane z przepływów operacyjnych.
- Kluczowe inwestycje: linia produkcyjna Optimus, moc obliczeniowa AI, wspinanie się po krzywej Cybercab oraz fabryka chipów Terafab związana ze SpaceX. Do końca roku planowane osiągnięcie 400MW supermocy treningowej AI.
- Megafabryka w Teksasie rozpoczęła produkcję, docelowa moc 50GWh.
- Wskazania na kolejny kwartał i prognoza na cały rok
- Brak szczegółowych prognoz dotyczących przychodów lub zysków za IV kwartał w treści artykułu.
- Cel roczny CapEx został skorygowany do ok. 20 mld USD (z 25 mld USD); gdyby poprzedni cel pozostał, sam IV kw. wymagałby ok. 12 mld USD, lecz faktycznie nastąpiło obniżenie celu.
- Firma podkreśla, że popyt wyraźnie przekracza skalę produkcji, rekordowe zamówienia i backlog w segmencie magazynowania energii, trwały postęp w FSD i Robotaxi.
- Tło rynkowe i obawy inwestorów
- Główny konflikt polega na tym, że przychody nie spełniły oczekiwań głównie z powodu słabego segmentu magazynowania energii, wolumen sprzedaży aut spadł r/r, znacząco spadły przychody z regulacyjnych punktów oraz zysk licząc wg GAAP podliczono jako mocno obniżony przez wysokie nakłady. Z drugiej strony wsparcie to poprawa marży brutto, lepszy od oczekiwań skorygowany EPS, dodatni wolny przepływ pieniężny (głównie z powodu „mniejszych wydatków”) oraz postępy w FSD/Robotaxi.
- Inwestorzy obawiają się słabszych wyników przychodowych, spadku zysku GAAP, słabych dostaw aut, stagnacji w segmencie magazynowania energii oraz presji wydatków CapEx w przyszłości (choć w tym kwartale niżej oraz cały rok zredukowany). Równolegle obserwują długoterminowe zwroty z inwestycji w AI, roboty i autonomiczną jazdę. Po sesji kurs wzrósł o ponad 2% a następnie spadł, od początku roku spadł o ok. 14%.
Zastrzeżenie: Treść artykułu służy wyłącznie celom informacyjnym i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Goldman Sachs utrzymuje rekomendację "kupuj" dla Lam Research (LRCX.US): wyniki za trzeci kwartał zgodne z oczekiwaniami, prognoza WFE na 2027 rok przekracza 200 mld USD
Goldman Sachs utrzymuje rekomendację „kupuj” dla Lam Research Group z ceną docelową 380 dolarów.
Goldman Sachs jest optymistyczny wobec United Airlines (UAL.US), przewidując dalszy wzrost o 50%: momentum wzrostu ma się utrzymać, koszty paliwa wywierają presję, ale rentowność pozostaje wiodąca w branży.
Goldman Sachs nadał United Continental Airlines rekomendację „kupuj” i dostosował cenę docelową do 152 dolarów, co daje nadal 50% potencjalnej przestrzeni do wzrostu w porównaniu z obecną ceną akcji.

Ceny krypto
Więcej


