O ouro permanece abaixo do nível de 4400: Após a decisão de aumento dos juros pelo Federal Reserve, quem está redefinindo a taxa de desconto?
Portal de Notícias Financeiras 18 de setembro—— Nesta sexta-feira, 18 de setembro, o ouro à vista está sendo negociado em meio a uma forte precificação após o primeiro aumento de juros em três anos pelo Federal Reserve, atualmente oscilando em torno de US$ 4.370, com alta diária de cerca de 0,6%, ainda um pouco distante da marca dos US$ 4.400. O rendimento dos títulos do Tesouro dos EUA de 10 anos permanece próximo de 4,96%, com a máxima semanal tocando 5,04%. O petróleo bruto dos EUA recuou de sua máxima recente, sendo negociado agora próximo a US$ 97. Trajetória de juros, prêmio de energia e custo de carregamento de ativos sem rendimento foram todos reescritos na mesma semana, compondo o dilema central na precificação do ouro neste momento.
Nesta sexta-feira, 18 de setembro, o ouro à vista está sendo negociado em meio a uma forte precificação após o primeiro aumento de juros em três anos pelo Federal Reserve, atualmente oscilando em torno de US$ 4.370, com alta diária de cerca de 0,6%, ainda um pouco distante da marca dos US$ 4.400. O rendimento dos títulos do Tesouro dos EUA de 10 anos permanece próximo de 4,96%, com a máxima semanal tocando 5,04%. O petróleo bruto dos EUA recuou de sua máxima recente, sendo negociado agora próximo a US$ 97. Trajetória de juros, prêmio de energia e custo de carregamento de ativos sem rendimento foram todos reescritos na mesma semana, compondo o dilema central na precificação do ouro neste momento.
Expectativa da política após alta de juros do Fed é ainda mais rígida que a decisão em si
Recentemente, o Comitê Federal de Mercado Aberto votou por unanimidade (12 a 0) para elevar a meta da taxa de fundos federais em 25 pontos-base, para a faixa de 3,75% a 4,00%, sendo este o primeiro aumento em 2023. A decisão em si estava majoritariamente precificada pelo mercado, mas o que de fato alterou a curva foi o Resumo das Projeções Econômicas. O gráfico de pontos mostra que dos 18 membros que apresentaram previsões, 16 esperam pelo menos mais um aumento de juros ainda este ano, com a taxa básica média prevista em 4,1% tanto no final de 2026 quanto no final de 2027. Isso significa que o caminho oficial não considera mais 2027 como ano de cortes, mas sim prolonga o período de manutenção da taxa em um patamar mais alto.
O presidente do Fed, Walsh, explicou claramente a lógica em sua coletiva pós-reunião. Ele afirmou que a inflação está muito alta e persistente; e que os dados deste verão não mostraram uma melhora substancial na tendência subjacente. Com base nas últimas leituras de preços ao consumidor e ao produtor, a estimativa é que o índice de preços de despesas de consumo pessoal de agosto deva marcar alta anual de cerca de 3,6%, enquanto o comitê projeta 3,7% para o ano e queda para 2,3% no próximo, com desemprego em torno de 4,1% e previsão de crescimento real do PIB de 2,3% este ano e 2,4% no próximo. Walsh também disse que é difícil descrever as atuais condições financeiras amplas como restritivas, então esta decisão foi apenas a retirada de um grau de afrouxamento. O mercado leu isso como: o comitê não acredita que a política esteja rígida o bastante.
Os futuros de juro oscilam em torno de 50% de probabilidade para mais uma alta do Fed em outubro, enquanto a chance cumulativa de mais um aumento até dezembro é clara e superior ao cenário de só outubro. Para o ouro, o ponto-chave não é se o próximo encontro terá alta, mas por quanto tempo a taxa livre de risco ficará acima de 4%. O ouro não paga juros, então o custo de carregamento sobe junto com a taxa real e com o rendimento nominal. O índice do dólar subiu ao maior patamar em sete semanas, refletindo a mesma lógica do preço para o câmbio, e não uma história independente.
Queda do petróleo abre janela para reação do ouro, mas prêmio de energia ainda existe
Nesta semana, o ouro conseguiu recuperar das mínimas em US$ 4.235 não devido a uma súbita mudança na expectativa de juros, mas pelo recuo dos preços do petróleo, que ajudou também o rendimento dos treasuries americanos a se afastar dos picos semanais. Um oleoduto da Arábia Saudita, responsável por conectar o leste ao oeste do país, foi temporariamente interrompido após ataque na semana passada; o oleoduto normalmente permite levar petróleo para o lado do Mar Vermelho, reduzindo a dependência do Estreito de Ormuz. Posteriormente, o mercado tomou conhecimento de que os trabalhos de reparo avançam, parte das exportações foram redirecionadas, e navios extras carregadores estão transferindo petróleo próximo de Sohar, Omã, diretamente para refinarias asiáticas. Assim, o petróleo devolveu parte das altas recentes e o juro do treasury americano de 10 anos recuou de 5,04% para próximo de 4,96%.
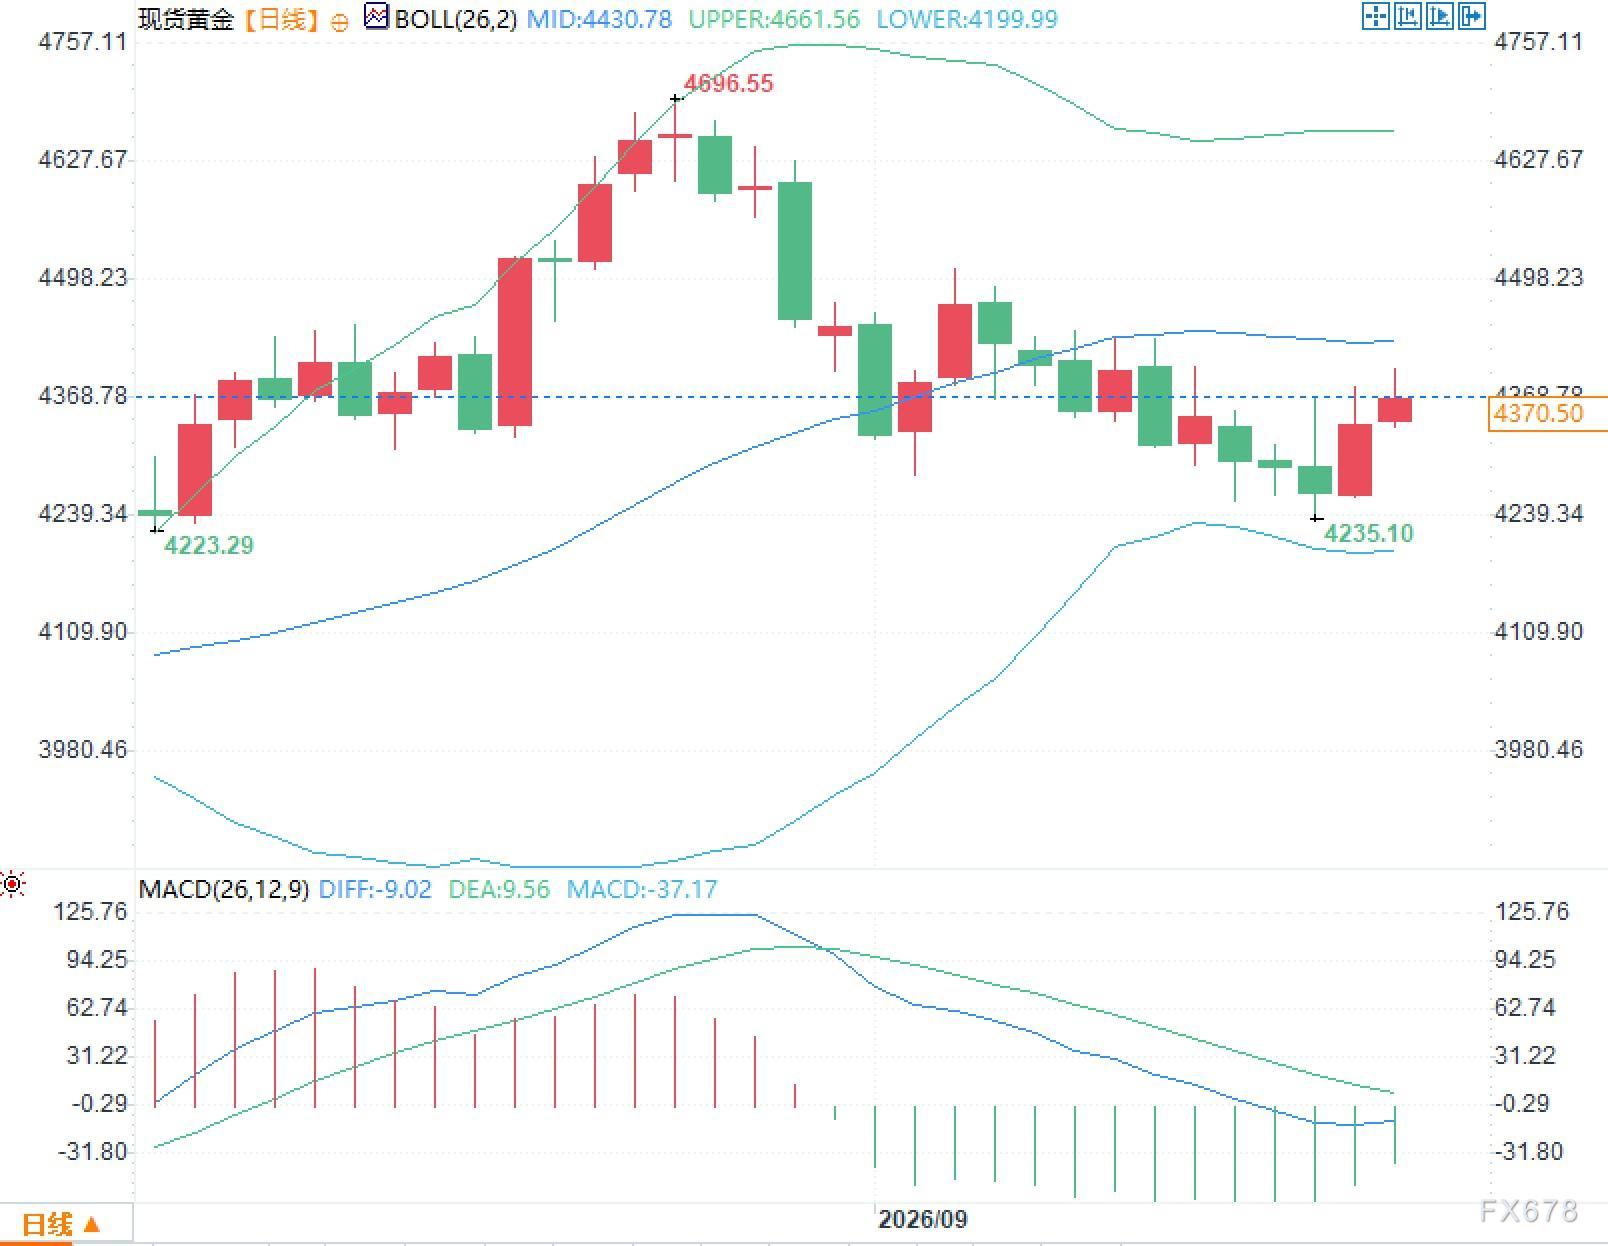
O movimento de queda ainda é contido. O tráfego pelo Estreito de Ormuz ainda não se normalizou, com número de navios abaixo da média recente; o risco inflacionário relacionado à energia não saiu da equação do preço. Desde que o petróleo permaneça em patamar elevado, as expectativas inflacionárias dificilmente podem ser revisadas para baixo de forma sistemática, e os treasuries longos não terão base para queda sustentada. Esta reação do ouro é mais uma correção do excesso de reação à alta de juros, somada ao alívio nos yields em função da queda do petróleo, e não porque o custo de carregamento foi efetivamente aliviado.
A pauta geopolítica continuará inserindo prêmio de energia na próxima semana. Durante a Assembleia-Geral da ONU, espera-se que o presidente dos EUA encontre líderes ou ministros dos membros do Conselho de Cooperação do Golfo em 22 de setembro, para discutir desdobramentos do conflito no Oriente Médio. O presidente dos EUA afirmou recentemente que o Irã está disposto ao diálogo. Essas falas, por si só, não alteram estoques e capacidade, mas podem alterar o ritmo do prêmio de risco do petróleo, impactando via expectativa de inflação e taxa real o preço do ouro. Se a diplomacia acalmar tensões e o petróleo cair mais forte, os yields podem se afastar ainda mais dos picos; mas se houver retrocesso no tráfego pelo estreito e nos reparos do oleoduto, o prêmio de energia pode elevar novamente os juros longos.
Custo de carregamento e demanda oficial avançam juntos
Os fundamentos atuam em duas frentes. De um lado, custo de carregamento: taxa do Fed ancorada em 4,1% e juro dos treasuries de 10 anos próximo de 5%, colocando o custo de oportunidade de ativos sem rendimento em nível elevado nos últimos anos. Do outro, a demanda física e de alocação. Órgãos oficiais mundiais compraram líquido cerca de 289 toneladas de ouro no segundo trimestre, somando cerca de 345 toneladas no primeiro semestre, com bancos centrais como o da Polônia ampliando reservas. Os fundos negociados em bolsa de ouro (ETFs) tiveram novo fluxo concentrado em agosto, com entrada de cerca de US$ 7,7 bilhões na América do Norte em um mês, e fluxo global de cerca de US$ 18 bilhões, levando o total sob gestão para cerca de US$ 615 bilhões e estoque de cerca de 4.189 toneladas. O ritmo de compra oficial e giro dos ETFs oscila conforme taxa e preço, mas sustentam base de estoque para o ouro, o que mantém a liquidez de retorno pós-choque de juros.
O Banco do Japão elevou hoje a taxa em 25 pontos-base, para 1,25%, citando previsão de alta inflacionária devido ao petróleo. As principais economias mundiais estão apertando simultaneamente, elevando a taxa real global e fazendo com que a atratividade relativa do ouro dependa mais de eventual queda real dos juros do que de oscilações do preço nominal do metal.
Próxima semana: foco em discursos e revisão de dados
A pauta econômica dos EUA para a próxima semana está relativamente leve, com destaque para as falas dos membros do Federal Reserve. O mercado buscará sinais ao menos para duas questões: a alta de outubro será tratada como caminho base, ou apenas como opção dependente dos dados; e a queda recente do petróleo será definida como sinal de alívio do risco de inflação ou seguirá como tema em aberto. Walsh já definiu o padrão: é preciso certeza de que a inflação subjacente caminha suficientemente rápido para 2%. Se os dirigentes repetirem esse parâmetro, a probabilidade de alta nos futuros para outubro deve seguir em torno de 50%; se considerarem a queda do petróleo como melhora nos fatores inflacionários, aí sim os yields podem ceder ainda mais.
O lado dos dados também é fundamental. Com o mercado já precificando (posicionado) praticamente tudo entre política e posição, mesmo pequenas surpresas podem mudar a distribuição de apostas para curva de juros. Se os próximos dados de inflação e demanda vierem mais fracos que os 3,7% previstos pelo Fed, o mercado deve reduzir o peso de chance de novo aumento; se vierem dentro ou acima, a ancoragem dos 4,1% médios migrará do gráfico de pontos para curva de juros. O ouro reage a esse processo primeiro nos juros reais e no índice do dólar, antes da própria volatilidade do metal.
No médio e longo prazo, a compra oficial, demanda de investimento e dinâmica dos ETFs criam a base de estoque e alocação; no curto, a taxa do Fed, yields dos treasuries e índice do dólar definem a taxa de desconto. A presença dessas forças dos dois lados explica porque o ouro conseguiu se recuperar após a alta dos juros pelo Fed, mas segue com dificuldades de firmar a superação do patamar de US$ 4.400.





