
Após cinco anos de exploração e uma avaliação de 1 bilhão de dólares, por que ela “desistiu”?

Após cinco anos de existência, cerca de 180 milhões de dólares arrecadados em financiamento e uma avaliação que chegou perto de 1 bilhão de dólares, Farcaster admitiu oficialmente: o caminho das redes sociais Web3 não foi bem-sucedido.
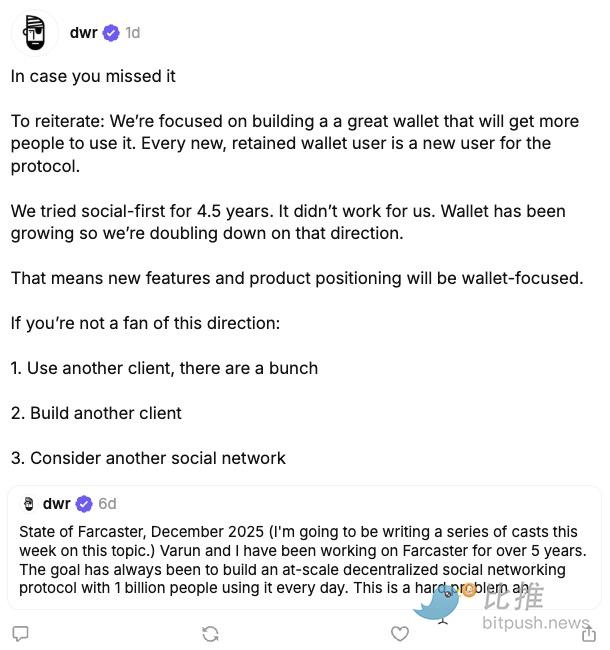
Recentemente, Dan Romero, cofundador da Farcaster, publicou uma série de posts na plataforma anunciando que a equipe irá abandonar a estratégia de produto centrada em “social” e passará a focar totalmente na direção de wallet (carteira). Segundo ele, essa não foi uma atualização voluntária, mas sim uma escolha forçada pela realidade após um longo período de tentativas.
“Tentamos priorizar o social por 4,5 anos, mas não funcionou.”
Essa constatação não significa apenas a transformação da Farcaster, mas também coloca novamente sob os holofotes os desafios estruturais das redes sociais Web3.
O abismo entre o ideal e a realidade: por que a Farcaster não conseguiu ser o “Twitter descentralizado”
A Farcaster nasceu em 2020, durante o auge da narrativa Web3. Ela buscava resolver três problemas centrais das plataformas sociais Web2:
-
Monopólio e censura das plataformas
-
Os dados dos usuários não pertencem a eles
-
Criadores não conseguem monetizar diretamente
A proposta de design era bastante idealista:
-
Descentralização na camada de protocolo
-
Clientes podem ser construídos livremente
-
Relações sociais on-chain e migráveis
Entre os vários projetos de “social descentralizado”, a Farcaster chegou a ser vista como o produto mais próximo do PMF. Especialmente após o sucesso do Warpcast em 2023, com a entrada de muitos KOLs do Crypto Twitter, parecia ser o protótipo da próxima geração de redes sociais.
No entanto, os problemas logo vieram à tona.
De acordo com as estatísticas de usuários ativos mensais (MAU) da Farcaster no Dune Analytics, a trajetória de crescimento de usuários da Farcaster apresenta um padrão muito claro, mas nada animador:
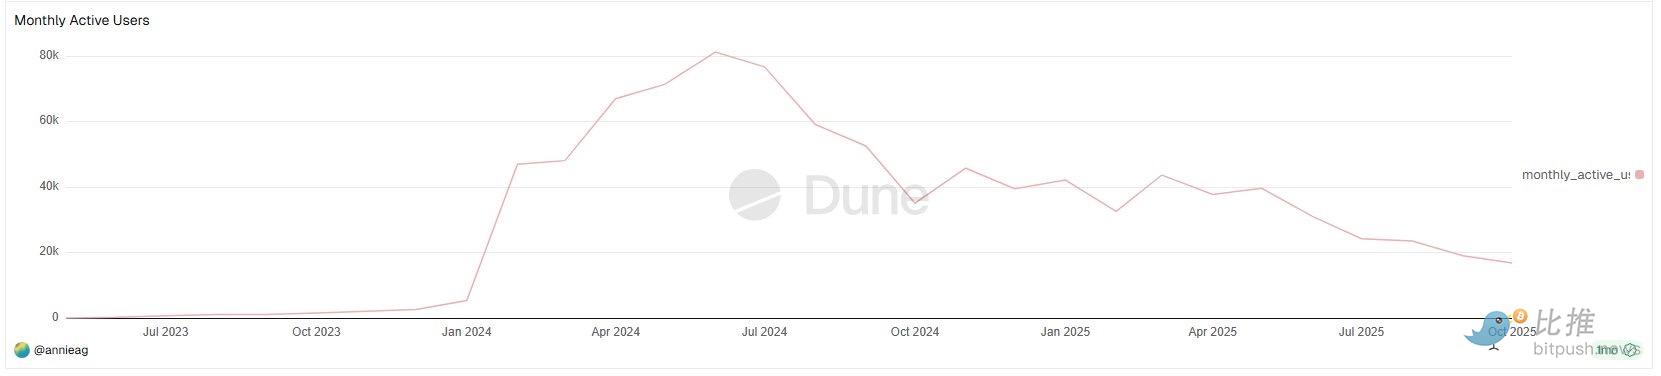
Durante a maior parte de 2023, os usuários ativos mensais da Farcaster eram praticamente insignificantes;
o verdadeiro ponto de virada ocorreu no início de 2024, quando o MAU saltou rapidamente de alguns milhares para cerca de 40–50 mil, chegando a quase 80 mil usuários ativos mensais em meados de 2024.
Esse foi o único momento de crescimento em escala real desde a fundação da Farcaster. Vale destacar que esse crescimento não ocorreu durante um bear market, mas sim em um período de grande atividade no ecossistema Base e de forte narrativa SocialFi.
Mas essa janela não durou muito.
A partir do segundo semestre de 2024, os dados de usuários ativos mensais começaram a cair visivelmente, apresentando uma tendência de queda oscilante ao longo do ano seguinte:
-
O MAU teve vários repiques, mas os picos foram cada vez menores
-
No segundo semestre de 2025, os usuários ativos mensais já haviam caído para menos de 20 mil
Na verdade, o crescimento da Farcaster nunca conseguiu “romper a bolha”, com uma base de usuários altamente homogênea:
-
Profissionais do setor cripto
-
VCs
-
Builders
-
Usuários Crypto Native
Para o usuário comum:
-
Barreira de entrada alta
-
Conteúdo social muito restrito ao círculo interno
-
A experiência de uso não supera X / Instagram
Isso fez com que a Farcaster nunca conseguisse formar um verdadeiro efeito de rede.
O KOL de DeFi, Ignas, afirmou no X (@DeFiIgnas) que a Farcaster “apenas admitiu o que todos já sentiam há muito tempo”:
A força do efeito de rede do X (antigo Twitter) é quase impossível de ser superada diretamente.
Isso não é uma questão de narrativa cripto, mas sim uma barreira estrutural dos produtos sociais. Do ponto de vista do produto, os problemas do lado social da Farcaster são bastante típicos:
-
O crescimento de usuários sempre ficou restrito ao público cripto nativo
-
Conteúdo altamente autocontido, difícil de transbordar
-
A monetização dos criadores e a retenção de usuários não geraram feedback positivo
Por isso, Ignas resumiu a nova estratégia da Farcaster em uma frase:
“É mais fácil adicionar social a uma wallet do que adicionar uma wallet a um produto social.”
Essa constatação, na essência, reconhece que “social não é a necessidade primária do Web3”.
“A bolha é confortável, mas os números são frios”
Se os dados de MAU respondem à pergunta “como a Farcaster está indo”, outra questão é: qual é o tamanho desse mercado?
O criador cripto Wiimee trouxe ao X um conjunto de dados comparativos bastante impactantes.
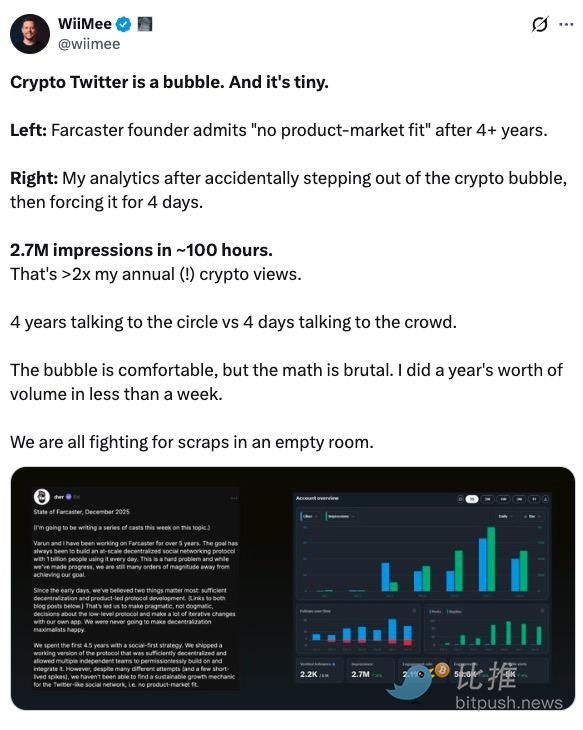
Após “acidentalmente sair da bolha do conteúdo cripto”, Wiimee produziu conteúdo para o público geral durante quatro dias consecutivos. Sua análise mostrou que, em cerca de 100 horas, obteve 2,7 milhões de impressões, mais que o dobro do total de visualizações de todo o seu conteúdo cripto em um ano.
Ele afirmou:
“Crypto Twitter é uma bolha, e é pequena. Falar para o círculo interno por quatro anos não se compara a falar para o público geral por quatro dias.”
Isso não é uma crítica direta à Farcaster, mas revela um problema mais profundo:
as redes sociais cripto são ecossistemas altamente autocontidos, com baixíssima capacidade de transbordamento. Quando conteúdo, relações e atenção ficam restritos ao mesmo grupo de usuários nativos, nem o design de protocolo mais sofisticado consegue romper o teto do mercado.
Isso faz com que o problema da Farcaster não seja “o produto não é bom o suficiente”, mas sim “não há pessoas suficientes no ecossistema”.
Wallet, por outro lado, encontrou o PMF
O que realmente mudou a visão interna da Farcaster não foi a reflexão sobre social, mas sim a validação inesperada do wallet.
No início de 2024, a Farcaster lançou uma wallet integrada ao aplicativo, inicialmente apenas como um complemento à experiência social. Mas, segundo os dados de uso, o crescimento, frequência e retenção da wallet foram claramente superiores ao módulo social.
Dan Romero destacou publicamente:
“Cada novo usuário de wallet que permanece é um novo usuário do protocolo.”
Essa frase já revela o núcleo lógico do ajuste de rota. A wallet não atende ao “desejo de se expressar”, mas sim a necessidades reais e rígidas de comportamento on-chain: transferências, negociações, assinaturas, interação com novos aplicativos.
Em outubro, a Farcaster adquiriu a ferramenta de emissão de tokens Clanker, movida por AI Agent, e começou a integrá-la ao sistema de wallet. Esse movimento foi visto como uma aposta clara da equipe na estratégia “wallet first”.
Do ponto de vista comercial, essa direção tem vantagens claras:
-
Maior frequência de uso
-
Caminho de monetização mais claro
-
Maior integração com o ecossistema on-chain
Em comparação, o social parece mais um complemento do que o motor de crescimento.
Apesar da estratégia de wallet ser sustentada pelos dados, surgiram controvérsias na comunidade.
Vários usuários de longa data deixaram claro que não são contra a wallet em si, mas se sentem desconfortáveis com a mudança cultural: de “usuários” redefinidos como “traders”, de “co-construtores” rotulados como “old guard”.
Isso expõe um problema real: quando a direção do produto muda, o sentimento da comunidade costuma ser mais difícil de migrar do que o roadmap. A camada de protocolo da Farcaster continua descentralizada, mas a escolha da direção do produto ainda está nas mãos da equipe. Essa tensão se intensifica durante a transição.
Romero depois admitiu falhas na comunicação, mas também deixou claro que a equipe já fez sua escolha.
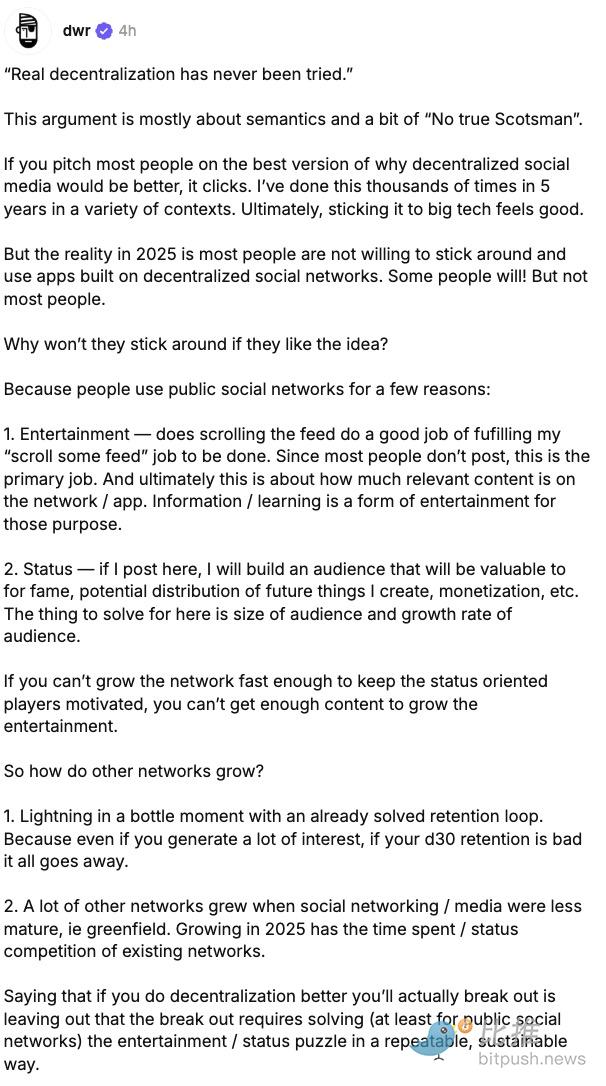
Isso não é arrogância, mas sim uma decisão comum em projetos de startups em estágios avançados. Nesse sentido, a Farcaster não abandonou o ideal social, mas sim a ilusão de que ele poderia escalar.
Talvez, como disse um observador:
“Primeiro, faça o usuário ficar pelo utilitário; só então o social terá espaço para existir.”
A escolha da Farcaster pode não ser a mais romântica, mas talvez seja a mais realista: integrar profundamente ferramentas financeiras nativas (wallet, trading, emissão) é o caminho prático para converter valor comercial sustentável.
Autor: Bootly
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Após o sucesso do Meta Muse, enfrenta-se o desafio da retenção: taxa de abertura inferior aos aplicativos tradicionais e monetização a longo prazo em teste
Desde o lançamento, o agente de IA Muse, da Meta, já foi baixado mais de 5,6 milhões de vezes e chegou a liderar a App Store da Apple. No entanto, sua taxa de abertura pelos usuários ainda é inferior à do Google, ChatGPT e outros aplicativos principais, e tanto a retenção quanto a frequência de uso ainda não acompanharam. Com base nisso, o BNP Paribas revisou para baixo as projeções de monetização de longo prazo do Muse, avaliando que, a curto prazo, dificilmente irá ameaçar plataformas verticais como e-commerce e turismo. O banco acredita que a futura comercialização dependerá do aumento do engajamento dos usuários e da validação de modelos como publicidade.
Bank of America: "Negociação por IA" é a "última linha de defesa" atual no mercado de títulos do Tesouro dos EUA
O Bank of America alertou que a narrativa sobre IA está servindo como um “amortecedor” de riscos macroeconômicos, suprimindo a volatilidade do mercado. O sentimento de FOMO impulsionado pela IA cria um efeito de "opção de venda de IA", tornando o mercado de ações quase indiferente às fortes oscilações do mercado de títulos. O Bank of America está preocupado que, caso a narrativa da IA sofra um revés, a revisão para baixo das expectativas de crescimento possa transformar uma crise no mercado de títulos em uma crise de mercado generalizada, ampliando simultaneamente todos os riscos macroeconômicos que estavam sendo suprimidos.

Preços de criptomoedas
Mais


