
Lucro do quarto trimestre da Array supera estimativas devido ao aumento das receitas

Array Digital Infrastructure, Inc. AD divulgou resultados sólidos para o quarto trimestre de 2025, com receitas e lucros superando as respectivas estimativas de consenso da Zacks. A empresa registrou crescimento da receita ano a ano, impulsionada pelo forte aumento nas receitas de aluguel de sites.
Lucro Líquido
A empresa registrou um prejuízo líquido de US$ 41,4 milhões ou uma perda de 48 centavos por ação, em comparação com um lucro líquido de US$ 11,7 milhões ou 13 centavos no mesmo trimestre do ano anterior. O resultado ficou acima da estimativa de consenso da Zacks de 32 centavos.
Para 2025, a empresa relatou um lucro líquido de US$ 169,7 milhões ou US$ 1,94 por ação, contra um prejuízo líquido de US$ 85,9 milhões ou US$ 1 por ação em 2024.
Preço, Consenso e Surpresa de EPS da Array Digital Infrastructure Inc.
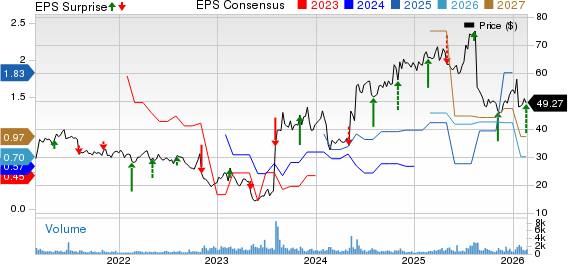
Gráfico de preço-consenso-eps-surpresa da Array Digital Infrastructure Inc. | Cotação da Array Digital Infrastructure Inc.
Receitas
A empresa gerou US$ 60,3 milhões em receitas operacionais, comparado a US$ 26,1 milhões no mesmo trimestre do ano anterior. O resultado superou a estimativa de consenso da Zacks de US$ 58 milhões.
Para 2025, a empresa reportou receitas de US$ 163 milhões, em comparação com US$ 102,9 milhões em 2024.
As receitas de aluguel de sites em caixa da Array aumentaram para US$ 54,99 milhões contra US$ 26,01 milhões há um ano. As receitas não monetárias de aluguel de sites subiram para US$ 5,19 milhões frente a US$ 0,64 milhões há um ano. Nas receitas de aluguel de sites, uma parcela significativa vem da T-Mobile, seguida pela AT&T e Verizon.
Detalhes Operacionais
O EBITDA ajustado no trimestre foi de US$ 52,1 milhões, acima dos US$ 24,5 milhões do mesmo período do ano anterior. O OIBDA ajustado foi de US$ 22,2 milhões, contra uma perda de OIBDA ajustada de US$ 16 milhões no trimestre do ano anterior. As despesas operacionais totais foram de US$ 51,7 milhões, uma redução de 6% ano a ano. A empresa reportou um lucro operacional de US$ 8,6 milhões contra uma perda operacional de US$ 29,1 milhões no mesmo trimestre do ano anterior.
Fluxo de Caixa e Liquidez
Em 2025, a Array gerou US$ 75,1 milhões em caixa proveniente de atividades operacionais – operações continuadas, em comparação com US$ 38,4 milhões no mesmo trimestre do ano anterior. Em 31 de dezembro de 2025, a empresa possuía US$ 113,4 milhões em caixa e equivalentes de caixa e US$ 670,3 milhões em dívida de longo prazo, em comparação com respectivos valores de US$ 143,7 milhões e US$ 1,2 bilhão em 2024.
Perspectivas
Para 2026, a projeção é que a empresa reporte receitas operacionais de US$ 200 a US$ 215 milhões. O OIBDA ajustado é esperado na faixa de US$ 50 a US$ 65 milhões. O EBITDA ajustado está previsto entre US$ 200 e US$ 215 milhões. Os investimentos em capital devem ficar entre US$ 25 e US$ 35 milhões.
Classificação Zacks
AD possui atualmente uma classificação Zacks #3 (Manter).
Ações para Considerar
Celestica Inc. CLS possui atualmente uma classificação Zacks #2 (Comprar). No último trimestre reportado, apresentou uma surpresa positiva de 8,62% nos lucros. Você pode ver a lista completa das ações com classificação #1 (Compra Forte) da Zacks aqui.
Com a crescente demanda por IA e infraestrutura em nuvem, a Celestica está bem posicionada para se beneficiar. Seu foco em mercados de maior margem, portfólio diversificado e sólidas capacidades de engenharia apoiam a produção escalável de soluções eletrônicas e de data center complexas. Suas fortes capacidades de pesquisa e desenvolvimento permitem fabricar eletrônicos em grande volume para múltiplas indústrias.
Ericsson ERIC possui atualmente uma classificação Zacks #2. No último trimestre reportado, apresentou uma surpresa positiva de 17,39% nos lucros.
A Ericsson deve se beneficiar dos investimentos globais contínuos em 5G. Seu portfólio competitivo em 5G e o foco disciplinado em custos sustentam sua liderança em redes, enquanto a expansão das ofertas corporativas e de redes privadas cria novas oportunidades de crescimento. A empresa segue com seu plano de se tornar uma provedora líder de infraestrutura móvel. Inovações contínuas e parcerias devem fortalecer ainda mais sua posição no mercado de infraestrutura sem fio.
Ubiquiti Inc. UI atualmente possui uma classificação Zacks #2. No último trimestre reportado, apresentou uma surpresa positiva de 38,08% nos lucros.
A empresa oferece um amplo portfólio de soluções de rede para empresas e provedores de serviços. Seu modelo de negócios eficiente e flexível apoia margens saudáveis e expansão escalável. A empresa segue investindo em pesquisa e desenvolvimento para lançar produtos inovadores de rede e tecnologias avançadas. O forte gerenciamento de canais e uma ampla rede global de distribuidores melhoram a visibilidade da demanda e o controle de estoque.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Hollywood planeja o "retorno da produção cinematográfica"! A "aterrissagem suave" da economia dos EUA traz um plano de incentivo de 249,1 bilhões de dólares para o setor audiovisual
Um estudo mostra que os incentivos do governo federal para a produção de filmes e televisão gerarão uma receita de 249,1 bilhões de dólares para a economia dos Estados Unidos até 2035, além de criar 143.500 empregos em tempo integral. A Associação de Cinema dos Estados Unidos tem trabalhado em conjunto com sindicatos de Hollywood para lançar uma campanha em prol de incentivos nacionais, visando melhorar a competitividade em relação a mercados como o Reino Unido e a Austrália.

Alta de juros "dovish" esta noite?
O Federal Reserve deve aumentar as taxas de juros nesta noite, mas o ponto crucial é "o que será dito após o aumento". O Citi classificou esta decisão como um "ajuste fino", indicando que não há uma necessidade obrigatória de aumentos futuros, mas alertou que, caso o presidente Powell não forneça orientações claras, isso poderá causar grande volatilidade no mercado. Já o Goldman Sachs afirmou que este aumento de juros carece de base econômica suficiente, que a inflação é apenas um fator pontual, e prevê que será um "aumento sem sinalização".
JPMorgan: “Impacto do código aberto” e “segurança de IA” não são problemas, ainda há espaço para gastos de capital nos próximos dois anos e equipamentos de semicondutores serão o “novo gargalo”
O JPMorgan acredita que os modelos de código aberto não representam uma ameaça, que as perturbações regulatórias são de curto prazo e que a alavancagem dos provedores de nuvem ainda é baixa — ou seja, os fundamentos dos investimentos em poder computacional permanecem inalterados. O banco prevê que os gastos de capital das sete maiores empresas de tecnologia dispararão de US$ 443 bilhões em 2025 para US$ 1,577 trilhão em 2027. Os equipamentos de semicondutores serão o principal gargalo da cadeia de suprimentos, e tanto as foundries quanto o empacotamento avançado de chips entrarão em um novo ciclo de aumentos de preços.
Preços de criptomoedas
Mais


