
Ouro: o melhor ativo em tempos de estagflação

Sob o impacto de duas crises do petróleo nas décadas de 1970 e 1980, a economia dos Estados Unidos entrou em estagflação profunda duas vezes: a inflação média da década de 1970 alcançou 6,4%, com o CPI chegando perto de 15% em 1980, enquanto o crescimento econômico permaneceu fraco e caiu em recessão várias vezes.
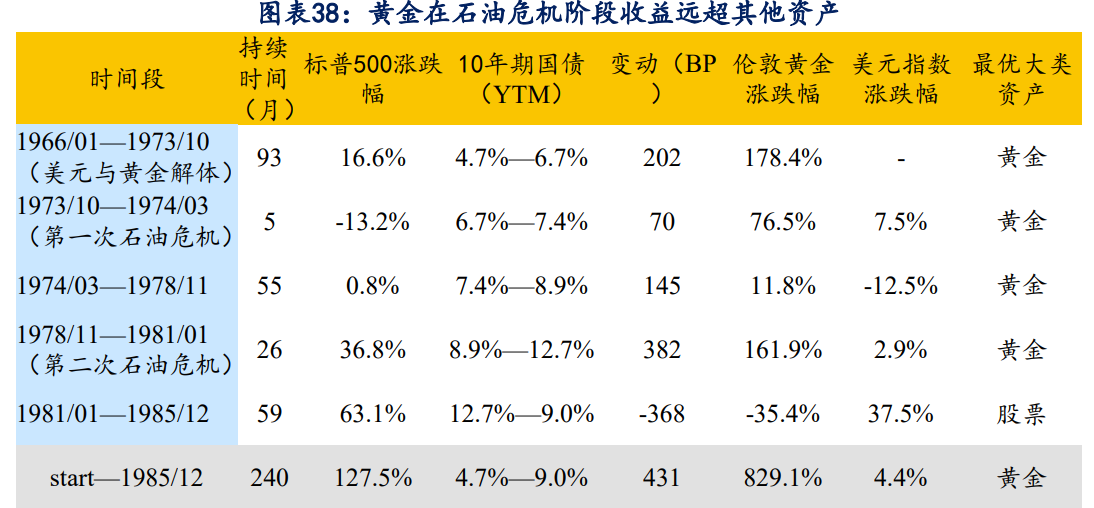
Durante esse período, a performance das principais classes de ativos se dividiu de maneira significativa. Entre 1966 e 1985, o ouro spot de Londres acumulou uma alta de 829,1%. Após descontar os efeitos da inflação, o ouro foi um dos poucos ativos que conseguiram gerar retornos reais positivos, enquanto as ações e títulos tiveram retornos reais negativos durante o mesmo período.
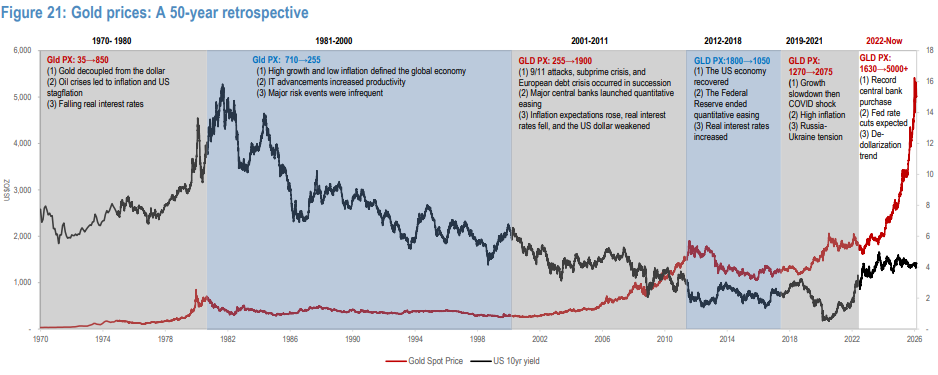
É importante destacar que o bull market do ouro durante a estagflação não foi uma alta unilateral, mas apresentava fases de choque, correção e aceleração: na primeira fase (1971-1974), choques sistêmicos impulsionaram uma rápida reavaliação do ouro; durante a primeira crise do petróleo em 1973-1974, o ouro subiu 76,5%. Na segunda fase (1975-1976), sob políticas de aperto e breve recuperação econômica, o ouro sofreu uma forte correção. De março de 1975 a maio de 1976, com sinais de breve recuperação econômica, o ouro passou por uma correção significativa de 29,2%. Na terceira fase (1977-1980), com inflação descontrolada e taxas reais profundamente negativas, o ouro entrou em uma onda principal de alta. Durante a segunda crise do petróleo de 1978-1980, o ouro disparou 161,9%.
Especialmente após o topo temporário em 1974, embora o ouro tenha subido cerca de sete vezes nos sete anos seguintes, durante esse processo o ativo enfrentou correções bruscas de 29%, 24%, 45% e 20%.
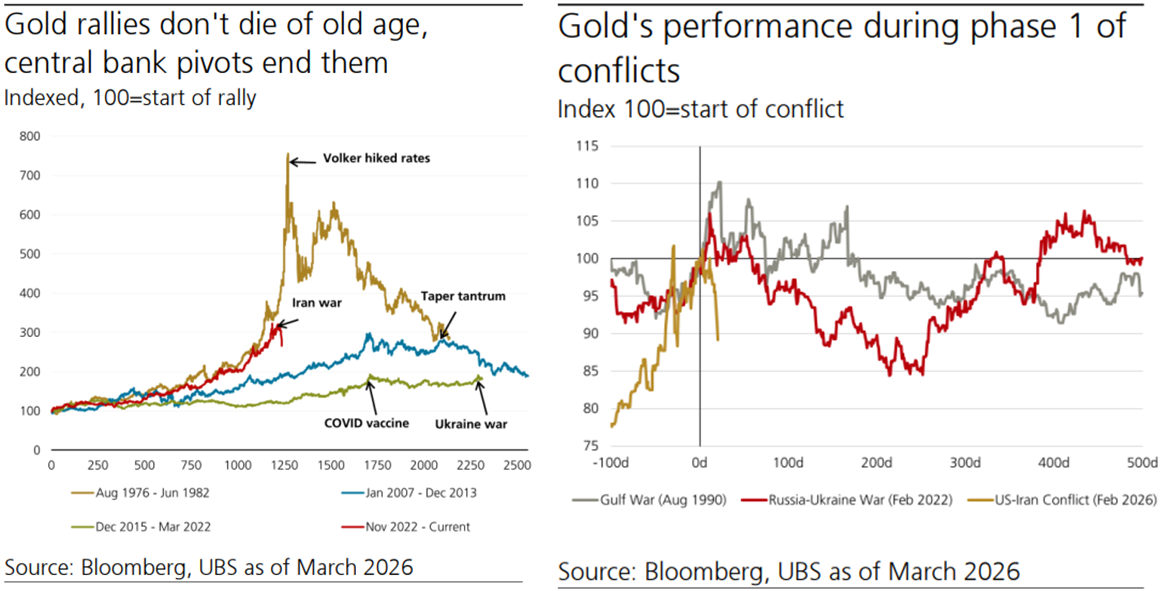
O ouro, em um ambiente de estagflação, possui propriedades duplas de proteção contra inflação e contra repressão de taxas reais, sendo um dos poucos ativos capazes de superar choques macroeconômicos. No entanto, sua vantagem de segurança se manifesta mais em características de sequência temporal: no início da estagflação, o aperto da liquidez e expectativas de alta de juros geralmente pressionam o ouro; já na fase intermediária ou final, conforme o crescimento se deteriora, as políticas se tornam mais flexíveis e as taxas reais caem, o ouro entra em sua onda principal de valorização.
Atualmente, o mercado está transitando de um cenário dominado pelo risco de inflação para um estágio de leve estagflação. Anteriormente, sob expectativas de alta de juros e pressão de liquidez, o ouro sofreu forte venda (consulte 18 de março "Fracasso na marca de 5000: Por que o ouro não se beneficiou da crise geopolítica?"). Se o preço do petróleo continuar subindo, o mercado precificará a estagflação e a recessão, e a característica de proteção do ouro se tornará cada vez mais evidente. Portanto, a recente queda acentuada do ouro é uma reinterpretação típica da primeira fase do trade de estagflação, causada pela venda indiscriminada impulsionada pelo aperto da liquidez.
Os principais motores do bull market do ouro nos anos 1970
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Diretor de fundos de hedge da Goldman Sachs: "Opções com prazo zero" estão suprimindo a volatilidade das ações americanas, tecnologia e energia continuam sendo as melhores escolhas
O S&P 500 teve uma volatilidade intradiária inferior a 1% por 27 sessões consecutivas, estabelecendo o recorde de menor volatilidade desde a pandemia. A Goldman Sachs alerta que essa "calmaria" é resultado de estratégias de opções de zero dias que mantêm o mercado artificialmente estável; quando surgir um catalisador, a energia da volatilidade comprimida será liberada de forma concentrada. Ao mesmo tempo, aumentam as expectativas de elevação dos juros em setembro, o sentimento atinge o ponto mais baixo do ano e os riscos de sustentabilidade fiscal permanecem elevados — quanto tempo essa água prestes a ferver ainda vai demorar para entrar em ebulição?
Uma nova tempestade de vendas está chegando? O rival da alta do mercado de IA finalmente aparece – o “âncora do preço de ativos globais” ultrapassa o superlimite de 5%.
Após o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassar novamente o importante nível de 5%, é mais provável que se inicie um período de disputa prolongada em níveis elevados e aceleração da diferenciação de desempenho dos ativos. Especialmente antes que haja um alívio claro do choque energético e do expressivo déficit fiscal dos EUA em contínua expansão, ainda não estão plenamente reunidas as condições para replicar rapidamente a forte queda nos rendimentos observada no final de 2023.

Anthropic publica novamente: Como será a economia na era da IA?
A equipe de economia da Anthropic lançou um modelo de cenários econômicos para a IA, centrado em três roteiros: crescimento gradual moderado, transformação significativa que dobra o PIB e um cenário extremo com aumento anual de 15%, mas grande desemprego de trabalhadores do conhecimento. O modelo considera o trabalho como “pacotes de tarefas” e analisa os efeitos da IA na ampliação e substituição de diversos tipos de tarefas. A Anthropic destaca que o panorama econômico de 2030 não está decidido e que o essencial será garantir que os benefícios da IA sejam amplamente compartilhados.
"Novo órgão de comunicação da Federal Reserve": Walsh não tem alternativa quanto ao aumento das taxas, a confiança de Trump está sendo testada
Nick Timiraos acredita que, após o CPI de agosto superar as expectativas, a probabilidade de aumento de juros pelo Federal Reserve nesta semana disparou, e a postura dura de Waller em relação à inflação deixou-o praticamente “sem saída”. Se o aumento ocorrer sete semanas antes das eleições, a decisão de Waller será um teste direto de quanto tempo a “confiança” de Trump nele pode durar. Antes, Waller mantinha o equilíbrio entre a Casa Branca e o Federal Reserve com a tática de “falar menos e evitar provocações”, mas após esta reunião, o silêncio não será mais seu escudo.
Preços de criptomoedas
Mais


