
O que esperar do relatório trimestral da Alibaba? Prejuízo do varejo instantâneo pode ser reduzido pela metade e crescimento dos negócios em nuvem pode ultrapassar 40%

A Alibaba irá divulgar os resultados do quarto trimestre do ano fiscal de 2026 (equivalente ao primeiro trimestre de 2026) em maio. Na véspera da divulgação do balanço, três grandes bancos de investimento — Morgan Stanley, HSBC e Nomura — lançaram relatórios de prévia, com análises bastante convergentes: espera-se que o crescimento dos negócios em nuvem acelere para mais de 40%, o prejuízo do varejo instantâneo (QC) marque uma virada clara, enquanto o investimento contínuo no modelo Qwen representa a maior pressão sobre os resultados deste trimestre.
As três instituições mantêm a recomendação de compra, com preços-alvo na faixa de US$ 172 a US$ 200; em relação ao preço atual de cerca de US$ 120, o potencial de valorização supera 40%. Para os investidores, a questão central deste trimestre não é se o lucro de curto prazo será forte, mas sim se a Alibaba conseguirá cumprir a dupla promessa de "redução de perdas + aceleração da nuvem".
Negócios em nuvem aceleram para 40%, Monetização de MaaS é o maior potencial de médio prazo
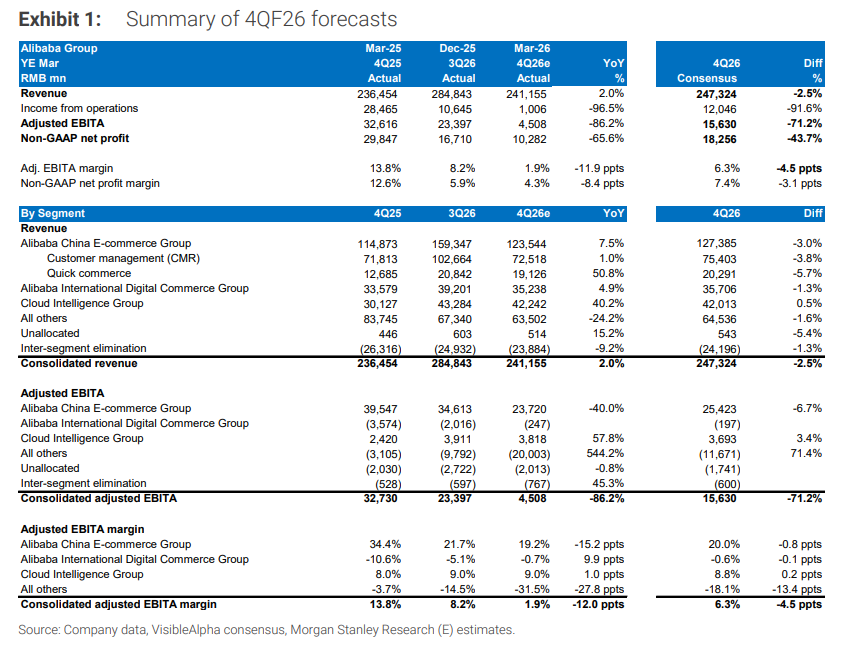
A Morgan Stanley prevê que a receita da Alibaba Cloud no quarto trimestre crescerá mais de 40%, acima dos 36% do trimestre anterior, com margem EBITA estável em 9%.
O impulso é duplo: o efeito de aumento recente dos preços dos serviços de nuvem sustenta o crescimento de curto prazo, enquanto MaaS (Model as a Service) constrói o caminho para o médio prazo — estima-se que a participação da receita de MaaS possa subir de menos de 10% atualmente para mais de 50% em cinco anos. A meta de longo prazo da gestão para a margem EBITA dos negócios em nuvem é de 20%, muito acima do atual dígito único alto, indicando amplo espaço para ganhos.
A participação do uso de tokens do Qwen no mercado corporativo chinês saltou de 18% na primeira metade de 2025 para 32% na segunda metade, liderando todos os modelos.
Dados do HSBC mostram que o Qwen App atingiu 223 milhões de usuários ativos mensais em fevereiro de 2026, com uma taxa de retenção de usuários em 30 dias de 39%. A barreira para clientes corporativos continua aumentando.
Roteiro claro para redução de perdas no varejo instantâneo; "pico de guerra" já foi superado
A Morgan Stanley estima que o prejuízo do varejo instantâneo no quarto trimestre foi de cerca de 18 bilhões de yuans, reduzindo em relação à estimativa de 22 bilhões de yuans do trimestre anterior.
A gestão definiu como meta reduzir pela metade o prejuízo anual do FY27 em relação ao FY26 (Morgan Stanley estima prejuízos de QC de 86 bilhões de yuans em FY26, com objetivo de cair para cerca de 43 bilhões em FY27), pela metade novamente em FY28 e alcançar equilíbrio entre receitas e despesas em FY29.
Nomura também prevê que o prejuízo de QC será reduzido para cerca de 43 bilhões de yuans em FY27. As três instituições concordam: o "período mais intenso de disputa" já passou — com a posição de mercado estabilizada, a Alibaba está mudando o foco de "ganhar participação" para "aumentar eficiência", o que deve aliviar marginalmente os negócios de entrega da Meituan.
Aceleração no crescimento do CMR, ajuste contábil causa distorção visual
Os bancos de investimento projetam que a receita de gerenciamento de clientes (CMR) da divisão de e-commerce da Alibaba na China cresceu cerca de 7% no quarto trimestre na base comparável ano a ano, recuperando fortemente em relação ao 1% do trimestre anterior, confirmando a transmissão positiva dos dados de consumo de janeiro-fevereiro.
No entanto, devido à reclassificação a partir deste trimestre dos incentivos da plataforma para grandes comerciantes como uma "dedução" em CMR e não mais como despesas de marketing, o crescimento reportado do CMR é de apenas 1%, estimando o HSBC uma diferença de cerca de 6 pontos percentuais por conta desse ajuste.
Excluindo o varejo instantâneo, prevê-se que o EBITA da divisão de e-commerce fique praticamente estável ano a ano, uma melhora clara em relação à queda de cerca de -7% no trimestre anterior.
Faixa de preço-alvo dos três bancos: US$ 172—200; monetização de IA ainda não precificada adequadamente
Embora haja diferenças nos preços-alvo das três instituições, a lógica para recomendação de compra é semelhante.
A Morgan Stanley mantém rating de overweight e preço-alvo de US$ 180, baseado no modelo DCF (WACC 10%, taxa de crescimento perpétuo de 3%), equivalente a um múltiplo de 23 vezes o P/L não-GAAP para FY28, em comparação com cerca de 16 vezes atualmente — existe um prêmio significativo. Ao mesmo tempo, as projeções de EBITA ajustado para FY26 e FY27 foram reduzidas em 7% e 12%, respectivamente, refletindo principalmente os investimentos acima do previsto em Qwen.
O HSBC reduziu ligeiramente o preço-alvo de US$ 180 para US$ 172, também devido ao aumento da estimativa de prejuízo em "outros negócios". A Nomura mantém preço-alvo de US$ 200, correspondendo a um múltiplo de 20 vezes o P/L para FY28.
O consenso das três instituições: o caminho de monetização da IA está cada vez mais definido, o cronograma para redução de perdas no varejo instantâneo já está traçado, e a avaliação atual ainda não precifica adequadamente essas duas lógicas centrais.
~~~~~~~~~~~~~~~~~~~~~~~~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Por trás da aparente calma dos índices de ações dos EUA, há correntes subjacentes: Sócio da Goldman Sachs revela quatro principais fatores que impulsionam o mercado
O sócio da Goldman Sachs, Bobby Molavi, destacou que a incerteza regulatória sobre IA, o preço do petróleo ultrapassando US$100, o rendimento dos títulos do Tesouro dos EUA superando 5% e as divergências nas políticas do Federal Reserve estão simultaneamente aumentando os riscos de inflação e de taxas de juros. Isso pressionou as negociações de IA e de momentum, antes dominantes, levando o capital a migrar para os setores de software, defesa e energia, acelerando a reavaliação interna do mercado.
A Câmara dos Deputados dos Estados Unidos deve votar na quarta-feira um novo regulamento sobre o uso de eletricidade: exige que os data centers assumam o custo incremental de energia, visando impedir que os gigantes da tecnologia repassem despesas de eletricidade.
A Câmara dos Deputados dos Estados Unidos deverá votar já nesta quarta-feira, horário local, um projeto de lei bipartidário destinado a conter o aumento das tarifas de eletricidade relacionadas à expansão dos data centers para apoiar a inteligência artificial.

Prévia do mercado de ações dos EUA | Futuros dos três principais índices sobem, preços do petróleo caem, decisão importante sobre taxas de juros do Federal Reserve chega hoje à noite
Em 16 de setembro (quarta-feira), antes da abertura do mercado, os futuros dos três principais índices de ações dos EUA subiram juntos.

Após o entusiasmo dos investidores diminuir, o mercado de ações sul-coreano entra em estagnação! O volume de negociações cai para o nível mais baixo do ano e o índice de 7.000 pontos permanece instável
Com o entusiasmo dos investidores diminuindo, o volume de negociações do mercado de ações sul-coreano caiu para o nível mais baixo deste ano, indicando que o mercado de ações da Coreia do Sul, impulsionado pela inteligência artificial (IA), pode ter dificuldade em retornar aos picos anteriores.

Preços de criptomoedas
Mais


