
Schroders saiu em maio e voltou em agosto; nem as altas taxas de juros conseguiram impedir esta tendência estrutural do ouro

Relatório Huixun, 3 de setembro—— Schroders realizou lucro e saiu do ouro em maio, mas no final de agosto elevou sua classificação para positiva e voltou a construir posição. Apesar do alto rendimento real e da queda do preço do ouro após o discurso agressivo de Warsh, a empresa ainda considera que o retorno de risco de médio prazo é atraente, devido à forte demanda estrutural, posições especulativas mais limpas e preocupações contínuas com inflação, dívida soberana e estabilidade monetária. Vale ressaltar que a lógica estrutural do investimento em ouro está se tornando cada vez mais independente das relações macroeconômicas de curto prazo como taxas de juros e dólar, com a demanda de bancos centrais e grandes países asiáticos atuando como principal suporte.
Após ter realizado lucro em maio e adotado uma postura de espera, os analistas da Schroders anunciaram no final de agosto uma visão mais positiva para o ouro, reconstruindo sua posição em metais preciosos. A gestora de ativos, sediada em Londres, afirmou que, apesar do alto rendimento real e da recente alta do ouro, as oportunidades de médio prazo estão se tornando cada vez mais atraentes.
Da saída ao retorno: Três fatores levaram à mudança
No panorama multi-ativos mais recente, a Schroders elevou a classificação do ouro para positiva, destacando a combinação de três fatores: forte demanda estrutural, melhoria nas posições especulativas e contínuas preocupações com inflação, dívida soberana e estabilidade monetária. A gestora afirmou: "O rendimento real elevado, a recuperação da demanda institucional e as posições dos investidores de curto prazo mais limpas nos motivaram a retornar ao ouro. Apesar da recente recuperação dos preços, acreditamos que essa posição pode oferecer uma oportunidade atrativa de risco-retorno de médio prazo."
No momento em que a Schroders volta a apostar no ouro, os preços do metal voltam a se valorizar devido ao aumento das preocupações do mercado com o crescimento insustentável da dívida americana, reacendendo a pressão vendedora sobre o dólar. Ao mesmo tempo, com o presidente do Federal Reserve Kevin Warsh reafirmando seu compromisso com a estabilidade de preços e a meta de inflação de 2% do banco central, o ouro recuou significativamente de suas máximas recentes. Ainda assim, o metal permanece bem acima dos níveis mínimos de julho.
Por que entrar contra o vento?
A posição otimista da Schroders sobre o ouro chama atenção porque seus analistas continuam positivos em relação à economia global e aos ativos de risco. A gestora mantém preferência por ações e uma postura pró-cíclica. Ao mesmo tempo, a Schroders afirma que o aumento do rendimento real melhorou a avaliação dos títulos do Tesouro americano. Tradicionalmente, o aumento do rendimento real eleva o custo de oportunidade do ouro, já que os metais preciosos não oferecem retorno. Porém, ao decidir retornar ao ouro, a Schroders sugere que outros fatores fundamentais são fortes o suficiente para compensar esse vento contrário tradicional.
A empresa também espera que a resiliência da economia dos EUA leve o Federal Reserve a manter a postura contracionista. A Schroders observa que o mercado precifica atualmente apenas um aperto monetário adicional limitado e, se seu cenário positivo para a economia se concretizar, haverá espaço para mais altas de juros. Ao mesmo tempo, a gestora voltou a montar posições compradas em dólar contra iene, franco suíço e outras moedas de baixo rendimento.
Por que a Schroders continua otimista?
Essa combinação é tradicionalmente desfavorável ao ouro: alto rendimento real, perspectiva de aumento dos juros americanos e dólar fortalecido. Mas a Schroders aumentou sua exposição a metais preciosos. Esse descompasso sugere que
Nos últimos anos, a demanda dos bancos centrais tem sido um dos pilares mais importantes de suporte ao ouro, já que gestores de reservas buscam diversificar suas posições. A Schroders também destaca que a demanda de grandes países asiáticos é outra fonte estrutural de suporte. Ao mesmo tempo, preocupações com dívida soberana e estabilidade monetária continuam a fortalecer o papel do ouro como ativo monetário e ferramenta de diversificação de portfólio. Se grandes déficits fiscais acabarem enfraquecendo a confiança dos investidores na dívida governamental ou na independência da política monetária, esses riscos podem se tornar ainda mais relevantes.
A perspectiva positiva da Schroders para o ouro também está alinhada à sua visão construtiva para commodities em geral. Além do ouro, a empresa mantém visão otimista para energia e metais industriais, mantendo exposição a recursos naturais via mineradoras globais e produtores de energia. Apesar do otimismo com o crescimento global, a Schroders destaca aceleração inflacionária e deterioração significativa da atividade econômica como dois grandes riscos para sua perspectiva, ambos cenários que, em última análise, podem reforçar o apelo do ouro como diversificação.
Conclusão
A decisão da Schroders é bastante emblemática: ao mesmo tempo em que aumenta exposição ao dólar, aposta nos treasuries americanos e prefere ações, a empresa também retorna ao ouro. À primeira vista parece contraditório, mas aponta para um julgamento mais profundo: a lógica estrutural do investimento em ouro já não depende mais da queda dos juros ou do rendimento real. Sob o triplo vento contrário de alto rendimento real, dólar forte e expectativa de alta de juros, a demanda de bancos centrais e grandes países asiáticos, além das preocupações com dívida e estabilidade monetária, estão construindo para o ouro uma nova trilha, independente da volatilidade macro de curto prazo. Para os investidores, o sinal da Schroders talvez seja: os motivos para manter ouro mudaram.
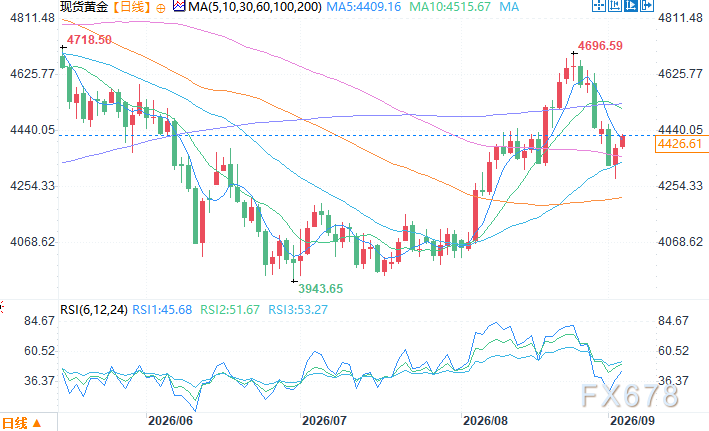
Gráfico diário do ouro à vista Fonte: Yihuitong
Em 3 de setembro às 11h27, o ouro à vista era cotado a 4.427,21 dólares por onça
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Os fundos de hedge acabaram de reconstruir posições compradas em tecnologia, mas o suporte chave do Nasdaq já começou a enfraquecer
O índice Nasdaq 100 está se aproximando da faixa inferior da zona de consolidação de vários meses; os futuros romperam a linha de tendência de alta e a média móvel de 100 dias, indicando fraqueza técnica. Hedge funds haviam comprado massivamente ações de tecnologia, com posições concentradas aumentando o risco de queda. Controvérsias sobre a segurança da IA e riscos de fornecimento de energia atuam como catalisadores duplos. Se o suporte chave for perdido e o mercado permanecer com baixa percepção de risco, a volatilidade pode ser reavaliada.
O rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassa 5%! "Profeta" alerta: a liquidação ainda não acabou
Steven Barrow, chefe de estratégia G10 do Standard Bank, que foi o primeiro a prever 5% em fevereiro deste ano, elevou sua previsão para o rendimento dos títulos do Tesouro dos EUA de 10 anos para 5,2% até o final do ano e espera que suba ainda mais para 5,3% no primeiro trimestre de 2027. Ele afirmou que as pressões nas cadeias de suprimentos, as mudanças climáticas e as restrições da política de imigração dos EUA na oferta de mão de obra estão se tornando mais fortes do que nunca. Ao mesmo tempo, o índice do dólar registrou um ganho diário máximo de 0,6%, podendo alcançar seu melhor desempenho diário desde 17 de junho.
Avançando contra a tempestade de "desaceleração da IA"? Rumores indicam que a Kioxia planeja levantar pelo menos 10 bilhões de dólares em uma oferta pública inicial nos EUA
Kioxia está supostamente considerando levantar US$ 10 bilhões por meio de uma oferta pública nos Estados Unidos.

A construção de poder computacional AI está mudando de "falta de energia" para "falta de pessoas": modularização em ascensão, Schneider, Vertiv e Eaton recebem novas oportunidades
Recentemente, a Bernstein publicou um relatório de pesquisa apontando que, diante da rápida expansão da capacidade computacional da IA, o principal fator limitante para o desenvolvimento dos centros de dados está passando por uma mudança.

Preços de criptomoedas
Mais


