
A intervenção do Tesouro dos EUA no mercado de títulos falha, por que o ouro se tornou o maior vencedor?

Relatório de câmbio, 4 de setembro—— O Departamento do Tesouro dos Estados Unidos realizou recentemente duas rodadas de intervenções robustas sobre o iene e os rendimentos dos títulos de longo prazo, provocando grande agitação no mercado, mas não conseguindo resolver as questões fundamentais do dólar e da dívida. Adrian Day, presidente da Adrian Day Asset Management, aponta que as intervenções são apenas paliativas e que a crise profunda do desequilíbrio entre oferta e demanda dos títulos do Tesouro americano e a fuga dos compradores continuam a se agravar. Diante de um impasse na dívida e expectativa de o Fed ter que dar suporte, o ouro se tornará, segundo ele, o refúgio final da confiança do mercado. Na verdade, as intervenções do governo americano confirmam por vias opostas a tese de alta de longo prazo para o ouro.
Recentemente, o Departamento do Tesouro dos EUA aplicou dois fortes golpes, tentando estabilizar o mercado turbulento através da intervenção sobre o câmbio do iene e sobre os rendimentos dos títulos de longo prazo. Porém, essas medidas supostamente vigorosas não conseguem ocultar as fissuras profundas na credibilidade do dólar e no sistema da dívida.
Quando intervenções de curto prazo não conseguem curar doenças estruturais, o foco do mercado se desloca silenciosamente para o ouro. Nesse jogo repleto de incertezas, por que o ouro é visto como o elemento definitivo de ruptura? A análise aprofundada de Adrian Day, presidente da Adrian Day Asset Management, revela a dura verdade por trás desse cenário nebuloso.
Intervenção inútil: grande impacto não esconde a falha central
Apesar das recentes medidas do Departamento do Tesouro dos EUA para intervir no câmbio do iene e nos rendimentos dos títulos de longo prazo, tentando estabilizar o mercado, na visão de Adrian Day, tais ações praticamente nada fizeram para resolver os problemas essenciais do dólar e da dívida pública.
Day observa que, apesar das declarações do secretário Scott Bessent terem dominado as manchetes globais, o impacto duradouro nas áreas realmente críticas foi mínimo. Ele ressalta que essas intervenções não conseguiram dar um impulso substancial ao mercado dos Treasuries, e que os efeitos evaporaram rapidamente após alguns dias, tal como a intervenção no iene no fim de julho. É importante notar que a movimentação do mercado em agosto foi marcada exatamente por essas duas intervenções, expondo de forma dramática a natureza pontual e limitada dessas medidas.
Paradoxo lógico: programa de recompra não resolve crise de liquidez
Sobre a decisão recente de Bessent de pelo menos dobrar o volume das recompras de títulos de longo prazo, Day considera que há uma lógica confusa por trás dessa medida. Durante o governo de Janet Yellen já existia um mecanismo de recompra para gerenciar a liquidez desses títulos, e, portanto, a decisão de Bessent é, na essência, apenas uma continuação da política anterior. Segundo Day, diante do vasto mercado de Treasuries, o valor de US$ 4 bilhões em recompras é modesto, sendo a diretriz da política o fator que realmente afeta o mercado.
Day aprofunda sua análise afirmando que o argumento do Tesouro de aumentar a liquidez dos títulos de longo prazo não se sustenta. Ao recomprar e cancelar títulos, na prática, o Tesouro está reduzindo a liquidez do mercado, facilitando momentaneamente a venda para donos ansiosos, sem alterar o núcleo da estrutura de oferta e demanda. Pior ainda, enquanto recompra títulos de longo prazo, o Tesouro aumenta a emissão dos de curto prazo, mantendo praticamente inalterado o volume total no mercado.
Saída dos compradores: crise estrutural impulsiona motivo das intervenções
Day ressalta que o motivo fundamental do Tesouro para intervir no câmbio do iene é a persistente fraqueza na demanda por títulos dos EUA. O fortalecimento do iene visa, principalmente, desestimular os detentores japoneses a vender seus Treasuries – esse é o objetivo primordial da intervenção. Porém, a fuga dos compradores de títulos americanos não é recente e só tem piorado ano a ano.
Considerando a estrutura dos compradores, desde o início da guerra Rússia-Ucrânia, a Rússia parou de comprar Treasuries ao ser excluída do sistema do dólar. Países asiáticos também vêm reduzindo suas reservas em Treasuries progressivamente, e o governo japonês também estava vendendo títulos americanos entre maio e junho. A saída desses grandes compradores tradicionais criou um enorme vácuo na demanda, e mesmo o programa de recompra não é capaz de reverter o sério desbalanceamento estrutural entre oferta e demanda, algo impossível de ser resolvido por intervenções de curto prazo.
Ouro como refúgio: sinal de intervenção impulsiona preço do ouro
Para Day, o mais preocupante nas declarações de Bessent não é o limite mínimo de US$ 4 bilhões, mas sim a ausência de um limite máximo, revelando incerteza política.
Day enfatiza que, embora as intervenções possam reduzir temporariamente os rendimentos dos Treasuries e a cotação do dólar, beneficiando o ouro, sua própria existência revela a fraqueza dos EUA em vender títulos a preços razoáveis. Caso não resolva o problema da dívida e não possa equilibrar as contas cortando gastos ou aumentando impostos, o Fed acabará tendo que comprar títulos, levando à desvalorização do dólar. Portanto, as intervenções do governo transmitem um sinal oposto ao pretendido, isto é, a falta de confiança do mercado.
Considerações finais
As medidas de intervenção do Tesouro dos EUA, diante do desequilíbrio entre oferta e demanda dos Treasuries e da redução do grupo de compradores, mostram-se ineficazes. Apesar de provocarem alguma volatilidade no mercado a curto prazo, não conseguem mascarar a crise estrutural profunda do dólar e do sistema da dívida.
A análise de Adrian Day revela uma dura verdade: quando a intervenção se torna rotina, isso é sintoma de fraqueza. Diante da impossibilidade de solucionar a questão da dívida e da expectativa de relaxamento da política monetária, o ouro, graças ao seu perfil de refúgio, ganha uma sustentação de valor de longo prazo, tornando-se o porto seguro mais certo em meio à turbulência do mercado.
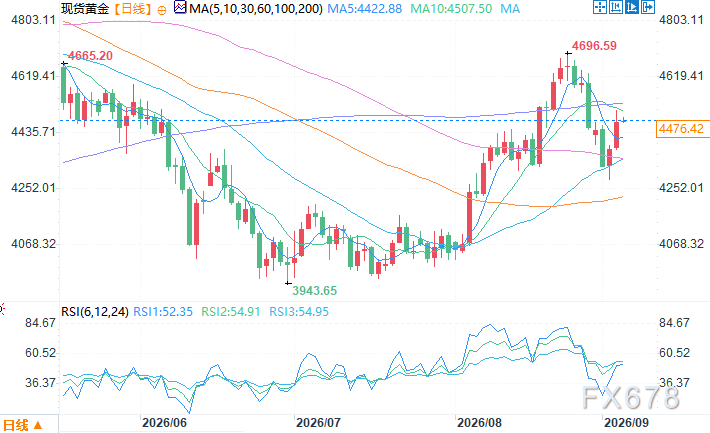
Gráfico diário do ouro à vista – Fonte: YiHuitong
Fuso horário UTC+8, 4 de setembro, 11:07 – Ouro à vista cotado a US$ 4.474,42/oz
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Banco Central do Reino Unido mantém taxa de juros inalterada e reduz ritmo de enxugamento do balanço acima do esperado
O Banco Central do Reino Unido anunciou nesta quinta-feira que manterá a taxa de juros básica em 3,75%, conforme esperado pelo mercado.
Importância superior à decisão de taxa de juros! Investidores em títulos estão atentos ao plano de QT do Banco Central do Reino Unido
Para os investidores de títulos, eles estão mais atentos ao plano de aperto quantitativo (QT) do Banco Central do Reino Unido para o próximo ano do que à decisão sobre a taxa de juros desta quinta-feira.
Preços de criptomoedas
Mais


