
O CPI dos EUA da próxima semana vai desencadear um aumento de juros em setembro? Bank of America e Citi apresentam dois cenários opostos

Os dados do CPI dos EUA para agosto, que serão divulgados na próxima sexta-feira, determinarão diretamente se o Federal Reserve poderá retomar o aumento das taxas de juros em sua reunião deste mês. As principais instituições de Wall Street apresentam interpretações divergentes sobre este relatório — o Bank of America Securities acredita que os dados serão suficientemente fortes para apoiar um aumento de juros em setembro; já o Citi prevê que a inflação subjacente continuará a arrefecer, tornando mais provável que o Federal Reserve mantenha as taxas inalteradas.
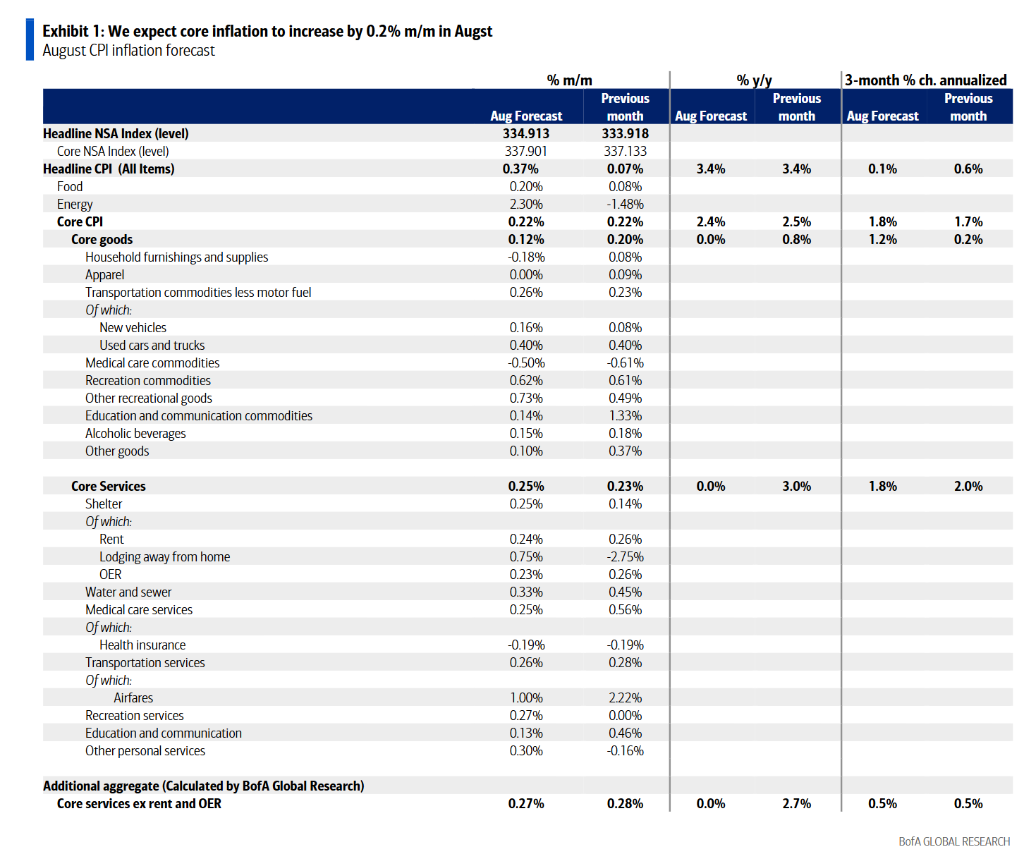
Segundo o Trader Chaser, o Bank of America Securities prevê um aumento mensal de 0,22% no núcleo do CPI em agosto, correspondente a cerca de 0,24% do núcleo do PCE, com a taxa anual subindo para 3,4%. A instituição acredita que este nível será suficiente para convencer o presidente do Federal Reserve, Walsh, de que a inflação ainda não está totalmente controlada, apoiando assim um novo aumento de juros. Para o Bank of America, o CPI de agosto será o “combate-chave” para a alta de setembro.
O Citi, por sua vez, prevê que o núcleo do CPI subirá apenas 0,184% no mês, com a taxa anual caindo para 2,3% — se confirmado, será a leitura anual mais baixa desde que o núcleo do CPI ultrapassou 2% em abril de 2021, o que seria suficiente para que a maioria dos membros opte por manter as taxas inalteradas.
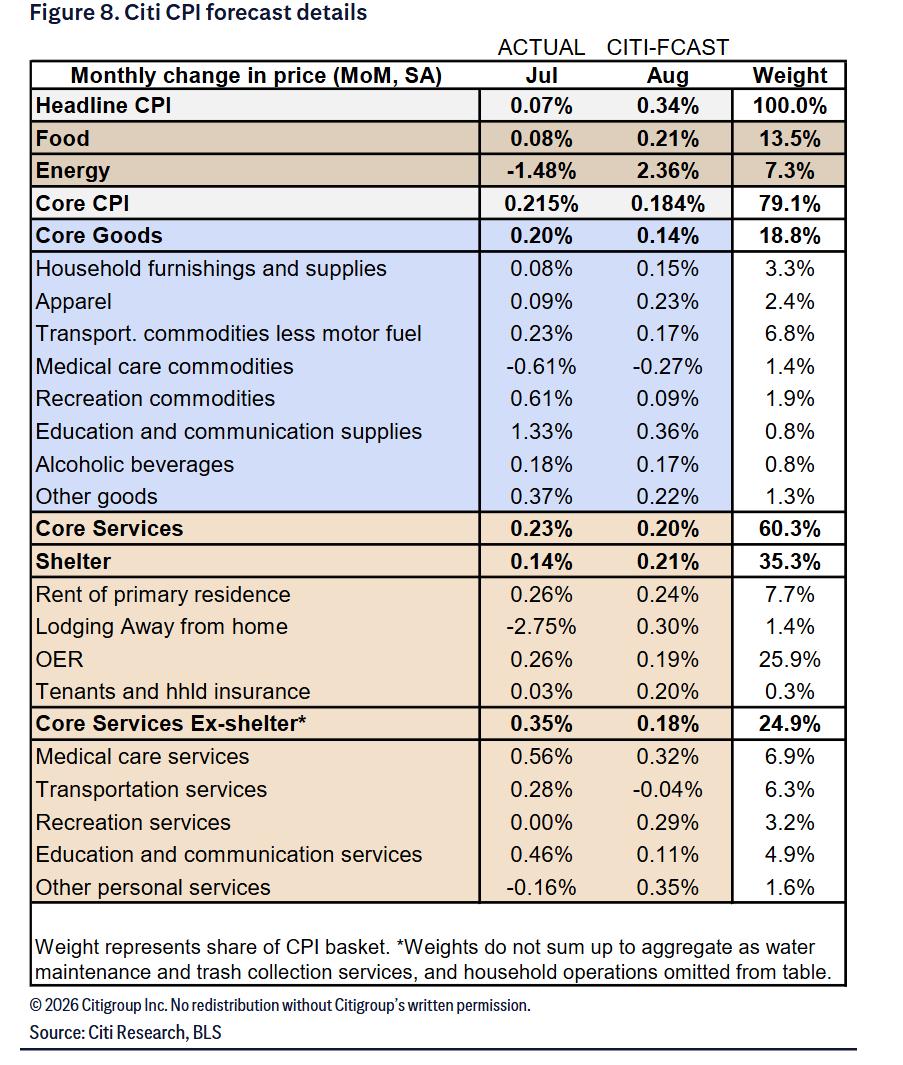
Enquanto isso, alguns analistas alertam que, se o CPI superar as expectativas, combinado com o núcleo do PCE já em um nível elevado de 3,9% e o forte relatório de empregos de agosto, o Federal Reserve poderá ser forçado a adotar uma postura de aperto ainda mais agressiva, levando as taxas de juros acima de 5% e invertendo ativamente a curva de rendimento, o que colocaria uma pressão significativa de baixa sobre o mercado de ações norte-americano.
Limite-chave: o voto de Waller pode decidir tudo
A decisão sobre o aumento de juros na reunião de setembro depende em grande parte das disputas internas de votação no Federal Reserve. Segundo análises, há um equilíbrio entre os membros considerados “hawkish” e “dovish”, e o governador Waller é visto como o voto-chave de desempate.
Waller declarou anteriormente à Reuters: “Se a inflação continuar fazendo progressos em direção à meta de 2%, estou disposto a apoiar manter a taxa de juros atual”, e destacou que os dados de inflação de agosto serão decisivos para sua decisão. O relatório do Bank of America observa que Walsh sinalizou uma postura mais “hawkish” durante o evento de Jackson Hole, aparentemente reduzindo a barreira para um novo aumento de juros; já Williams e Waller adotaram posições um pouco mais “dovish”.
Segundo análise do Bank of America, o limite implícito de Waller é: caso o núcleo do PCE de agosto suba mais de 0,30% no mês, ele apoiará o aumento da taxa de juros. O Bank of America Securities prevê um núcleo do PCE de cerca de 0,24%, abaixo deste patamar, mas acredita que, se Walsh apoiar o aumento de juros e os dados ficarem próximos das expectativas, o comitê poderá obter uma maioria suficiente para ajustar as taxas para cima.
O Citi acredita que, após os comentários públicos de Waller nesta semana, o limite para que o mercado classifique a inflação como “superaquecida” subiu — qualquer dado arredondado para aumento mensal de 0,2% pode ser considerado suficientemente moderado para a maioria dos membros e sustentar a suspensão dos aumentos de juros.
O centro da divergência: CPI e PCE contam histórias diferentes
A raiz da divergência nas previsões está nas diferenças estruturais entre os dois principais indicadores de inflação, CPI e PCE, que atualmente contam histórias inflacionárias bastante diferentes.
Segundo a análise, a habitação representa cerca de um terço da cesta do CPI, enquanto no PCE a ponderação é significativamente menor. Nos últimos 12 meses, o arrefecimento da inflação na habitação foi o principal responsável pela queda do núcleo do CPI, e também a principal razão para o aumento da diferença entre o CPI e o PCE. Enquanto isso, o PCE dá um peso maior aos custos de saúde, incluindo gastos pagos pelo Medicare, Medicaid e empregadores, enquanto o CPI mede principalmente a parte paga diretamente pelo consumidor. Portanto, o aumento dos custos médicos tem elevado o núcleo do PCE, especialmente o chamado “super núcleo do PCE”.
O modelo de previsão de inflação em tempo real do Federal Reserve de Cleveland projeta que o núcleo do CPI cairá ainda mais para 2,3% em setembro, próximo à meta de 2% do Fed; enquanto o núcleo do PCE deverá subir para cerca de 3,5% no mesmo período, mostrando um claro descompasso entre os dois índices.
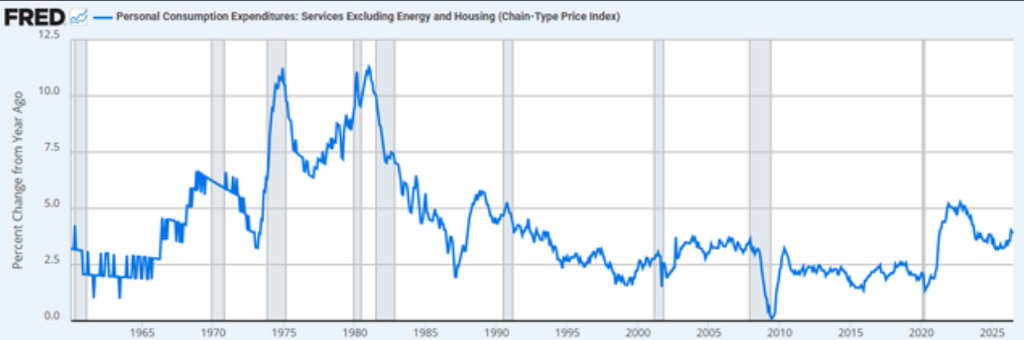
O presidente do Federal Reserve, Walsh, confirmou em Jackson Hole que, o PCE é o principal indicador de referência para a política monetária do Fed, com atenção especial ao super núcleo do PCE — isto é, a inflação de serviços PCE excluindo energia e habitação. Esse indicador já atingiu 3,9% e está em alta, refletindo a pressão salarial persistente sobre a inflação de serviços.
Energia e emprego: dois trunfos que fortalecem os “hawkish”
Independentemente dos dados finais, o relatório de emprego de agosto já forneceu forte suporte para os “hawkish”.
Foram criadas 162.000 vagas fora do setor agrícola em agosto, bem acima da expectativa do mercado de 55.000, e o aumento anualizado dos salários chegou a 3,1%. Esses números foram divulgados após as declarações de Waller, o que significa que o Fed precisa reavaliar a dinâmica salário-inflação.
No setor de energia, tanto o Bank of America Securities quanto o Citi esperam que os preços da energia subam em agosto, após meses de queda consecutiva, elevando o ganho mensal do CPI para cerca de 0,34% a 0,37%, com a taxa anual acelerando ainda mais em relação aos 3,4% registrados em julho.
Analistas ressaltam que a situação tensa no Oriente Médio, com o estreito de Hormuz ainda não operando normalmente e os estoques globais de petróleo diminuindo, poderá causar uma forte alta nos preços da energia. Isso não só elevaria a inflação geral, como também poderia alimentar a inflação subjacente por meio do ciclo de salário-preço, aumentando ainda mais a pressão para o Federal Reserve apertar sua política.
Expectativa de aumento de juros retorna, bolsa sob pressão
Para os investidores, o significado de mercado do relatório de CPI também não pode ser ignorado.
O índice S&P 500 atualmente negocia com um P/L de Shiller acima de 42 vezes, indicando uma bolha de avaliação que, historicamente, costuma ocorrer nas fases finais do ciclo econômico e foi ampliada pela onda de investimentos em IA. Analistas apontam que, se o Federal Reserve for forçado a adotar uma trajetória de aperto mais agressiva, elevando as taxas de juros acima de 5% e invertendo ativamente a curva de rendimento, o mercado acionário norte-americano enfrentará um risco significativo de compressão dos múltiplos de preço-lucro.
O Bank of America Securities acredita que, mesmo que a composição dos dados de inflação de agosto não gere grande preocupação, dificilmente será razão suficiente para o comitê adiar o aumento de juros. A divulgação dos dados em 11 de setembro será o teste mais crucial para a direção da política recente do Federal Reserve.
Após o CPI, os dados do PCE de agosto serão divulgados no final de setembro, duas semanas após a decisão do Fed sobre as taxas de juros.
O Citi aponta que há mais incerteza em relação aos dados do PCE deste agosto do que o usual — o Federal Reserve fez alterações metodológicas em componentes-chave, o que significa que a relação tradicional entre os dados do CPI e PPI e o PCE tornou-se menos clara este mês. Além disso, os dados históricos do PCE dos últimos cinco anos também serão revisados, podendo reduzir a taxa anual do núcleo do PCE em mais de 30 pontos-base, para cerca de 3,0%. Esse fator técnico aumenta a dificuldade do mercado em interpretar o valor final do PCE.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Anthropic assina acordo de US$ 13,7 bilhões de poder computacional com o “Rum Group”, uma empresa associada a Trump
Anthropic assinou um acordo de 13,7 bilhões de dólares de seis anos de duração com o Rum Group, cujo foco é um centro de dados ainda em construção na Geórgia. O Rum Group era anteriormente conhecido como a plataforma de vídeo conservadora Rumble, cujos primeiros investidores incluem o atual vice-presidente dos Estados Unidos, Vance.
As eleições intermediárias causarão um colapso nas ações dos EUA? 75 anos de história deram uma resposta surpreendente
Atualmente, faltam menos de oito semanas para as eleições de meio de mandato, e uma das maiores incertezas de Wall Street está prestes a acontecer. Mas a redistribuição de poder no Congresso levará a uma queda acentuada no mercado de ações? Olhando para os últimos 75 anos de história, a resposta é surpreendente e, no final das contas, tende ao otimismo.

Preços de criptomoedas
Mais


