
O preço do cobre atinge novo recorde, enquanto a oferta global de minas de cobre enfraquece: Morgan Stanley reduz expectativas de aumento de produção e a produção pode apresentar a primeira queda anual desde 2017.

O preço do cobre atingiu mais uma vez um recorde histórico, com as expectativas de restrição da oferta tornando-se um importante suporte para o mercado.
Em 8 de setembro, o cobre com entrega em três meses na London Metal Exchange (LME) atingiu 14.694 dólares por tonelada durante o pregão, estabelecendo um novo recorde histórico, e fechou a 14.673 dólares, uma alta diária de 1,5%. Ao mesmo tempo em que o preço do cobre ultrapassou o topo anterior, as ações de mineração também mostraram força: a Freeport-McMoRan chegou a subir mais de 7% durante o dia, ampliando o ganho acumulado no ano para cerca de 44%.
O que merece ainda mais atenção é que as expectativas de oferta global de cobre estão mudando. A Morgan Stanley revisou para baixo sua previsão anterior de crescimento da oferta global de minas para uma estabilidade básica ou até mesmo uma ligeira queda. Caso isso se confirme, a produção mundial de cobre poderá ter a primeira queda anual desde 2017. Ao mesmo tempo, o Chile reduziu a previsão de produção anual pelo segundo trimestre consecutivo e a corrida para garantir cobre, impulsionada pelas possíveis tarifas nos EUA, agravou ainda mais o desalinhamento dos estoques globais.
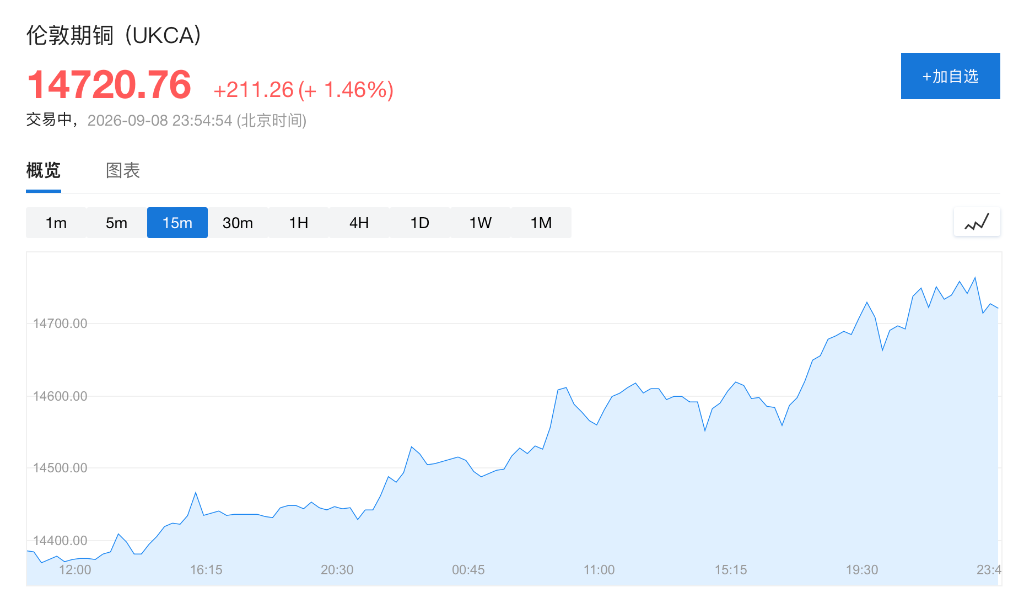
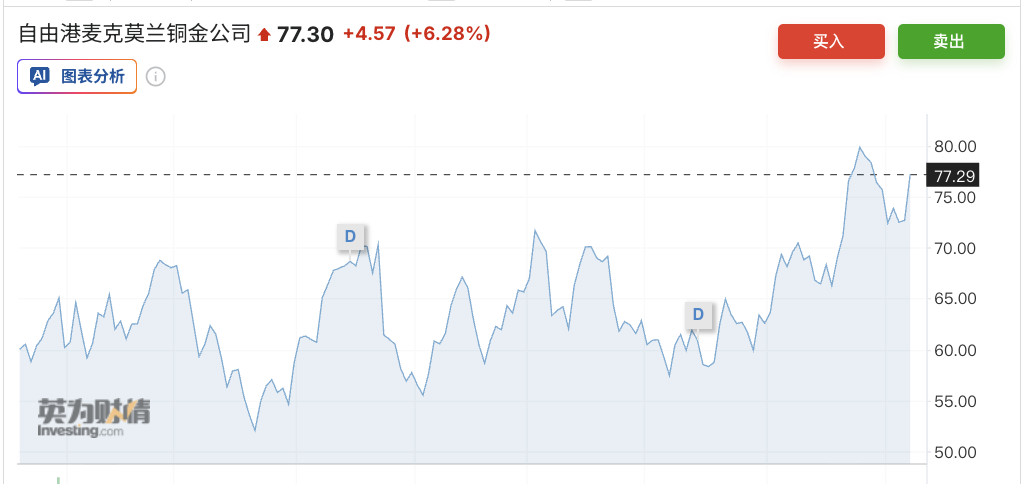
Preço do cobre atinge novo recorde histórico e Morgan Stanley revisa oferta global para baixo
As mudanças na oferta estão se tornando um importante catalisador para o rompimento dos recordes históricos do cobre.
O Chile é o maior produtor mundial de cobre, mas a produção do país segue pressionada. No segundo trimestre, a produção chilena registrou o menor nível em pelo menos 19 anos e, pelo segundo trimestre consecutivo, a previsão anual foi reduzida, estimando-se agora uma queda de 2,6% para o ano. Nesse contexto, a Morgan Stanley reverteu sua avaliação anterior de expansão da oferta das minas globais e passou a prever uma estabilidade ou até mesmo uma leve contração.
Se essa previsão se concretizar, isso significa que a oferta global de minas de cobre terá a primeira queda anual desde 2017. O COO do Anglo American, Ruben Fernandes, também destacou que a oferta eventualmente irá aumentar, mas a questão-chave é a velocidade desse incremento.
Ao mesmo tempo, potenciais tarifas dos EUA estão criando um descompasso de oferta temporário. O mercado teme novas tarifas norte-americanas sobre o cobre, o que está impulsionando um fluxo antecipado de cobre para os Estados Unidos, transferindo de forma contínua os estoques das outras regiões para portos americanos. O arrefecimento do crescimento na oferta das minas somado à redistribuição dos estoques está tornando o mercado à vista ainda mais apertado.
Restrição de oferta e expectativa de demanda mantêm alta do preço do cobre
O preço recorde do cobre também está rapidamente impactando as previsões de lucros das empresas mineradoras. A gestão da Freeport-McMoRan calcula que, a cada aumento de 10 centavos no preço do cobre, o EBITDA anual da empresa cresce cerca de 390 milhões de dólares; se o preço se mantiver em 5 dólares por libra, o EBITDA previsto para 2027 a 2028 é de 13 bilhões de dólares, podendo chegar a 20 bilhões se o cobre subir para 7 dólares por libra.
O lado da demanda também conta com potenciais catalisadores. O analista do Citi, Tom Mulqueen, prevê que o preço do cobre pode alcançar 15.000 dólares por tonelada até o final do ano; se a recuperação industrial, a transição energética, a construção de data centers ou a demanda estratégica por estoques superarem as expectativas, o preço pode até subir para 17.000 dólares.
Assim, a dinâmica atual do preço do cobre já não se resume mais a uma corrida de curto prazo motivada por preocupações de oferta. O enfraquecimento ou queda do crescimento nas minas, o desalinhamento de estoques causado pelas expectativas de tarifas nos EUA e o crescimento estrutural da demanda em setores como data centers e transição energética estão fortalecendo conjuntamente a expectativa de um mercado de cobre cada vez mais equilibrado e restrito.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Reunindo Nvidia, AWS e Salesforce, a Snap (SNAP.US) procura "compradores corporativos" para seus óculos AR de 2.195 dólares
A Snap, em parceria com a Nvidia, Amazon Web Services e Salesforce, lançou os óculos de realidade aumentada Specs, com preço de US$ 2.195, direcionados ao mercado corporativo, além de promover serviços de IA voltados para o consumidor.

UBS alerta: as eleições dos EUA trarão grande volatilidade ao mercado; agora é a “calmaria antes da tempestade”
O principal economista do UBS emitiu um alerta de que, desde 1928, setembro e outubro são os meses de maior volatilidade do ano, especialmente em anos de eleições de médio prazo. As apostas sobre o controle do Senado estão praticamente divididas. Dados históricos mostram que o S&P 500 geralmente cai antes da eleição, mas apresenta um retorno médio de cerca de 14% até março do ano seguinte.
O melhor fundo soberano do mundo registra retorno anual de 14,2%, mas adverte que os altos retornos das ações americanas podem não ser sustentáveis.
O fundo soberano da Nova Zelândia registrou um retorno anual de 14,2% no ano fiscal de 2026, sendo classificado como o melhor entre fundos semelhantes globalmente. No entanto, a equipe de gestão emitiu um alerta afirmando que os retornos das ações dos EUA nos últimos anos estão quase o dobro da média anualizada dos últimos 20 anos, indicando que a pressão para retornar à média não pode ser ignorada. O fundo reduziu sua expectativa de retorno anual de longo prazo de 7,8% para 7,2% e também diminuiu sua exposição ao risco ativo.
Preços de criptomoedas
Mais


