Bitget App
Trading inteligente
Comprar criptoMercadosTradingFuturosStocksRendaInstituiçãoIA e muito mais
Aumento On-Chain de 42% em Shiba Inu (SHIB) Ainda Não É Um Sinal de Alta: Entenda o Motivo

Aumento On-Chain de 42% em Shiba Inu (SHIB) Ainda Não É Um Sinal de Alta: Entenda o Motivo

UTodayUToday2026/09/13 10:12
Mostrar original

A atividade on-chain da Shiba Inu melhorou significativamente, com um indicador-chave aumentando cerca de 42%. Esse tipo de crescimento pode inicialmente sugerir uma retomada da demanda por SHIB. No entanto, o gráfico de preço mostra por que seria precipitado considerar isso uma confirmação de alta.

A atividade on-chain da SHIB vai ajudar?

O principal indicador de que mais transações ou interações estão ocorrendo é um aumento na atividade on-chain. Não é divulgado se essas transações refletem compras, vendas, transferências de carteira ou outro tipo de movimentação. Uma alta atividade requer confirmação através de preço, volume e estrutura de mercado para que o sinal seja convincentemente de alta.

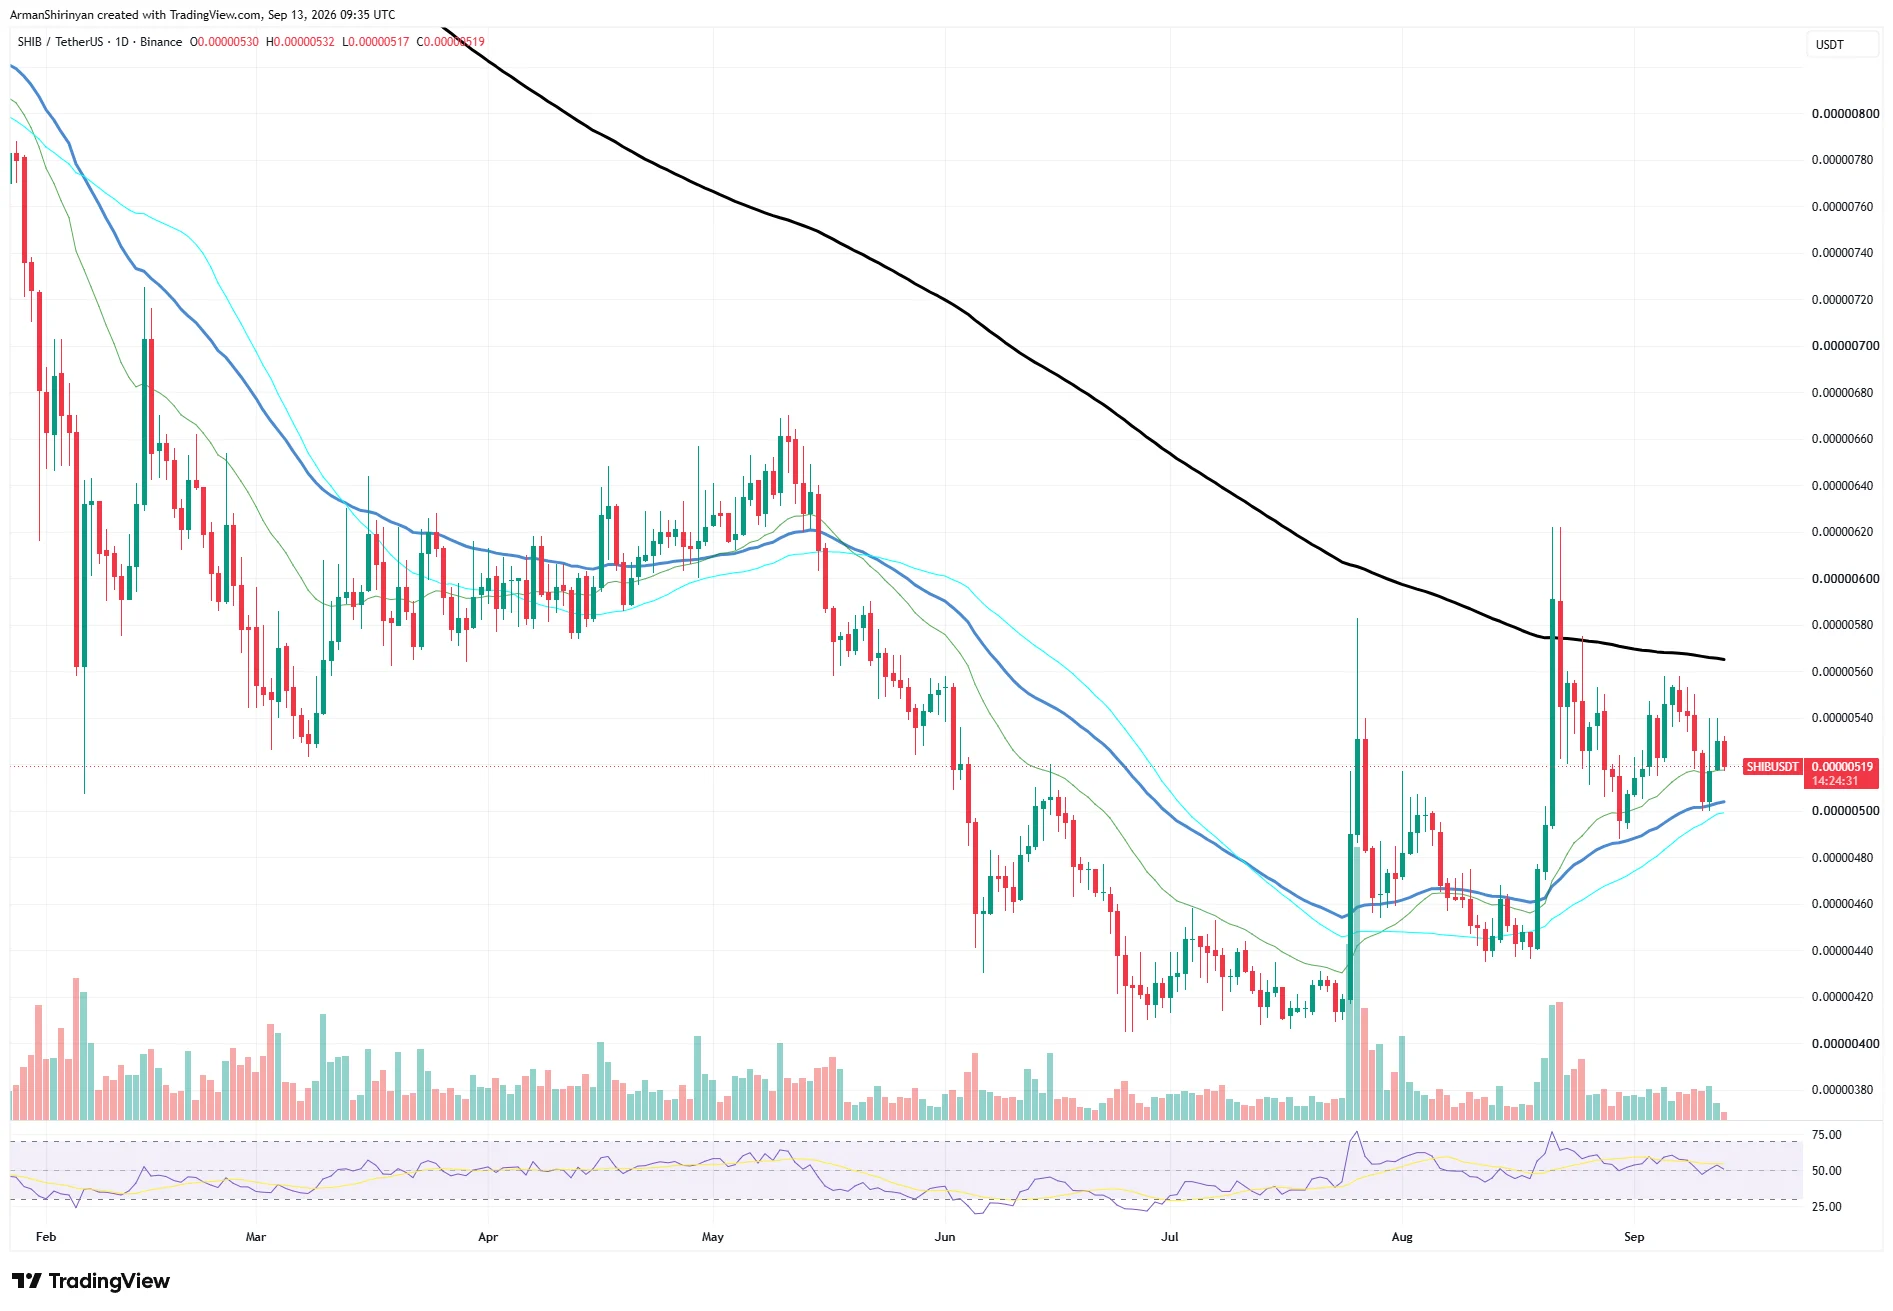
No momento, SHIB está sendo negociada em torno de US$ 0,00000521. O token fez avanços importantes desde o seu mínimo em julho, por volta de US$ 0,0000041, mas a recuperação travou repetidamente antes que pudesse se consolidar uma verdadeira reversão de tendência no longo prazo.

Principal barreira para SHIB

A barreira mais notável está situada entre US$ 0,0000056 e US$ 0,0000057, onde a média móvel de longo prazo ainda está em queda. Durante o pico no final de agosto, SHIB ultrapassou momentaneamente essa região, alcançando cerca de US$ 0,0000062, mas os compradores não conseguiram sustentar a quebra. O preço rapidamente caiu novamente abaixo da resistência.

As condições de curto prazo são melhores. Uma área imediata de suporte é criada pela posição atual da SHIB acima de um aglomerado de médias móveis em torno de US$ 0,0000050–US$ 0,0000051. Manter esse aglomerado permite mais uma tentativa de recuperação. No entanto, perder os US$ 0,0000050 enfraqueceria a configuração e pode expor aproximadamente a faixa dos US$ 0,0000047–US$ 0,0000045.

Além disso, o momento oferece pouca garantia. Em vez de apresentar força compradora consistente, o RSI diário permanece na região neutra dos 50. O volume negociado também caiu significativamente em relação aos picos registrados nas altas em julho e agosto.

Por esse motivo, não é apropriado interpretar o aumento on-chain de 42% como um sinal de alta isolado. A atividade na rede pode aumentar antes de alterações no preço, mas também pode crescer sem pressão significativa de compra.

O próprio mercado ainda precisa fornecer confirmação para a SHIB. Um movimento sustentado acima de US$ 0,0000056–US$ 0,0000057, idealmente acompanhado por aumento de volume e de momento, forneceria indícios mais sólidos de que o aumento da atividade on-chain está, de fato, se traduzindo em demanda real.
News Image 0
0
0

Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.

PoolX: bloqueie e ganhe!
Até 10% de APR - Quanto mais você bloquear, mais poderá ganhar.
Bloquear agora!

Talvez também goste

BUZZ-TD Cowen reduz seu preço-alvo para UnitedHealth Group antes da divulgação do balanço do terceiro trimestre

Em 9 de outubro, o TD Cowen reduziu o preço-alvo do UnitedHealth Group UNH.N de US$ 430 para US$ 402 antes da divulgação do relatório financeiro do terceiro trimestre em 13 de outubro. A corretora destacou que o mercado espera uma taxa de despesas médicas de 89,9% no terceiro trimestre e um lucro por ação de US$ 4,12, metas consideradas “totalmente alcançáveis”. O relatório aponta que a recente classificação de estrelas do Medicare caiu conforme esperado, o que deverá gerar uma pressão de receita de US$ 1,5 bilhões em 2028. O novo preço-alvo representa um potencial de alta de 6,9% em relação ao fechamento da última sessão. “Também prevemos que a administração mencionará expectativas preliminares de crescimento do número de beneficiários do plano Medicare Advantage (MA) para 2027, podendo enfatizar a prioridade pela margem de lucro, em vez do crescimento do número de clientes”, acrescentou a corretora. A previsão de lucro foi mantida, mas o múltiplo de avaliação foi reduzido, levando à revisão do preço-alvo. Entre 29 corretoras, 23 dão ao papel uma recomendação de “compra” ou superior, enquanto 6 recomendam “manter”; o preço-alvo mediano é de US$ 483,82 — dados da LSEG. Até o fechamento da última sessão, as ações acumularam alta de 12,3% no ano.

路透社•2026/10/09 10:31

BUZZ-Opinião de corretoras: A estratégia de crescimento da PepsiCo nos EUA ainda precisa de ajustes

9 de outubro – O gigante dos snacks e bebidas carbonatadas, PepsiCo (PEP.O), alertou na quinta-feira que levará mais tempo do que o planejado para a recuperação do crescimento e da margem de lucro em seu mercado-chave da América do Norte, e afirmou que tomará novas medidas de redução de custos para compensar a demanda fraca por snacks e bebidas. A avaliação média de 25 analistas para a ação é “manter”; o preço-alvo mediano é de 145 dólares, segundo dados compilados pela LSEG. JPMorgan (classificação “neutro”, preço-alvo: 137 dólares) apontou que a empresa mantém forte desempenho em mercados internacionais, mas a demanda por snacks e bebidas na América do Norte permanece fraca, com poucas perspectivas de melhora a curto prazo. Deutsche Bank (classificação “manter”, preço-alvo: 132 dólares) destacou que o negócio de bebidas norte-americano da PepsiCo (PBNA) ainda está atrás da concorrência, com margens de lucro frágeis; apesar dos planos da empresa de reforçar investimentos de marca e execução, o caminho para uma melhoria sustentável ainda está incerto. Piper Sandler (“overweight”, preço-alvo: 140 dólares) observou que a empresa enfrenta demanda fraca nos Estados Unidos e pressão de custos. Embora novos produtos de proteína e hidratação possam impulsionar o crescimento, as perspectivas ainda não foram comprovadas. RBC Capital Markets (“performance do setor”, preço-alvo: 150 dólares) afirmou que as operações de bebidas na América do Norte continuam sendo o principal fator negativo, mas a reautorização de franquias pode ajudar a impulsionar o crescimento a longo prazo. (Para conveniência dos não falantes de inglês, a Reuters disponibilizou esta reportagem em outras línguas através de tradução automática. A Reuters não garante a precisão das traduções automáticas e não assume responsabilidade por perdas ou danos derivados do uso desta funcionalidade.)

路透社•2026/10/09 10:00

BUZZ - "Opinião dos corretores": Analistas estão céticos em relação às notícias sobre a Starbucks adquirir a Chipotle

Em 9 de outubro - O Financial Times informou nesta quinta-feira que a Starbucks SBUX.O já considerou uma possível aquisição da Chipotle CMG.N, o que permitiria ao CEO Brian Niccol retornar à rede de burritos mexicana que já liderou. A Starbucks se recusou a comentar, afirmando que permanece “totalmente focada” em revitalizar seu próprio negócio. Racionalidade estratégica limitada A BTIG expressou “alta dúvida”, mencionando que, do ponto de vista da cadeia de suprimentos e operações, a negociação “não faz sentido”, gerando uma diluição grave para os acionistas da Starbucks e perturbando a gestão dos dois grupos. O analista Peter Saleh, da BTIG, afirmou: “Ao longo dos anos ouvimos muitos rumores sobre aquisições de múltiplas marcas... mas poucas realmente aconteceram e menos ainda foram bem-sucedidas.” Sharon Zackfia, analista da William Blair, acredita que, dada a diferença nas cadeias de suprimento dos dois negócios, a operação não oferece claros efeitos de sinergia de receita nem benefícios significativos na área de compras. Ela destaca que a dívida líquida de 9.4 bilhões de dólares da Starbucks até junho torna o financiamento da aquisição “difícil de justificar”, podendo elevar a alavancagem da empresa combinada para cerca de 6 vezes — um patamar elevado entre empresas de alimentação listadas em bolsa. A D.A. Davidson declarou que, devido às diferenças evidentes entre as marcas e à limitada sinergia, a probabilidade de sucesso da negociação é de 20% ou menos. Suzy Davidkhanian, analista da EMarketer, apontou que o conhecimento de Niccol sobre a Chipotle pode reduzir riscos na execução da negociação, mas os investidores da Starbucks podem ver essa operação como uma “distração cara” que dificulta a recuperação financeira da empresa.

路透社•2026/10/09 09:36