
A perda cambial das empresas listadas afeta o desempenho? O resultado total de câmbio é o verdadeiro livro de contas

Repórter: Shao Huaiyuan Edição: Zhou Yanyan, Zhang Yan
Avaliando a efetividade do controle de riscos cambiais, não basta olhar apenas para o resultado da conversão de câmbio. Somente ao considerar em conjunto o lado cambial e o lado dos derivativos é possível ter um panorama real da gestão dos riscos cambiais das empresas.
No primeiro semestre de 2026, os relatórios semestrais divulgados por diversas empresas listadas mostraram um aumento nas perdas cambiais devido à volatilidade do câmbio. Para empresas com alta receita no exterior e grandes exposições em moedas estrangeiras, os impactos temporários das flutuações cambiais são ainda mais evidentes.
Tomando como exemplo três das principais multinacionais: no primeiro semestre, a CATL registrou perda cambial de 2,81 bilhões de yuans, contra ganho de 2,332 bilhões no mesmo período do ano anterior; a Luxshare Precision teve perda cambial de 1,986 bilhão de yuans, frente a ganho de 493 milhões no ano anterior; o grupo Midea viu sua despesa financeira, antes em superavit de 5,99 bilhões de yuans, passar para despesa de 3,27 bilhões, sendo a principal causa o aumento das perdas cambiais, conforme mencionado no relatório financeiro.
Após a divulgação dos relatórios semestrais, surgiram opiniões no mercado de que as empresas chinesas de atuação internacional apresentavam deficiências na gestão de riscos cambiais, com cobertura insuficiente e incapacidade de mitigar efetivamente os riscos de volatilidade cambial. No entanto, dados recentes da Administração Estatal de Câmbio mostram que, no primeiro semestre de 2026, o uso de derivativos cambiais como contratos de câmbio a termo, opções e outros instrumentos para gerenciamento de risco atingiu quase US$ 1,4 trilhão, um aumento de 40% em relação ao ano anterior; a taxa de hedge cambial atingiu 35,3%, 5,3 pontos percentuais acima do valor anual de 2025.
Por que então esse contraste: “taxa de hedge subindo, mas perdas cambiais aumentando”? Diversos especialistas entrevistados disseram que isso se deve principalmente às regras de reconhecimento de contas pelas normas contábeis.O ponto-chave é que os ganhos do hedge e o resultado da conversão cambial pertencem a contas contábeis diferentes. O aumento do índice de hedge não reduz diretamente o valor da conta “ganhos e perdas cambiais”; portanto, a efetividade da proteção não é refletida em uma única conta, tornando a análise isolada incompleta e imprecisa.
Wang Zhiyi, presidente do Instituto de Pesquisa em Finanças Internacionais, afirmou queesse é um equívoco comum do mercado.O hedge administra a exposição global ao risco cambial das empresas, enquanto o balanço reflete os resultados de ativos, passivos e derivativos em diferentes contas — ambas não estão totalmente relacionadas. Uma única conta de ganhos/perdas cambiais não pode refletir a eficácia global da gestão de riscos cambiais e tampouco mostrar o impacto real das flutuações cambiais sobre o lucro das empresas.
Huang Yuting, vice-gerente geral do Centro de Operações Financeiras do Bank of Zhejiang, também indicou que, após a realização de hedge pelas empresas, os lucros e perdas à vista oriundos da volatilidade cambial e os ganhos e perdas dos derivativos de hedge são divulgados em contas diferentes, o que faz com que o mercado enxergue facilmente apenas as perdas explícitas, dificultando perceber os ganhos implícitos da proteção e levando a julgamentos parciais.
Um único item contábil de ganhos/perdas cambiais distorce a realidade
Os números das perdas cambiais divulgados pelas três empresas listadas não significam necessariamente falhas na gestão dos riscos cambiais. Os dados financeiros da Midea, Luxshare Precision e CATL revelam isso sob diferentes aspectos.
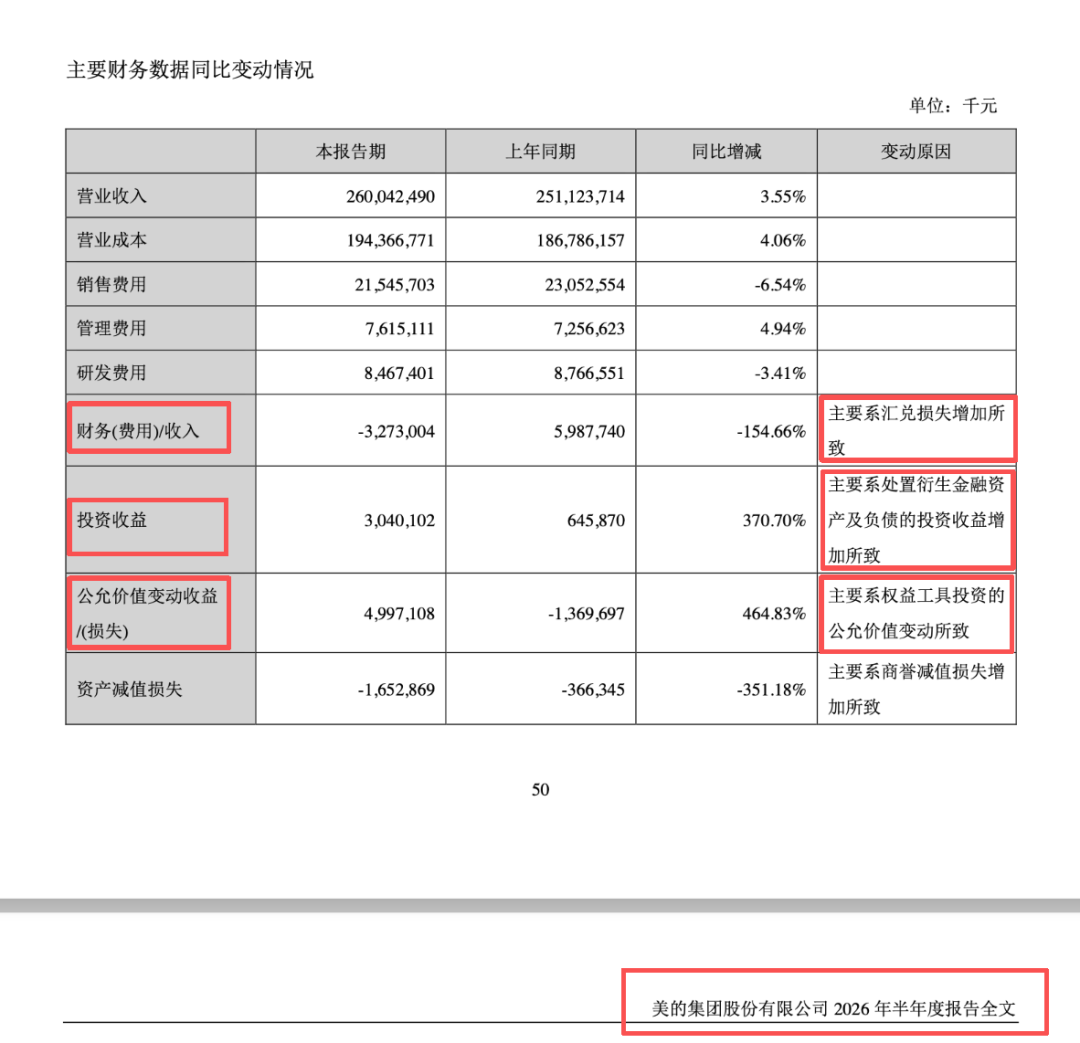
Os dados financeiros do Grupo Midea ilustram claramente esse contraste gerado pela separação dos itens contábeis. No primeiro semestre de 2026, os custos financeiros da empresa passaram de um superavit de 5,99 bilhões de yuans para uma despesa de 3,27 bilhões, sendo o motivo principal o aumento das perdas cambiais. Ao mesmo tempo, as operações com derivativos de hedge trouxeram retornos consideráveis: o lucro com investimentos cresceu 370,7% no ano atingindo 3,04 bilhões de yuans, e o resultado de ganhos de valor justo aumentou 464,83% para 4,997 bilhões, ambos refletindo a contribuição dos derivativos de câmbio usados para hedge.
A Luxshare Precision destacou explicitamente esse problema contábil em seu relatório. A empresa afirmou que ganhos/perdas cambiais são informados em despesas financeiras, enquanto ganhos/perdas das operações de hedge cambial vão para itens não recorrentes — o efeito total do hedge cambial não pode ser refletido em uma única conta. Os dados mostram que a empresa teve, no semestre, perda de 1,986 bilhão de yuans em câmbio, enquanto os ganhos com a gestão de risco chegaram a 1,297 bilhão, mostrando que o hedge mitigou a maior parte do efeito negativo da volatilidade cambial.
O caso da CATL vai além e traz um resultado consolidado mais completo. Embora tenha registrado 2,81 bilhões de yuans em perdas contábeis com câmbio, após compensar os ganhos e perdas com derivativos e operações à vista em moeda estrangeira, o resultado efetivo de perdas totais relacionadas ao câmbio do semestre foi de apenas 170 milhões, sendo a maior parte das perdas de papel, derivadas da reavaliação cambial ao fim do período contábil.
Embora as três empresas tenham situações distintas, todas apontam para a mesma conclusão:sob as normas contábeis em vigor, ganhos/perdas cambiais e ganhos/perdas de hedge com derivativos estão em contas separadas; uma mesma operação de gerenciamento de risco cambial é relatada em diferentes contas, impossibilitando uma avaliação objetiva apenas por uma delas. Depender somente do resultado da conta de ganhos/perdas cambiais não permite avaliar corretamente a capacidade das empresas listadas em gestão de risco cambial, nem o real impacto das variações do câmbio sobre seus resultados operacionais.
Efetividade do controle de riscos cambiais deve levar em conta o resultado total
Huang Yuting explicou que, no fundo, o mal-entendido do mercado sobre o controle de risco cambial das empresas vem da falta de conhecimento sobre a lógica da contabilidade de hedge. Em períodos de volatilidade cambial, empresas listadas que fazem hedge terão três variações correlatas de resultado nos balanços, formando juntas o panorama completo do controle de risco cambial.
O primeiro é o ganho/perda cambial.Valores em moeda estrangeira, contas a receber no exterior, passivos em moeda estrangeira etc., são convertidos pela taxa do período no balanço patrimonial; a diferença de conversão devido à variação da taxa entre o início e o fim do período é contabilizada como ganho/perda cambial, refletindo o impacto contábil das flutuações cambiais sobre os ativos operacionais em moeda estrangeira.
O segundo é o resultado com variações de valor justo.Os instrumentos derivados cambiais contratados para cobertura cambial, como contratos a termo e opções, precisam ser medidos pela variação de mercado antes da liquidação, e o ganho ou perda flutuante do período é registrado em variação de valor justo, não integrando o item despesas financeiras.
O terceiro é o ganho de investimento.Os ganhos ou perdas efetivamente realizados na liquidação ou encerramento dos contratos de derivativos cambiais são contabilizados como lucro do investimento do período, sendo divulgados separadamente dos resultados cambiais.
Huang Yuting ainda explicou com um exemplo prático a distorção contábil: uma empresa possui US$ 100 milhões a receber em três meses, com taxa spot de 6,80 no contrato e de 6,70 no final do período, causando perda de 10 milhões de yuans devido ao câmbio; caso tenha feito um contrato a termo de três meses com taxa de 6,75, tem ganho flutuante de 5 milhões de yuans.
Nesse caso, a conta de ganhos/perdas cambiais mostra perda de 10 milhões enquanto o derivativo apresenta ganho em variação de valor justo de 5 milhões; o saldo líquido é de cerca de -5 milhões. Olhando apenas para o ganho/perda cambial, parecerá que a gestão cambial foi ruim, mas o risco real era menor do que os números contábeis indicam.
Ela explica que, de acordo com as normas contábeis atuais, as perdas cambiais dos ativos em moeda estrangeira protegidos aparecem em despesas financeiras, enquanto o ganho dos derivativos de proteção é distribuído nos itens de variação de valor justo e ganhos de investimento, formando um balanço “com perdas explícitas e ganhos implícitos”.
“Na prática, apenas ao somar tudo é que se enxerga o efeito positivo do hedge”, enfatiza Huang Yuting. Um prejuízo contábil em uma única conta facilmente faz o investidor subestimar a real eficácia do hedge. Avaliar o câmbio e os derivativos juntos mostra que o impacto real da volatilidade cambial é inferior ao número isolado de uma única conta.
A proteção cambial ajuda a suavizar lucros e estabilizar operações
De acordo com um responsável da Administração Estatal de Câmbio, na prática, as empresas podem, de forma prioritária, adotar estratégias de hedge natural, ajustar a moeda de precificação, repassar custos ou, complementarmente, utilizar derivativos cambiais para gerenciar o risco cambial residual (hedge cambial). Participar ativamente dessas operações é fundamental para a solidez operacional das empresas.
Primeiro: Reduz a incerteza das operações.Ao operar internacionalmente usando derivativos cambiais, a empresa pode fixar previamente a taxa do câmbio de receitas ou despesas futuras, otimizando o controle dos custos e o planejamento dos negócios e das operações financeiras, e ficando menos sujeita à oscilação cambial. Ao longo do tempo, o lucro é mais estável, permitindo ao negócio focar no core. Especialmente, a proteção ativa permite prevenir grandes perdas por volatilidade cambial, limitando impactos negativos e evitando que dificuldades cambiais prejudiquem as operações.
Segundo: Mantém estáveis indicadores financeiros importantes.Ativos e passivos em moeda estrangeira, como caixa, contas a pagar/receber e financiamentos, geram ganhos/perdas cambiais pela diferença entre a taxa inicial e a do período contábil. Para a maioria das empresas listadas, esses resultados aparecem em despesas financeiras, enquanto ganhos/perdas dos instrumentos de hedge entram em valor justo ou lucros de investimento. Ambos afetam conjuntamente o lucro operacional.
Empresas que participam ativamente do hedge cambial podem compensar resultados negativos e positivos, tornando o lucro operacional mais estável. Já quem não realiza hedge verá lucros oscilar conforme o câmbio, prejudicando seu valuation. Assim, a avaliação científica do efeito dos hedges deve considerar o resultado consolidado de ganhos/perdas cambiais e de hedge, evitando julgamentos parciais por mudanças isoladas nas despesas financeiras.
Terceiro: Aumenta a estabilidade do ambiente cambial.Do ponto de vista macro, se as empresas adotarem uma mentalidade neutra em relação ao risco cambial e incluírem o câmbio nas decisões do dia a dia, poderão lidar com as flutuações cambiais com mais calma, evitando operar na onda do mercado. Isso reduz a volatilidade pró-cíclica e torna o mercado cambial mais resiliente, criando um ambiente melhor para os negócios.
Do ponto de vista regulatório, essa direção já está clara. O Vice-Diretor da Administração Estatal de Câmbio e porta-voz, Li Bin, afirmou na coletiva sobre os dados do câmbio do primeiro semestre de 2026 que, diante do ambiente externo complexo e da maior volatilidade cambial, as empresas precisam adotar a neutralidade cambial, tomar iniciativas para controlar o risco e reduzir ao máximo o impacto do câmbio sobre o negócio principal e as finanças.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Operadora de IA "Nova Nuvem" Nscale (NSCL.US) avança para IPO na bolsa dos EUA, com intenção de arrecadar até 3 bilhões de dólares; Anthropic investe 45 bilhões de dólares para garantir capacidade de processamento
O desenvolvedor de centros de dados de inteligência artificial, Nscale, apresentou à Comissão de Valores Mobiliários dos EUA um pedido de oferta pública inicial, planejando listar-se na Bolsa de Valores de Nova York com o código de ações "NSCL".
Os fundos de hedge voltam a ficar otimistas com o iene pela primeira vez em mais de um ano, com posições líquidas compradas chegando a cerca de US$ 1,6 bilhão; após os aumentos de juros no Japão e nos Estados Unidos, a volatilidade no mercado cambial aumentou.
De acordo com os dados mais recentes da Comissão de Negociação de Futuros de Commodities dos EUA, os fundos hedge voltaram a apostar na alta do iene pela primeira vez desde julho de 2025.
Empresa de data centers de IA, Nscale, apresenta pedido público de IPO na bolsa dos EUA; Nvidia detém mais de 5% das ações
Nscale planeja arrecadar até 3 bilhões de dólares para expandir sua capacidade de IA, com uma avaliação de 14,6 bilhões de dólares na rodada C. Até agosto deste ano, a capacidade de energia controlada pela Nscale ultrapassou 10 gigawatts, com valor total de contratos de cerca de 103 bilhões de dólares, incluindo um compromisso de aluguel de 45 bilhões de dólares da Anthropic. A Nvidia detém mais de 5% das ações da Nscale, sendo ações sem direito a voto.
Relatório: Anthropic adia o IPO para novembro, com expectativa de avaliação de 2 trilhões de dólares
A análise aponta que o lançamento da Anthropic foi adiado para novembro, com o objetivo de divulgar os dados financeiros do terceiro trimestre e demonstrar força competitiva. Segundo relatos, a receita anualizada da empresa deve ultrapassar US$ 100 bilhões. O CEO Dario Amodei pediu na semana passada um ritmo mais lento no desenvolvimento de IA; investidores acreditam que essa medida ajuda a esclarecer a posição em relação à segurança e não afeta a atratividade do IPO.
Preços de criptomoedas
Mais


