
Como o mercado irá se comportar durante o restante de 2026?

Golden Ten Data, 14 de outubro —— Quais fatores podem desencadear uma forte correção no ouro? Quais serão os principais motores do mercado durante o restante de 2026? Este artigo irá organizar essas variáveis e analisar o possível desempenho do mercado em diferentes cenários.
No final de semana passado, explorei as perspectivas do ouro e a lógica do trade de desvalorização das moedas. Estou otimista quanto ao ouro e outros metais preciosos, pois a maioria das políticas fiscais das economias desenvolvidas já segue um caminho insustentável. Os leitores estão mais preocupados com os fatores que podem causar uma forte correção do ouro. Quais serão os principais fatores que dominarão o mercado durante o restante de 2026? Este artigo irá organizar essas variáveis e analisar o desempenho potencial do mercado em diferentes cenários.
Na minha opinião, durante o restante de 2026, dois principais fatores de risco irão dominar o mercado. O primeiro é o preço do petróleo: estaremos prestes a ver uma nova disparada significativa do preço do petróleo? O segundo é a situação na França, onde os eventos parecem estar se desdobrando sozinhos, com grande possibilidade de evoluir para um risco específico independente. Claro, existem outros pontos de risco no mercado. O Federal Reserve sob o comando de Waller é um deles, pois suas comunicações de política podem mudar de dovish para hawkish sem aviso prévio. Além disso, temos as eleições de meio de mandato e a bolha de inteligência artificial, que, caso estoure, causará um grande impacto no mercado. Mas para o período que estamos analisando — estes três meses até o final do ano —, avalio subjetivamente que os principais fatores a serem acompanhados são o preço do petróleo e a situação na França.
A matriz de cenários acima mostra minha avaliação sobre o comportamento do dólar, euro, rendimento dos títulos do Tesouro dos EUA de 10 anos, ouro e o índice S&P 500 (SPX) em diferentes contextos. No eixo vertical, temos dois cenários: alta contínua do petróleo (linha superior) e queda do petróleo (linha inferior); no eixo horizontal, à esquerda, temos uma crise plena na França, e à direita, a França conseguindo manter-se estável (o melhor cenário possível para o mercado). Os percentuais em azul representam as probabilidades subjetivas que atribuo a cada um dos quatro cenários.
Na minha análise, o preço atual do petróleo está elevado: hoje, a oferta está em situação muito melhor do que em março e abril, mas o preço voltou ao mesmo patamar daqueles meses. Portanto, atribuo 70% de probabilidade para queda do preço do petróleo e apenas 30% para a continuação da alta. Considero que a probabilidade de uma crise plena na França é de 30%, e 70% para a França conseguir se manter estável.
Os cenários de maior volatilidade aparecem no quadrante superior esquerdo e inferior direito da matriz.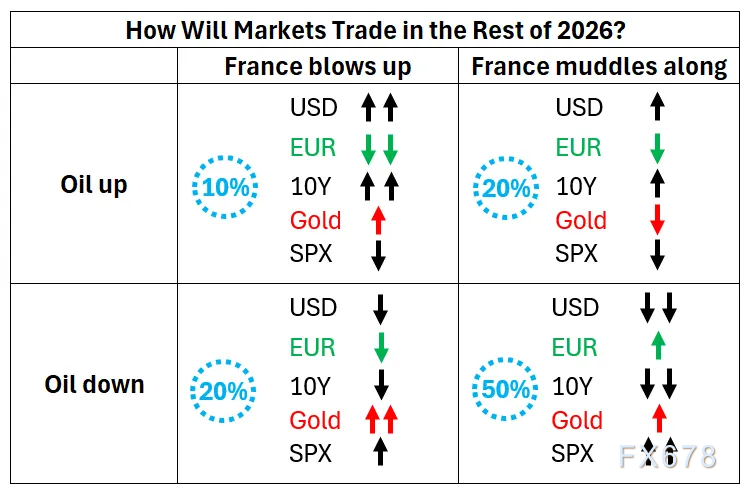
Quadrante superior esquerdo: disparada do petróleo combinada com uma crise plena na França. O dólar se fortalecerá significativamente; ao mesmo tempo, fluxos de capitais europeus buscarão ativos de refúgio, impulsionando o ouro para cima.
O cenário oposto seria queda do petróleo e a França conseguindo manter-se estável (quadrante inferior direito). O mercado passará a precificar corte de juros pelo Federal Reserve, levando a uma forte desvalorização do dólar e beneficiando principalmente o S&P 500.
Para o ouro, o quadrante inferior esquerdo é o mais digno de atenção: petróleo em queda, mas ainda assim uma crise eclode na França. Por um lado, a queda do petróleo é positiva para o ouro; por outro, a turbulência na zona do euro gera demanda por ativos de refúgio, dupla força que impulsiona o preço do ouro.
No cenário mais provável (quadrante inferior direito), o S&P 500 tem potencial significativo de alta, enquanto o dólar e os rendimentos dos títulos do Tesouro dos EUA de 10 anos provavelmente irão cair.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Ações de armazenamento enfrentam dores na transição da narrativa de crescimento! Roundhill recomenda a "estratégia de barra": crescimento de grandes empresas + "ações com halo"
O estrategista-chefe de investimentos da Roundhill Investments, Drew Pettit, afirmou que o mercado não gosta de ações que estão passando por um período de transição, e atualmente as ações do setor de armazenamento estão exatamente nessa situação delicada.
Maior compra líquida semanal em quinze anos! Analista da Citadel: investidores de varejo voltaram a comprar ações de IA
Investidores de varejo compraram ações de IA no movimento de "comprar na baixa", com um saldo líquido de compra de US$ 9,1 bilhões em uma semana, marcando um recorde em 15 anos! Dados da Citadel Securities mostram que os recursos estão altamente concentrados em semicondutores e infraestrutura de IA, mas não mostram um movimento generalizado de perseguição, e sim posições direcionais robustas, com a inclinação de compra atingindo o 90º percentil do último ano.
Microsoft adiciona mais de 130 billions de dólares em contratos de aluguel de data centers, planejando expandir sua capacidade computacional em mais de duas vezes
A Microsoft planeja expandir a capacidade global de seus data centers de cerca de 12 GW para mais de 38 GW. Em apenas um trimestre, a empresa celebrou novos contratos de arrendamento superiores a 130 bilhões de dólares, com compromissos totais de contratos ainda não iniciados alcançando 329,1 bilhões de dólares, um aumento trimestral de mais de 67%, marcando a maior expansão trimestral da história dos arrendamentos. Essa medida visa aliviar os gargalos de capacidade computacional no longo prazo, já que a escassez de capacidade fez com que alguns clientes migrassem para concorrentes.
Renda fixa perde força, ações assumem a liderança! Temporada de resultados dos grandes bancos de Wall Street traz “gelo e fogo”, enquanto uma geração de operadores de títulos enfrenta seu momento mais difícil
Com o setor de renda fixa de Wall Street sob pressão no terceiro trimestre, as equipes de ações aproveitaram essa rara oportunidade e superaram seus colegas da área de renda fixa.
Preços de criptomoedas
Mais


