
O dólar repetirá o movimento do final de julho?

Morning FX
Na manhã de 16 de outubro, o presidente do Federal Reserve, Kevin Walsh, teve uma breve conversa com a presidente do FMI, Kristalina Georgieva, e afirmou que “o compromisso com a estabilidade dos preços é claro, mas não irá antecipar as ações dos próximos encontros”. Embora pareça demonstrar determinação, considerando o contexto recente onde tanto o CPI quanto o PPI superaram as expectativas e com o dólar americano, as ações e o rendimento dos títulos dos EUA caindo ao mesmo tempo, essa fala pode ser considerada uma sinalização mais branda.
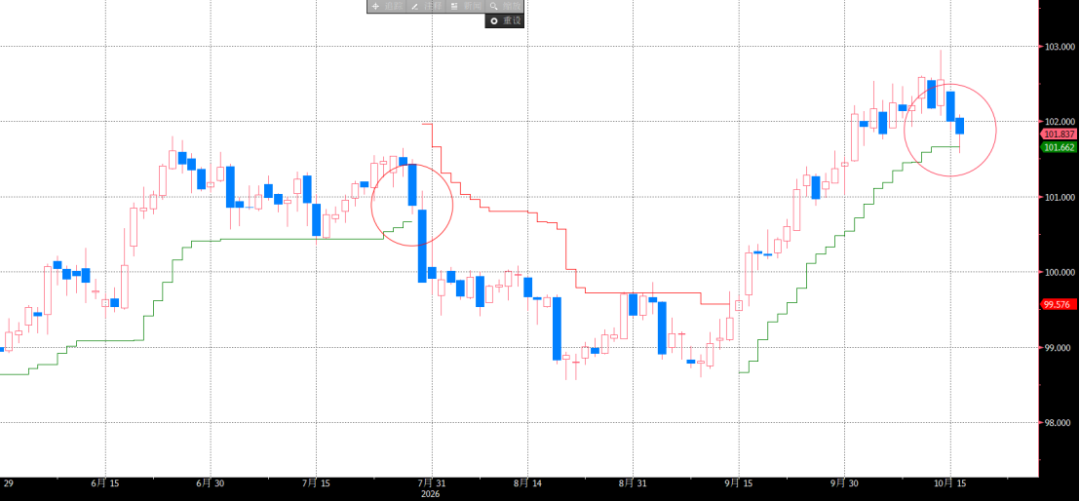
Essa declaração inevitavelmente faz lembrar a surpreendente postura mais branda de Walsh na reunião do FOMC no fim de julho, após o que o índice do dólar caiu do patamar elevado de 101,5 para 98,5. Será que o dólar americano irá repetir esse movimento desta vez?
Primeiramente, vale comparar o momento atual do mercado com o que antecedeu o FOMC de julho.
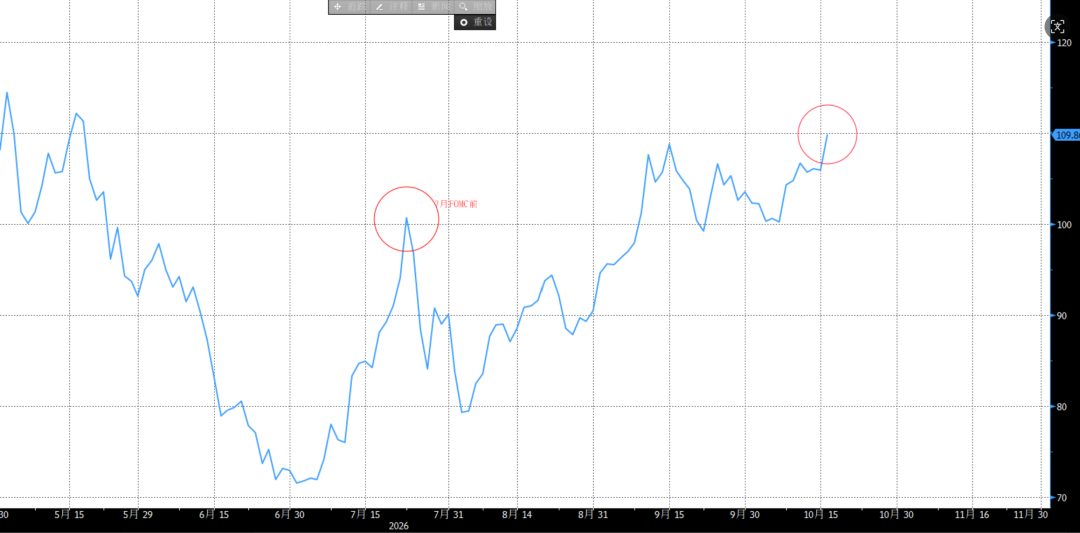
(1) Forte alta nos preços do petróleo. Desde o rompimento do acordo e retomada das tensões entre Irã e Estados Unidos no início de julho, o preço do petróleo saltou da mínima de 70 para a marca dos 100. Nesta rodada, desde setembro, o petróleo permanece em patamares elevados e, sem o TACO entre Irã e EUA, o Brent disparou de 100 para a faixa dos 110 após outubro, mantendo a pressão inflacionária externa considerável.
Figura 1 Brent crude oil
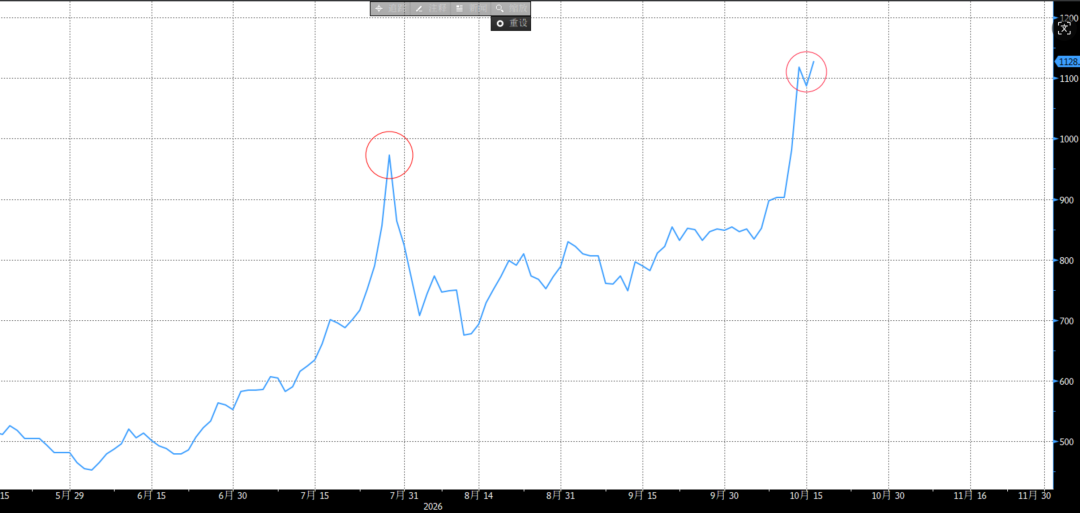
(2) Forte queda nas ações de tecnologia. Em julho, devido ao fluxo de caixa livre negativo anunciado pela Alphabet, o setor de tecnologia entrou em colapso, com o Nasdaq caindo 9,15% no mês. Agora, as preocupações também giram em torno do cenário de capital para IA; por exemplo, o preço do CDS de 5 anos da CoreWeave saltou de 850 para 1128 desde o início do mês, puxando o Nasdaq para uma queda de 7,30% neste mês.
Figura 2 Índice Nasdaq
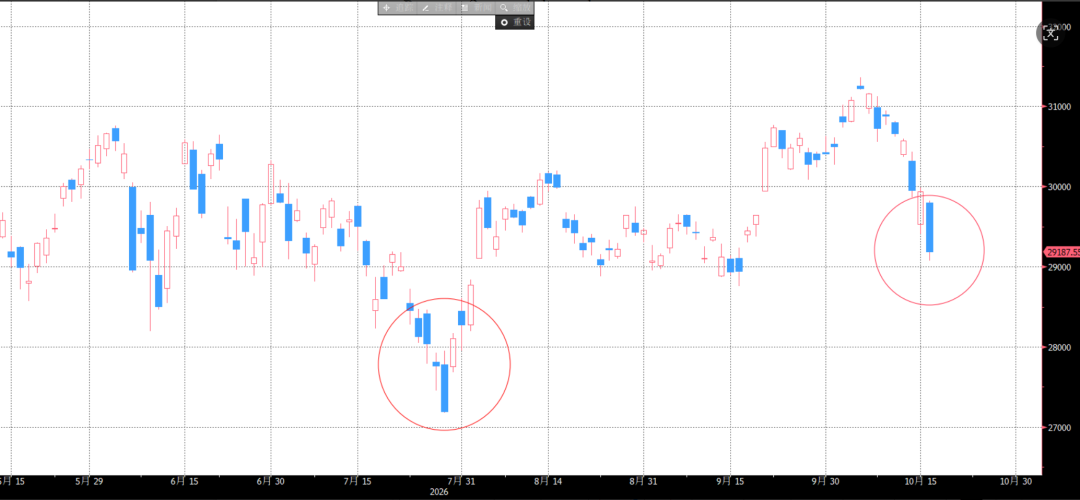
Figura 3 CoreWeave 5Y CDS
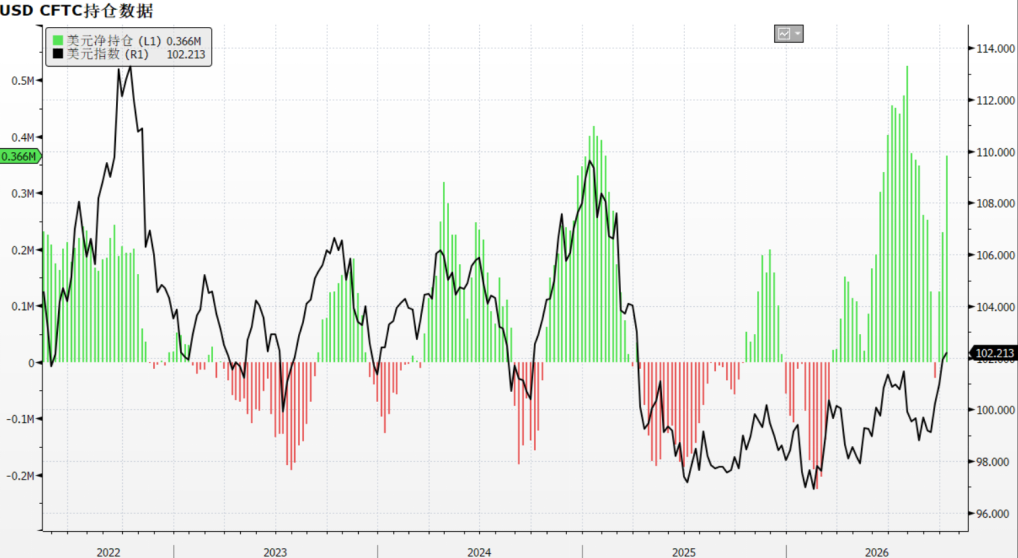
(3) Índice do dólar americano. Assim como em julho, o índice do dólar permanece em níveis elevados. Analisando as posições em contratos futuros, o posicionamento líquido comprado no dólar se aproxima das máximas de julho, aumentando o ímpeto para uma correção.
Figura 4 Índice do dólar americano e posição líquida comprada em futuros ICE
(4) Federal Reserve. Em relação a julho, há uma leve diferença: anteriormente, discutia-se principalmente “deveríamos subir os juros imediatamente?”, enquanto agora, após o aumento em setembro, o debate interno gira em torno de “devemos aumentar continuamente os juros?”. Pelas declarações de Jefferson, Waller, Bowman e Williams em outubro, o tom atual sugere uma pausa no aumento em outubro, sendo que o discurso de Kevin Walsh pode ser lido, no máximo, como neutro. Atualmente, o mercado futuro precifica apenas 17% de chance de aumento em outubro, valor inferior aos 34% anteriores ao FOMC de julho.
No geral, o ambiente de mercado atual é bastante similar ao pré-FOMC de julho. O Federal Reserve enfrenta um dilema difícil: de um lado, a pressão externa permanece, com petróleo e inflação restringindo políticas mais flexíveis; de outro, como backstop do mercado, ações americanas estão frágeis e uma queda não controlada pode provocar uma crise de confiança. Além disso, a proximidade das eleições de meio de mandato traz pressão política (valor de referência na polymarket: Câmara dos Deputados, Democratas 91%; Senado, Democratas 65%), forçando o Fed a considerar deixar temporariamente a alta inflação de lado. Caso adie um novo aumento, o raciocínio de mercado voltaria ao padrão do fim de julho.
Portanto, na minha análise, sob a ótica de risco financeiro, é muito provável que o FOMC de outubro mantenha as taxas inalteradas; após a reunião, Walsh deve tentar guiar as expectativas para o lado mais restritivo com discursos duros. Em um ambiente já lotado de posições compradas, apostar na queda do índice do dólar americano pode ser uma estratégia viável no curto prazo, com suporte por volta da região dos 101,80.
Figura 5 Índice do dólar americano
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Preços de criptomoedas
Mais


