
Visão antecipada do relatório financeiro do terceiro trimestre da Tesla (TSLA): Após entregas acima das expectativas, será que conseguirá reverter a pressão de lucro consecutivos abaixo do esperado?
 Bitget2026/10/20 03:31
1. Principais pontos de investimento em destaque
Tesla (TSLA.US) divulgará os resultados do terceiro trimestre do ano fiscal de 2026 após o fechamento do mercado dos EUA em 21 de outubro de 2026. A expectativa consensual de Wall Street prevê receita em torno de US$ 27,8 a 28,3 bilhões (estável ou levemente inferior em relação ao ano anterior), e lucro ajustado por ação (EPS) de aproximadamente US$ 0,43-0,45 (queda anual entre 10%-14%). A empresa já divulgou a entrega de 486.532 veículos no terceiro trimestre (cerca de -2,1% em base anual, mas acima das expectativas do mercado) e implantação de 13,7 GWh em armazenamento de energia (aprox. +9,6% anual).
Neste relatório, o foco não está nos números de entregas já divulgados, mas sim na estabilidade da margem bruta do segmento automotivo, na capacidade da unidade de energia de seguir contribuindo e no avanço da comercialização do Robotaxi/FSD para sustentar a avaliação da empresa. O mercado também está atento à pressão sobre o fluxo de caixa livre devido ao alto CAPEX, bem como ao posicionamento da administração para o guidance anual e narrativa relacionada à IA.
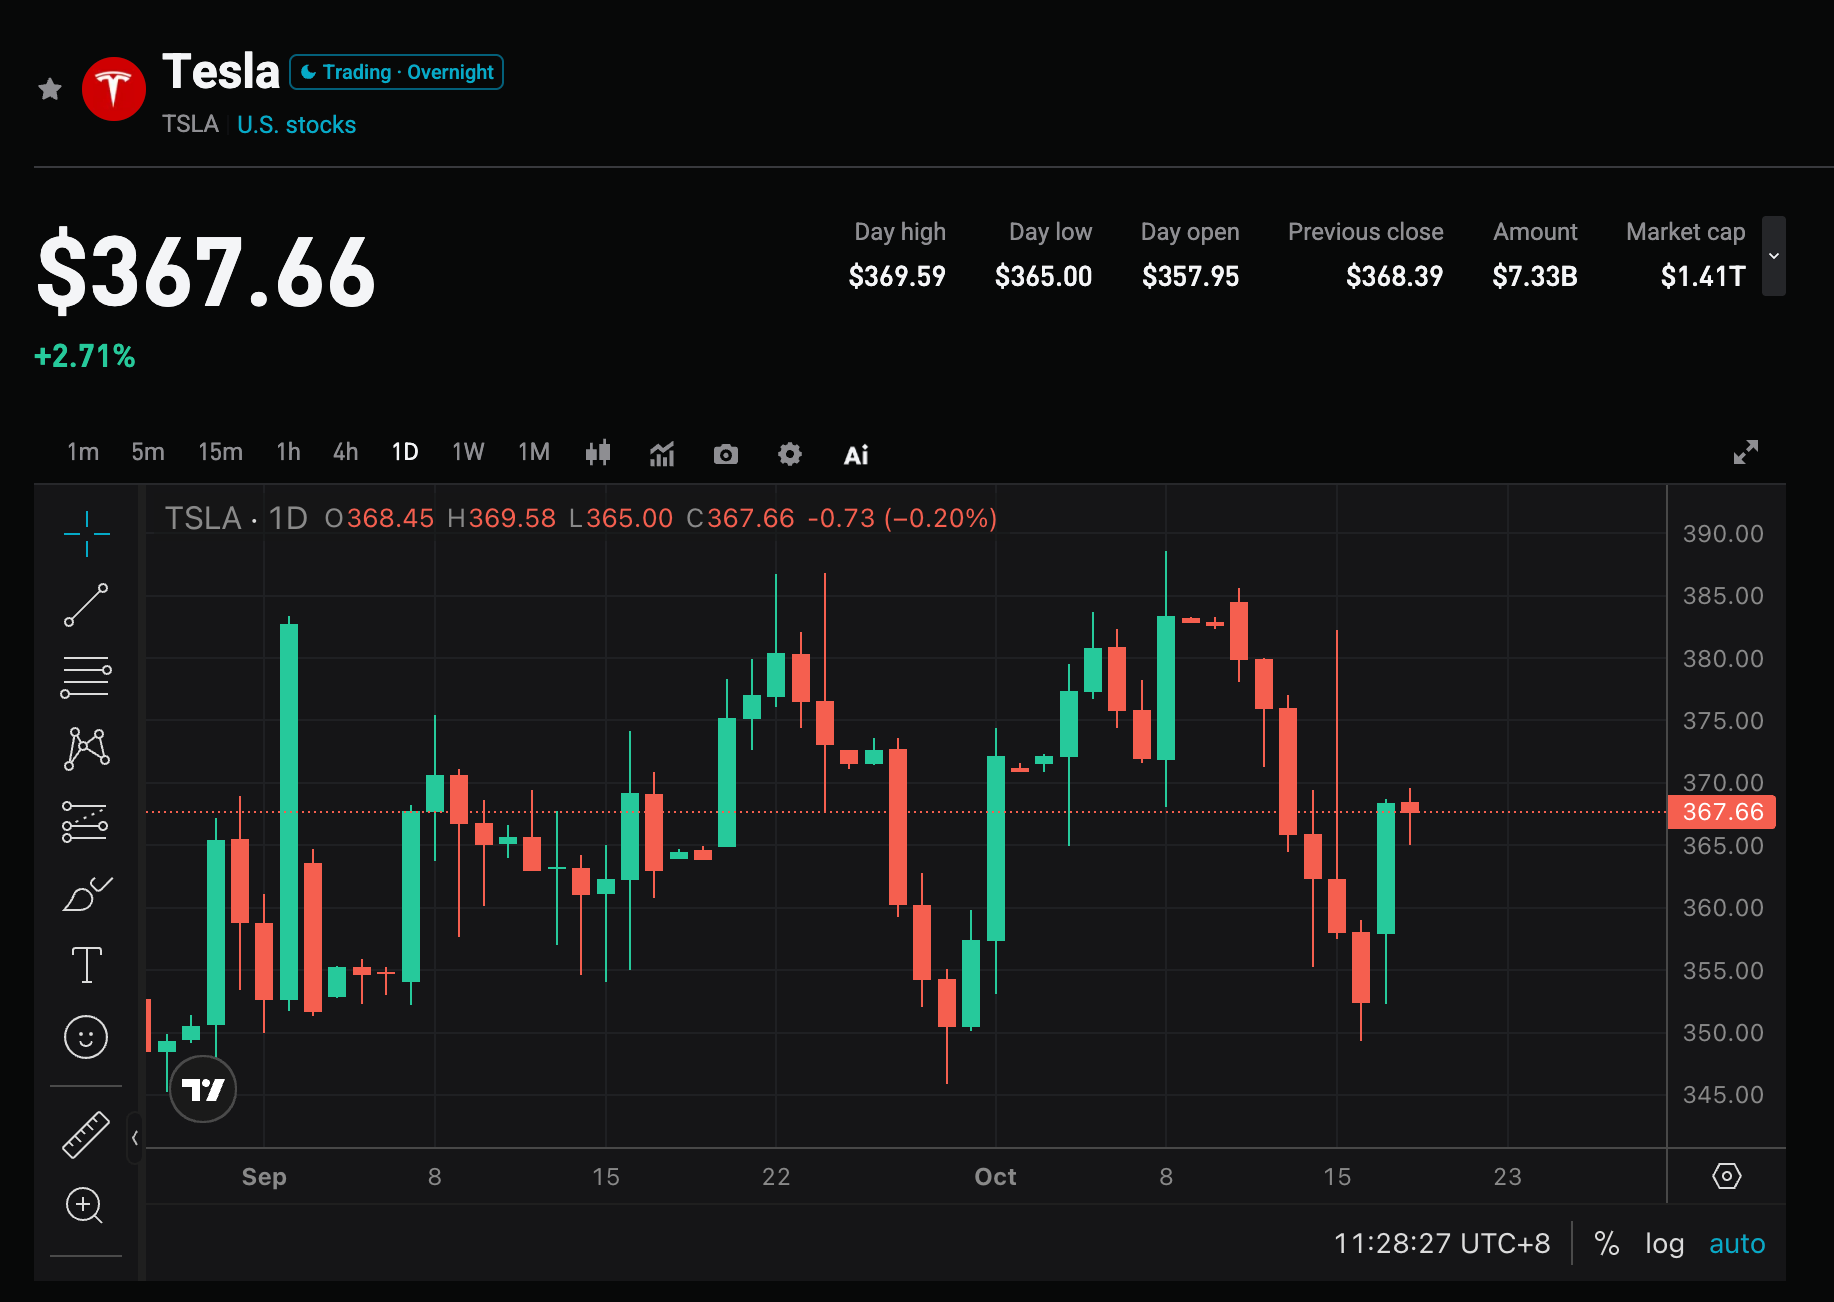
2. Quatro principais pontos de atenção
Destaque 1: Após entrega acima da expectativa, será que receita e EPS podem interromper seguidas decepções?
As entregas do 3º trimestre superaram o consenso em cerca de 25 mil unidades, mas a expectativa de receita ainda está estável ou levemente abaixo do ano anterior. Nos últimos 10 trimestres, a Tesla apresentou receita abaixo do esperado em 6 ocasiões e EPS em 5-7 vezes, mostrando proporção de superação das expectativas relativamente baixa. Caso a receita atinja a faixa superior de US$ 28,3 bilhões e o EPS alcance ou supere US$ 0,45, isso ajudará a reverter a impressão de “boas entregas, mas lucro pressionado”; caso contrário, aumentará a preocupação do mercado quanto à compressão das margens de lucro.
Destaque 2: Margem bruta automotiva e composição de produtos
O negócio automotivo ainda é a principal fonte de receita e deve sofrer pressão anual. O mercado observa de perto se a margem bruta do negócio automotivo melhorou em relação ao 2º trimestre, bem como a composição de contribuições dos modelos Model 3/Y e os demais (incluindo Cybertruck). Custos de matéria-prima, estratégias de preços e queima de estoque impactam diretamente o desempenho do lucro. Caso haja sinal de estabilização da margem bruta, isso dará suporte à avaliação; caso continue caindo, pode aumentar as dúvidas sobre demanda e poder de precificação.
Destaque 3: Crescimento do segmento de energia e serviços como contrapeso
O negócio de armazenamento de energia segue registrando desempenho forte por vários trimestres, com implantação de 13,7 GWh no 3º trimestre. Receita de energia e serviços têm potencial para ser importante fator de compensação; o mercado observa se a taxa de crescimento e a margem de lucro continuarão ampliando sua contribuição para os resultados gerais. Caso o segmento de energia siga crescendo fortemente, pode compensar parte da pressão sobre o automotivo e reforçar a narrativa da Tesla como empresa de tecnologia energética integrada.
Destaque 4: Robotaxi, FSD e ritmo de CAPEX
Já foi dado início, no terceiro trimestre, à operação parcial do Robotaxi, e o mercado acompanhará de perto a quilometragem paga, o avanço das assinaturas FSD, bem como atualizações da administração sobre o cronograma de comercialização. O CAPEX anual deve superar US$ 25 bilhões, mantendo o fluxo de caixa livre sob pressão no trimestre. A capacidade do alto investimento se transformar em receitas visíveis em IA e direção autônoma será fator chave para a direção das ações no médio a longo prazo.
3. Riscos e oportunidades coexistem
Fatores de alta:
- Receita e EPS significativamente acima das expectativas, sinais de melhora na margem bruta automotiva.
- Forte crescimento da unidade de energia, avanços na comercialização de Robotaxi/FSD acima do esperado e revisão positiva do guidance anual pela administração.
- A administração apresenta caminhos e cronogramas mais claros para retorno do alto CAPEX.
Riscos de baixa:
- Receita ou EPS voltam a decepcionar, com margem bruta automotiva em queda contínua.
- Fluxo de caixa livre fortemente negativo, guidance de CAPEX ainda maior sem avanço correspondente de receitas.
- O avanço de Robotaxi/FSD não atinge as expectativas e, com avaliação elevada, pode pressionar os preços das ações.
4. Sugestão de estratégia de negociação
Lógica compradora: Caso receita, EPS e margem bruta melhorem juntas, e a administração sinalize positivamente sobre Robotaxi e segmento de energia, isso pode reforçar a confiança do mercado no valor de longo prazo da Tesla em IA e direção autônoma, sustentando reajuste de avaliação.
Risco vendedor: Caso o lucro siga pressionado, o fluxo de caixa livre piore ou os avanços em direção autônoma sejam mornos, pode haver realização de lucros, especialmente em um ambiente de alta volatilidade das techs.
Principais dados:
- Receita total e crescimento anual
- EPS ajustado e margem bruta automotiva
- Receita e volume de implantação do negócio de energia
- Fluxo de caixa livre e CAPEX
- Métricas operacionais do Robotaxi/FSD e guidance anual
Sugestão operacional: Caso resultados superem as expectativas e o guidance seja positivo, observar oportunidades após eventuais correções; caso os dados sejam mornos ou guidance fraco, atenção ao risco de volatilidade de curto prazo, evitando compras em alta. A posição e stop loss devem estar alinhados ao perfil de risco individual.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Os rendimentos dos títulos americanos têm valor de longo prazo; JPMorgan propõe negociação de "chinelação de baixa beta".
No contexto da ressonância entre múltiplas variáveis, como o principal ativo de referência global (os rendimentos dos títulos do Tesouro dos EUA), fatores geopolíticos e climáticos, o mais recente panorama macroeconômico e estratégico global do J.P. Morgan traça um cenário de "diferenciação estrutural e convergência de oportunidades" para o mercado.
Preços de criptomoedas
Mais


