
Tempos conturbados: perspectivas para as reuniões de política monetária nos EUA e Europa

Morning FX
Recentemente, tanto os mercados dos Estados Unidos quanto da Europa têm enfrentado instabilidades, com muitos mercados apresentando sinais de aperto de liquidez (dívida europeia, ações americanas, ouro, etc.).
O mercado cambial volta a dar a sensação de “quem está pior no fim do ano” e, coincidentemente, as reuniões de política monetária dos EUA e da Europa acontecerão na próxima semana.
Neste momento, o mercado já chegou a um consenso elevado sobre as reuniões: Fed e ECB não irão aumentar os juros este mês. O foco recai sobre a postura dos banqueiros centrais nas coletivas, especialmente em relação aos riscos de curto prazo (risco da dívida europeia, risco de IA, risco do preço do petróleo)... Com tantos fatores de risco, realmente é um outono de muitas incertezas.
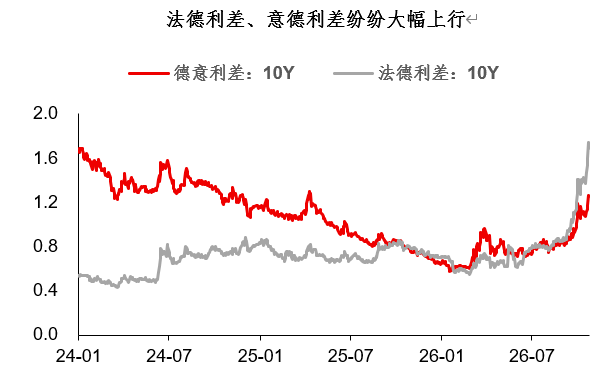
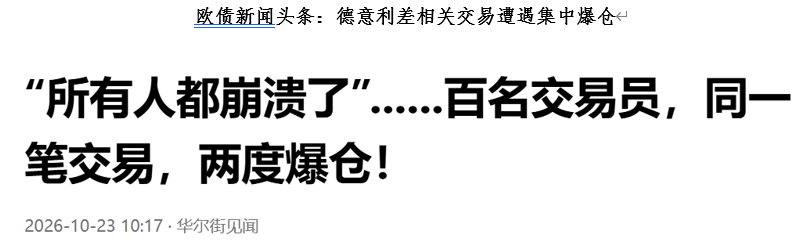
No âmbito da dívida europeia, o mercado já registra sinais claros de retroalimentação negativa na liquidez. Os fundos que apostaram no diferencial entre França e Alemanha sofreram liquidações em massa, o que aumentou a pressão vendedora sobre os bonds franceses. Embora eu concorde com muitos bancos estrangeiros: o problema francês é estrutural, não sistêmico. Mas isso não impede que liquidações e feedbacks negativos sobre posições aconteçam—em mercados de retirada de liquidez, o preço dos ativos pode divergir muito de seu valor justo.
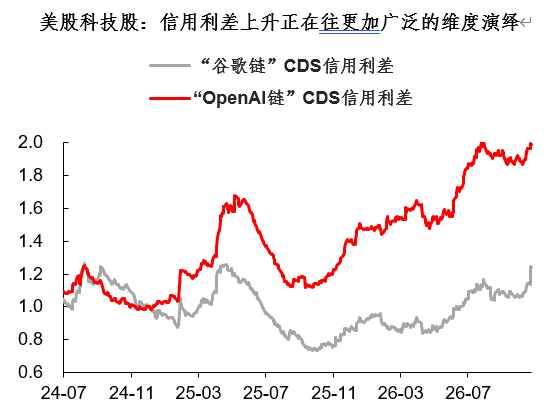
Nos EUA, as ações de tecnologia também estão sofrendo uma saída de liquidez semelhante. Sobre a recente correção do mercado provocada pelo caso CoreWeave, o mercado chegou a um consenso: trata-se de uma segmentação do crédito da IA, e não de uma crise de crédito da IA. No entanto, olhando para os movimentos observados, o poder destrutivo dessa “segmentação do crédito” parece maior do que o mercado previa… Entre os principais títulos monitorados, o spread de crédito de Oracle, SoftBank, CLS e TTMI, entre outros, têm aumentado de forma significativa recentemente.
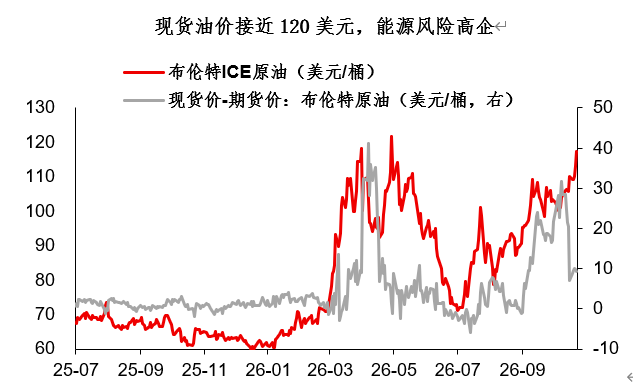
Por outro lado, apesar dos riscos financeiros já evidentes (dívida europeia, ações americanas, etc.), esperar flexibilização dos bancos centrais não parece viável. O problema da vez é: preços elevados do petróleo e o risco inflacionário fazem com que os bancos centrais enfrentem um dilema, dificultando qualquer flexibilização efetiva. Notícias recentes mostram que as chances de um novo conflito EUA-Irã aumentaram após as eleições de meio de mandato. Os preços do petróleo e gás natural já atingem ou superam o pico do primeiro semestre—e não podemos esquecer que o inverno está chegando…
Resumindo, este é realmente um outono de muitos riscos (dívida europeia, ações americanas, energia). Como os bancos centrais dos EUA e da Europa irão responder? Na minha opinião, alguns pontos se destacam:
1) Em termos de probabilidade de flexibilização marginal, o ECB tem mais chances que o Fed. Afinal, o risco na dívida soberana europeia é claramente mais grave que o problema da IA, que é restrito à cadeia produtiva. É mais provável que o ECB adote uma postura de flexibilização marginal—bancos estrangeiros já discutem possibilidades como: pausar o ciclo de alta de juros, desacelerar o enxugamento de balanço, criar instrumentos temporários (como TPI);
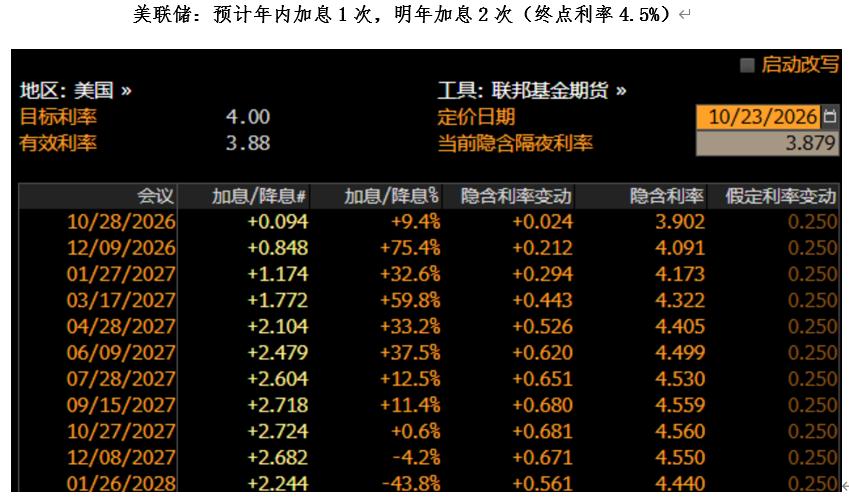
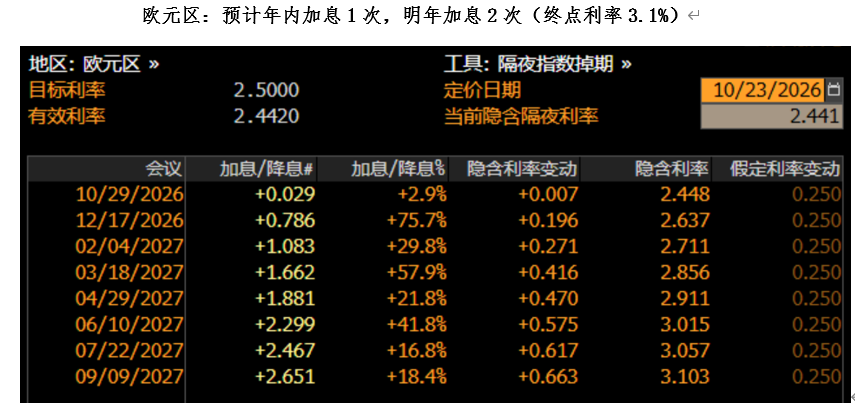
2) No curto prazo, é preciso cautela quanto ao aperto de liquidez e ao risco de aversão (Risk off). Tanto a dívida europeia quanto as ações americanas mostram sinais de aperto de liquidez; análise de fundamentos é uma coisa, mas em mercados com retirada de liquidez, o preço dos ativos pode divergir amplamente do valor justo;
3) No mercado de câmbio, não há oportunidades claras nos EUA ou na Europa—a certeza está na Ásia. Mais uma vez, o fim de ano nos EUA e na Europa é de quem se sai pior, sem sinal claro de oportunidades. As maiores certezas podem estar nas moedas asiáticas (CNY, KRW, JPY, etc.); como vários exemplos recentes mostram, manter uma conta corrente robusta realmente ajuda a resistir muitos riscos.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A Microsoft afirmou que o serviço Teams foi restaurado ao nível normal.
A ConocoPhillips planeja demitir funcionários no Canadá na terça-feira.
Preços de criptomoedas
Mais


