
Prévia dos resultados do terceiro trimestre da Google: forte crescimento dos negócios em nuvem e divergência nos gastos de capital
 2026/10/27 04:38
🔥 O Radar de Destaques de Ações dos EUA já está disponível! 3 principais temas do mercado americano + 6 ações selecionadas + 7 eventos no calendário, onde estão as oportunidades desta semana no mercado de ações dos EUA? Clique no link para ver o resumo visual de 22 direções de negociação→
1. Resumo dos pontos de investimento
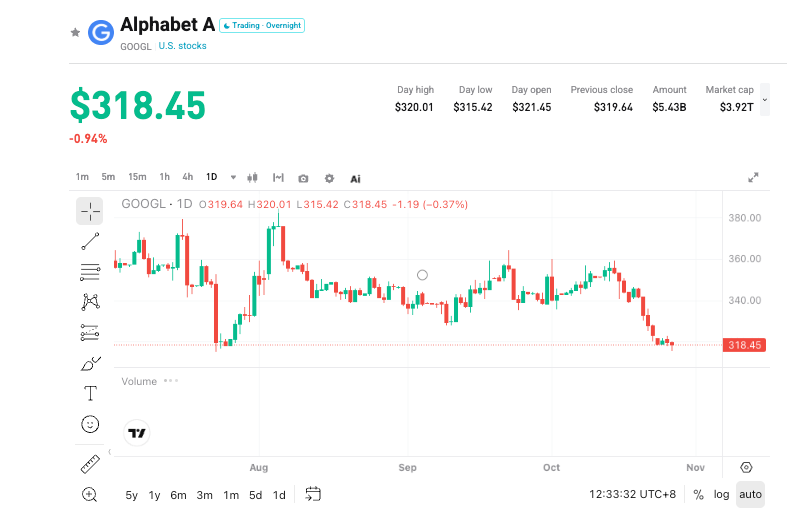
Alphabet (GOOGL.US) divulgará o resultado do terceiro trimestre do exercício de 2026 no pós-mercado do dia 28 de outubro de 2026 (simultaneamente com a Microsoft). O consenso de Wall Street estima uma receita total de 127 a 130 bilhões de dólares (cerca de +25% ao ano), com lucro líquido de 37 a 38 bilhões de dólares (esperada queda sequencial, já que os ganhos com investimentos em ações de grande escala não serão mais considerados pelo GAAP). A receita da Google Cloud deve atingir 29 a 30,5 bilhões de dólares (+90% a 100% ao ano), com margem operacional entre 35,5% e 37%; capex de 50 a 52 bilhões de dólares (cerca de +110% ao ano), podendo o fluxo de caixa livre se tornar negativo em **-15 bilhões de dólares ou abaixo disso. O preço das ações tem oscilado recentemente em torno de 320 dólares**, próximo ao custo da Berkshire. O principal foco deste balanço será se o forte crescimento da nuvem (incluindo TPU) conseguirá compensar a desaceleração dos anúncios e a pressão no fluxo de caixa.
2. Quatro principais focos de atenção
Foco 1: resiliência do negócio de publicidade principal e o impacto da IA
Os anúncios ainda representam de 75% a 77% da receita, sendo a principal base do negócio. O mercado estima uma receita publicitária de 83,2 a 84,4 bilhões de dólares (+12,5%-13% ao ano), buscas por volta de 65 bilhões de dólares (crescimento desacelerando para +15% aprox.), anúncios no YouTube de 11,2 a 11,6 bilhões de dólares (+10%-11%). A fatia nas buscas segue estável em 89,3%, e na de navegadores entre 73% e 75%, sem impactos claros no curto prazo. No entanto, o desenvolvimento do Gemini está atrasado (apelidado pelo mercado de “Doubao dos EUA”), e o efeito de base alta e a competição ainda trazem riscos. É importante observar mudanças de tráfego e aquisição de usuários trimestre a trimestre.
Foco 2: continuidade do alto crescimento da Google Cloud e hardware TPU
A nuvem é atualmente o motor de crescimento mais rápido, incluindo receitas da Google Cloud e do hardware próprio TPU. Previsão de receita acima de 29 bilhões de dólares, algumas instituições projetam acima de 30 bilhões de dólares, lucro operacional acima de 10 bilhões de dólares (chegando a um recorde de 11 bilhões de dólares). Obrigações remanescentes de desempenho (RPO) já atingem 514 bilhões de dólares (acima dos 480 bi esperados pelo mercado), com mais da metade dos pedidos podendo virar receita em até um ano, potencial superior a 250 bilhões de dólares. O lançamento do TPU V9 foi bem recebido, com expectativa de crescimento de embarques acima de 80% ao ano, podendo passar de 6 milhões de unidades. A receita da nuvem superando 30 bilhões será um forte sinal de validação.
Foco 3: diretrizes de capex e fissuras no fluxo de caixa
O guidance para capex em 2026 gira em torno de 200 bilhões de dólares, sendo 50 bilhões neste trimestre, podendo chegar a 70 bilhões no quarto trimestre. Para o ano que vem, o mercado espera aceleração contínua para 300 a 350 bilhões de dólares. O capex de concorrentes ficou abaixo do esperado, e há chance de a Google revisar para baixo ou apresentar guidance conservador para o ano que vem (positivo para software, negativo para hardware). O fluxo de caixa operacional não cobre os gastos, sendo necessário utilizar reservas/dívida, com fluxo de caixa livre podendo piorar ainda mais para **-15 a -18 bilhões de dólares**. Endividamento e riscos de financiamento em IA já preocupam o mercado.
Foco 4: queda acentuada do lucro GAAP e pressão sobre o valuation
Com o fim das contribuições de ganhos em investimentos em ações, o lucro líquido GAAP pode cair quase 60% em relação ao trimestre anterior. O mercado entende a razão, mas o aumento forçado do múltiplo de valuation pode gerar vendas. A lucratividade ajustada, atualização do RPO da nuvem, e os comentários da gestão sobre capex e perspectivas de anúncios para este e o próximo ano serão pontos de virada de sentimento.
3. Riscos e oportunidades convivem
Catalisadores positivos:
- Receita da nuvem acima de 30 bilhões de dólares, RPO revisado para 550 bilhões de dólares ou mais, margem operacional acima do esperado.
- Receita total próxima ou superior a 130 bilhões de dólares, resiliência dos anúncios e forte lucro ajustado.
- Capex levemente abaixo do esperado ou guidance conservador para o ano que vem, reduzindo preocupações com fluxo de caixa e dívida.
Riscos negativos:
- Crescimento dos anúncios abaixo do esperado, queda de participação nas buscas ou maior impacto da IA.
- Capex acima do esperado, guidance agressivo para o ano que vem e piora adicional do fluxo de caixa livre.
- Lucro líquido GAAP bem abaixo do previsto, somado à alta avaliação e volatilidade das techs.
4. Recomendações de estratégia de trading
Lógica compradora: Se o resultado da nuvem (incluindo TPU) surpreender positivamente e o RPO for revisado para cima, anúncios resilientes e controle dos gastos podem reforçar a confiança do mercado no papel da Google como líder em infraestrutura de IA, sustentando uma recuperação nos múltiplos.
Riscos para venda: Se os principais indicadores vierem apenas dentro ou abaixo das expectativas, desaceleração dos anúncios ou gastos/pressão no fluxo de caixa acima do esperado podem levar à realização de lucros.
Dados chave:
- Receita total e crescimento anual
- Receita, margem e RPO da Google Cloud
- Desempenho e participação dos anúncios (busca/YouTube)
- Capex e fluxo de caixa livre
- Guidance para o ano e para o próximo ano, lucro GAAP vs lucro ajustado
Sugestão operacional: Se o resultado supera as expectativas e o guidance de nuvem é positivo, vale observar oportunidades de reposicionamento após eventuais correções; se os dados forem mornos ou o peso dos gastos for grande, fique atento ao risco de oscilações no curto prazo e evite entrar a preços elevados. Posicionamento e stop devem ser ajustados conforme o perfil individual de risco.
Disclaimer: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
JPMorgan mantém o rating “neutro” para BioNTech (BNTX.US): vê potencial na combinação de pumitamig com B7-H3 ADC, mas dados-chave só devem ser divulgados após 2028.
JPMorgan mantém a classificação "neutra" para BioNTech, com preço-alvo de 92 dólares.
A preferência por risco cai abaixo de zero, finalmente se abre a janela para aumentar a exposição em ações? Sob a tendência de recuperação dos semicondutores, Goldman Sachs mantém a “superalocação” em ativos de ações
Os fluxos globais de capital apresentam uma tensão marcante de "ações buscando recuperação enquanto o crédito continua a se fragmentar". O índice de apetite ao risco da Goldman Sachs caiu para -0,5, ainda não atingindo níveis historicamente mais fortes de compra contrária; no entanto, as expectativas resilientes de lucros do setor de tecnologia, a queda nas avaliações e a diminuição da concentração de posições já melhoraram o retorno esperado das ações.
Os mercados acionários asiáticos se recuperam e sobem, com as ações da Coreia do Sul fechando em alta de 3,1%, SK Hynix subindo mais de 5%, os preços do petróleo continuam em queda, e o preço do ouro cai novamente abaixo de 4000.
A Anthropic apresentou um pedido de IPO, impulsionando um forte retorno das ações de tecnologia na região Ásia-Pacífico. O índice Nikkei 225 fechou em alta de 1,7%, em 63.268,37 pontos. O índice Topix do Japão fechou com alta de 0,6%, em 3.997,37 pontos. O índice Kospi da Coreia do Sul encerrou com alta de 3,1%, em 5.638,35 pontos. O preço global de referência do petróleo Brent caiu cerca de 1%, para cerca de US$114,70 por barril. O ouro à vista caiu abaixo de US$4.000 por onça, com uma queda de 0,4% no dia.
A decisão do Fed se aproxima, e o ouro disputa posições acima e abaixo do nível de 4.000 dólares
Pressão tripla simultânea: liquidações geradas por operações de IA provocam vendas de liquidez; alívio nas tensões diplomáticas entre Irã e EUA leva a quedas seguidas nos preços do petróleo, enfraquecendo a lógica de resistência à inflação; energias em alta reforçam expectativas de novos aumentos de juros ainda este ano. O Standard Chartered alerta que US$ 3.886 é um suporte técnico crucial e, se perdido, o espaço para queda abrirá rapidamente.
Preços de criptomoedas
Mais


