
O ouro está lutando repetidamente na marca de 4.000 dólares! A análise técnica do UBS se tornou otimista, mas o que ainda falta para a recuperação?

O mercado de ouro está enfrentando duas forças opostas: de um lado, a China continua comprando ouro físico e a capacidade de refino está ficando mais restrita, mantendo-se assim a base da demanda de longo prazo; de outro lado, investidores financeiros, após fortes oscilações, estão reduzindo suas posições e não demonstram disposição para reassumir riscos no momento.
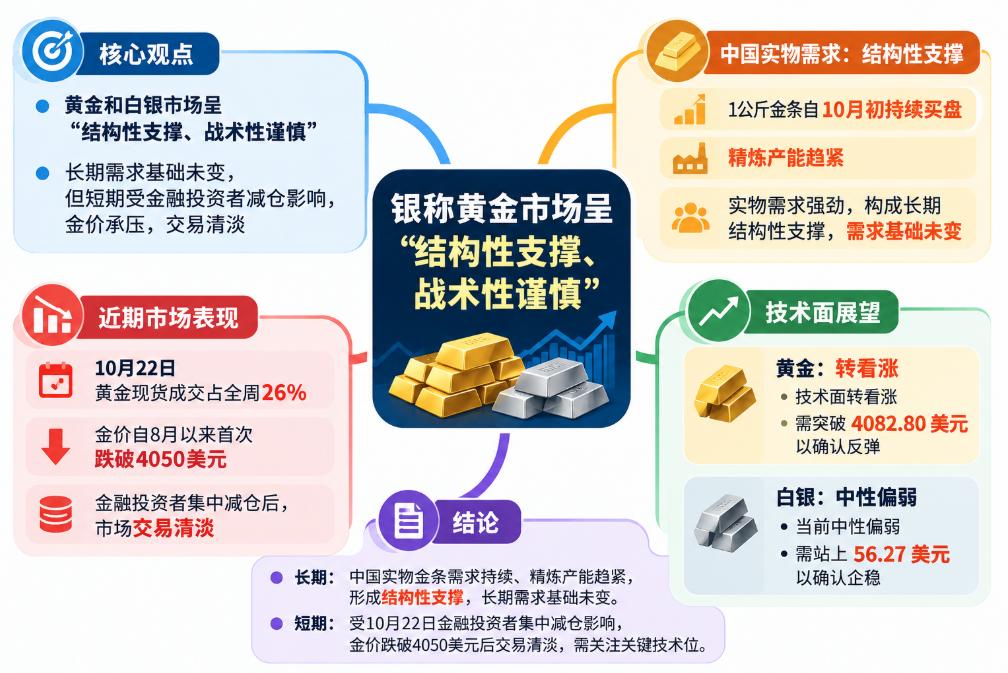
A edição mais recente do Relatório de Ouro (Bullion Report) do UBS resume o mercado atual como "suporte estrutural, cautela tática". A equipe de negociação de metais preciosos do banco acredita que, mesmo quando o preço do ouro se aproxima do limite inferior da faixa de negociação recente, ainda há interesse de compra, mas a confiança dos investidores é insuficiente, dificultando uma recuperação sustentada.
Para os otimistas em ouro, o ponto chave não é apenas se o preço vai se manter próximo dos US$ 4.000, mas também se o mercado será capaz de acumular novamente impulso de alta. O estrategista técnico do UBS, Jason Perl, já mudou sua análise técnica para altista, mas destacou uma condição importante: o preço do ouro precisa romper efetivamente os US$ 4.082,80 para confirmar a recuperação.
Capitais especulativos se retiram, mas compras de ouro não desaparecem totalmente
Os dados de negociação de 22 de outubro revelaram o grau de concentração da recente venda de ouro.
Segundo dados eletrônicos de negociação do UBS, o volume de negociações à vista de ouro cotado em dólares naquele dia foi responsável por cerca de 26% do total semanal. O ouro ficou pressionado na maior parte do dia, caindo abaixo de US$ 4.050 por onça pela primeira vez desde agosto.
Todos os principais grupos de clientes atingiram seus volumes máximos de negociação da semana naquele dia. Empresas de gestão de ativos, inclusive, concentraram cerca de 30% do volume semanal de negociações nesse único dia.
Esse nível de atividade concentrada reflete um ajuste rápido de posições no mercado. Diversos grupos de investidores negociaram quase simultaneamente, indicando que a pressão de venda resulta mais de uma redução geral de risco do que da descrença coletiva sobre o valor de longo prazo do ouro.
Após o significativo corte de posições, o mercado rapidamente entrou em um estado de menor atividade. O UBS aponta que investidores focados em volatilidade preferiram sair e aguardar novas oportunidades, julgando que o cenário atual não é propício para construção de posições eficazes. Investidores que dependem mais de avaliações subjetivas também mostram crescente relutância em ampliar o risco antes do final do ano.
Isso significa que o problema atual do mercado não é a ausência completa de compradores, mas sim a hesitação temporária desses compradores potenciais em assumir riscos por ora.
Existe uma diferença importante entre as situações. Uma exaustão real de compras poderia causar perda de suporte de preços de forma contínua; se os compradores apenas aguardam sinais mais claros, o mercado ainda pode retomar atividade após a acomodação das posições.
O UBS observa que sempre que o preço do ouro se aproxima do limite inferior da faixa recente, surgem compras. Isso impede, em certa medida, que a pressão de venda resulte numa quebra mais clara para baixo, mas ainda não é suficiente para impulsionar uma recuperação sustentada nos preços.
Em outras palavras, os vendedores (bears) ainda não controlam totalmente o mercado, enquanto os compradores (bulls) não recuperaram a confiança para perseguir altas.
Demanda física chinesa persiste, capacidade de refino se estreita
Em contraste com a fraca negociação nos mercados financeiros de Nova York, o mercado asiático de ouro físico continua apresentando forte demanda.
O relatório do UBS afirma que há compras contínuas de barras de ouro de 1 kg no mercado chinês, e também de barras de maior peso. Esse ciclo de compras começou por volta do início de outubro, início este mais cedo do que o UBS costuma observar nos últimos anos.
A tomada de decisão dos compradores de ouro físico difere claramente dos traders de alta frequência ou dos hedge funds. Investidores financeiros podem liquidar posições rapidamente, enquanto compradores de ouro físico, com foco em manter a longo prazo, dão mais atenção à disponibilidade do ouro, ao nível de prêmio físico e à garantia de entrega.
O UBS observou que, com o aumento contínuo da demanda por barras de 1 kg, os pedidos de produção estão ficando cada vez mais difíceis de serem atendidos, e a capacidade de refino disponível para reserva está ficando mais restrita.
Isso faz com que o mercado físico apresente um cenário diferente do mercado financeiro: Enquanto o ouro negociado eletronicamente pode sofrer pressão devido à saída de capitais especulativos, determinadas especificações e locais de entrega para ouro físico ainda são fortemente procuradas por compradores. Essas condições não são contraditórias, mas refletem diferentes comportamentos de mercado segundo horizontes de investimento e questões de liquidez.
A demanda estrutural mais ampla também não desapareceu. Diversificação dos ativos de reserva por parte dos bancos centrais, incertezas geopolíticas, e a busca de investidores por alternativas ao dólar continuam sendo pilares da lógica de investimento de longo prazo em ouro.
Mas o fato da demanda física absorver parte das vendas e sustentar o preço não significa que isso levará imediatamente a uma forte alta dos preços. Para que haja um impulso de alta sustentado, o mercado ainda precisa que investidores financeiros reconstruam posições.
Análise técnica do UBS fica altista, US$ 4.082,80 torna-se nível chave
A principal novidade no relatório do UBS desta semana vem da análise técnica de ouro feita por Perl, baseada em DeMark.
Anteriormente, Perl era cauteloso em relação ao ouro, considerando necessário completar uma formação de correção ABC e cumprir certas condições técnicas antes de adotar uma visão mais positiva para o ativo.
O UBS indica que o ouro, ao atingir US$ 3.996,10 por onça em 23 de outubro, já cumpriu o requisito mínimo dessa formação. Por isso, Perl mudou sua análise técnica para altista.
No entanto, a finalização da formação corretiva não significa que a recuperação sustentável já esteja confirmada. Perl aponta que o preço do ouro precisa primeiramente superar o patamar de US$ 4.082,80.
Caso o ouro rompa este nível de maneira convincente, a perspectiva para recuperação melhora e o mercado pode começar a mirar objetivos técnicos mais elevados. Para investidores que atuam num ambiente de sinais macroeconômicos complexos e sentimentos voláteis, esse patamar oferece um padrão de referência claro.
Por outro lado, se o ouro não conseguir se sustentar acima de US$ 4.082,80, especialmente se houver novas vendas por parte de investidores institucionais, o mercado ainda pode testar novamente regiões de suporte.
Prata mostra desempenho mais fraco, riscos de queda permanecem
A visão do UBS sobre a prata é nitidamente menos otimista do que para o ouro. O banco mantém sua avaliação neutra para a prata no aspecto técnico e destaca que, no curto prazo, os riscos ainda são de novas quedas.
Recentemente, o preço da prata tem sido extremamente sensível às manchetes e às mudanças de posição. Na última sexta-feira, a prata chegou a se aproximar de US$ 53 por onça, depois recuperou parte das perdas, mas o volume negociado eletronicamente naquele dia foi altamente concentrado.
De acordo com o UBS, as empresas de gestão de ativos concentraram mais de 60% do volume semanal de negociações de prata na sexta-feira passada. Bancos e hedge funds também tiveram atividades anormalmente intensas, refletindo grande sensibilidade do mercado à variação de posições.
Perl aponta que a prata precisa voltar acima de US$ 56,27 para reduzir os riscos de queda atuais. Até lá, os suportes próximos de US$ 53,02, US$ 52,31 e US$ 49,62 por onça continuam merecendo atenção.
Ambiente de negociação vai esfriando, mercado aguarda novos catalisadores
O relatório do UBS também mostra que, embora os investidores estejam relutantes em montar posições direcionais, a liquidez normal de negociações no mercado de ouro não piorou na mesma proporção.
Entre 19 e 24 de outubro, a diferença média entre os melhores preços de compra e venda do ouro à vista encolheu cerca de 5% em relação ao período anterior de outubro e cerca de 11% em relação a setembro.
Isso indica que o principal desafio do mercado hoje não é a indisponibilidade de cotações pelos negociantes, nem uma deterioração clara nas condições de execução das operações, mas sim a falta de apetite dos investidores para assumir risco direcional.
Com o fim do ano se aproximando, alguns gestores de portfólio podem preferir proteger os ganhos já obtidos em 2023; outros, que acabaram de se recuperar de recentes perdas, não querem passar por novas oscilações fortes.
Portanto, o mercado pode se manter em uma faixa de negociação relativamente estreita por um tempo, até que surjam novos catalisadores e rompam o padrão atual.
A política monetária dos EUA segue como um fator importante de influência. Se o mercado começar a esperar mais aperto monetário à frente, altas nos juros podem comprometer o apelo do ouro, que não gera rendimento. Ao mesmo tempo, a demanda física sustentada da China continua oferecendo outro pilar de suporte ao mercado.
O UBS também acredita que incertezas políticas e geopolíticas podem impactar o desempenho do ouro, mas sua equipe de negociação permanece cautelosa em projetar o preço do ouro com base apenas nesses cenários.
A verdadeira questão a ser observada é quais fatores podem levar os investidores a reconstruírem posições após a recente onda de liquidações. Isso pode vir de uma perspectiva mais favorável da política monetária, de um rompimento técnico claro, ou de sinais de que o processo de desalavancagem dos mercados financeiros globais está próximo do fim.
Atualmente, compradores de ouro físico e traders financeiros continuam tomando decisões em horizontes temporais diferentes. A demanda física chinesa, a restrição da capacidade de refino e a busca pela diversificação de ativos de longo prazo oferecem suporte estrutural ao ouro; no entanto, uma alta sustentada de curto prazo depende de o mercado retomar a disposição em assumir riscos.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Coca-Cola (KO.US) teleconferência do terceiro trimestre: aumento de preços ainda controlável, mas desestocagem e adversidades cambiais reduzem a visibilidade para o quarto trimestre e o próximo ano; separação da CCBA remodela a estrutura de receita
A Coca-Cola divulgou os resultados financeiros do terceiro trimestre de 2026 e realizou uma conferência telefônica sobre os resultados.
Interpretação de novas ações dos EUA | De 12 milhões a 59,6 milhões de dólares de Hong Kong, a transição de ativos leves e o teto de crescimento da Touch Holdings
Embora Touch Holdings esteja no setor tradicional de reforma de interiores, será que, com seu crescimento explosivo de desempenho, conseguirá atrair o interesse dos investidores do mercado?
Conferência telefônica do terceiro trimestre da SK hynix (SKHY.US): A capacidade de produção de DRAM e HBM está quase esgotada até 2029, com o investimento em IA se expandindo para entidades soberanas e corporativas.
A SK Hynix divulgou os resultados do terceiro trimestre de 2026 e realizou uma teleconferência sobre os resultados.

Teleconferência do terceiro trimestre da Boeing (BA.US): meta de entrega de 500 aeronaves para o ano não será alcançada, fluxo de caixa visando US$ 10 bilhões em 2029
A Boeing (BA.US) divulgou os resultados do terceiro trimestre de 2026 nesta terça-feira e realizou uma teleconferência.
Preços de criptomoedas
Mais


