
Почему сейчас уровень сложности операций на крипторынке адский?

Более 90% криптоактивов по своей сути движимы спекуляцией, однако чистая спекуляция не является вечным двигателем: когда участники рынка теряют интерес или перестают получать прибыль, спрос на спекуляции исчезает.
Более 90% криптоактивов по своей сути движимы спекуляцией, но чистая спекуляция не является вечным двигателем: когда участники рынка теряют интерес или не могут продолжать получать прибыль, спрос на спекуляцию исчезает.
Автор: @0xkyle
Перевод: AididiaoJP, Foresight News
Как трейдер, моя основная цель всегда — искать инвестиционные возможности с высокой уверенностью и потенциалом асимметричной отдачи. Я увлечён поиском таких сделок с высоким соотношением риска и прибыли, например, Solana по 20 долларов, Node Monkes по 0.1 BTC (позже вырос до 0.9 BTC), Zerebro с рыночной капитализацией 20 миллионов долларов и так далее.
Однако сегодня такие асимметричные возможности становятся всё более редкими. Причин этому много, и вместе они образуют большую и сложную проблему.
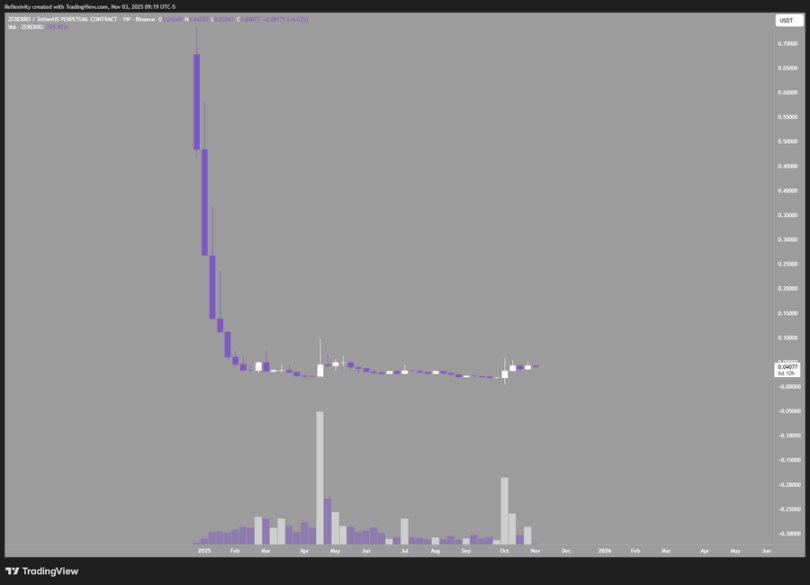
В качестве примера — этот график, который показывает, как Zerebro вырос с рыночной капитализации 20 миллионов долларов до пика в 700 миллионов долларов, что принесло 30-кратную прибыль; но затем он упал на 99% от максимума, практически вернувшись к исходной точке.
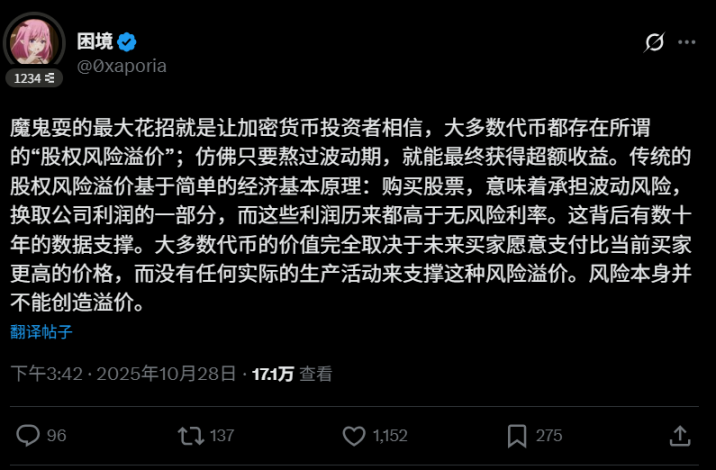
Это подводит к первой проблеме: общеизвестно, что большинство токенов в этой индустрии «в конечном итоге должны быть проданы». Это создает порочный круг, мешающий появлению долгосрочных активов с ростом стоимости. Более 90% криптоактивов по своей сути движимы спекуляцией, но чистая спекуляция не является вечным двигателем: когда участники рынка теряют интерес или не могут продолжать получать прибыль, спрос на спекуляцию исчезает. Твит пользователя @0xaporia очень точно это отражает:
Вторая проблема — структурные изъяны крипторынка. Инцидент с резким движением цены 10 октября полностью это продемонстрировал: почти все крупные биржи привели к убыткам для большого числа пользователей, более 40 миллиардов долларов открытых позиций были мгновенно ликвидированы, что стало для всех участников первым уроком финансов: если есть вероятность ошибки — она обязательно произойдёт. Такой риск отпугивает институциональных и крупных инвесторов: если есть риск обнуления, зачем рисковать?
Третья и четвёртая проблемы существуют давно: во-первых, чрезмерное количество новых токенов, выпускаемых ежедневно, во-вторых, их изначально завышенная оценка. Каждый новый проект размывает общую ликвидность рынка, а высокие оценки при запуске сокращают возможности для прибыли инвесторов на открытом рынке. Конечно, можно занять короткую позицию, но если вся индустрия зависит от прибыли на шортах, в долгосрочной перспективе это ни к чему хорошему не приведёт.
Есть и другие, не упомянутые здесь проблемы, но вышеуказанные — самые важные. Возвращаясь к теме статьи: почему сейчас на крипторынке трудно найти асимметричные возможности?
- Высокая оценка при выпуске качественных проектов — цена уже полностью или даже чрезмерно отражает ожидания
- Чрезмерный выпуск токенов размывает ценность: сегодня появляется идеальный L1, а завтра уже второй, и возникает сомнение, действительно ли они так хороши
- Слишком быстрый темп развития индустрии мешает формированию долгосрочных инвестиционных убеждений — лидирующий проект может потерять преимущество всего за год
- Структурные проблемы рынка мешают притоку капитала: инвесторы требуют более высокую доходность для компенсации риска обнуления, а если реальная отдача недостаточна — инвестиционная логика рушится
Самое критичное — большинство токенов по сути являются лишь инструментами для привлечения финансирования: их продают для сбора средств на операционную деятельность, а реальная ценность сосредоточена в акционерном капитале. Такие токены, не обладающие механизмами накопления стоимости и корпоративными правами, по сути являются инструментами спекуляции, а не настоящими инвестициями.
Это не новые идеи. Почему я снова об этом говорю? Потому что, несмотря на то, что все это знают, никто не меняет свой инвестиционный подход. Все продолжают гнаться за новыми нарративами и горячими темами, повторяя неэффективные стратегии. Это похоже на определение безумия: повторять одни и те же действия и ожидать разных результатов.
Я всегда ищу следующую асимметричную возможность. Если действовать по шаблону — получишь лишь посредственную отдачу. Я считаю, что следующая асимметричная возможность в крипте заключается в:
- Доходах от майнинга
- Инвестициях в акции блокчейн-компаний
- Токенах биржевых платформ
- Поиске сильно недооценённых активов — такие действительно существуют, но их очень мало
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


