
Array (NYSE:AD) опубликовала сильные финансовые результаты за 4 квартал 2025 года

Поставщик беспроводной телекоммуникационной связи Array (NYSE:AD) отчитался о
Наступило ли сейчас время покупать акции Array?
Основные показатели Array (AD) за 4 квартал 2025 года:
- Выручка: 60,33 млн долларов против прогноза аналитиков в 56,37 млн долларов (снижение на 93,8% год к году, превышение на 7%)
- EPS (GAAP): 0,48 доллара против прогноза аналитиков в 0,34 доллара (превышение на 39,6%)
- Скорректированный EBITDA: 52,09 млн долларов против прогноза аналитиков в 38,77 млн долларов (маржа 86,3%, превышение на 34,3%)
- Операционная маржа: 14,3%, по сравнению с -0,9% в аналогичном квартале прошлого года
- Рыночная капитализация: 4,35 млрд долларов
«После преобразующего 2025 года Array входит в 2026 год с сильным импульсом», — сказал Энтони Карлсон, президент и генеральный директор.
Обзор компании
Работая в качестве дочерней компании, подконтрольной Telephone and Data Systems с момента основания в 1983 году, Array (NYSE:Array) является региональным поставщиком беспроводной телекоммуникационной связи, обслуживающим 4,6 миллиона клиентов в 21 штате, предоставляя услуги мобильной связи, интернета и IoT.
Рост выручки
Долгосрочные результаты компании являются показателем ее общего качества. Любая компания может показать хорошие результаты за один-два квартала, но многие устойчивые компании растут годами.
За последние 12 месяцев выручка Array составила 1,91 млрд долларов, что делает ее компанией среднего размера в сфере бизнес-услуг, что иногда может создавать недостатки по сравнению с более крупными конкурентами, пользующимися преимуществами масштаба.
Как видно ниже, за последние пять лет выручка Array снижалась на 13,9% в год, что является слабой отправной точкой для нашего анализа.
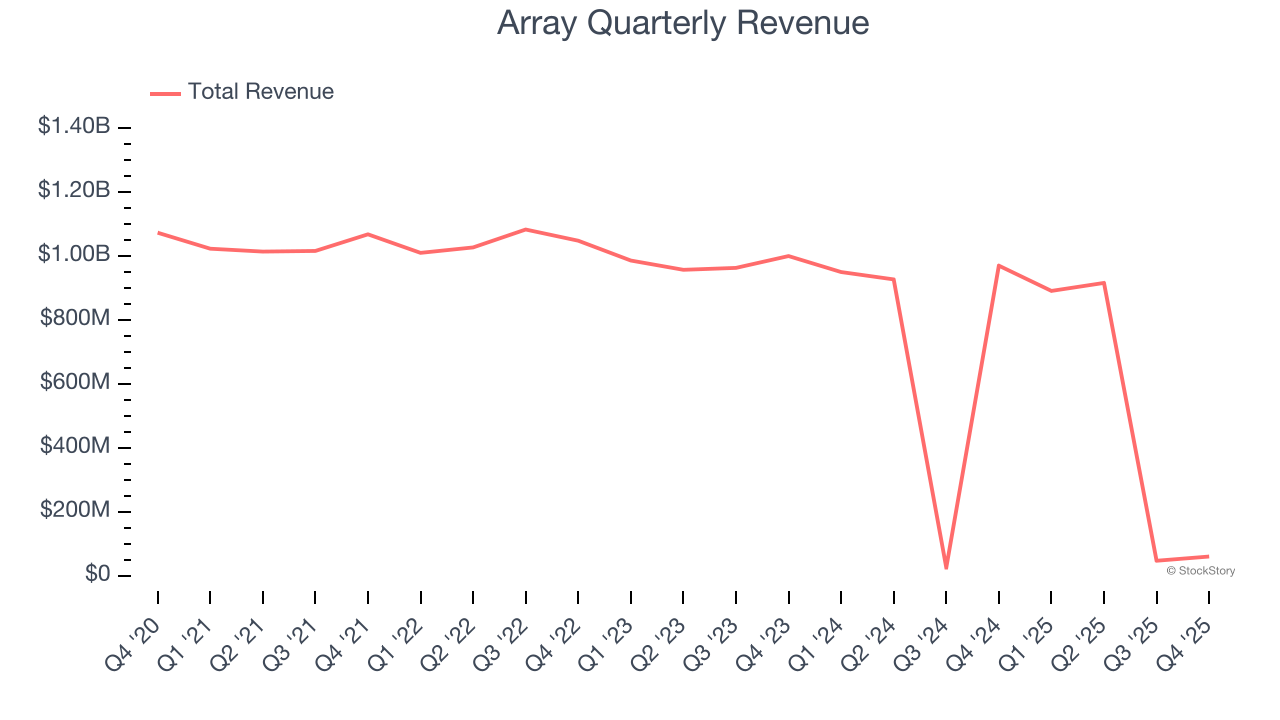
Мы в StockStory придаем наибольшее значение долгосрочному росту, но в секторе бизнес-услуг пятилетний исторический взгляд может не отражать недавних инноваций или разрушительных отраслевых трендов. Последние результаты Array показывают, что спрос оставался подавленным: выручка компании сокращалась на 30% ежегодно за последние два года.
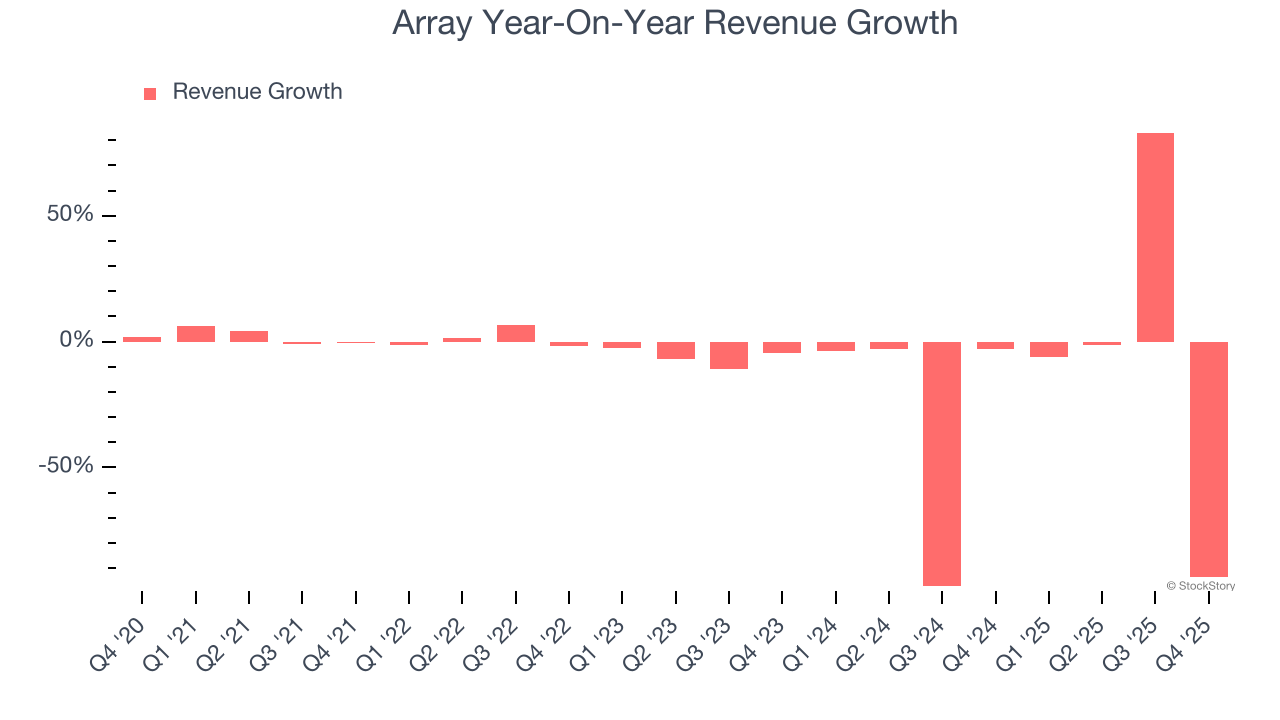
В этом квартале выручка Array снизилась на 93,8% по сравнению с прошлым годом и составила 60,33 млн долларов, но превысила ожидания Уолл-стрит на 7%.
Смотрим вперед: аналитики ожидают, что выручка снизится на 88,4% в течение следующих 12 месяцев, что является замедлением по сравнению с предыдущими двумя годами. Такой прогноз не впечатляет и указывает на то, что продукты и услуги компании столкнутся с проблемами спроса.
Microsoft, Alphabet, Coca-Cola, Monster Beverage — все начинали как малоизвестные истории роста, воспользовавшись мощным трендом. Мы определили следующую такую возможность: прибыльный AI-полупроводниковый проект, на который Уолл-стрит пока не обратила внимания.
Операционная маржа
Операционная маржа является одним из лучших показателей прибыльности, поскольку показывает, сколько денег остается у компании после вычета всех основных расходов, таких как маркетинг и R&D.
Array была прибыльной за последние пять лет, но сдерживалась высоким уровнем затрат. Ее средняя операционная маржа составляла 1,9%, что является слабым показателем для компаний в сфере бизнес-услуг.
Если посмотреть на динамику прибыльности, операционная маржа Array снизилась на 2,5 процентных пункта за последние пять лет. Показатели Array были слабыми с любой точки зрения — это говорит о том, что издержки росли, а компания не могла переложить их на клиентов.
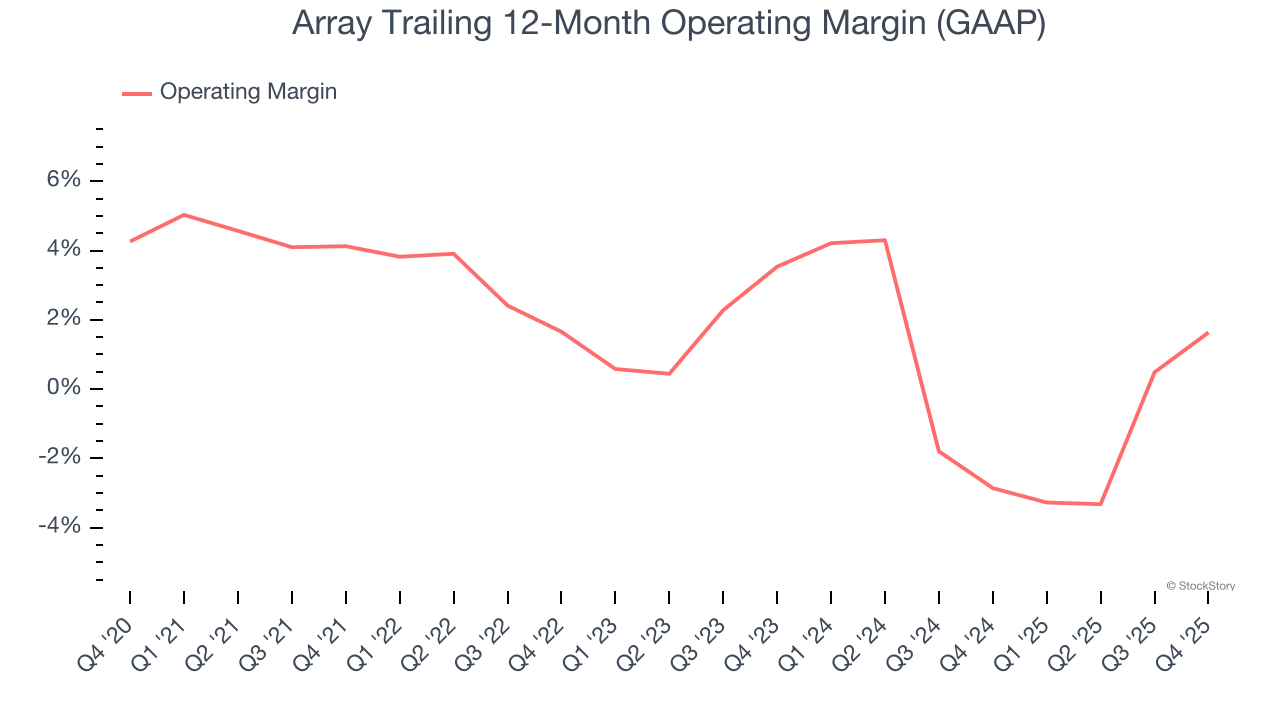
В этом квартале операционная маржа Array составила 14,3%, увеличившись на 15,2 процентных пункта по сравнению с прошлым годом. Этот рост стал положительным моментом, особенно с учетом снижения выручки, что говорит о большей эффективности компании за счет сокращения расходов.
Прибыль на акцию
Мы отслеживаем долгосрочные изменения прибыли на акцию (EPS) по той же причине, что и рост выручки. Однако по сравнению с выручкой EPS показывает, насколько рост компании является прибыльным.
К сожалению для Array, ее EPS снижалась на 25,6% ежегодно за последние пять лет — быстрее, чем выручка. Мы видим, что разница возникла из-за роста процентных расходов или налогов, поскольку компания фактически улучшила операционную маржу и выкупила собственные акции за это время.
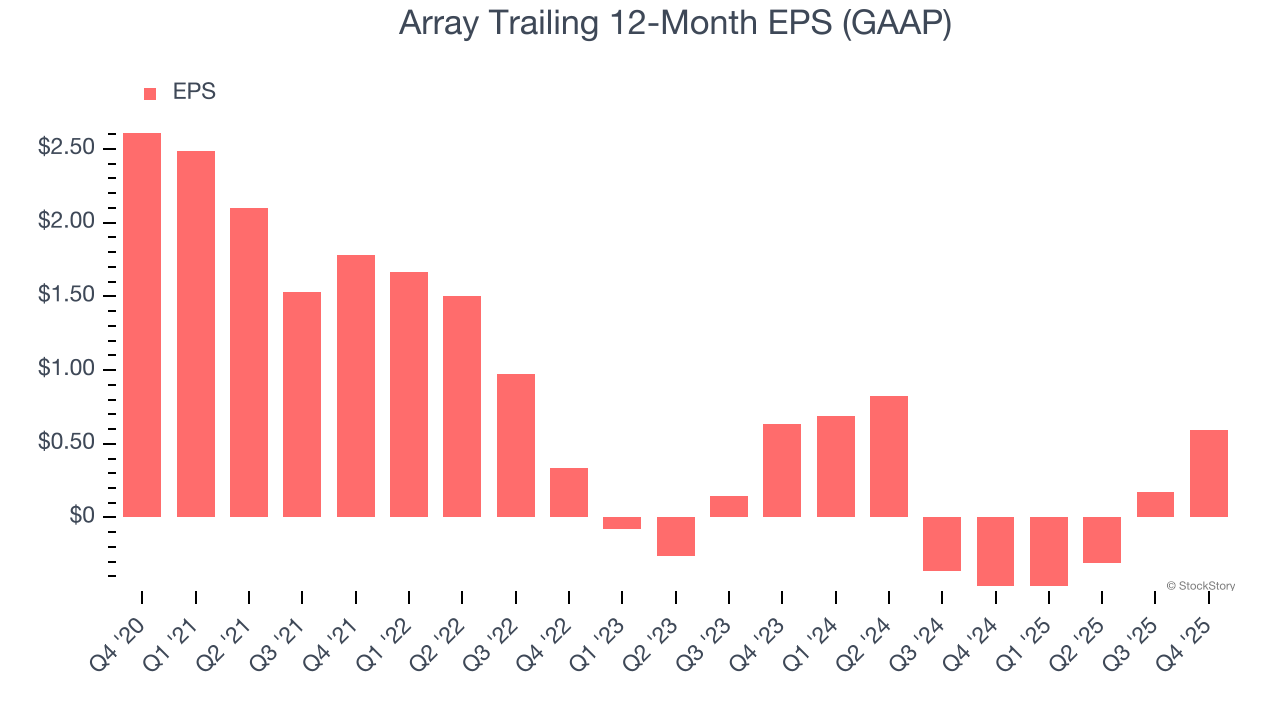
Мы можем более детально рассмотреть прибыль Array, чтобы лучше понять движущие силы ее результатов. Как уже упоминалось, операционная маржа Array увеличилась в этом квартале, но снизилась на 2,5 процентных пункта за последние пять лет. Это был наиболее значимый фактор (помимо падения выручки), который повлиял на снижение прибыли; процентные расходы и налоги также влияют на EPS, но не дают столь же глубокого понимания основ бизнеса.
Как и в случае с выручкой, мы анализируем EPS за более короткий период, так как это может дать представление о новых трендах или изменениях в бизнесе.
Хотя результаты были не выдающимися, двухлетнее среднегодовое снижение EPS Array в 3,4% оказалось лучше двухлетних потерь по выручке.
В четвертом квартале Array отчиталась о EPS в размере 0,48 доллара против 0,06 доллара в аналогичном квартале прошлого года. Этот показатель значительно превысил оценки аналитиков, и акционеры могут быть довольны результатами. В течение следующих 12 месяцев Уолл-стрит ожидает, что годовая EPS Array вырастет на 98,9% и составит 0,59 доллара.
Ключевые выводы из результатов Array за 4 квартал
Было приятно видеть, что Array превзошла ожидания аналитиков по EPS в этом квартале. Также порадовало, что выручка значительно опередила прогнозы Уолл-стрит. В целом, мы считаем, что это был хороший отчет с важными позитивными моментами. Сразу после публикации результатов акции остались на уровне 50,50 доллара.
Array показала отличную прибыльность, но один успешный квартал не всегда делает акции привлекательными для покупки. Давайте оценим, является ли это хорошей инвестицией. Если вы принимаете такое решение, стоит учитывать более широкую картину, включая оценку компании, ее бизнес-качества и последние финансовые показатели.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Голливуд готовит "возвращение кинопроизводства"! Экономика США стоит на пороге "мягкой посадки", а новый стимуляционный план на 249,1 миллиарда долларов поддержит киноиндустрию.
Исследование показало, что федеральные стимулирующие меры для производства фильмов и телевидения принесут экономике США доход в размере 249,1 миллиарда долларов к 2035 году и создадут 143 500 новых рабочих мест на полную ставку. Американская ассоциация кино вместе с голливудскими профсоюзами ведет кампанию за национальные стимулирующие меры, чтобы эффективно конкурировать с такими рынками, как Великобритания и Австралия.

Сегодня вечером – "голубиное повышение ставки"?
Повышение ставки ФРС сегодня вечером почти решено, однако ключевым моментом будет то, что скажут после повышения. Citi определяет это как «микронастройку», намекая на отсутствие необходимости дальнейшего повышения в будущем, но предупреждает, что если председатель Уош не даст чёткого прогноза, это вызовет резкие колебания на рынке. Goldman Sachs прямо заявляет, что текущее повышение ставки не имеет достаточных экономических оснований, инфляция является лишь разовой причиной, и ожидается, что это будет «повышение без сигналов».
JPMorgan: «Открытый исходный код» и «безопасность ИИ» не являются проблемами, в ближайшие два года капитальные расходы сохранят потенциал роста, полупроводниковое оборудование станет «новым узким местом»
JPMorgan считает, что открытые модели не представляют угрозы, регуляторные потрясения носят краткосрочный характер, а левередж облачных провайдеров по-прежнему низок — фундаментальные основы инвестиций в вычислительные мощности не изменились. Прогнозируется, что капитальные расходы семи технологических гигантов вырастут с 443 млрд долларов в 2025 году до 1,577 трлн долларов в 2027 году. Оборудование для производства полупроводников станет ключевым узким местом в цепочке поставок, а отрасли контрактного производства чипов и передовой упаковки ждёт новый виток роста цен.
Руководитель Micron: хранение данных определяет пределы возможностей AI, значительное увеличение производственных мощностей ожидается только после 2028 года.
Руководитель компании Micron, Sumit Sadana, заявил, что пропускная способность и объем памяти стали ключевыми факторами, определяющими пределы производительности AI-систем. В условиях структурного дисбаланса спроса и предложения, Micron планирует увеличить капитальные затраты до более чем 45 миллиардов долларов в 2027 финансовом году, однако из-за сложности технологических процессов, существенное увеличение производственных мощностей произойдет только к 2028 году. Кроме того, долгосрочные соглашения о поставках меняют бизнес-модель отрасли, а гуманоидные роботы вызовут следующий взрыв массового спроса.
Цены на крипто
Далее


