
Канарейка в угольной шахте частного кредитования: от Blue Owl до иллюзии полуликвидных продуктов

18 февраля ведущая мировая компания по управлению альтернативными активами Blue Owl объявила о полном прекращении ежеквартовых выкупов в своем розничном частном кредитном инструменте OBDСII, заменив их на поэтапное возвращение капитала инвесторам посредством возврата по кредитам, продажи активов и специальных дивидендов. Одновременно, чтобы предоставить инвесторам обещанную ликвидность и погасить долги, Blue Owl объявила о продаже около 1,4 миллиарда долларов прямых кредитных активов в трех своих BDC-платформах (OBDCII, публичный BDC-фонд OBDC, технологический доходный фонд OTIC), из которых на OBDCII пришлось около 600 миллионов долларов, что составляет около 34% его инвестиционного портфеля.
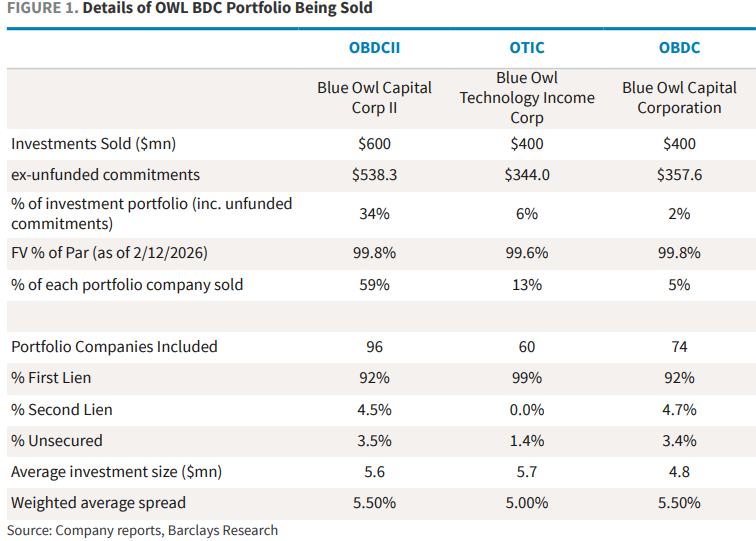
На фоне этой новости рынок отреагировал резко. 19 февраля акции Blue Owl в течение торгов упали почти на 10%, достигнув минимума за два с половиной года, и в итоге закрылись с падением на 5,9%; панические настроения быстро распространились на весь сектор альтернативного управления активами — котировки таких компаний, как Ares, Apollo, Blackstone, KKR, снизились в среднем на 3%-6%; европейские CVC и Partners Group также ушли в минус.
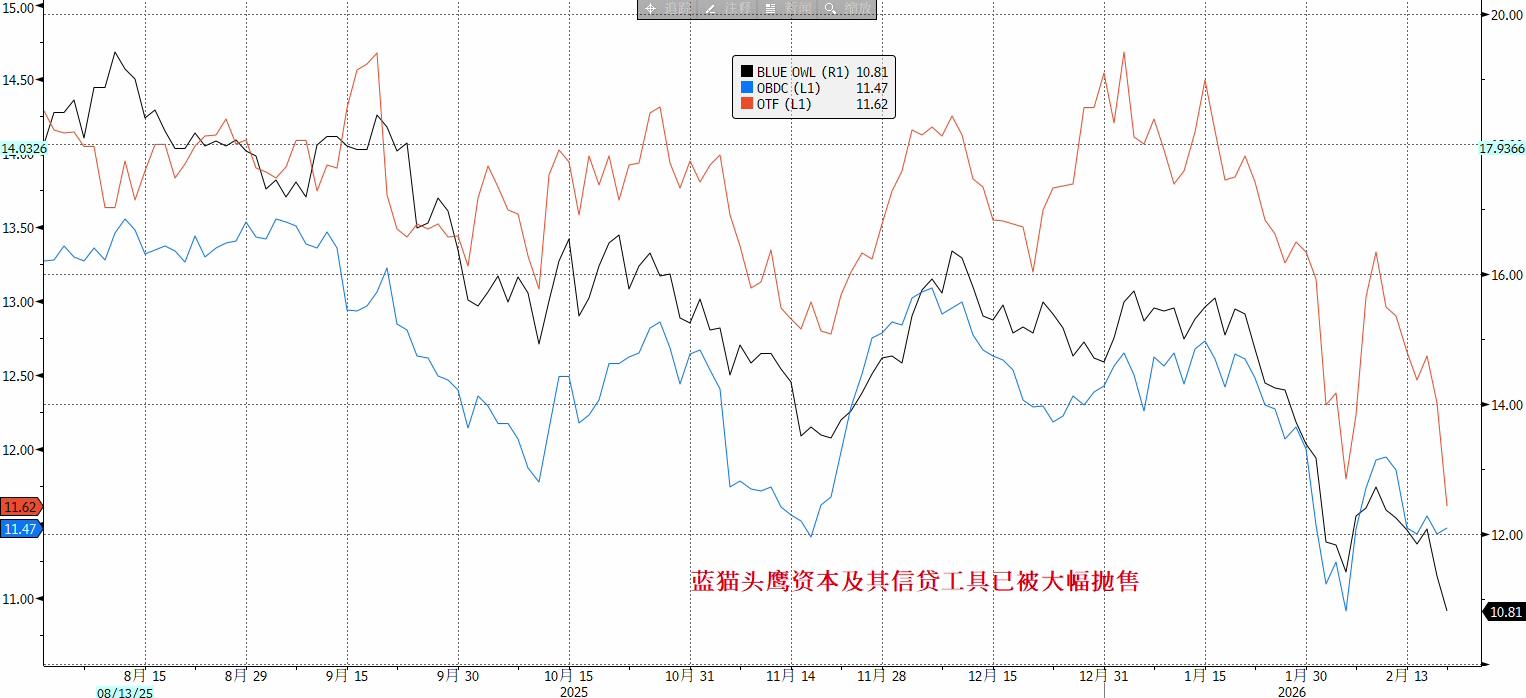
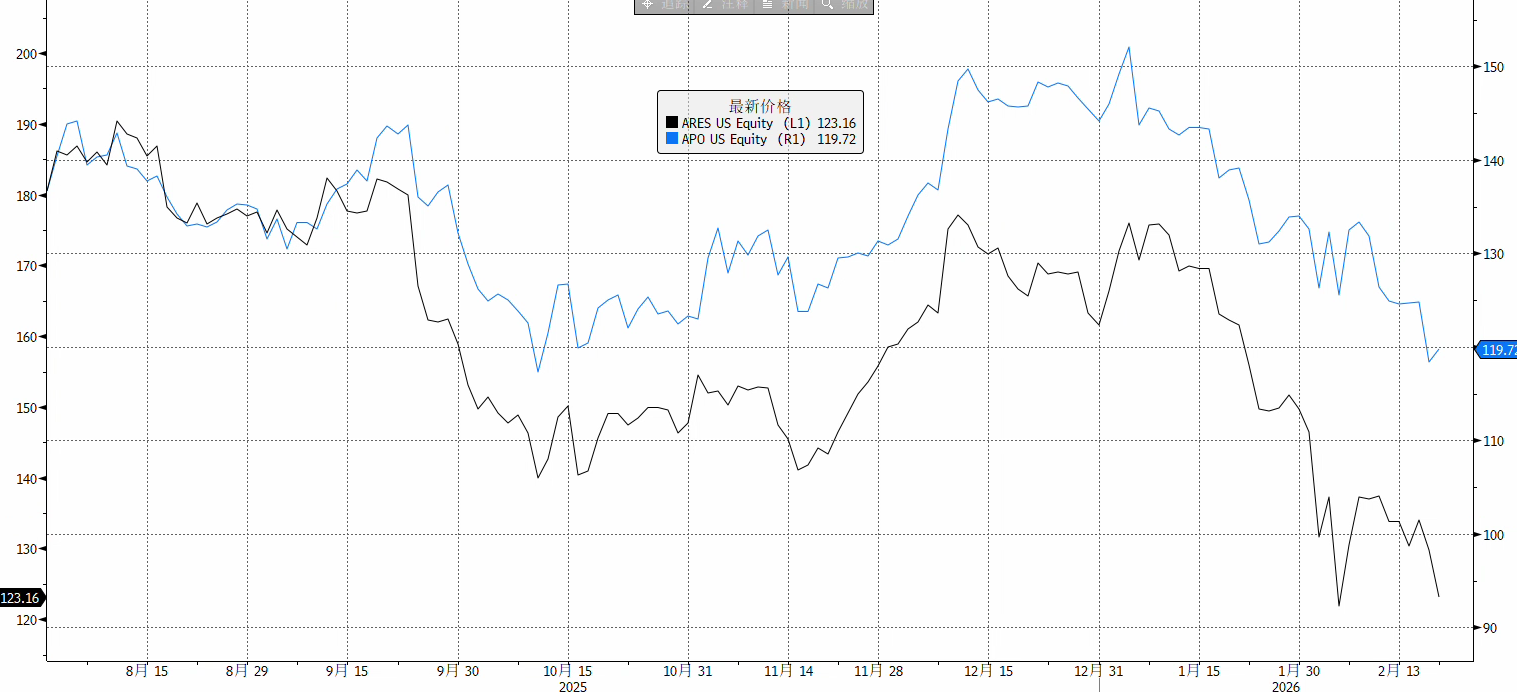
Еще более значимым стал шаг, предпринятый 21 февраля: хедж-фонд Saba предложил выкупить доли в связанных с Blue Owl BDC по цене с дисконтом 20%-35% к последней чистой стоимости активов, открыто поставив под сомнение справедливость балансовой оценки фонда. Хотя это предложение не является обязательным, оно символизирует существенный разрыв между ценой ликвидности, которую готов предложить вторичный рынок, и раскрываемой управляющим компанией NAV. При этом цены на структурированные ноты, связанные с Blue Owl, резко упали: одна из нот, выпущенная Citi, опустилась ниже 50% от номинала.
В целом, ситуация с Blue Owl — это не просто ошибка в управлении ликвидностью одной компании. Она напрямую вскрывает иллюзию полуликвидности продуктов на рынке частного кредитования, объем которого за последние годы достиг 3 триллионов долларов. Это событие может стать «канарейкой в угольной шахте» для сектора private credit и предвестником повторения случая с заморозкой фондов французским BNP Paribas в августе 2007 года — именно с этого момента начался мировой финансовый кризис.
Кризис доверия к модели полуликвидных продуктов
Случай с Blue Owl затронул самое уязвимое звено частного кредитования — устойчивость модели полуликвидных продуктов. Такие инструменты обещают розничным инвесторам регулярные выкупы (например, ежеквартально), хотя базовые активы — это непубличные кредиты сроком на 5-10 лет. Ключевая проблема заключается в следующем:
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Маск спит на строительной площадке! Борется за инфраструктуру AI

Волна инвестиций в AI готовится к новому рывку? Ставки ФРС повышены, для американских облигаций "самый болезненный момент" привёл к встречной скупке
Боб Мишель из управляющего департамента JPMorgan Asset Management заявил, что его команда уже начала покупать долгосрочные облигации США, Японии и Австралии, отметив, что текущие цены "действительно слишком низкие". По мнению Мишеля, серия действий центральных банков, а также потенциальная тенденция к стабилизации ситуации на Ближнем Востоке являются ключевыми факторами поддержки долгового рынка.

«Новый король облигаций»: момент расплаты неизбежен, в ближайшие 6–9 месяцев следует полностью занять оборонительную позицию
Гундлах считает, что рынок вступил в «сложную фазу». Чрезмерные вложения капитала в AI и постоянно растущий рынок частного кредитования тесно переплетены, что неизбежно приведет к моменту расплаты; кредитные спрэды, связанные с AI, уже значительно расширились, а сложные рисковые позиции между частным кредитованием и страховой отраслью могут вызвать серьезные последствия в следующем нисходящем цикле. Он полностью исключил AI-экспозицию из своего портфеля и переключился на акции с равным весом, высококачественные облигации, облигации развивающихся рынков в национальной валюте и товары, включая золото.
Цены на крипто
Далее


