
Sandisk за три недели дважды значительно повысила цены — Morgan Stanley 1100 долларов в сочетании с Bernstein 1250 долларов
Оглавление
- 1. Целевая цена SanDisk: 690→1100 долларов, второе резкое повышение за три недели
- 2. Цены продолжают превышать ожидания, 95,5% дополнительной валовой рентабельности поддерживают "режим печатания денег"
- 3. Предоплата по долгосрочным контрактам — настоящий предмет споров
- 4. Оценка: якорь на 23x48 долларов, дисконт к Micron на 25x
- 5. NXP: перепроданный кандидат на рост в автомобильном секторе
- 6. ON: мультипликатор оценки повышен с 15 до 20 раз
- 7. Qualcomm: пик по смартфонам пройден, дата-центры — "колл-опцион на рост"
- 8. Три перекрестных подтверждения: цикл вверх, хранение — чистый левередж, смартфоны слабы
- 9. Предупреждение о рисках
- Объем и источник данных
SanDisk дважды резко повышен за три недели — 1100 долларов от Morgan Stanley вместе с 1250 от Bernstein
27 апреля Morgan Stanley выпустили две ключевые записки: целевая цена по SanDisk SNDK увеличена за раз с 690 до 1100 долларов, прогноз прибыли на акцию в 2026 году — 127,92 доллара, что на 65% выше консенсуса; в тот же период pre-earnings обзор охватил NXP, ON и Qualcomm — по ON цель одновременно поднята с 64 до 85 долларов, мультипликатор с 15 до 20 раз, по NXP сохранено "покупать" с целью 299, по Qualcomm сохранена "продавать" с целью 132, но отмечен риск шорт-сквиза из-за дата-центров. Команда Joseph Moore считает, что краткосрочная сила SanDisk уже учтена рынком, ключевая полемика теперь — в устойчивости суперцикла памяти, а отчетный рост STM, TI, Renesas на 14% после публикуемых отчетов подтверждает бычью стадию цикла.
1. Целевая цена SanDisk 690→1100 долларов, второе крупное повышение за три недели
27 апреля Morgan Stanley единовременно повысили цель по SanDisk SNDK с 690 до 1100 долларов — прирост 59%. Это второе существенное повышение у продавцов акций памяти за три недели — предыдущее было у Bernstein 9 апреля: цель с 1000 до 1250 долларов (см. "SanDisk: NAND цены ускоряются вверх, цель 1250, крайний сценарий 3000", 09.04.2026).
Обе инвесткомпании сходятся в выводах и оценках: текущая цена SanDisk 989,90 доллара (закрыв. 24 апреля), потенциал роста до 1100 от MS — 11,12%, до 1250 от Bernstein — 26,27%. Оба считают, что цикл памяти далек от завершения.
Разница в методиках оценки. У MS — 23х "сквозной цикл" EPS 48 долларов; "сквозной цикл" — это усреднение прибылей отрасли на взлете и падении, чтобы избежать ловушки оценки по пику. Раньше якорь был 23х30=690, теперь "сквозной" EPS от 30 до 48, мультик не меняется — итоговая цель скачет сразу на 60%. Bernstein берут 11х средний по циклу EPS 113,93 = 1250. Один — на усредненной точке, другой по среднему циклу, оба выводят память на новый уровень долгосрочной доходности.
Основной вывод команды Joseph Moore очень ясен: краткосрочная сила уже полностью впитана рынком, на этой неделе отчет — не триггер, теперь вопрос вустойчивости цикла. Пока гиперскейлеры продолжают максимизировать ИИ-Капекс, цена поддержится.
2. Цены продолжают бить ожидания, 95,5% дополнительной валовой рентабельности — "денежный станок"
В январе SanDisk дал прогноз на квартал до марта: +60% по цене кв/кв, объемы — легкое снижение единиц. Даже сам прогноз был пугающий. Фактически в квартале вышло еще мощнее, сторонние данные: средняя цена NAND по индустрии январь—март кв/кв +90%, апрель—июнь бонусом +70–75%, особо выделяются клиентские SSD — это конек SanDisk в сравнении с конкурентами.
Ключевое —доп. маржа 95,5%. То есть с каждых +100 долларов дохода, в валовую прибыль уходит 95,5. У SK Hynix вышло реальное изменение за квартал: цена +70% кв/кв, объем —10% кв/кв, четко синхронизировано с SanDisk. По ассоциации по индустрии в целом, отгрузки с января по март даже чуть выросли кв/кв, у SanDisk итоговые цены и объемы лучше январского прогноза.
Вот ключевые допущения по SanDisk на квартал апрель—июнь по MS:
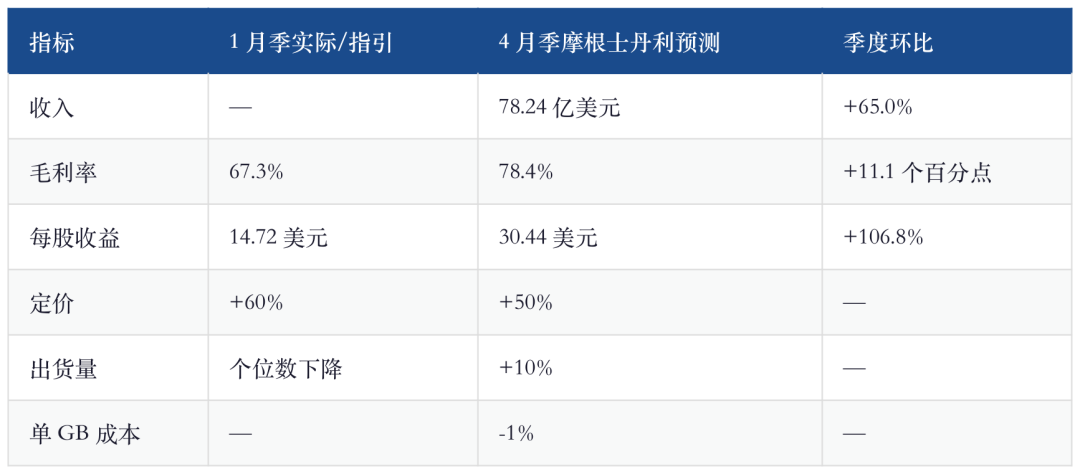
Источник данных: Morgan Stanley, 27 апреля, "Raising PT to 1100 as pricing stays strong"
В отчете хорошо подытожено: "В среде, где все игроки инвестировали до предела, цена не будет мягкой". В моделях за июль—сентябрь и октябрь—декабрь MS еще закладывает по +15% по цене кв/кв, а рост отгрузок на весь финансовый год до 26 апреля теперь 22% (+5пп).
3. Предоплата по долгосрочным контрактам — реальное яблоко раздора
Короткие цифры уже у всех на виду, неясным остаетсянасколько долгим будет подъем. Тут SK Hynix, Micron MU и SanDisk единодушно молчат — никаких деталей о долгих контрактах в финрезах. По Joseph Moore: клиенты не хотят публично обсуждать сделки пока они не закрыты — это не значит, что сделок нет.
Косвенные свидетельства — в балансе. MS прямо говорит, чтов этом году мы начнем видеть авансовые платежи у SanDisk, отражающие предоплаты за долгосрочные контракты. Это способно сдвинуть оценку вверх — как только авансы становятся фактом, "оценка по пику" сменится на "оценку по контрактам".
Капзатраты тоже показательны: SanDisk прогнозирует рост на 40–50% за следующий 12-месячный период, драйвит в основном их партнер Kioxia. Micron MU не анонсировал столь же масштабного расширения, т.к. оперативная память (DRAM) считается более узким горлышком и приносит выше доходности. Если все не бросаются в расширения — равновесие NAND не рухнет под давлением предложения.
SanDisk сейчас торгуется по 6,5x FCFF 2027 фингода, что на 35% дисконтовано к Micron MU (10x). Но MS говорит, что долгосрочно предпочитает DRAM над NAND — у Micron чистое ИИ-экспонирование (HBM), у SanDisk — более косвенное за счет enterprice SSD и нового класса High Bandwidth Flash (HBF), что может занять часть функций HBM.
4. Оценка: 23x48 долларов, дисконт к Micron на 25x
По SanDisk у MS оценка — 23x сквозной EPS 48 = 1100 долларов. Для сравнения, у Micron MU мультипликатор выше — 25х, отражая более яркую ИИ-прямую экспозицию у Micron, но ее частично уравновешивает лучшая маржинальность свободного денежного потока у SanDisk. За 9 лет сквозной EPS по отрасли был 6,33, у SanDisk новый стандарт — 48; это в 7,6 раза выше исторического среднего.
Три сценария:
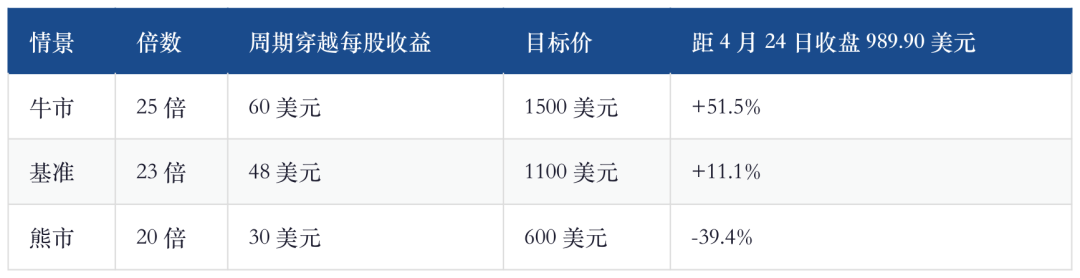
Данные: Morgan Stanley, отчет от 27 апреля
Бычий сценарий 1500 долларов предполагает, что будущий пиковый EPS выйдет на 60 долларов, или 40% от текущего пика — держатся на спросе по ИИ и мягком спаде после пика. Медвежий 600 долларов — что SanDisk сможет избежать убытков как в прошлую нисходящую волну (тогда было -13 долл. на акцию), но мультипликатор падает до среднего по полупроводникам.
Замечательно, что уже к 24 апреля цена в 989,90 долларов реализует 95% "базового сценария". То есть, при простом выполнении базового прогноза Morgan Stanley, с этих уровней до 1100 долларов остается лишь +11%. Настоящий апсайд — если цикл окажется длиннее (бычий вариант) или авансы по долгосрочным контрактам станут финотчетной реальностью.
5. NXP: перепроданный кандидат на отскок в авто
NXP опубликует отчет после торгов 28 апреля — это первая из обозначенных бумаг на неделе. Прямые конкуренты TI, STM, Renesas после отчета неделей ранее обогнали Филадельфийский полупроводниковый индекс на 7пп, крупнейшие аналоги за неделю набрали 14%. Однако NXP с начала года отстает — по мнению MS, пессимизм по авто-бизнесу уже полностью учтен в цене.
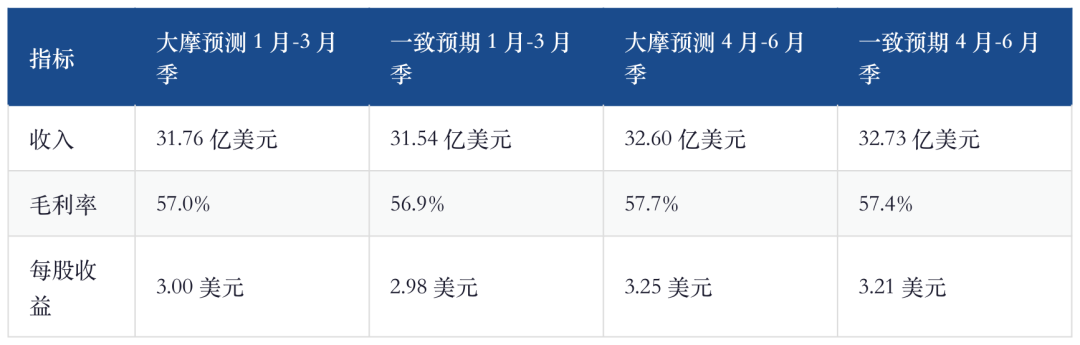
Данные: Morgan Stanley, 27 апреля, "Weekly: Earnings Week 2"
Три фокуса. 1) Прозрачность авто-бизнеса. В марте на встрече руководство NXP еще не закладывало восстановление складских запасов во 2-м полугодии — аналогично ON. Конкурент Renesas прямо отметил: "Запасы по каналам планировалось расширить, но быстрое сбывание не позволило, наоборот, остатки сократились" — эту версию "клиенты тянут запасы заранее" опровергают TI и STM. Случится ли доп. закупка — это будет ясно из гайденса NXP на апрель–июнь на 11% прирост за полгода.
2) Канальные остатки. В январе–марте NXP увеличил запасы до 10 недель с 9, до цели 11 ещё неделя. Менеджмент вновь подтвердил цель по 11 неделям к 2026, но клиенты испытывают дефицит — курс на пополнение есть, темпы уточняются.
3) Рост "наполненности" автомобилей. Продвинутые ассистенты, радары, топовые процессоры — три драйвера сохраняют ускорение, NXP два года растет быстрее рынка по автополупроводникам, еще один год такого опережения — база для MS.
Текущая цена NXP 244,04 доллара (закрыв. 24 апреля), цель MS — 299 долларов (+22,52%), оценка — 17,5 EPS 2027 = 17,09 долларов.
6. ON: повышение мультипликатора с 15 до 20 раз
ON публикует отчет после торгов 4 мая. Бумага ведет себя крайне: с начала года +82%, за 5 дней еще +20% — самая "разогретая" из четверки в обзоре MS за неделю.
MS параллельно поднимает мультик с исторического среднего 15 до 20 раз, цель с 64 до 85 долларов. Апсайд обоснован ускорением аналогового цикла + экспозицией ON в диверсифицированных силовых секторах (ЦОДы, низкоорбитальные спутники, автодрайверы, SiC). Но текущая цена ON — 98,40 (24.04), уже на 13,6% превышает цель — продавцы только что повысили цели, а рынок уже убежал вперед.
Два ключа. 1) Сила SiC и энергетики. STM на прошлой неделе отметил: "К ADAS, SiC, сенсорам и MCU в 2026 добавится инфраструктура ИИ и низкоорбитальные спутники". Это совпадает с позицией конкурентов — улучшение среды SiC, растущий спрос на решения для ЦОДов, автодрайверы — ON должен получить эффект (win).
2) Апсайд к марже. В январе–марте ON низкая загрузка фабрик стоила марже 7пп. В гайденсе прогнозируется, что загрузка вырастет до 75% среднегодовых, с ускорением во 2 полугодии. С учетом объявленной в ноябре 2025 амортизации на 200–300 млн вносится по кварталам в полугодие, снижая годовую амортизацию на 10–15 млн, + ускорение цикла, + прирост спроса в ЦОДах, даёт шанс на маржу выше 40% — по консенсусу ожидают 39,6%, MS видит апсайд.
Риск — ожидания уже слишком завышены. +82% с начала года уже пережили одну волну "бить ожидания + рост гайденса", если отчет не превысит ожидания/гайденс не станет смелее — возможна коррекция. Это симметрично ситуации SanDisk — "краткосрочка уже в цене, спор о долгосрочности".
7. Qualcomm: пик по смартфонам пройден, Data Center — "колл-опцион на рост"
Qualcomm опубликует отчет после торгов 29 апреля — единственная среди этих бумаг с рекомендацией MS на снижение. Цель — 132 доллара, текущая цена — 148,85 (24 апреля) — уже на 12,79% выше цели.
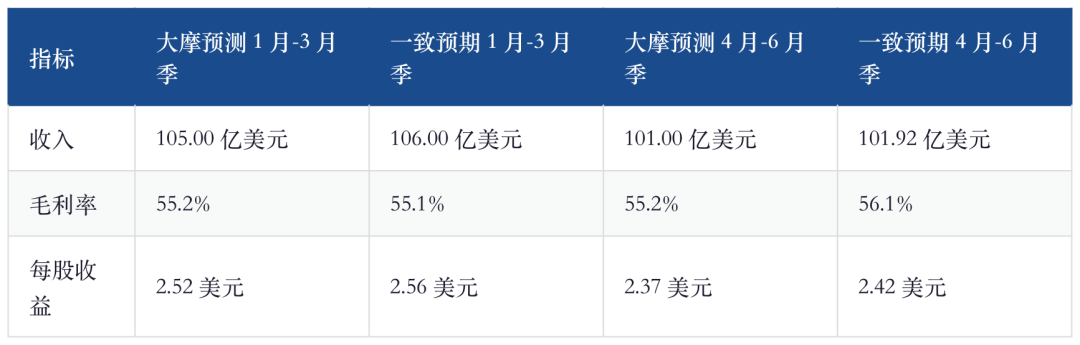
Источник: Morgan Stanley, отчет 27 апреля
По мнению MS по Qualcomm: "Прибыль уже максимизирована". Смартфонный бизнес уходит два квартала вниз: январь-март доход — 6 млрд, кв/кв -23%; апрель—июнь 5.6 млрд, -6% кв/кв. Из них Android более 70% выручки, прогнозируется -15% г/г; китайские бренды резко режут заказы на процессоры, Qualcomm понизил заказы у TSMC. Samsung — исключение, собственные поставки памяти держат плавный рост линейки S26. В целом около 30% выручки по смартфонам под угрозой снижения.
Может ли Apple компенсировать падение Android? Аппаратная команда MS пишет, что спрос на айфоны стабилен, два квартала Qualcomm держит более 90% в Apple, вероятен апсайд по выручке благодаря сезонности. Но Apple — клиент с нулевой конечной ценностью для QCOM: Apple разрабатывает свой модем, за 5 лет выручка от Apple у Qualcomm сойдет на нет. Долгосрочная оценка на базе Apple беспочвенна.
Data center — реальный катализатор шорт-сквиза. Qualcomm на день инвестора в июне должен показать дорожную карту CPU — рынок уже разгоняет слухи о серверном CPU от QCOM в ближайшие месяцы. Предыдущий гайденс был, что дата-центры принесут значимую выручку лишь в FY27, теперь заявлено — на год раньше. Но по MS: "Дата-центр — это встроенный колл-опцион на рост, но мы пока скептичны" — пробиться среди устоявшихся игроков с огромными R&D сложно, позитив уже частично в цене и ожидания растут.
8. Три перекрестных подтверждения: цикл вверх, память — самый чистый левередж, смартфоны — слабое звено
Суммируя превью четырех компаний — SNDK, NXP, ON, QCOM — три вывода по отчетам недели.
Аналоговый цикл подтвердил движение вверх. TI, STM, Renesas вышли существенно выше ожиданий по итогам недели, особенно по промышленным и автомобильным сегментам, возврат ценообразования ("рост по МК STM — пример"). NXP — догоняющий в аналоге, ON — безусловный представитель апгрейда — повышение мультика с 15 до 20 подтверждает "разворот" в анализе MS.
Память — чистейший левередж на AI-наратив. Два крупных повышения по SNDK от MS и Bernstein за три недели, полное единодушие в оценках. В цепи: DRAM (HBM — главное поле) > NAND (объем памяти) > дизайн-компании (процессоры). SNDK — крупнейший бенефициар на NAND, Micron MU — чистейший AI-бенефициар по DRAM. При схожей цене, разница в оценках отражает силу AI-экспозиции.
Смартфоны подтвержденно слабы. QCOM: проблемы по фундаменту, слабость китайского Android, уход Apple на свои модемы — дают одну линию: содержимое на полупроводниках в смартфонах выросло, но коридор роста ограничен. Больше всего пострадает QCOM — до 70% выручки от Android; лучше — короткая цепочка Apple. То же самое видно у TSMC: "структурное смещение заказов в сторону AI у TSM, снижение по мобайлу" ("разбор TSMC 1Q26, Капекс поднят до 56 млрд", 15.04.2026).
Потенциальный апсайд по целям четырех компаний на закрытие 24 апреля (распределение):
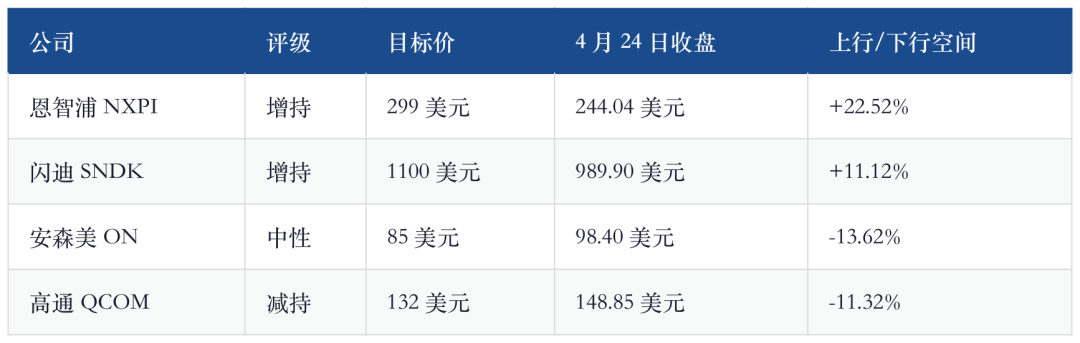
Источник: Morgan Stanley, отчет 27 апреля, Yahoo Finance
9. Предупреждение о рисках
Для SanDisk три ключевых риска: рост NAND ниже ожиданий, изменение отдачи на капзатраты приведет к бурному наращиванию мощностей и войне за долю, потеря позиций в ЦОД (в т.ч. из-за роста конкурентов из Китая). Апсайд — быстрый рост NAND по мере внедрения AI на периферии, ускорение проникновения корпоративных SSD, раскрутка таких технологий, как HBF.
По NXP: вниз — ужесточение конкуренции в авто, затянутый спад по IoT и индустриальному сегменту, слабый спрос в потреблении; вверх — сохранение драйверов роста в авто (управляющие системы, радары, топовые процессоры), расширение маржи к 60% среднего значения за счет оптимизации цепи и производства.
По ON: риск перегретых ожиданий, слабого пополнения, замедления авто-сектора; апсайд — быстрый рост загрузки, сила аналогового цикла.
По Qualcomm: риски — узкое место в памяти тормозит отгрузки смартфонов, досрочный выход Apple на модемы, потеря Android-доли, провал диверсификации; апсайд — нормализация памяти, живучесть Android, отложенный переход Apple, быстрый рост непрофильных направлений.
На макроуровне, при анализе отчетов недели важно следить —упадут ли авансы по долгосрочным контрактам SanDisk в отчетность. Это переломит трактовку "краткосрочная сила" в "долгосрочная предсказуемость". Если увидим, цепь памяти получит новый якорь по оценке; если нет — рынок вернется к "оценке по текущему циклу" и ожиданию на избежание пика.
Объем и источник данных
Основные отчетные источники
- Команда Joseph Moore, Morgan Stanley, 27.04.2026, "Raising PT to 1100 as pricing stays strong" (отдельный отчет по SanDisk SNDK)
- Команда Joseph Moore, Morgan Stanley, 27.04.2026, "Weekly: Earnings Week 2 (NXPI, ON, QCOM)" (еженедельный отчет по полупроводникам)
- Команда Mark C. Newman, Bernstein, 09.04.2026, "SanDisk: NAND Pricing Accelerating, PT Raised to 1250, Blue-Sky 3000" (исторические референсы)
Котировки (на закрытие 24.04.2026)
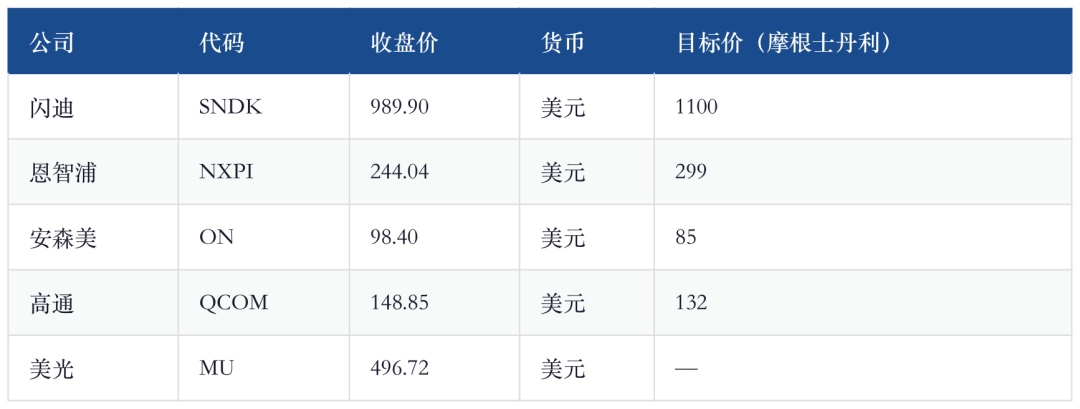
Источник данных: Yahoo Finance regularMarketPrice, закрытие 24.04.2026 по NYSE/NASDAQ (25/04 — суббота, торгов не было)
Курс валюты
Все эмитенты в отчете — торгуются в долларах США, валютная коррекция не требуется.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Почему акции американских банков упали на этой неделе? Предупреждение Bank of America стало лишь спусковым механизмом, инфляция — это «невидимый убийца»
Индекс банковских акций KBW в среду снизился на 2,9%, что стало самым крупным дневным падением с февраля; снижение за неделю достигло 5%.
Японские компании редко выражают недовольство слабой иеной! Волатильность обменного курса "вредна", слабая иена может привести к хаосу на финансовых рынках
Руководители японских компаний призывают к укреплению иены, даже те предприятия, которые выигрывают от ее ослабления, не являются исключением.

После того как ФРС подала "ястребиный" сигнал, Goldman Sachs изменил прогноз: в октябре ожидается повышение на 25 базисных пунктов
Основная логика того, что Goldman Sachs включает повышение ставки в октябре в свой базовый сценарий, заключается в следующем: Федеральная резервная система уже охарактеризовала данное повышение как меру, поддерживающую "более своевременное возвращение" к цели в 2%, и последовательные повышения на каждом заседании выглядят более естественно, чем пропуск через одно заседание. Тем не менее, по мнению Goldman Sachs, добавление более двух повышений не является базовым сценарием, главным образом потому, что их собственный прогноз по инфляции ниже медианного уровня оценок членов ФРС.
Morgan Stanley: К 2029 году современные китайские технологии упаковки достигнут ста миллиардов, производители оборудования предпочтительнее компаний по тестированию и упаковке, первоочередная рекомендация — ACM Research (ACMR.US)
Morgan Stanley выпустила аналитический отчет, в котором говорится, что передовые упаковочные технологии в Китае по-прежнему остаются долгосрочным направлением роста, обусловленным развитием AI, однако между ростом масштабов отрасли и увеличением прибыли предприятий по упаковке и тестированию существует различие.

Цены на крипто
Далее


