
Прогноз: рынок серверных CPU вырастет в 5 раз за 5 лет! UBS: ARM — главный бенефициар, вслед за ним AMD, затем Intel

В эпоху искусственного интеллекта, когда на первом плане оказались GPU, CPU, возможно, тихо готовится к собственному взрыву популярности.
По данным Трейдинг Тайфун, 5 мая глобальная исследовательская команда UBS опубликовала углубленный отчет по американской полупроводниковой отрасли. Столкнувшись с многочисленными вопросами инвесторов о том, как агентный AI повлияет на рынок серверных CPU, аналитики Тимоти Аркьюри и другие, через серию интервью с отраслевыми экспертами и используя две модели — «снизу вверх» и «сверху вниз», пришли к четкому выводу:
Рынок серьезно недооценил значение CPU в эпоху искусственного интеллекта. Потенциальный объем рынка серверных CPU (TAM) вырастет с примерно 30 миллиардов долларов в 2025 году до примерно 170 миллиардов долларов в 2030 году, что почти в 5 раз больше за пять лет.
В последние два года на фоне безумия вокруг искусственного интеллекта весь свет прожекторов достался GPU. Но по мере того как AI эволюционирует от «простого генератора диалогов» к «агенту, самостоятельно выполняющему задачи», меняются и узкие места вычислительных мощностей.
Агентный AI меняет структуру вычислительных мощностей: от «доминирования GPU» к «возвращению CPU»
Чтобы понять взрывной рост рынка CPU, сперва нужно осознать различие рабочих нагрузок агентного AI и традиционного AI.
В традиционном AI на этапах обучения и базового вывода GPU является абсолютным лидером. Если сравнить вычислительную мощность AI с фабрикой, то GPU — это неутомимый рабочий на конвейере, а CPU — менеджер, распределяющий задачи. В классической схеме один менеджер (CPU) легко управляет сразу несколькими рабочими (GPU).
Однако агентный AI меняет правила игры. Агентный AI не только генерирует текст, но и занимается распределением задач, вызовом инструментов (например, выполнение кода в изолированной виртуальной машине), поиском файлов и т.д. Это означает, что рабочая нагрузка на «менеджера» экспоненциально увеличивается.
В интервью с экспертами аналитики получили весьма поразительные данные:
-
Смещение центра тяжести рабочей нагрузки: Эксперты отмечают: «В традиционной AI-нагрузке 70–80% вычислительных мощностей тратится на сам вывод (GPU); однако при агентном выводе эта пропорция меняется — 70–80% нагрузки смещается на CPU».
-
Резкий рост числа ядер: В традиционном обучении AI на один GPU обычно требуется только 8–12 ядер CPU; на этапе базового вывода — 16–24 ядра; а в агентном AI для каждого GPU нужно 80–120 ядер CPU. То есть для одного GPU в сценариях с агентами требуется в 5–10 раз больше ядер CPU, чем для традиционного обучения.
-
Возрастающая нагрузка от параллельных задач: «Один агент (и каждый его дочерний агент) может требовать 1–4 ядра CPU, причём сложная задача может порождать 10–100 дочерних агентов».
Такое изменение фундаментальной логики фактически разрушило прежнюю архитектуру вычислений с упором на GPU и дало CPU огромный потенциал роста.
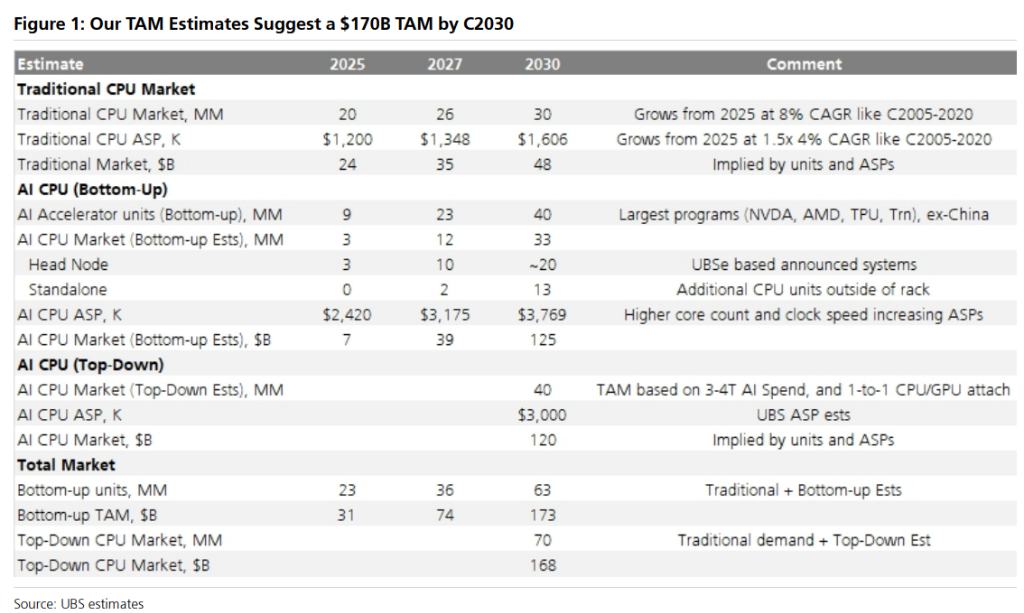
Огромный рынок на 170 миллиардов долларов
Основываясь на приведенной логике, аналитики пересчитали общий потенциальный рынок серверных CPU (TAM). К 2030 году его объем составит около 170 миллиардов долларов.
Как получено это огромное число? Аналитики использовали перекрестную валидацию подходов «снизу вверх» и «сверху вниз»:
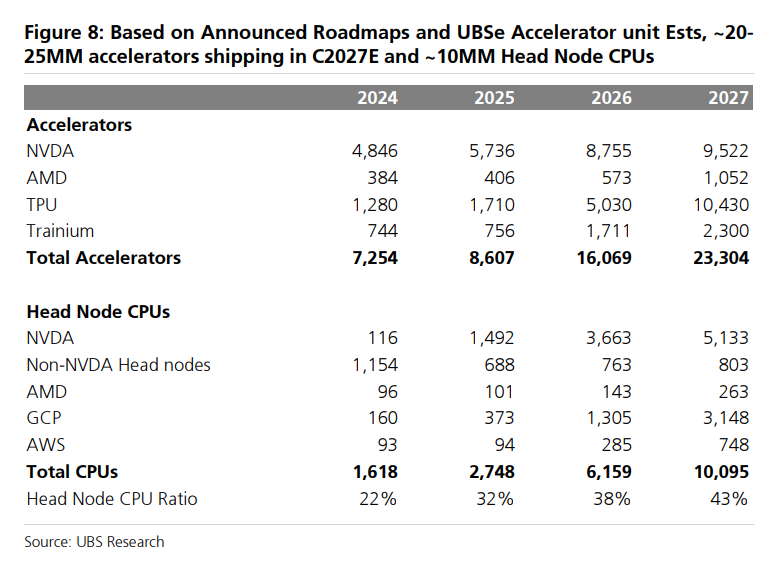
1. Bottom-up расчет: Аналитики базировались на моделях крупных американских облачных провайдеров (Hyperscalers): прогнозируется, что к 2027 году на рынок выйдет около 23 миллионов ускорителей (XPU) и примерно 10 миллионов CPU для главных узлов. К 2030 году с развитием агентного AI число ускорителей составит около 40 миллионов. Более того, соотношение CPU к GPU приблизится с нынешних 1:4 к 1:2 или даже 1:1. Кроме того, для AI-приложений потребуются процессоры с большим количеством ядер и более высокой частотой, что приведет к значительному росту средней цены за CPU (ASP). Например, Grace CPU от Nvidia с 144 ядрами может стоить от 3000 до 4000 долларов. При одновременном росте объема и цены только рынок AI CPU достигнет 125 миллиардов долларов.
2. Top-down расчет: Аналитики исходили из прогноза Nvidia по общему TAM AI в 2030 году в 3–4 триллиона долларов. Отсюда расчет: к 2030 году будет выпущено около 40 миллионов XPU. При средней цене по 3000 долларов и соотношении CPU:GPU 1:1 или 2:1 объём AI CPU рынка оценивается в 120–200 миллиардов долларов.
В будущем сегментируют рынок CPU на три ключевых сектора:
-
Традиционный серверный рынок: сохраняет стабильный рост, к 2030 году отгрузка достигнет около 44 миллионов единиц.
-
AI Head Nodes: Интегрированы с GPU-кластером, отвечают за распределение задач и оптимизацию загрузки GPU.
-
AI Standalone: Чисто CPU-серверы, специально для инструментальных вызовов и параллельных задач агента.
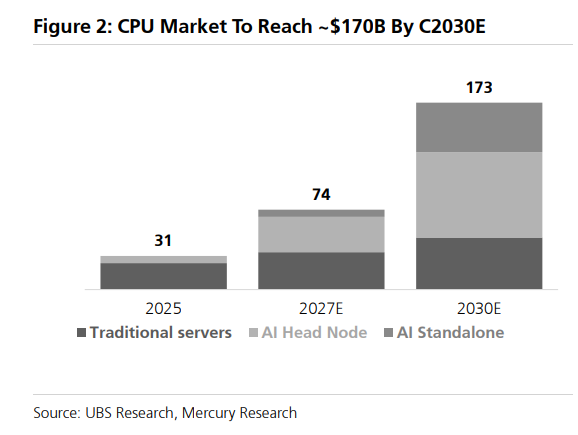
Размер «пирога» увеличился, а главное — как он будет разделён.
Аналитики ясно ранжируют получателей выгоды: наибольшим бенефициаром среди серверных CPU станет ARM, далее AMD, затем Intel — но все трое получат выгоду.
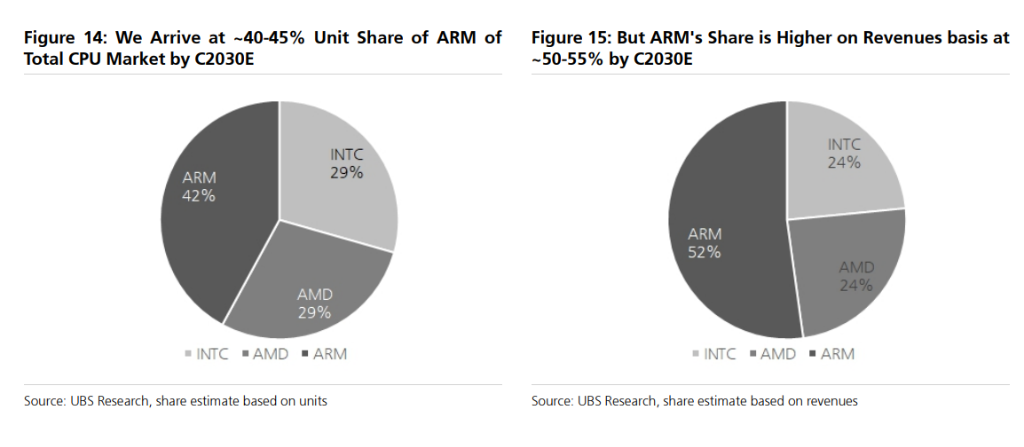
ARM: доля рынка вырастет с 15% до 40–45%
В 2025 году доля ARM-архитектуры по количеству серверных CPU составит примерно 15%. Ожидается, что к 2030 году этот показатель достигнет 40–45%, а если брать доходную долю, то за счет более высокой средней цены на AI CPU доля ARM в выручке вырастет до 50–55%.
В чем сила ARM?
Эксперты отмечают: ARM-архитектура примерно на 30% эффективнее по энергопотреблению, на 20–30% — по работе с памятью, при этом за счет меньшего размера ядер выигрывает по задержкам и стоимости. Более того, собственные CPU ведущих hyperscaler-компаний — Nvidia Grace, AWS Graviton 5 (192 ядра), Google и др. — почти все базируются на ARM.
По данным UBS, к 2030 году ARM займет свыше 75% рынка CPU для head nodes.
Однако у ARM есть и слабые стороны. В отчёте подчеркивается, что ARM традиционно использует однопоточную архитектуру, а SMT (синхронная многопоточность) появилась только в последние годы; при большом числе ядер сохраняются проблемы с помехами между ядрами и совместимостью ПО; зрелость экосистемы также ещё требует времени, часть софт-стека будет доработана примерно к 2028-му.
Исходя из этого, аналитики повысили 12-месячную целевую цену на акции ARM с 175 до 245 долларов. По состоянию на день до публикации отчёта (4 мая), цена ARM составляла 203,26 доллара — рекомендация «покупать» остаётся в силе.
AMD: больше ядер и потоков — идеальный партнер для AI
Сильная сторона AMD — в большом количестве ядер и эффективности многопоточности, что очень хорошо соответствует потребностям agent-based AI — «не только быстро, но и много».
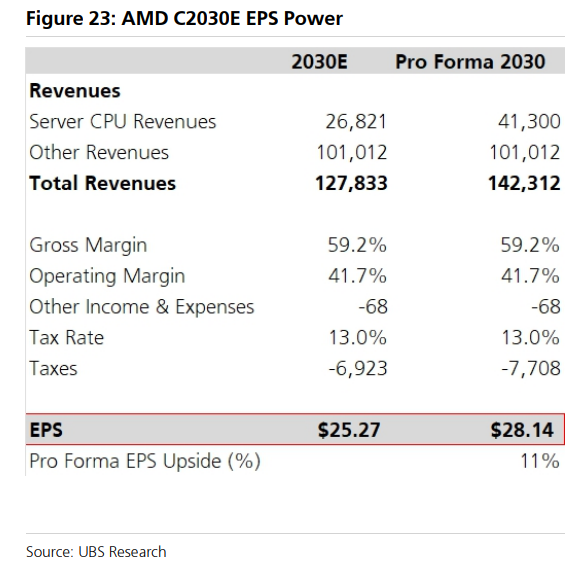
В отчете приводится высказывание AMD в День аналитика в ноябре 2025 года: AMD прогнозирует, что рынок серверных CPU вырастет с 26 миллиардов долларов в 2025 году до около 60 миллиардов долларов в 2030-м, при этом AI CPU займут к 2030 году около 50% рынка; своя доля рынка у AMD — более 50%.
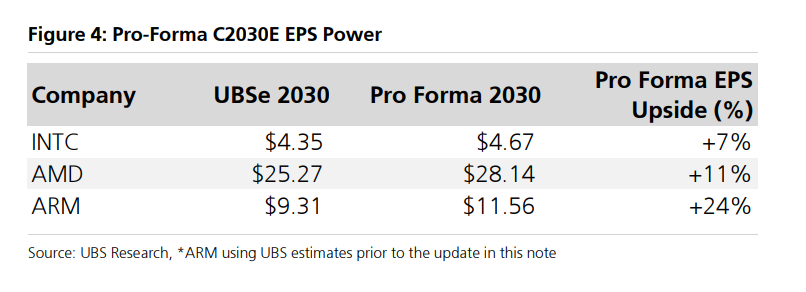
Аналитики оценивают потенциальную прибыль на акцию (EPS) AMD в 2030 году в 25,27 долларов. При реализации сценария EPS может достичь 28,14 долларов, что даёт апсайд примерно +11%.
Intel: устойчивая база, но высокий прессинг догоняющих
Положение Intel несколько сложнее.
В традиционном серверном сегменте x86-архитектура сохранит примерно 85% рынка, и Intel удержит преимущества в ряде специфических задач — инструментальные вызовы, оптимизация хранения и т.п. Но на AI head nodes позиции Intel быстро теряются в пользу ARM.
UBS подчеркивает, что Intel делает ставку на линейку «Coral Rapids» для сокращения отрыва от AMD и ARM, однако сейчас позиции AMD и ARM в AI CPU значительно сильнее.
Тем не менее у Intel есть уникальный козырь: эффект перелива с PC-рынка. По мере того как агентный AI переводит задачи на локальные устройства (например, Claude Code от Anthropic уже использует этот подход), возможен новый цикл апгрейда ПК, что даст дополнительные выгоды Intel.
Потенциальный апсайд по прибыли на акцию Intel к 2030 году — +7%, что ниже, чем у конкурентов.
Не все CPU одинаковы: компромисс между задержкой и пропускной способностью
В отчете отдельно анализируется важная деталь: требования agent-based AI к CPU — это не просто «чем больше ядер, тем лучше».
Гиперскейлеры сталкиваются с фундаментальной дилеммой при выборе железа:
-
Многоядерные CPU: высокое значение сквозной пропускной способности, отличная энергоэффективность, но низкая тактовая частота, высокие задержки и ограниченная масштабируемость ПО (немногие программы могут эффективно использовать сотни ядер).
-
Малоядерные, высокочастотные CPU: минимальная задержка, высокая скорость отклика — идеальны для head nodes (распределение задач, оптимизация GPU).
На практике гиперскейлеры выбирают иерархическую архитектуру из head nodes и вычислительных узлов: первые отвечают за низколатентное управление, вторые — за массовое параллельное выполнение задач.
Это значит, что компании, способные предложить широкий спектр SKU (с различным числом ядер, частот и потреблением), конкурентоспособнее тех, кто делает ставку только на одну «ультраконфигурацию».
UBS также отмечает, что в центре закупочных решений гиперскейлеров — не пиковая производительность, а число обрабатываемых транзакций на ватт (transactions per watt), а конфигурация памяти — ключевой дизайн-параметр.
Облако или «edge»? Пока нерешенный вопрос
Аналитики отмечают ещё один фактор неопределенности: разделение вычислений между облаком и краем сети («edge»).
На ранних этапах внедрения agent-based AI почти все задачи исполнялись в облаке, но всё больше систем начинают переносить часть вычислений на локальные устройства — 5–10 параллельных задач можно выполнять напрямую на локальных файлах и данных, что снижает задержки и экономит ресурсы облака.
По оценке экспертов UBS, развертывание большего числа локальных исполнителей может сократить потребность в облачных CPU для агента примерно на 25%.
Это означает, что кратность спроса на CPU для дата-центров может сократиться с 5–8 до примерно 4 раз. Но одновременно спрос на CPU в сегменте ПК вырастет, и AMD, и Intel получат от этого выгоду.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


