
Японские акции: ситуация очень похожа на 1999 год, инвесторы вынуждены участвовать в бычьем рынке, который может быть «раз в поколение»

Японский фондовый рынок переживает ситуацию, крайне схожую с пузырём доткомов: спрос покупателей сосредоточен на секторах искусственного интеллекта и полупроводников, структура факторов и динамика индекса практически идентичны 1999 году.
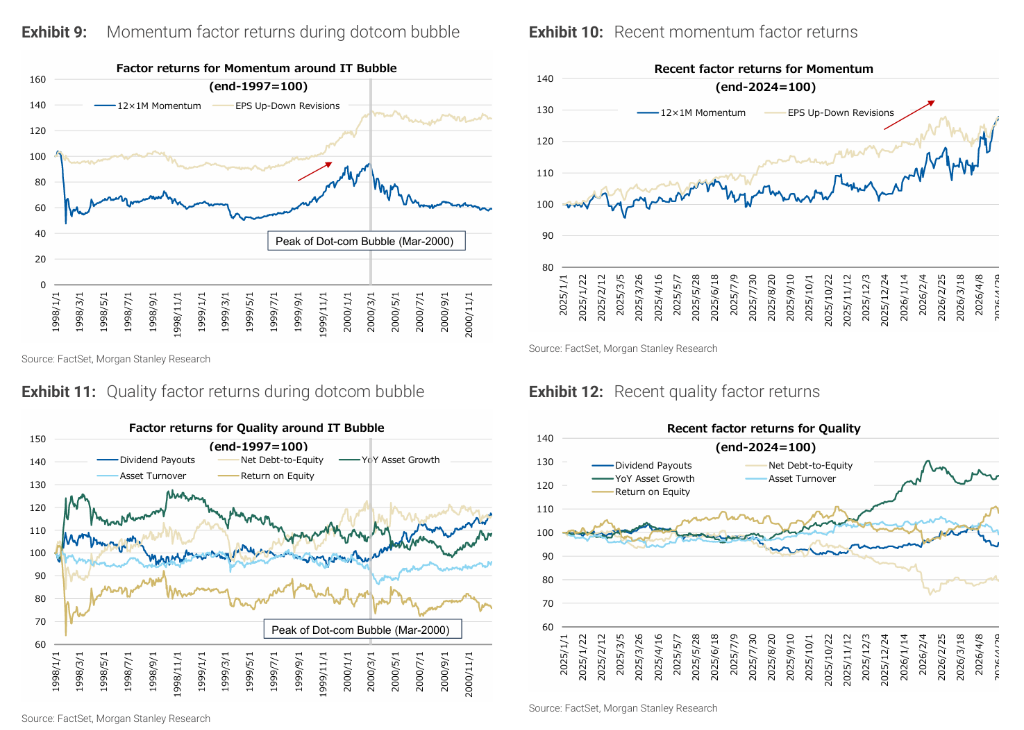
По данным "Trading Table", согласно отчёту Morgan Stanley MUFG Securities, опубликованному 14 мая, среди всех исторических периодов с 1990 года наиболее схожая с рыночной средой апреля 2026-го — это именно эпоха интернет-пузыря. Фактор стоимости отстаёт, фактор момента значительно опережает, а низковолатильные и малокапитализированные активы слабеют — эти три ключевые черты в двух периодах совпадают практически зеркально.
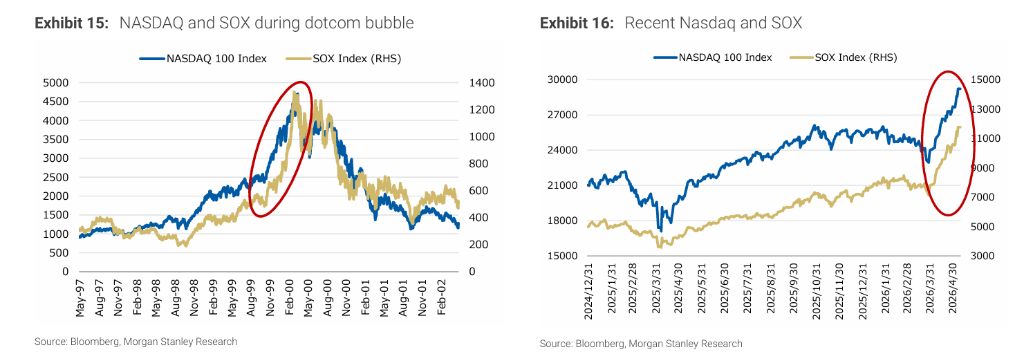
Одновременно Nasdaq 100 и индекс Филадельфийских полупроводников (SOX) с апреля 2026 года вошли в резкий восходящий канал, демонстрируя динамику, похожую на конец интернет-пузыря в 1999-2000 годах.
В докладе прямо указывается стратегическое значение для инвесторов: в силу стремительного роста цен на акции у участников "нет выбора", кроме как идти за трендом, движимым AI и полупроводниками. Одновременно аналитики предупреждают, что оценки ряда бумаг начинают демонстрировать явные признаки пузыря, советуя инвесторам, следуя тренду, сохранять настороженность к потенциальному развороту. Применяя в качестве ориентира шестимесячную продолжительность финальной фазы пузыря в 1999–2000 годах, следующие шесть месяцев могут стать важнейшим временным окном для пристального наблюдения.
Высокое совпадение факторных структур: количественные данные указывают на 1999 год
Команда Morgan Stanley использовала расстояние Махаланобиса для измерения схожести факторной доходности по месяцам с 1990 года, взяв 13 типов факторов для оценки; вывод однозначно указывает на период интернет-пузыря.
Конкретно, минимальное расстояние Махаланобиса — то есть наибольшее сходство с апрелем 2026 года, — приходится на июнь 1999 – февраль 2000 года. Если провести порог 8,0 по историческому нижнему децилю, то в пяти месяцах данного интервала значения оказалось ниже этой отметки. Для последнего времени самыми похожими точками стали октябрь 2025 года и январь 2026 года, что соответствует логике рынка, где темы AI и полупроводников доминируют с 2025-го по настоящее время.
По отдельным факторам сходства двух периодов очевидны: стоимость (12-месячная прогнозная доходность, P/B, дивидендная доходность) отстают; моментум (12×1M, рост/снижение EPS) значительно в плюсе; низковолатильные и малокапитализированные активы слабеют. Качественные факторы, ввиду различий в определениях, ведут себя более разнонаправлено и становятся одним из немногих исключений.
Концентрация рынка на историческом максимуме: спрос сузился к high-beta активам
В дополнение к факторному сходству, структурные особенности японского рынка также впечатляют.
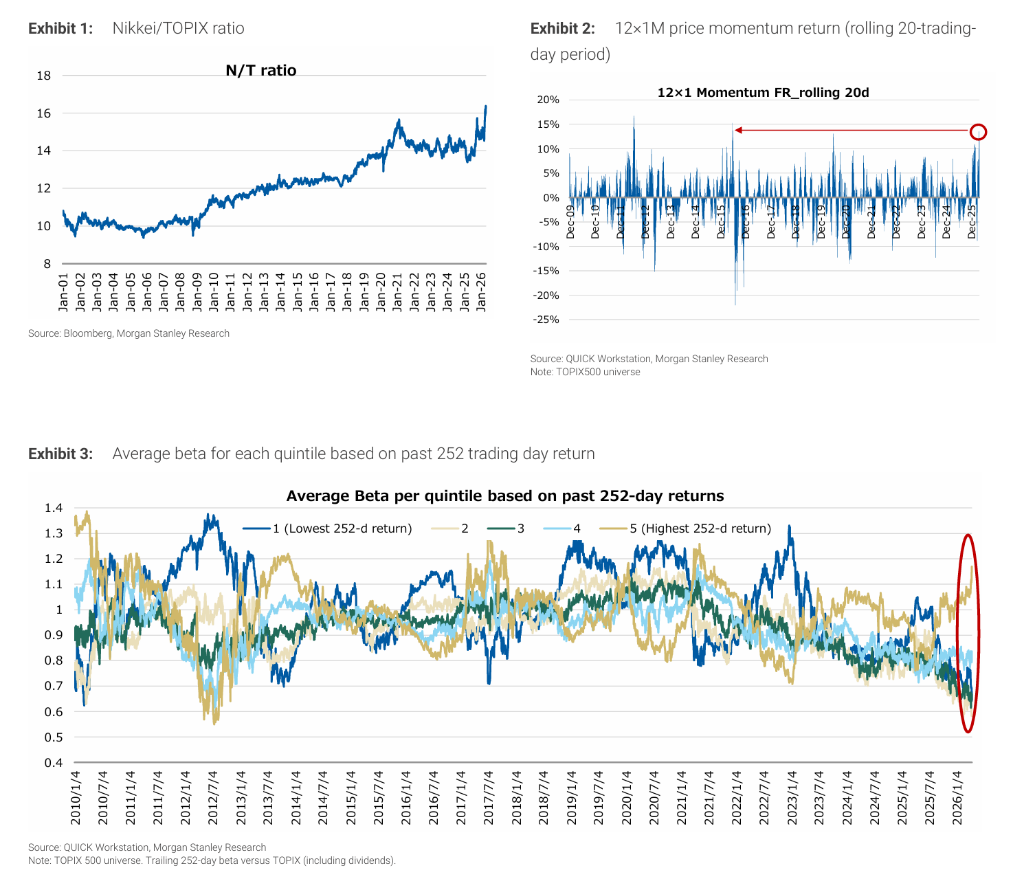
Соотношение Nikkei 225 к TOPIX впервые превысило 16 на 24 апреля 2026 года — исторический максимум. Дальнейший рост этого индикатора отражает экстремальную концентрацию спроса на ограниченное число крупных, высокобета-акций — именно на такие бумаги в индексе Nikkei 225 приходится значительно больший вес, чем в TOPIX.
Сигналы моментума также достигли экстремальных значений. На 28 апреля 12×1M фактор моментума по цене за скользящее окно 20 торговых дней достиг 14% — максимум за 10 лет. Одновременно, по ранее опубликованному Morgan Stanley отчёту о "Бета-поляризации" (Beta Polarization), коэффициент бета высокомоментных бумаг существенно вырос, а для остальных групп резко упал ниже 1. Иначе говоря, спрос почти полностью сконцентрирован на high-beta активах, в то время как остальные акции остаются вне фокуса.
Оценки индексов не перегреты, в отдельных акциях формируются пузырные тенденции
С точки зрения оценок, текущий рынок и эпоха интернет-пузыря заметно расходятся — и это одно из ключевых отличий.
На уровне индексов по состоянию на 10 мая прогнозные P/E для Nasdaq 100 и SOX составляют 24,9 и 21,5 соответственно — диапазон "не слишком высокий, но и не низкий", кардинально отличающийся от стремительного роста мультипликаторов в период пузыря. Таким образом, у индексов еще остаётся ресурс для дальнейшего роста.
Однако если смотреть на отдельные акции, картина совершенно иная. В корзине "AI Enablers", определённой экспертами Morgan Stanley, медиана и среднее прогнозных P/E непрерывно растут, значительно превышая уровни 2025 года. Это говорит о том, что давление переоценки перемещается на отдельные компании с меньшей капитализацией и более концентрированной тематикой, а риск перенасыщенности сделками возрастает.
В отчёте отмечается, что именно это расхождение в оценках является ключевым фактором для дальнейшей динамики: у индексов допустимый диапазон ещё сохраняется, но за "переполненностью" отдельных акций следует внимательно следить.
Morgan Stanley: инвесторы вынуждены участвовать, но обязаны управлять риском разворота параллельно
На основании вышеизложенного команда количественных аналитиков Morgan Stanley делает чёткий сценарный вывод и даёт стратегические рекомендации.
В докладе говорится: учитывая множество совпадений с интернет-пузырём, существует высокая вероятность, что текущий рынок продолжит повторять сценарий позднего 90-х годов. Главный глобальный экономист Morgan Stanley Сет Карпентер относит современный этап развития AI к шестой волне технологических инноваций после промышленной революции, наряду с IT-революцией 1990-х, что служит макро-обоснованием структурных аналогий.
С точки зрения стратегии отчёт прямо указывает: резкий рост котировок фактически лишил инвесторов выбора — им необходимо идти в ногу с рынком. Если нынешний этап действительно аналогичен крупнейшему за четверть века бычьему рынку с эпохи пузыря, это — уникальная возможность, которой участники не могут пренебречь.
Вместе с тем аналитики настаивают: наиболее корректной стратегией станет "следовать тренду и одновременно помнить о возможности разворота". В финальной фазе пузыря этот этап длился около полугода, поэтому Morgan Stanley определяет ближайшие шесть месяцев как критически важный мониторинговый период для оценки возможной смены рыночных тенденций.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После закрытия ключевого обходного трубопровода Саудовская Аравия, как сообщается, стремится увеличить экспорт сырой нефти через Ормузский пролив
На прошлой неделе после нападения Саудовская Аравия закрыла трубопровод, который ранее пропускал до 5 миллионов баррелей нефти в сутки. Министр энергетики США заявил, что ожидает скорого возобновления работы трубопровода, однако региональные чиновники считают, что восстановление может занять несколько недель. В августе экспорт нефти из Саудовской Аравии снизился до 3 миллионов баррелей в сутки, что является минимумом за девять лет, а в сентябре немного увеличился. Иран сообщил, что по просьбе Саудовской Аравии перенесена встреча по вопросам судоходства в Ормузском проливе, запланированная странами Персидского залива на этот понедельник. Трамп заявил, что Иран спешит и остро нуждается в заключении соглашения; он примет решение о том, будет ли участвовать США, и американская сторона занимает открытую позицию.
Хедж-фонды только что восстановили длинные позиции в технологиях, но ключевая поддержка Nasdaq уже начинает ослабевать
Индекс Nasdaq 100 приближается к нижней границе многомесячного бокового диапазона, фьючерсы пробили линию восходящего тренда и 100-дневную скользящую среднюю, техническая картина ослабла. Хедж-фонды ранее активно покупали технологические акции, концентрация позиций увеличивает риск снижения. Споры вокруг безопасности искусственного интеллекта и риски энергоснабжения создают двойной катализатор. Если ключевая поддержка будет утрачена и паника на рынке останется низкой, вероятна переоценка волатильности.
Десятилетняя доходность американских казначейских облигаций превысила 5%! "Пророк" предупреждает: Распродажа ещё не закончилась
Руководитель отдела стратегий G10 в Standard Bank Стивен Барроу, который первым в этом году в феврале предсказал доходность 10-летних казначейских облигаций на уровне 5%, повысил свой прогноз до 5,2% к концу года и ожидает дальнейшего повышения до 5,3% в первом квартале 2027 года. Он отметил, что давление на цепочки поставок, изменения климата, а также ограничения миграционной политики США на предложение рабочей силы становятся сильнее, чем когда-либо раньше. Индекс доллара за день вырос максимум на 0,6%, что может стать его лучшим однодневным результатом с 17 июня.
Продвигается вопреки буре «замедления AI»? Сообщается, что Kioxia планирует IPO в США с привлечением как минимум 10 миллиардов долларов.
Согласно сообщениям, Kioxia рассматривает возможность привлечения 10 миллиардов долларов путем размещения акций в США.

Цены на крипто
Далее


