
5% 30-летних казначейских облигаций США — смогут ли они сдержать?

С середины мая доходность 30-летних государственных облигаций США уверенно преодолела отметку 5% и росла практически без сопротивления. При этом к коррекции на длинном конце кривой прибегли не только на рынке США: с начала года доходность 30-летних японских и британских гособлигаций также значительно выросла — примерно на 60 и 40 базисных пунктов соответственно. Какие факторы стоят за корректировкой длинных облигаций, и сохранится ли этот тренд?
Доходности длинных облигаций в развитых странах повсеместно растут

Бюджетный дефицит: недооцененный риск для длинного края
С одной стороны — снижение поступлений от пошлин. Реальная эффективная таможенная ставка в США снизилась с пика в 11% до примерно 7% сейчас. Даже если она в будущем вернется к 10%, этих доходов хватит лишь для покрытия 60% от ожидаемого CBO (Congressional Budget Office) сокращения дефицита на 3 трлн долларов за следующее десятилетие.

С другой стороны — жесткий рост военных расходов. На фоне обостряющейся конкуренции между крупными державами, необходимости обновления вооружения и укрепления обороны после конфликта с Ираном расходы на оборону США испытывают серьезное давление на повышение. Это не только издержки геополитики, но и тяжелое фискальное бремя.
Давление дефицита: “спираль смерти” по ставкам. С начала года доходность 5-летних гособлигаций США выросла на 40 базисных пунктов, что предполагает дополнительный дефицит около 1,5 трлн долларов за ближайшие десять лет. Когда главные покупатели – мировые центробанки, пенсионные фонды и пр. – на фоне высокой инфляции требуют большую премию за длительный срок, прибыльность гособлигаций США должна продолжать расти, чтобы привлечь новых инвесторов.
Министерство финансов США: инструменты есть, но проблему длинных облигаций они не решают
Еще в начале 2025 года министр финансов Бесент публично отмечал, что департамент обычно уделяет больше внимания доходности 10-летних облигаций. В то время доходность 10-летних госбумаг США находилась примерно на уровне 4,5%, что не сильно отличается от текущих значений, и у Минфина возможно нет острой необходимости срочно вмешиваться в ситуацию.
Если Минфин действительно решит действовать, логика, скорее всего, будет сосредоточена на “сокращении дюрации” — например, увеличении выпуска краткосрочных векселей и расширении объема обратного выкупа долгосрочных облигаций. Однако на практике легко реализуемые меры будут иметь ограниченный эффект; а те, что действительно могут повернуть рынок (например, радикальное сокращение предложения длинных облигаций), при текущем фискальном давлении выглядят малореальными.
ФРС: с назначением Уолша вмешиваться станет еще сложнее
С приходом Уолша порог для изменения монетарной политики, возможно, значительно возрастет. В 2023 году, когда появились признаки ужесточения финансовых условий, ФРС оперативно скорректировал форвардные ожидания по ставкам, а вместе с Минфином ограничил выпуск длинных облигаций, эффективно сняв давление с рынка. Однако Уолш давно выступает за сокращение раздувающегося баланса ФРС, и его решимость означает, что он не будет менять курс только из-за краткосрочных рыночных колебаний.
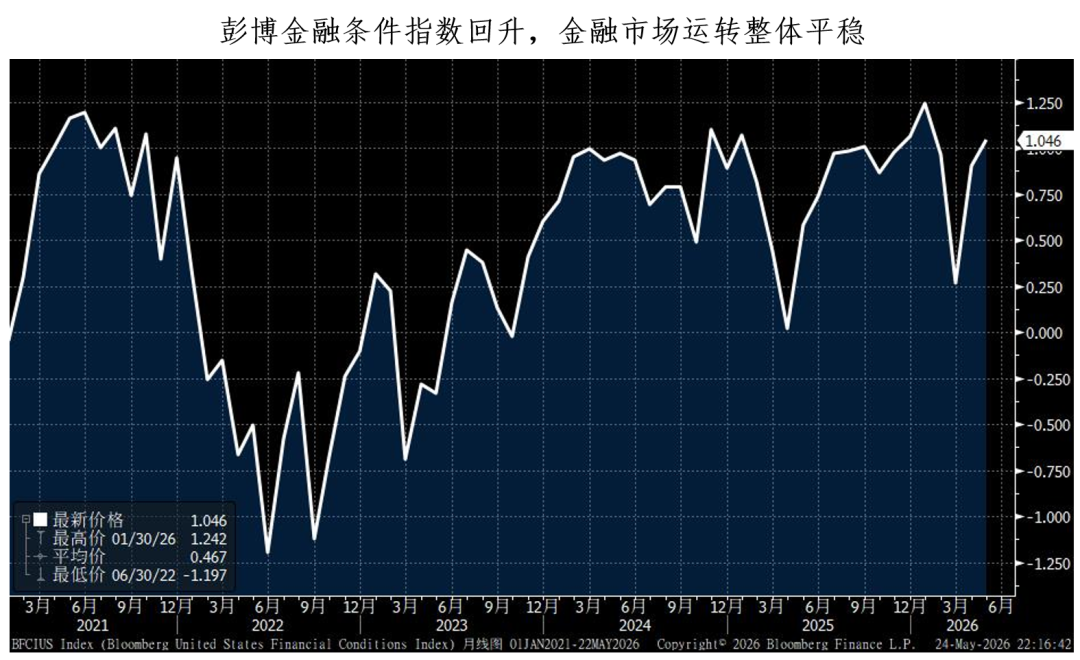
С учетом текущего роста фондового рынка и общей нормальной работы финансовых рынков — в отсутствие резкого ужесточения условий или сбоев функционирования — Уолш, скорее всего, будет занимать выжидательную позицию, позволяя долгосрочным ставкам оставаться на высоких уровнях. По его мнению, неосторожное вмешательство на фоне “липкой” инфляции может отправить рынкам ложные сигналы и повысить риски инфляции повторно.
В заключение:
1,5% по 30-летним гособлигациям США — предел?Мы считаем, что это не так: пробитие 5% не финал. При устойчивости экономики и дальнейшей деградации бюджета спрэд по длительным бумагам может расширяться и дальше.
2,Рано “ловить дно”: В отличие от 2023 года, текущие финансовые условия не сулят реального ужесточения, а рынки функционируют спокойно. С учетом фискальных, монетарных факторов и поведения институтов, сейчас участвовать в сделках по 30Y гособлигациям может быть преждевременно; лучшим выбором могут стать 5–10-летние бумаги при последующем снижении ставок.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Японские компании редко выражают недовольство слабой иеной! Волатильность обменного курса "вредна", слабая иена может привести к хаосу на финансовых рынках
Руководители японских компаний призывают к укреплению иены, даже те предприятия, которые выигрывают от ее ослабления, не являются исключением.

После того как ФРС подала "ястребиный" сигнал, Goldman Sachs изменил прогноз: в октябре ожидается повышение на 25 базисных пунктов
Основная логика того, что Goldman Sachs включает повышение ставки в октябре в свой базовый сценарий, заключается в следующем: Федеральная резервная система уже охарактеризовала данное повышение как меру, поддерживающую "более своевременное возвращение" к цели в 2%, и последовательные повышения на каждом заседании выглядят более естественно, чем пропуск через одно заседание. Тем не менее, по мнению Goldman Sachs, добавление более двух повышений не является базовым сценарием, главным образом потому, что их собственный прогноз по инфляции ниже медианного уровня оценок членов ФРС.
Morgan Stanley: К 2029 году современные китайские технологии упаковки достигнут ста миллиардов, производители оборудования предпочтительнее компаний по тестированию и упаковке, первоочередная рекомендация — ACM Research (ACMR.US)
Morgan Stanley выпустила аналитический отчет, в котором говорится, что передовые упаковочные технологии в Китае по-прежнему остаются долгосрочным направлением роста, обусловленным развитием AI, однако между ростом масштабов отрасли и увеличением прибыли предприятий по упаковке и тестированию существует различие.

«Ренессанс CPU» уже происходит! Arm (ARM.US) более уверена в достижении прогноза в 2 миллиарда долларов, искусственные интеллект-агенты вызывают огромный спрос на CPU
Генеральный директор Arm Holdings заявил в среду, что он все больше уверен в том, что эта компания по проектированию чипов сможет обеспечить достаточные поставки для удовлетворения клиентского спроса на сумму 2 миллиарда долларов или даже больше.

Цены на крипто
Далее


