
Глубокое влияние Эль-Ниньо: возвращение углеродной инфляции, переоценка кремниевых активов наступает раньше

Новая волна умеренно сильного и выше El Niño 2026 года уже фактически определена. Этот экстремальный метеорологический шок предложения в сочетании с глубокой резонансной геополитической премией сейчас трансформирует глобальный механизм ценообразования на сырьевые товары и через цепочку издержек на углеродной основе оказывает неожиданный досрочный удар по логике оценки кремниевой технологической индустрии.
Макроэкономическая команда Zheshang Securities в новом углубленном докладе отмечает, что в этом цикле El Niño существуют два ключевых расхождения в ожиданиях:
Первое — структурный сдвиг основной дождевой полосы на север на фоне глобального потепления, что нарушает традиционную метеорологическую парадигму "на юге дожди, на севере засуха" и вызывает нетипичную перенастройку предложения сырьевых товаров; второе — вызванный El Niño шок предложения на углеродной основе может значительно ускорить корректировку оценок и кредитных рисков в кремниевой индустрии, ранее ожидавшуюся только в 2027 году.
По состоянию на конец мая 2026 года температура поверхности моря в регионе Niño 3.4 поднялась до +0.67°C - +0.9°C, индекс SOI резко упал в диапазон -11 до -13.4, все основные метеорологические организации единогласно прогнозируют официальное наступление фазы El Niño в мае-июле этого года с вероятностью аж 82%.
Снижение производства тропических мягких товаров, таких как пальмовое масло, будет значительно более эластичным, чем у каучука; спекулятивный капитал уже во втором квартале стал ускоренно концентрироваться в мягких товарах. Одновременно ужесточение предложения медных руд вместе с ростом затрат на электроэнергию для дата-центров будет оказывать давление на оценки технологических активов как со стороны числителя, так и знаменателя, а возвращение глобальной инфляционной инерции ограничит пространство для снижения ставок ФРС США.
Исторический анализ: Значение El Niño в ценообразовании критически зависит от макроцикла
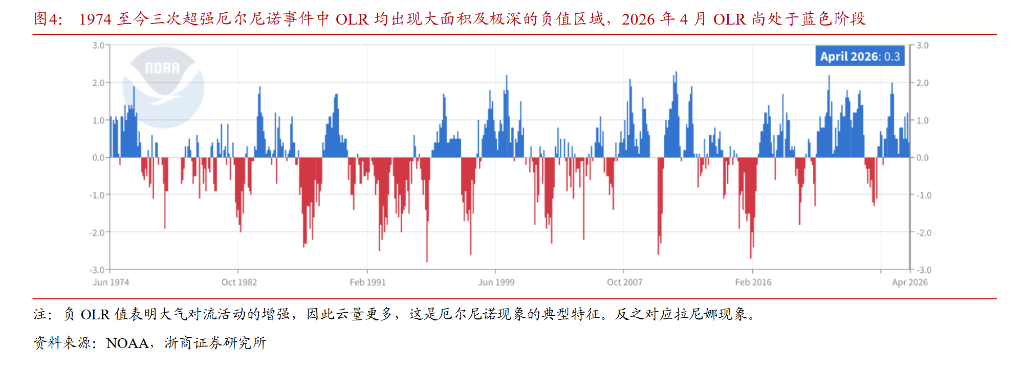
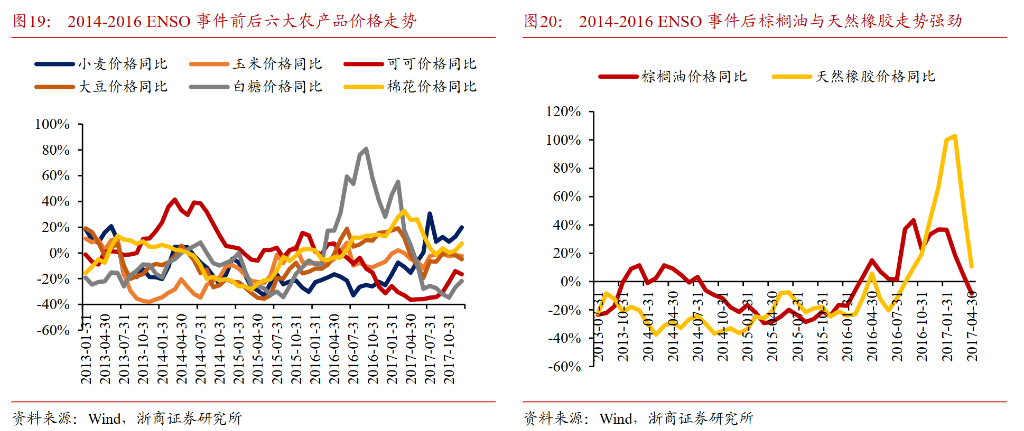
Zheshang Securities проанализировал динамику цен активов во время трех мощнейших эпизодов El Niño 1982-1983, 1997-1998 и 2014-2016 годов и установил: передача разрушения от экстремального климата к реальному производству обычно запаздывает на 9-12 месяцев, а основные волны роста по пальмовому маслу, каучуку чаще всего формируются только в период сбора урожая и после пика метеоаномалий; для энергетических товаров характерна стадийная динамика: до зимы из-за теплой погоды давление, после — волна роста на фоне летней жары.
Исход оценки в каждом из трех случаев глубоко зависел от тогдашней макроэкономической среды.
В 1982-1983 годах политика высоких ставок Волкера и латинский долговой кризис наложились, что позволило рынку США восстановиться на волне разворота ликвидности, тогда как рынки, что развивались, столкнулись с оттоком капитала и крахом валют.
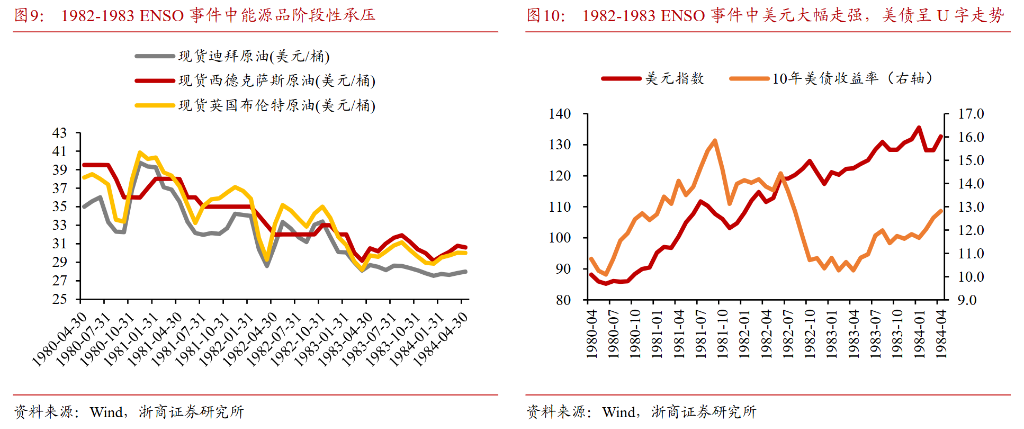
В 1997-1998 годах спросовые потрясения из-за азиатского финансового кризиса полностью нивелировали эффекты с сокращением предложения — после начального роста такие товары, как пальмовое масло, резко откатились, ВВП Индонезии упал почти на 14%.
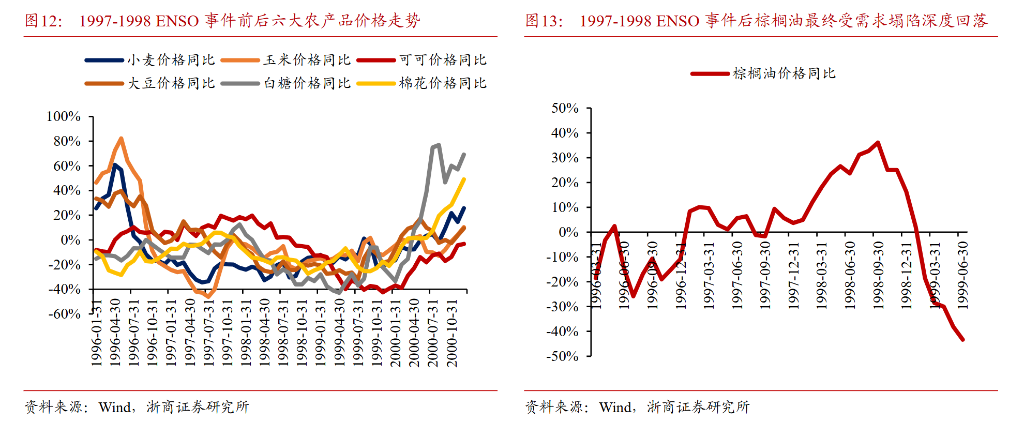
В 2014-2016 годах структурные реформы и климатические шоки в Китае сформировали положительный резонанс, пальмовое масло и натуральный каучук показали значительный рост, в то время как Brent на фоне тёплой зимы и дисбаланса спроса и предложения опустился ниже 30 долларов за баррель.
Исторические закономерности также выявили явный риск хвоста: при крайне переполненных лонговых позициях системный шок на стороне спроса, не учтённый в ценах, может привести к коллапсу цен на сырьё — урок 1997 года наиболее показательный.
Климатические сигналы: смещение дождевой полосы на север меняет карту ценообразования
Наименее замечаемое рынком расхождение ожиданий текущего El Niño связано с одновременным влиянием глобального потепления и существенного сдвига основной дождевой полосы на север.
Zheshang Securities отмечает, что мощная положительная аномалия температуры воды в восточной части экваториальной части Тихого океана заставляет зону субтропического максимума на северо-западе Тихого океана расширяться и укрепляться, что обеспечивает стабильный приток тёплого и влажного воздуха вглубь материкового Китая — уже в мае 2026 года в Китае фиксируются аномально высокие осадки.
Этот механизм может спровоцировать обратную смену традиционной метеопарадигмы: основные регионы зерновых на Северной равнине и Северо-Востоке Китая рискуют столкнуться с беспрецедентно сильными ливнями, а на юго-западе и в среднем и нижнем течении Янцзы, напротив, вследствие нетипичного смещения субтропического максимума на север может развиться засуха и экстремальная жара.
Такая пространственная диспропорция подрывает предыдущую логику энерготорговли — водохранилища ГЭС на юге из-за внезапной "быстрой засухи" сталкиваются с неожиданным дефицитом и неспособны заменить ТЭС в период летних пиковых нагрузок. Спрос на энергетический и уголь для ТЭС взлетит до аномальных значений.
На мировом рынке тропических сельхозтоваров смещение дождевой полосы на север также приводит к выраженной географической дифференциации.
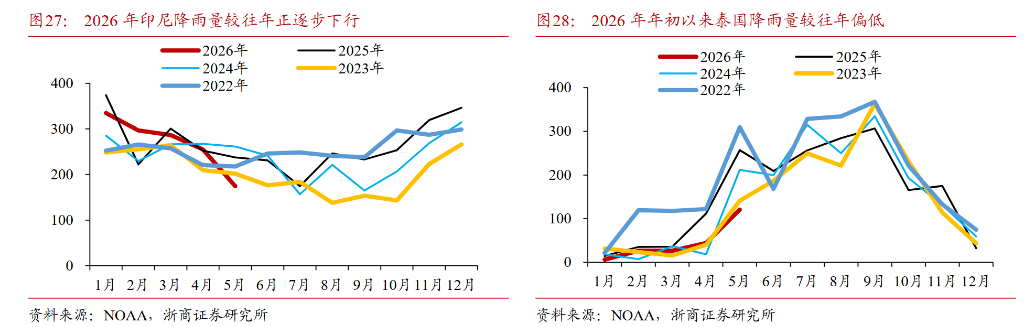
Производственные регионы на Индокитайском полуострове, такие как Таиланд и Вьетнам, благодаря близости к краю дождевой полосы могут испытать менее сильную засуху, чем это было типично раньше; а ключевые районы выращивания масличных пальм в центральной и южной Индонезии и на Суматре, наоборот, подвергнутся крайне тяжёлой засушливой фазе. Это означает, что текущая логика однородной оценки пониженного урожая для всей Юго-Восточной Азии несёт риск внутренних рыночных потрясений — реальное снижение производства пальмового масла и его продолжительность, скорее всего, значительно превзойдут каучук.
Углеродный шок: Двойное давление на медные рудники из-за паводков и высоких температур
Второе ключевое расхождение, обозначенное Zheshang Securities, заключается в том, что вызванный El Niño углеродный шок может досрочно лопнуть "кремниевый" инфляционный пузырь. Механизм передачи делится на два уровня.
Первый уровень — прямое ужесточение предложения углеродных ресурсов.
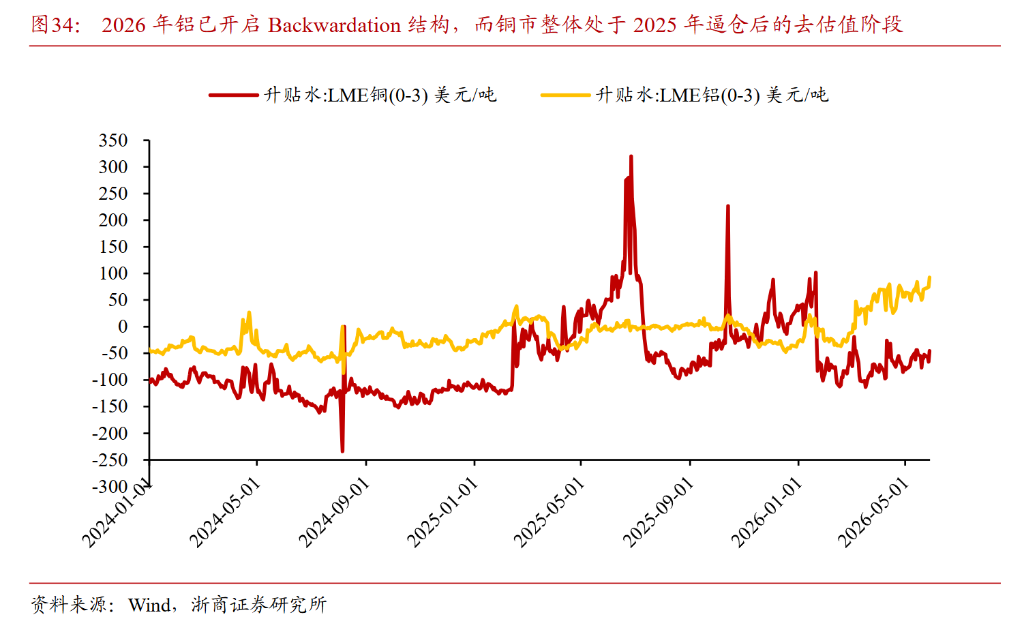
Сильные осадки, вызванные El Niño, создают временные перебои в добыче и логистике в основных регионах производства меди в Чили и Перу, что приводит к сокращению поставок промышленных металлов и росту цен. На данный момент LME-алюминий уже перешёл в структуру Backwardation, а медный рынок в целом находится в стадии снижения переоценённости после squeeze-2025.
В то же время, летняя экстремальная жара в юго-западных регионах США (Техас ERCOT и Калифорнийская электросеть) значительно увеличит нагрузку на энергосистему для охлаждения, проверяя граничные возможности энергетической инфраструктуры.
Второй уровень — передача углеродных затрат по цепочке в "кремниевую" индустрию.
Медь и другие промышленные металлы — это базовые материалы для модернизации электросетей, производства трансформаторов и строительства дата-центров. Рост их цен прямо увеличит предельные капитальные затраты в upstream AI-сегменте. Пик летнего энергопотребления на фоне экстремальной жары, с одной стороны, и необходимых бытовых нужд — с другой, приведёт к потенциальным ограничениям энергопитания для энергоёмких вычислительных кластеров. Это физически ограничит линейное расширение инфраструктуры искусственного интеллекта.
Рост этих внешних затрат дополнительно усилит внутреннюю финансовую уязвимость кремниевой цепочки.
В настоящее время на downstream AI-рынке идёт ожесточённая ценовая война, монетизация коммерческих продуктов задерживается, компании сильно зависят от венчурного финансирования. Если инфляция и издержки цепочки поставок пробьют технологические компании, спред кредитных рисков и стоимость финансирования вырастут. У стартапов с низкой рентабельностью ускорится отток кэша, — а ранее заложенные в оценки премии, рассчитанные на 2027 год, могут быть реализованы досрочно.
Денежная политика: Инфляционная инерция ограничивает снижение ставок, давление на оценки транслируется от знаменателя
С точки зрения макроэкономической политики, рост цен на мягкие товары и добываемые в Южной Америке промышленные металлы, обусловленный стихийными бедствиями, будет через глобальные цепочки поставок трансформироваться в основные инфляционные показатели США.
Zheshang Securities считает, что подобная структурная инерционность инфляции ограничит ожидания уверенного снижения ставки ФРС США во второй половине 2026 года, и заставит реальные ставки длительное время оставаться высокими, что приведёт к давлению на высоко оценённые отрасли (MAG7, полупроводниковый сектор) со стороны знаменателя.
Общее подорожание продовольствия и энергоносителей может снизить объяснительную силу усечённого среднего PCE для динамики инфляции.
При одновременном давлении на оценки из-за знаменателя и сжатии маржи из-за проблем с доходной частью цена на технологические активы ожидает реконструкция; а замедление деловой активности в технологическом секторе дополнительно негативно отразится на фискальных поступлениях и усилит суверенные кредитные риски на фоне крупных дефицитов.
Трёхсигнальный фреймворк: от "рассказов" к "реальности"
Для мониторинга El Niño 2026 года Zheshang Securities разработал тройной фреймворк верификации: климат, спрос-предложение, капитал.
Климатические сигналы — это опережающие левые индикаторы, по которым ведётся основное наблюдение за недельными осадками и индексом здоровья растительности VHI в ключевых регионах Индонезии и Малайзии;
Сигналы спроса и предложения — срединные индикаторы, где основной упор делается на месячный темп снижения запасов по данным MPOB и на данные по производству от ANRPC;
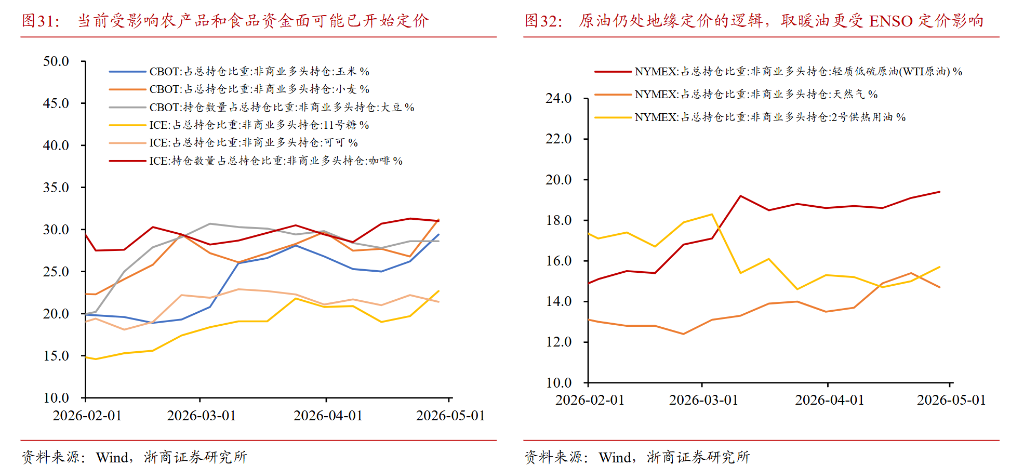
Сигналы капитала — правые индикаторы подтверждения, по которым отслеживается смена структуры фьючерсов на пальмовое масло с Contango на Backwardation и устойчивое наращивание чистых длинных позиций хедж-фондов по данным CFTC.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Объединившись под угрозой тарифов Трампа? Евросоюз предлагает Канаде стать первым "ассоциированным членом"
Председатель Европейской комиссии Урсула фон дер Ляйен предложила Канаде стать первым "ассоциированным членом" Европейского союза.

Цены на крипто
Далее


