
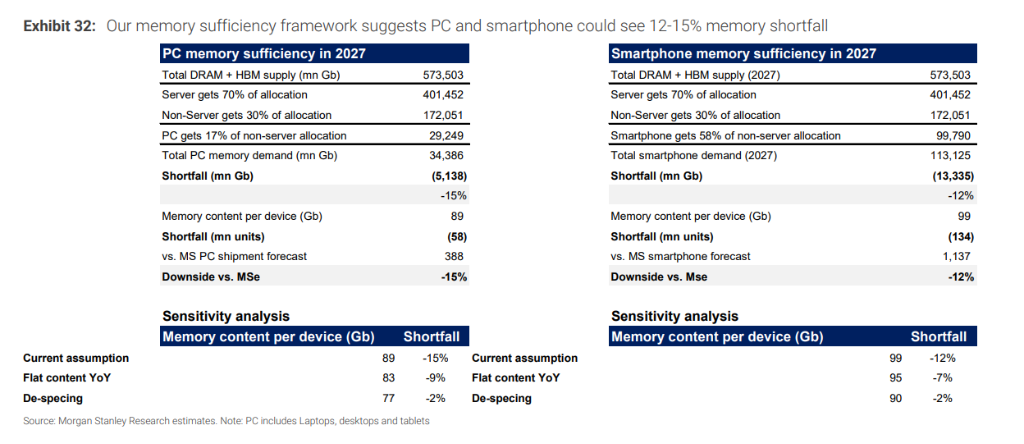
ИИ вызывает “инфляцию чипов”! “Привилегированные покупатели” закрепляют производственные мощности, “слабые покупатели” борются за остатки, а в итоге платят все.

ИИ забирает не только GPU, но и все больше DRAM, HBM и NAND — чипы памяти превращаются из дешевых и стандартных комплектующих в дефицитный ресурс, который распределяется в первую очередь избранным.
2 июня, согласно информации от платформы трейдинга Chasing Wind, в своем аналитическом отчете глобальная технологическая команда Morgan Stanley называет нынешний рост цен на память «chipflation», то есть «чип-инфляцией». Речь идет не об отдельном дефиците чипов, а о переоценке памяти DRAM, HBM, NAND, корпоративных SSD под влиянием ИИ.
Аналитик Dylan Liu и его коллеги пишут: «Взрывной рост цен на память и дефицит предложения становятся межотраслевым риском, ведь ИИ меняет стоимость ключевых ресурсов цифровой экономики».
Ключ не в том, что ИИ-серверы дорожают, а в том, что память превращается из компонента с долгосрочным трендом снижения цены в бутылочное горлышко, за которое соревнуются облачные провайдеры, производители ПК, смартфонов, автомобилей и промышленного оборудования.
Эти перемены имеют два последствия. Во-первых, изменилась система ценообразования. Крупные клиенты теперь закрепляют мощности долгосрочными контрактами, авансами и стратегическими обязательствами, и рынок больше не работает только по спотовым ценам.
Во-вторых, поменялся порядок распределения. Преимущество у ИИ-компаний, облаков и серверов, а традиционные клиенты из секторов электроники, промышленности и авто вынуждены смириться с ростом цен, увеличением сроков поставки и более слабыми возможностями для переговоров.
«Остановка поставок» — это здесь не просто отсутствие товара, а скорее недостаток квоты. Слабые покупатели все еще могут получить часть товара, но по более высоким ценам, с худшими характеристиками и с задержкой. В конечном итоге это перераспределяет издержки не только на ИТ-компании, но и через цены на оборудование, счета за облачные сервисы, ИТ-бюджеты и прибыльные маржи по всей отрасли.
Это не обычный восходящий цикл для полупроводников: ИИ превращает память в лимитированный ресурс
Последние десятилетия основная история чипов памяти — расширение мощностей и снижение цен.
С 1957 по 2020 годы цена 1 ГБ DRAM снижалась почти на порядок каждые пять лет. После 2010 года закон Мура продолжал поддерживать снижение, пусть и меньше темпами. Но с экспансией инфраструктуры ИИ эта динамика резко меняется.
За последний год цены на память выросли более чем в шесть раз. Это не плавный рост во время типичного товарного цикла, а резкое увеличение спроса, на которое предложение не может быстро отреагировать.
Причина проста: фабрика — это не водопроводный кран.
Запуск новых мощностей по производству памяти проходит через строительство, монтаж оборудования, отработку технологических процессов, проверку клиентами, вывод на нужное качество — и все это еще надо решить: на что отдавать приоритет — HBM, серверную DRAM или обычную для ПК и смартфонов. По оценкам, от запуска мощностей до реального существенного прироста поставок проходит около двух лет.
Но заказчикам ИИ нужно все прямо сейчас.
Капитальные затраты hyperscalers продолжают расти. По оценке, к 2027 году капзатраты гиперскейлеров могут превысить 1 триллион долларов; с 2024 года уже инвестировано около 2 триллионов. Ожидания по росту облачных капзатрат на 2026 год также повышены — с 64% до 75%.
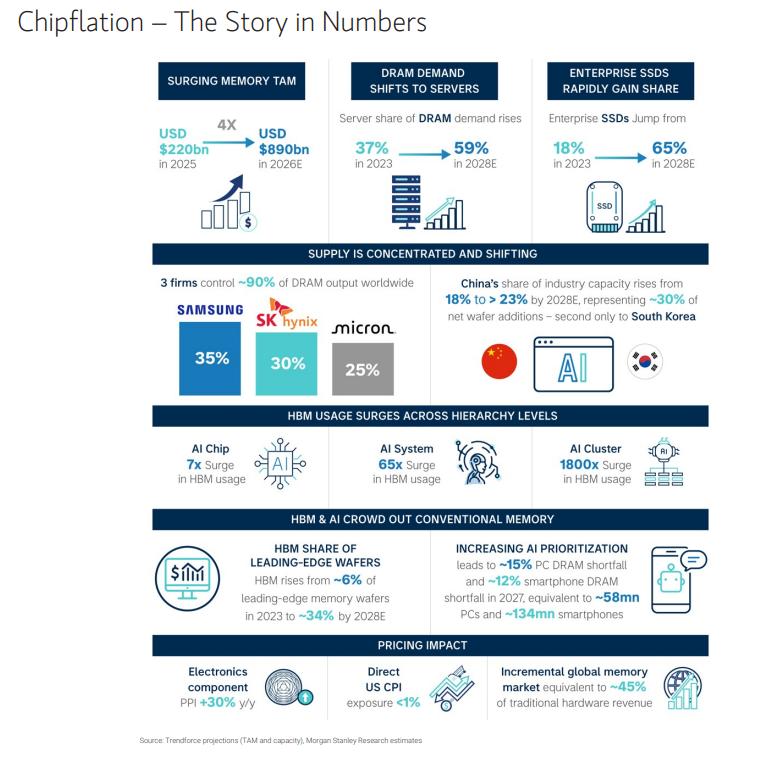
«Привилегированные покупатели» бронируют память первыми, остальным — остатки
Раньше чипы памяти были похожи на массовый товар: цена колебалась по циклам, а клиенты могли закупать по низким ценам на спаде и сокращать закупки на пике.
В этот раз ситуация изменилась. Строительство инфраструктуры ИИ теперь плотно связано со снабжением памятью; облачные провайдеры заботятся уже не только о цене, а о доступности поставок вообще.
Поэтому долгосрочные контракты становятся главным инструментом.
Samsung обсуждает переход от квартальных и годовых контрактов на соглашения на 3-5 лет; SK hynix отмечает рост спроса на средне- и долгосрочные гарантии поставок; Micron объявляет о пятилетних стратегических контрактах; SanDisk говорит о многолетнем сотрудничестве с финансовыми гарантами; KIOXIA отмечает, что соглашения с hyperscale заказчиками продлены до 28-29 финансовых годов.
Это формирует двухуровневый рынок.
Первый уровень — заказчики ИИ и облаков. У них большие объемы, прозрачен план развития, они готовы к авансам и могут гарантировать немалые заказы на много лет вперед.
Второй уровень — те, у кого нет длинных контрактов. Они получают только то, что останется после приоритетных заказчиков ИИ. Этот резерв меньше и дороже.
Это выгодно и производителям: HBM, серверная DRAM, корпоративные SSD дают куда большую маржу и стабильность. А спрос со стороны обычных ПК, телефонов и массовой электроники более эластичен: если слишком поднять цену, продажи просто обрушатся.
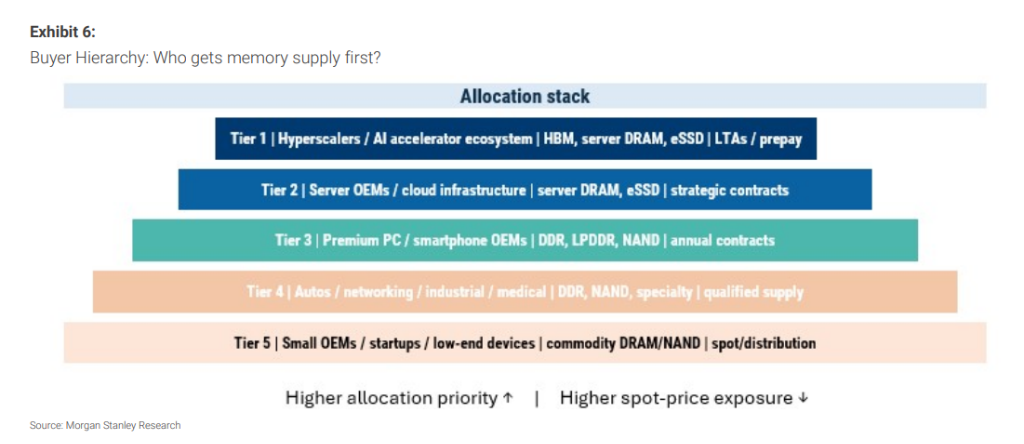
HBM — это жизненно важно для ИИ, и одновременно причина вытеснения традиционной DRAM
HBM — это высокоскоростная память, установленная рядом с ИИ-ускорителями, обеспечивающая широкий канал для обучения и инференса больших моделей. Без HBM сложно реализовать потенциал ИИ-чипов на полную.
Но HBM — это не просто «немного больше произвести DRAM».
Производство HBM требует не только продвинутых DRAM-линий, но и 3D-упаковки, TSV, передовых технологий сборки, тестирования и дополнительной валидации у заказчиков. На каждый мегабайт HBM уходит намного больше ресурсов, чем на такую же емкость обычной DRAM.
Расчеты показывают: «штраф» по ресурсам кремниевых пластин для HBM относительно традиционной DRAM с 3,0 раз (2021-2024) возрастет до 4,3 раз к 2028 году. Иными словами, если ту же топовую мощность отдавать под HBM, обычной DRAM общий объем заметно сократится.
Объем использования HBM в ИИ-системах растет экспоненциально.
На уровне чипа: в NVIDIA A100 — примерно 40 ГБ HBM, в Rubin GPU уже 288 ГБ, то есть в 7,2 раза больше.
На уровне системы: сервер с восемью A100 содержит около 320 ГБ HBM, а Rubin NVL72 в стоечном исполнении — уже 20,7 ТБ, в 65 раз больше.
На уровне кластера: тренировочный кластер 2020 года с 256 GPU A100 — примерно 10 ТБ HBM; а к 2026 году передовой кластер может включать свыше 200 000 GPU и до 18 ПБ HBM — рост в 1800 раз.
В результате доля HBM в топовых DRAM-пластинах увеличится с примерно 6% (2023) до 34% (2028). Чем больше ИИ резервирует таких мощностей, тем меньше DRAM остается для ПК, смартфонов и серверов общего назначения.
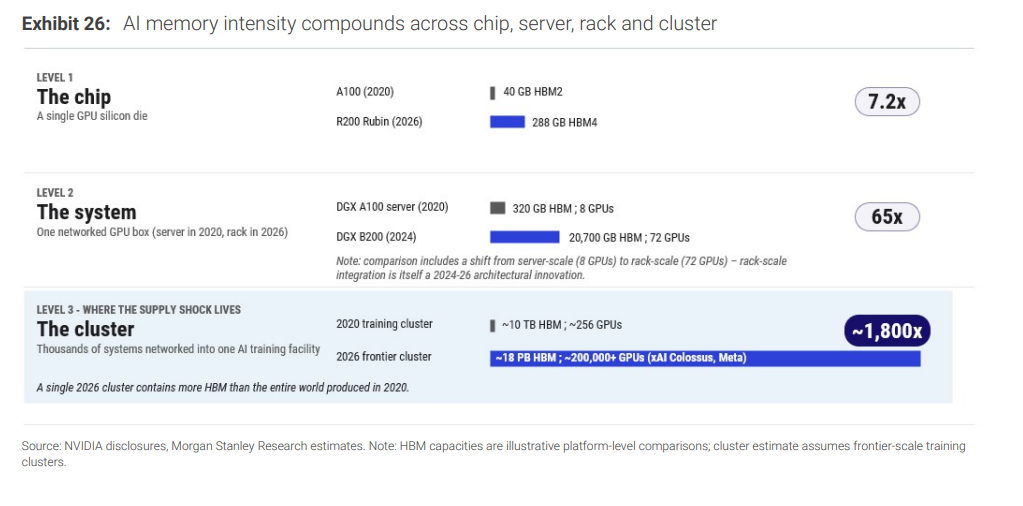
ПК и смартфоны сталкиваются с нехваткой памяти: к 2027 году не удастся выпустить 58 млн ПК и 130 млн смартфонов
Прогноз поставок памяти к 2027 году хорошо иллюстрирует ситуацию.
Общий объем DRAM+HBM — 573 503 млн Гбит. Если считать, что серверы получат 70%, а несерверные приложения — 30%,
то в несерверном сегменте ПК достанется 17%, смартфонам — 58%.
Для ПК объем памяти, который можно получить, — примерно 29 249 млн Гбит при спросе на 34 386 млн Гбит, дефицит — 5138 млн Гбит (15%). В штучном выражении — примерно 58 млн ПК, что составляет 15% от оценки Morgan Stanley по поставкам ПК (388 млн).
Для смартфонов еще больше: доступно около 99 790 млн Гбит при потребности в 113 125 млн, дефицит — 13 335 млн (12%). Это эквивалентно примерно 134 млн смартфонов или 12% от прогноза по рынку (1,137 млрд устройств).
Речь не о том, что их невозможно выпустить в принципе,
а о снижении характеристик.
Если снизить средний объем ОЗУ с 89 Гбит до 77 Гбит на ПК — дефицит сужается до 2%. Аналогично, если на смартфоне уменьшить с 99 Гбит до 90 Гбит — разрыв тоже сокращается до 2%.
Но ценой станет снижение характеристик устройств для покупателя и замедление апгрейда. На рынке дефицит может решиться двумя способами — либо уменьшатся продажи устройств, либо в каждом будет меньше памяти. Вероятнее всего, будут оба этих тренда.
Издержки не осядут в цепочке: цены на «железо» и валовая прибыль под ударом первыми
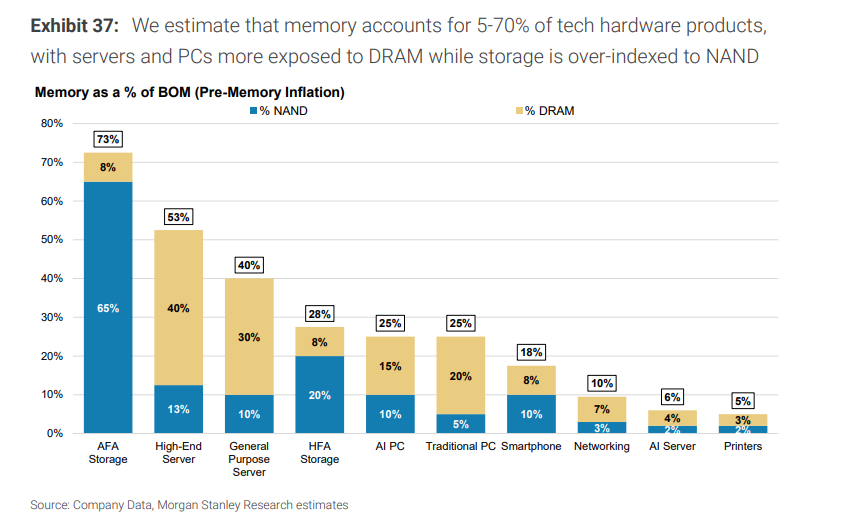
Доля стоимость памяти в себестоимости железа сильно варьируется.
По оценкам, память занимает в BOM отдельных категорий техники от 5% до 70%. Серверы верхнего уровня, all-flash массивы, стандартные серверы и ПК особо чувствительны к цене DRAM и NAND; а печатающая техника и часть сетевого оборудования — меньше.
Проблема даже не в структуре, а в абсолютных масштабах роста расходов.
В последние три месяца прогноз мирового рынка памяти на 2026 год вырос с $520 млрд до $890 млрд (+71%). Если сравнивать с объемом рынка в 2025 году (около $220 млрд), то на 2026-й г. ожидание выручки выше на $600 млрд.
Эти $600 млрд лягут на клиентов, либо как капвложения, либо как издержки на закупку продукции.
По отраслям, сильнее всего пострадают серверы (+$246 млрд), далее смартфоны (+$175 млрд), ПК (+$132 млрд), внешнее хранилище (+$13 млрд).
Если производители захотят сохранить прежнюю валовую рентабельность, то рост розничных цен на аналогичные устройства может быть весьма заметен: смартфоны — на 34%, ПК — на 67%, серверы — на 83%, массивы хранения — на 114%.
Но это не значит, что цены на конечные устройства обязательно вырастут прямо в такой же мере. На практике часть затрат перекладывают на покупателя, часть — компенсируют за счет снижения маржи или характеристик устройства, часть новых продуктов может быть задержана.
Рост давления уже фиксируется в корпоративных отчетах. Фирма Fractal Gaming Group отмечает: инвестиции в ИИ и центры обработки данных оттягивают производство от потребительского сегмента, цены на DRAM и NAND растут, «доля памяти в стоимости систем стала намного выше и иногда уже превышает стоимость CPU».
В официальной инфляции рост невелик, зато PPI, облачные счета и ИТ-бюджеты чувствуют больше
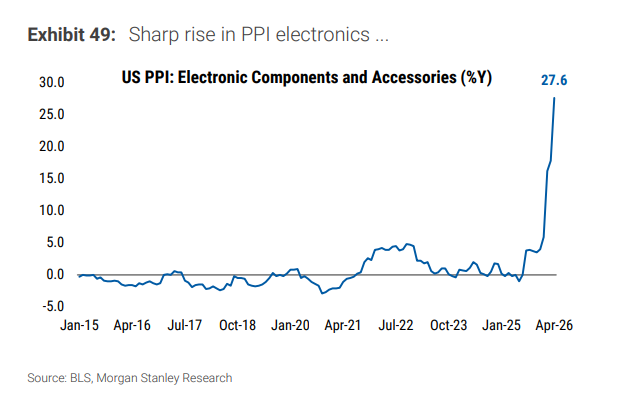
В макроэкономике первым индикатором становится PPI, а не CPI.
В PPI США компонент «электронные компоненты и комплектующие» вырос на 27,6% год к году — это отражает существенный рост издержек на входе в производство.
Передача роста стоимости в CPI слабее: память/электроника занимает небольшую долю в корзине, при этом качество новых моделей корректируется, а производители могут временно снизить доходность.
Расчеты показывают — ПК и смартфоны повышают CPI США всего на 0,08 п.п.; если прибавить телевизоры, бытовую технику, игровые приставки — суммарное влияние около 0,10 п.п.
Так что если смотреть только на CPI — это может недооценивать проблему.
Реальные риски проявятся в марже компаний, счетах за облако, бюджете на капвложения и темпах развития технологий. Заказывая ресурсы у AWS, Azure, GCP, организации не увидят строки «рост цен на память», но расходы облачных игроков на серверы и storage все равно транслируются в цены, скидки, ассортимент и лимиты для конечных клиентов.
И «счет оплатит в итоге каждый». Не каждый потребитель покупает DRAM, но все больше экономических процессов завязано на чипы памяти.
Политика поможет смягчить, но не решить быстрый дефицит
В арсенале государств — субсидии, налоговые льготы, гарантии заказов, ускорение лицензий, координация по оборудованию, стратегические запасы.
Но все эти инструменты работают медленно.
Строительство новых фабрик, запуск новых линий, тестирование оборудования и обучение персонала требуют лет. Даже при мгновенной поддержке государства цены скоро не упадут.
И цель американской политики — не столько снижение цен. Внутри стратегии отмечено, что HBM и продвинутая DRAM становятся стратегическим ресурсом для ИИ, поэтому упор делается на устойчивость цепочки поставок, доверенные мощности и уменьшение геополитических рисков, а не на ослабление ограничений ради временного удешевления.
Ключевым ограничением останется доступность самого современного оборудования, особенно с учетом экспорта EUV. По HBM основные игроки — Samsung, SK hynix и Micron, и китайские производители пока не рассматриваются как источник быстрого решения глобального дефицита.
Рынок ясен: сила наверху цепочки, а низ — под давлением маржи
Главный вывод текущей «chipflation» — прибыли концентрируются у поставщиков.
Поставщики DRAM — Samsung, SK hynix, Micron; в NAND задействованы SanDisk, KIOXIA; в HDD — Seagate, Western Digital; производственное оборудование — ASML, Applied Materials, KLA и др. Все они ближе к дефицитному «узкому месту» и выигрывают от роста цен и видимости заказов.
А давление чувствует низ цепочки.
Потребительская электроника, ПК, бюджетные смартфоны, небольшие OEM, встраиваемое оборудование, образовательная техника — тут малая переговорная сила, и спрос легче падает при росте цен. Для дорогих серверов и облаков память — существенный расход, но там спрос более жесткий и легче компенсировать рост через капитализацию или рост цен.
Динамика рынка с начала года уже это отразила: акции мировой электроники — в среднем -1%, а производителей памяти — +300%, ожидания роста EPS пересмотрены вверх на 333%.
~~~~~~~~~~~~~~~~~~~~~~~~
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


