
Золото на перепутье: на чем оно может вырасти во второй половине года?

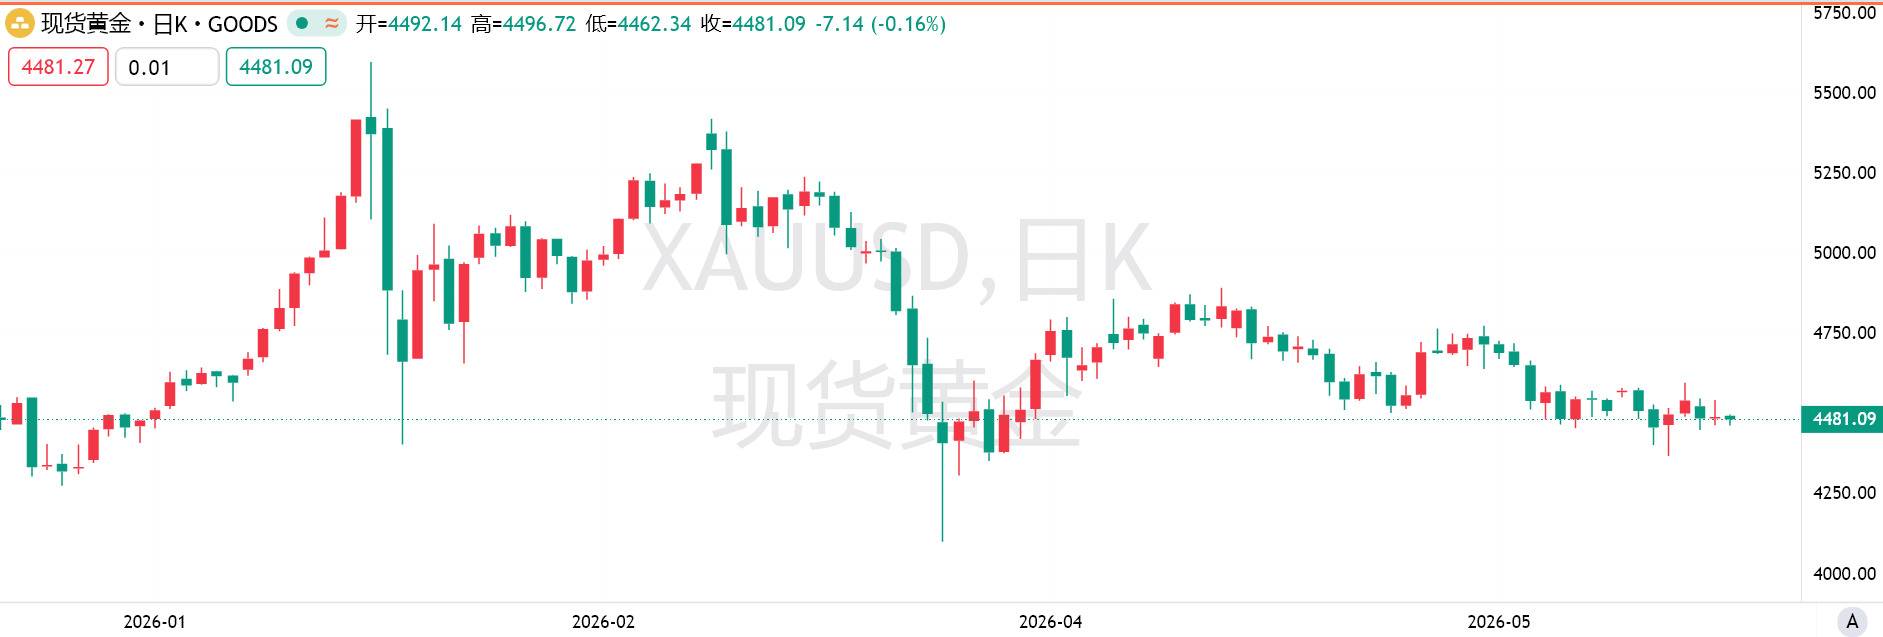
Золото является одним из самых знаковых активов последнего десятилетия. В начале этого года золото исторически преодолело отметку в 5000 долларов за унцию, после чего консолидировалось в районе 4494 долларов — цена, которая в любую другую эпоху уже сама по себе была бы рекордной. Теперь перед инвесторами и стратегами стоит вопрос не в том, должно ли золото оставаться на высоких уровнях, а в том, какие катализаторы могут подтолкнуть его дальше вверх и где на самом деле заключаются надежные факторы риска снижения.
Вокруг этого вопроса одновременно действуют множественные макро- и структурные силы. Спрос со стороны центральных банков по-прежнему остается самой устойчивой поддержкой. Особенно это касается ряда стран с развивающейся экономикой, которые, стремясь уменьшить зависимость от долларовых активов, продолжают активно наращивать золото; такой официальный спрос формирует под текущими уровнями цен фундамент, не имевший аналогов в предыдущих циклах.
Статистика Европейского центрального банка иллюстрирует эти изменения. К концу 2025 года доля золота в мировых валютных резервах достигла 27%, превысив 22% у государственных облигаций США и 15% у активов, номинированных в евро. Этот показатель заметно вырос с 20% годом ранее, однако ЕЦБ указывает, что основная причина структурных изменений — рост курса золота, а не просто крупные объемы новых закупок.
По мере того как цена на золото за последние 12 месяцев выросла более чем на треть, некоторые центральные банки уже начали замедлять темпы докупок. В ЕЦБ также отмечают, что после нанесения США и Израилем ударов по Ирану Турция, испытывая давление на курс национальной валюты, вынуждена была продать или сдать в аренду значительную часть золотого запаса — это указывает на то, что и на суверенном уровне спрос не бывает безграничным.
Макроэкономические драйверы и разногласия в ожиданиях по цене
Тенденция перетока капитала из долларовых активов в золото становится еще одним ключевым логическим звеном. По расчетам JPMorgan, если всего 0,5% американских активов, находящихся в руках иностранных инвесторов, будет перераспределено в золото, цена может взлететь до 6000 долларов. Ранее такой сценарий казался крайним, но сейчас его все чаще рассматривают в среде суверенных инвесторов как базовый путь развития событий.
В краткосрочной перспективе наиболее непосредственное влияние по-прежнему оказывает политика Федеральной резервной системы США. Рынок внимательно следит за возможностью возобновления цикла снижения ставок. Если монетарная политика станет мягче, это приведет к удешевлению владения нерыночными активами и ослаблению доллара, что благоприятно для золота. По оценкам World Gold Council, если темпы снижения ставок превысят ожидания, золото может подорожать еще на 5–15% к текущим уровням; а в случае более явного экономического спада рост может составить 15–30%.
Премия за риск также поддерживает рынок. От продолжающихся торговых споров до региональных конфликтов — глобальная неопределенность провоцирует приток капитала в защитные активы. Кроме того, ETF, которые в ходе ралли 2024 года фактически не проявляли активности, в 2026 году фиксируют явные притоки, что свидетельствует о восстановлении интереса западных инвесторов после долгой недо-аллоцированности в этот класс активов.
Ведущие институты высказывают разные, но преимущественно позитивные оценки по ценам на этот год. Goldman Sachs после рекордного месячного падения цен в марте (около 10% — максимум с июня 2013) сохранил целевой уровень 5400 долларов. JPMorgan повысил 90-дневную цель до 5000 долларов и указал диапазон 6000–6300 долларов как более оптимистичный сценарий. Morgan Stanley дает более умеренный прогноз — около 4800 долларов к четвертому кварталу. Macquarie оценивает среднегодовую цену в 4323 доллара, ссылаясь на возможность давления со стороны растущей доходности казначейских облигаций США.
Опросы медиа и аналитических агентств также демонстрируют расхождение взглядов. По данным опроса «Файнэншл Таймс» среди 11 аналитиков, цены к концу года ожидаются в районе 4610 долларов, однако некоторые респонденты отмечают, что потенциал роста асимметричен. Более широкий опрос S&P Global дал консенсус-прогноз 4242 доллара, что на фоне текущих уровней выглядит скорее консервативным.
Ограничения для снижения и структурное дно
Несмотря на в целом оптимистичный настрой, у золота остаются заметные риски. UBS считает, что возвращение ФРС к «ястребиной» риторике — главный угрозой. Если инфляция вновь ускорится и потребует ужесточения политики, рост реальных процентных ставок в паре с укреплением доллара окажут давление на котировки золота.
Если геополитика стабилизируется на длительный период, это также способно снизить спрос на защиту и спровоцировать отток капитала из ETF. Кроме того, если повышение производительности, связанное с искусственным интеллектом, реализуется согласно позитивным ожиданиям, улучшения в экономике привлекут капитал в доллар, за счет чего спрос на золото может сократиться. В то же время высокие уровни цен уже начинают подавлять реальные закупки в ряде азиатских стран.
Даже при пессимистичном сценарии большинство аналитиков полагают, что спрос со стороны центральных банков и покупателей из Азии установит «пол» для рынка. Если золото устойчиво пробьет вниз уровень 4000 долларов, это, как правило, требует выраженного дефляционного шока, однако подобный сценарий не рассматривается в качестве базового большинством ведущих институтов.
Чтобы достичь 6000 долларов к концу 2026 года, большинство считают, что рынок должен соответствовать одному из двух условий: либо ФРС начинает явный цикл снижения ставок, ослабляя доллар и снижая издержки хранения, либо дальнейшее падение доверия к долларовым активам ускоряет диверсификацию резервов. Оба сценария вероятны, но пока не превалируют среди ожиданий.
Для инвесторов первоочередное значение имеет скорее структура портфеля, нежели точечная ценовая цель. С точки зрения аллокации роль золота меняется: теперь его держатели — это не только традиционные инвесторы, но и страховые компании, суверенные фонды и ряд инструментов, связанных с криптоактивами; структура спроса становится долгосрочной. На этом фоне золото всё больше превращается из тактического инструмента хеджирования в ядро для диверсифицированных портфелей.
В текущем диапазоне цен участники рынка формируют базовый прогноз колебаний на год в пределах 4600–5400 долларов. Множественные факторы — включая спрос со стороны центральных банков, геополитические риски, давление на доллар и расширение круга инвесторов — продолжают работать на рост котировок. Краткосрочная неопределенность остается, но совокупное воздействие растущих драйверов по-прежнему преобладает.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Объединившись под угрозой тарифов Трампа? Евросоюз предлагает Канаде стать первым "ассоциированным членом"
Председатель Европейской комиссии Урсула фон дер Ляйен предложила Канаде стать первым "ассоциированным членом" Европейского союза.

"Большой медведь" Бьюрри: на рынке недвижимости США появились трещины, все еще делает ставку на Fannie Mae (FNMA.US) и Freddie Mac (FMCC.US)
Акции Fannie Mae (FNMA.US) и Freddie Mac (FMCC.US) резко упали, но "Большой медведь" Майкл Барри по-прежнему продолжает держать акции этих двух компаний.

«Месси искусственного интеллекта» снова получает поддержку! Palantir (PLTR.US) долгосрочные быки вновь озвучивают триллионную оценку, но «большие медведи» и розничные инвесторы не согласны
Дэн Айвс вновь поднял теорию оценки Palantir в триллион долларов, однако крупнейший медвед Майкл Бьюрри и настроения розничных инвесторов остаются пессимистичными.

Цены на крипто
Далее


