
Рынок неверно оценил войну, запасы нефти, меди и алюминия достигли дна, приближается момент перемен для сырьевых товаров!

Ключевая дилемма на рынке сырьевых товаров смещается с вопроса "достаточно ли уже выросли цены" на "насколько долго запасы смогут скрывать дисбаланс между спросом и предложением". China-Thailand Securities считает, что рынок может недооценивать отложенное влияние конфликта между США и Ираном на спрос и предложение нефти, меди и алюминия; Guotai Haitong Securities подчеркивает, что рынок металлов вступает в фазу структурного основного роста после коррекции, и основной момент заключается не в повсеместном росте, а в переотборе видов металлов с ограниченным предложением и сохраняющимся приростом спроса.
В еженедельном отчете по цветным металлам от 2 июня Liu Yang и другие аналитики из China-Thailand Securities отмечают наличие на рынке двух иллюзий: во-первых, что война между США и Ираном не привела к масштабному дисбалансу по нефти, меди, алюминию; во-вторых, что импульс роста цен на товары, возможно, иссяк. По мнению аналитиков, в июне, на фоне застоя в дипломатии, непреодолимых разногласий по ядерной проблеме и эскалации военных столкновений, рынок может войти в "момент переоценки".
Самый прямой сигнал исходит из данных по запасам и премии на спотовом рынке. По мнению China-Thailand Securities, мировые запасы нефти могут опуститься до минимального уровня с 2017 года, премия на спотовый алюминий на LME достигла 95 долларов за тонну, что превышает рекорд марта 2022 года и приблизился к максимуму за 20 лет. В случае меди рынок сталкивается с одновременным воздействием сбоев на горнодобывающей стороне, падения платы за переработку и улучшения структуры спроса, что ограничивает потенциал снижения цен.
В средней перспективе, по мнению Guotai Haitong Securities и аналитика Li Pengfei, на рынке металлов формируется новая основная линия: расхождения усиливаются, золото зависит от покупок центробанками, реинвестирования в ETF и процентной политики США, медь от энергетики, дата-центров на базе AI и политики цепочек поставок США, алюминий зависит от прибыли от электролиза и спроса со стороны новых источников энергии, а редкоземельные элементы, вольфрам, олово, кобальт торгуются исходя из ограничений предложения. Иными словами, "переоценка" — это не синхронный рост всех металлов, а структурная переоценка, вызванная совокупным воздействием запасов, политики и спроса.
Недооценен не сам конфликт, а переоценка при исчезновении буфера запасов
По мнению China-Thailand Securities, на прошлой неделе перспектива переговоров между США и Ираном неоднократно менялась: Трамп заявлял о прогрессе, затем Иран обвинял США в нарушении соглашения о перемирии, а Белый дом отрицал появившийся в СМИ меморандум. Хотя официальное соглашение до сих пор не заключено, рынок уже склонен рассчитывать на сценарий реального прекращения огня.
Это создает расхождение ожиданий. То, что конфликт не привёл к немедленному разрыву поставок на рынке сырьевых товаров, не означает отсутствия фундаментальных дисбалансов. По мнению аналитиков China-Thailand Securities, часть алюминиевой продукции, произведенной на Ближнем Востоке ещё до эскалации конфликта, недавно поступила в США, и это маскирует реальный дефицит алюминия за счет запасов. По мере продолжения сокращения запасов фактический дисбаланс по нефти, меди и алюминию может перейти из области ожиданий в область реального ценообразования.
При таком сценарии переоценка протекает не линейно. Когда запасы достаточны, рынки быстро поглощают геополитические риски; когда запасы сокращаются, аналогичные масштабы сбоев приводят к росту премий на спотовом рынке, платы за обработку и регионального ценового разброса. Рекордная с двадцатилетней давности премия на LME за спотовый алюминий как раз служит ранним сигналом этого процесса.
Алюминий: премии сигналят тревогу, экспортный спрос формирует эластичность по объему и цене
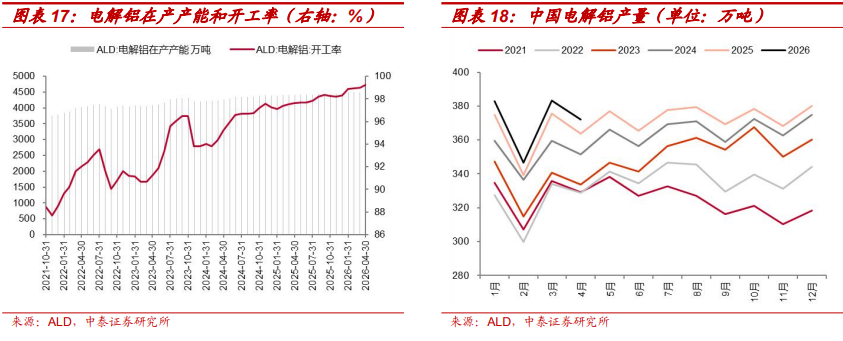
Алюминий — один из наиболее ярко пересекающихся в двух обзорах видов металлов. По мнению China-Thailand Securities, устойчивый рост премии на спотовый алюминий на LME говорит о продолжающемся ужесточении баланса на рынке алюминия в Европе. На 28 мая 2026 года премия составила 95 долларов за тонну, что стало, возможно, максимальным значением с 25 января 2007 года за почти 20 лет.
Внутренний экспорт подкрепляет эту логику. По данным Таможенного управления КНР, экспорт алюминия из Китая в апреле заметно вырос. Согласно расчетам China-Thailand Securities, на конец апреля 2026 года совокупный экспорт необработанного алюминия и алюминиевых полуфабрикатов составил 2,05 млн тонн, увеличившись на 9,04% в годовом выражении и на 40,41% по сравнению с предыдущим месяцем. Считается, что внутренние предприятия по производству электролитического алюминия и переработке алюминия могут получить выгоду от одновременного роста объёмов и цен на экспортируемую продукцию.
Guotai Haitong Securities с точки зрения цепочки добавленной стоимости дополнительно отмечает, что боксит и оксид алюминия больше не являются "узким звеном". В 2026 году портовые запасы бокситов постепенно росли, за период с января по апрель доля импортных бокситов составила 79%, а импорт из Гвинеи увеличился на 18,9% в годовом исчислении. Использование мощностей по выпуску глинозёма снизилось, его цена осталась низкой, что показывает ослабление напряжённости на сырьевом фронте.
Подлинная эластичность — на стороне электролитического алюминия и спроса нового типа. Эксплуатационные мощности и коэффициент использования мощностей по электролитическому алюминию в Китае остаются высокими, прибыль на тонну алюминия демонстрирует устойчивость. В странах Ближнего Востока совокупные установленные мощности по выпуску электролитического алюминия составляют 7,136 млн тонн, производство — 7,005 млн тонн, что также говорит об эффективном использовании низкозатратных зарубежных мощностей. Со стороны спроса, сектор недвижимости продолжает мешать росту, однако новые сферы применения алюминия формируются в автомобильной промышленности на новых источниках энергии, солнечной энергетике, системах хранения энергии, включая алюминиевую фольгу для аккумуляторов, корпуса, лотки для аккумуляторов, соединительные элементы, пластины жидкостного охлаждения, кабели и контейнеры для систем хранения.
Медь: ужесточение на горнодобывающей стороне ограничивает снижение, AI и электросеть меняют структуру спроса
Сценарий по меди еще сложнее. Краткосрочно на цены продолжают давить макроэкономические факторы. По данным China-Thailand Securities, рост ожиданий инфляции в США, ужесточение ожиданий повышения ставок и рост доходности гособлигаций могут поддерживать волатильность меди.
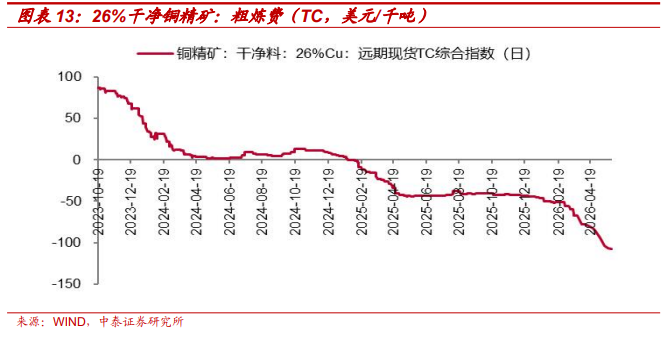
Однако предложение оказывает поддержку рынку. По данным China-Thailand Securities, на этой неделе оплата за переработку медного концентрата (TC) на китайских металлургических заводах упала до -106,2 долларов за тысячу тонн, снизившись на 24,17% за неделю, а по катанке TC составила -10,62 цента за фунт. Стоимость серы держится на исторически высоком уровне, а рост цен на серную кислоту может передаться зарубежным металлургическим предприятиям, усиливая опасения по поводу предстоящего сокращения производства. В марте совокупное производство ведущих чилийских месторождений меди сократилось в годовом выражении, Перу издала "Экстренный декрет в связи с энергетическим кризисом", а в Замбии выпуск меди в I квартале снизился на 4,27%.
Guotai Haitong Securities определяет медь как металл, переходящий из категории циклических в категорию "политических". Американские пошлины и политика цепочек поставок меняют структуру формирования цены. С 1 августа 2025 года на полуфабрикаты из меди и "продукты из меди высокой прочности" будет установлена пошлина в 50%, а на рафинированную медь сохраняется временная глобальная пошлина в 15%. В обзоре предполагается, что если к середине 2026 года внутренние производственные мощности в США не восстановятся очевидно, то с 1 января 2027 года может быть введена ступенчатая пошлина: на первом этапе — 15%, к 2028 году — 30%.
Более того, медь включена в обсуждение ключевых полезных ископаемых и цепочек поставок для дата-центров. В перечне коммерческого министерства рассматриваются объекты, связанные с AI-дата-центрами, медные шины и комплектующие для систем жидкостного охлаждения. Медь теперь — не только металл для строительства, бытовой техники и традиционной промышленности, а часть электросетей и оборудования на базе AI.
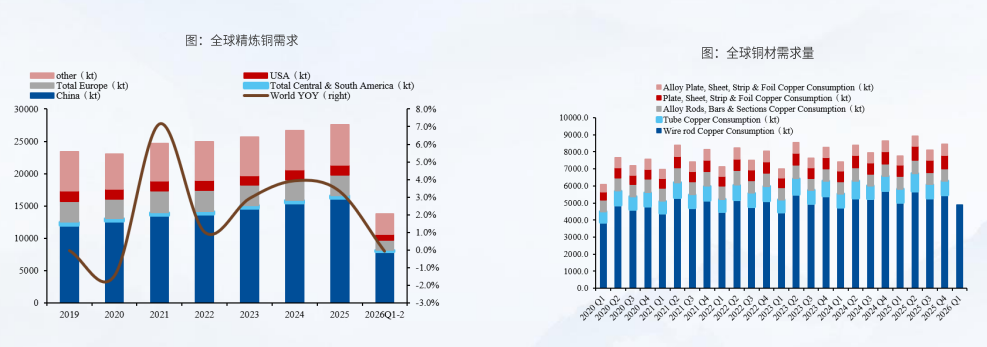
Согласно сводному балансу, запасов меди практически нет. Guotai Haitong Securities прогнозирует, что мировое производство рафинированной меди вырастет с 28,53 млн тонн в 2025 году до 29,229 млн тонн в 2026, 30,719 млн в 2027 и 32,117 млн тонн в 2028 году, а мировой спрос на медь — с 28,55 млн в 2025 до 29,47 млн в 2026, 30,72 млн в 2027 и 32 млн тонн в 2028. С 2025 по 2027 годы спрос и предложение практически балансируют.
Структура спроса тоже меняется. Доля меди, используемой в электросетях, вырастет с 45,48% в 2025 году до 47,56% в 2028, а спрос со стороны дата-центров — с 315,5 тысяч тонн в 2025 году до 689,4 тысяч тонн в 2028 (с 1,11% до 2,15%). Потребление меди в строительстве и бытовой технике будет снижаться.
Золото: ставки ещё важны, но уже не главный ценообразующий фактор
Факторы формирования цены на золото также меняются. По данным China-Thailand Securities, процентная ставка уже не определяет цену золота полностью. После начала конфликта между США и Ираном золото подвержено влиянию ликвидности и временно становится заметно отрицательно коррелированным с нефтью. Ряд стран сталкивается с краткосрочными бюджетными трудностями и вынужден распродавать золотые запасы ради получения ликвидности, однако Народный банк Китая увеличил закупки на фоне заметного коррекционного падения цен в марте, что поддерживает рост цен на золото в среднесрочной перспективе.
Рост инфляционных ожиданий в США ослабил ожидания снижения ставок ФРС в этом году, что краткосрочно ударило по финансовому спросу на золото. Однако, по мнению China-Thailand Securities, в среднесрочной перспективе его товарный компонент продолжит извлекать выгоду из роста инфляции, а неопределённость стоимости доллара как резервной валюты продолжает переоценивать валютный статус золота.
Данные Guotai Haitong Securities показывают, что поддержку золоту обеспечивает не только "трейд на понижение ставок". В 2025 году мировое предложение золота составит 5002 тонны, спрос тоже 5002 тонны. Спрос на украшения снизится с 2027 тонн в 2024 году до 1638 тонн в 2025 (высокие цены сдерживают потребление), но инвестиционный спрос подскочит с 1181 тонны до 2175 тонн, причём вложения в ETF и аналогичные продукты — с -6 (отток) до 801 тонны.
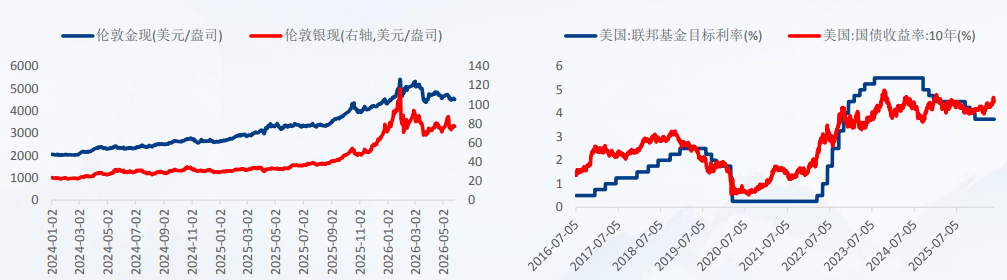
Центральные банки и официальные организации продолжают активно покупать золото: в 2022, 2023 и 2024 годах — 1082 тонны, 1051 тонна и 1089 тонн соответственно, а в 2025 году прогнозируется падение до 863 тонн, что всё еще явно выше большинства лет с 2010 до 2021. По мнению Guotai Haitong Securities, рост притока в ETF и покупки госбанками формируют новый "нижний уровень" цен на золото.
Малые металлы: ограничения по предложению более важны, чем всплеск спроса
По мнению Guotai Haitong Securities, наибольшей ценовой эластичностью обладают редкоземельные элементы, кобальт, олово, вольфрам и литий. Им свойственен меньший рынок и жёсткие ограничения по предложению, и поэтому при пересмотре вверх спроса или снижении запасов цена реагирует особенно сильно.
Основное для редкоземельных не в одиночных всплесках спроса, а в замедлении роста квот на добычу. В 2021–2023 гг. в Китае квоты на добычу росли на 20,0%, 25,0% и 21,4% соответственно, на переработку — на 20,0%, 24,7% и 20,7%. В 2024 году рост квоты на добычу упал до 5,9%, на переработку — до 4,2%. В 2025 году импорт редкоземов снизится.
Спрос продолжает расти. Спрос китайских производителей электромобилей на NdFeB ожидается с 69148 тонн в 2025 году с последующим ростом до 84866 в 2026 и 103008 тонн в 2027; у промышленных роботов — с 18817 тонн в 2025 году с дальнейшим ростом до 28226 в 2026 и 40927 в 2027 году. Баланс по окиси празеодима-неодима в Китае составит -2917 тонн в 2025, -3306 в 2026 и к 2027 году увеличится до -9664 тонн.
Дефицит олова будет сохраниться несколько лет подряд: мировой баланс по олову составит -1,76, -1,77, -1,27 и -1,53 млн тонн с 2025 по 2028 год соответственно. Абсолютный дефицит невелик, но его непрерывность в течение четырех лет делает цены крайне чувствительными.
Рынок вольфрама остаётся напряжённым: по прогнозам, глобальный баланс будет отрицательным в 2025 году на 4598 тонн, в 2026 году — на 2538 тонн, лишь в 2027 году выйдет на небольшой профицит в 976 тонн. У кобальта ограничения ещё жёстче: ДР Конго обеспечивает около 76% мировой добычи, и уже ввела экспортные квоты, сократив лимит экспорта на годы 2026–2027 до 96,6 тысяч тонн в пересчёте на металл, что примерно на 55% ниже реальных объёмов 2024 года.
Литий же переходит от профицита к лёгкому дефициту. По расчетам Guotai Haitong Securities, мировой баланс по литиевому эквиваленту (LCE) изменится с профицита +96,7 тыс. тонн в 2025 году на небольшой дефицит -11 тыс. тонн в 2026 и -17,7 тыс. тонн в 2027. Крупнейшее изменение — взрывной рост спроса со стороны систем накопления энергии: с 600 ГВтч в 2025 году до 990 ГВтч в 2026 и 1238 ГВтч в 2027 году.
Не все металлы заходят в фазу роста, давление сохраняется на никель и обычную сталь
Оба отчета сходятся во мнении, что не все металлы выглядят перспективными. Guotai Haitong Securities прямо отмечает, что никель остаётся самым проблемным в балансе спроса и предложения. Даже при сжатии квот на добычу, по первичному никелю ожидается профицит: в 2025 году предложение 3,79 млн тонн, спрос 3,552 млн тонн, профицит — 239 тыс. тонн; в 2026 году предложение 3,868 млн тонн, спрос 3,643 млн тонн, профицит — 225 тыс. тонн.
Сталь также не выглядит сектором повсеместного роста: потребление на грубую сталь продолжает снижаться, обычные строительные цепочки не являются главным драйвером, интересны металлопродукты средней и высокой ценовой категории. По мнению Guotai Haitong Securities, критерии отбора для производителей стали строже: приоритет у высокотехнологичной продукции, наличия прибыли, выплаты дивидендов и лидерства на рынке.
Это также означает, что на рынке цветных металлов и сырьевых товаров инвесторам важно не гнаться за одной макроисторией, а отличать три группы активов: первая — нефть, медь, алюминий, где быстро съедаются запасы; вторая — золото, где поддержка идет от центробанков и ETF; и третья — малые металлы с жёсткими ограничениями на предложение, как редкоземы, олово, вольфрам, кобальт.
Переоценка — скорее структурная, чем всеобщий ралли
В "момент переоценки" по версии China-Thailand Securities акцент делается на краткосрочном различии в ожиданиях: рынок оценивает ситуацию, исходя из прекращения огня и стабильных поставок, но рост премии, сокращение запасов и риски на горнодобывающей стороне говорят о том, что напряженность спроса и предложения по нефти, меди и алюминию становится заметной.
В версии Guotai Haitong Securities вектор основной фазы роста после коррекции задают среднесрочные фильтры: туда войдут те виды металлов, чье предложение ограничивается политикой, ресурсами, квотами, а спрос подпитывается AI, электроэнергетикой, новыми источниками энергии, атомной энергией и хранением энергии.
Для инвестора важно не просто прогнозировать, растут ли цены на сырьё в целом, а может ли этот рост трансформироваться в прибыль в балансе компаний. Для алюминия — смотреть на рост спотовых премий, экспортного спроса и прибыли от электролиза; по меди — на ресурсы на рудниках, динамику TC, спрос со стороны электросетей и AI; по золоту — на покупки центробанков, приток в ETF и процентную политику США; по малым металлам — на квоты, экспортные ограничения и многолетний дефицит.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
AI «постоянное обучение» может запустить новый цикл хранения! Citi: спрос на HBM, серверный DRAM и eSSD растет, дефицит может продолжаться до 2031 года
В последнем глобальном отчете по полупроводниковой отрасли Citi отмечается, что с переходом искусственного интеллекта от традиционных моделей обучения и вывода к эпохе «непрерывного обучения» мировой рынок микросхем памяти может столкнуться с новым раундом структурного роста спроса.

За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

Цены на крипто
Далее


