
Goldman Sachs впервые смотрит на Luckin позитивно: компания расширяется вопреки ценовой войне, целится на 55 000 магазинов в материковом Китае

Goldman Sachs впервые включил Luckin Coffee в свой охват и дал рейтинг "покупать", считая, что этот крупнейший китайский бренд свежесваренного кофе демонстрирует прочный конкурентный барьер в условиях острой ценовой конкуренции. Потенциал расширения сети в материковом Китае далеко не исчерпан, а улучшение рентабельности и потенциал возврата акционерам служат дополнительными катализаторами роста.
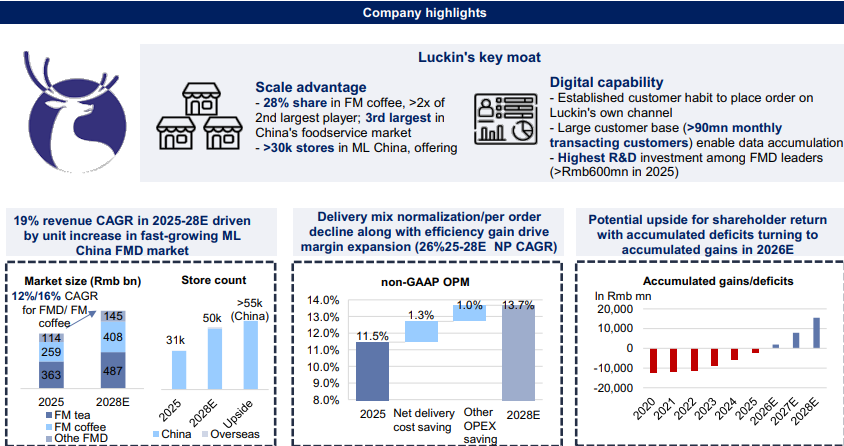
Goldman Sachs установил 12-месячную целевую цену акций Luckin Coffee на уровне 49 долларов, что подразумевает примерно 61% потенциала роста по сравнению с текущей ценой 30,51 доллара. Оценка основана на ожидаемом коэффициенте P/E 21x на 2026 год, плюс 10% дисконт на OTC рынок. Luckin, благодаря преимуществу масштабирования и цифровым возможностям, по-прежнему обладает значительным потенциалом увеличения доли на рынке свежесваренных напитков материкового Китая, при этом 55 000 магазинов рассматриваются как достижимая цель.
С 2025 по 2028 годы ожидается, что совокупные среднегодовые темпы роста выручки и скорректированной (Non-GAAP) чистой прибыли Luckin составят 19% и 26% соответственно, за счет расширения числа магазинов, нормализации субсидий на доставку (что поддержит восстановление маржинальности) и дальнейшего повышения эффективности операций. Одновременно с этим, поскольку компания прогнозирует переход от накопленного убытка к накопленной прибыли к 2026 году, пространство для возврата акционерам также расширяется: в апреле 2026 года Luckin объявил о программе обратного выкупа акций на сумму 300 миллионов долларов, что составляет около 3% от рыночной капитализации компании.
Цель 55 000 магазинов: масштаб и цифровизация как основа экспансии
Пространство для дальнейшего расширения сети Luckin в материковом Китае продолжает оставаться значительным. К концу 2025 года компания будет владеть более чем 30 000 магазинов на территории Китая, занимая 28% рынка свежесваренного кофе по GMV — это примерно вдвое больше, чем у второго бренда, Starbucks. В качестве ориентира рассматриваются 35% рынка, которые занимает кофе 711 (City Café) на Тайване: если Luckin достигнет такой же доли, предполагаемое количество магазинов составит около 56 000.
Три ключевые логики, поддерживающие достижение этой цели:
Во-первых, средняя цена в Luckin составляет примерно 14 юаней, что вдвое ниже Starbucks и эквивалентно 0,4 средней часовой зарплаты по материковому Китаю, что обеспечивает высокую доступность и отличное соотношение цена/качество — важная база для роста распространенности;
Во-вторых, стимулируя заказы через собственное приложение или мини-программы, Luckin накопил более 98 миллионов ежемесячно активных пользователей и 450 миллионов зарегистрированных членов, выстроив сильную data-driven операционную модель. В 2025 году инвестиции в R&D превысят 600 миллионов юаней — это первое место среди ведущих брендов свежих напитков;
В-третьих, некофейные продукты (включая свежие чайные напитки, соки и пр.) в 2025 году заняли более 20% объема продаж, что способствует выходу на рынки городов более низкого уровня и расширению клиентской базы.
"Снизу вверх" сценарный анализ также показывает, что, исходя из потребления на душу населения по разным уровням городов, верхний предел магазинов Luckin в материковом Китае может достигать порядка 69 000.
Ценовая война становится более рациональной, путь восстановления маржи ясен
Скорректированная (Non-GAAP) рентабельность по операционной прибыли Luckin в 2023 году достигала исторического максимума в 13%, но затем снизилась до приблизительно 11,5% в 2024-2025 годах вследствие агрессивной ценовой войны с Cotti Coffee (которая в 2023-2024 годах проводила акции по цене 9,9/8,8 юаней на весь ассортимент) и эффекта разбавления сопоставимых продаж из-за быстрого расширения сети.
В 2026 году конкурентная среда заметно улучшится по сравнению с провалом 2023-2024 годов. Cotti уже в феврале 2026 года отменил акцию 9,9 юаней на все продукты, а по данным каналов, маржинальность их магазинов после сокращения субсидий резко ухудшилась; наблюдается тенденция чистого сокращения числа точек.
Одновременно восстановление субсидий на платформах доставки к более нормальным уровням приведет к снижению доли заказов через доставку с 35%-45% в 3-4 кварталах 2025 года до примерно 30%, а себестоимость одного заказа, как ожидается, упадет в годовом выражении на высокие однозначные проценты. Согласно прогнозам, темпы роста операционной маржи Luckin будут положительными с 3-го квартала 2026 года.
Прогноз на 2028 год предполагает, что скорректированная (Non-GAAP) операционная маржа Luckin будет постепенно расти до 14%, чистая маржа составит 10%, а доля свободного денежного потока в выручке также улучшится до высоких однозначных процентов.
Международная экспансия: перспективы Юго-Восточной Азии, США требуют времени
Компания осторожно оценивает зарубежный бизнес Luckin, прогнозируя, что его вклад в выручку в 2028 году составит лишь низкие однозначные проценты.
На рынке Юго-Восточной Азии Luckin сейчас имеет по 82-83 магазина в Сингапуре (собственные) и Малайзии (по франшизе с местным партнером Hextar Industries Berhad). Размер рынка свежесваренных напитков в регионе составляет лишь около 0,3 от китайского, и даже если ориентироваться на траекторию расширения Mixue Bingcheng в Юго-Восточной Азии, GMV за пределами Китая составляет лишь средние однозначные проценты по отношению к домашнему рынку, потенциал роста ограничен.
На рынке США Luckin сталкивается с более высокими барьерами: Starbucks и Dunkin’ вместе занимают примерно две трети числа специализированных заведений напитков в США; привычка заказывать через приложение еще не сформировалась, а процесс открытия магазинов более сложный и дорогой. Даже при успешной реализации масштабная экспансия Luckin в США потребует значительного времени.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


