
Иллюзия низких процентных ставок

Утренний FX
После того как доллар США вошёл в цикл повышения ставок, для снижения стоимости финансирования некоторые компании на рынке заменяют долларовые или юаневые кредиты на внешние заёмные средства в валюте с низкой процентной ставкой.
Однако многие компании не осознают, что с учётом стоимости форвардной фиксации курса заём в валюте с низкой процентной ставкой фактически ничем не отличается от прямого доллара США.
Причина в том, что основа ценообразования форвардного курса — это теория процентного паритета.
Согласно теории процентного паритета, если между двумя странами существует разница в процентных ставках, инвесторы будут осуществлять арбитраж капитала между странами (например, у иены низкая ставка, у доллара высокая, в начале срока инвестор берет в долг иены и меняет их на доллары, получая высокий процент, в конце срока снова меняет доллары на иены для погашения кредита), что приводит к снижению спот-курса валюты страны с низкой ставкой, увеличению форвардного курса, а валюта страны с высокой ставкой, наоборот, дорожает; арбитраж прекращается, когда стоимость свопа в точности равна разнице ставок между странами.
Формула процентного паритета выглядит так (слева — стоимость пересчёта пункта свопа, справа — разница ставок двух стран):
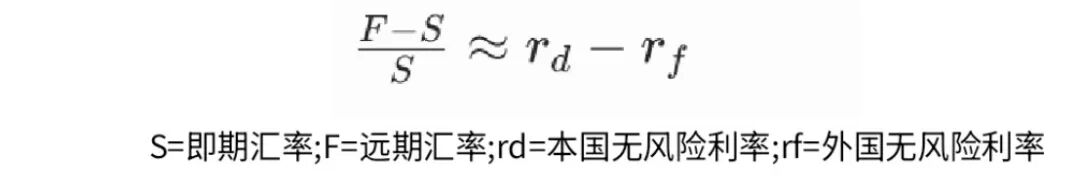
Следовательно, форвардный курс по сути не прогноз на будущий курс, а компенсация за разницу в процентных ставках. В идеальной ситуации процентного паритета, если зафиксировать валютный риск, не имеет значения какая валюта была взята в долг — стоимость одинакова. (Конечно, на практике могут быть отклонения из-за волатильности рынка, сегментации и других факторов.)
Поскольку процентные ставки по иене уже долгое время низкие, самая популярная стратегия на рынке — брать кредит в иенах, чтобы заменять долларовые или юаневые кредиты, но на самом деле это не решает проблему высокой стоимости заёмных средств.
Пример 1: годовая стоимость кредита в иенах составляет 1%, компания конвертирует полученные иены в доллары по курсу 161.7, а курс обратной конвертации через год форвардом фиксируется на уровне 156.79 с пунктами свопа -491. При форвардном дискаунте к погашению потребуется больше долларов, чем в начале, что создаёт дополнительную валютную стоимость для возврата иенного кредита.
Валютная стоимость по этой операции: (161.7-156.79)/161.7=3.03%
Общая стоимость средств по этой операции: 1.00%+3.03%=4.03%
То есть, общая стоимость средств = ставка по иене + валютная стоимость ≈ ставка по доллару.

Когда мы учитываем стоимость форвардной фиксации курса, становится ясно, что если не брать в расчет другие комиссии, разницы между кредитом в иенах и прямым кредитом в долларах практически нет.
Рассмотрим еще один пример.
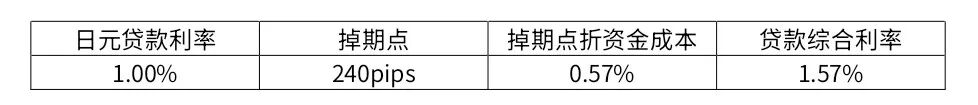
Пример 2: годовая ставка по иенам 1%, компания конвертирует взятые в долг иены в юани по курсу 4.21, а форвард на возврат юаней в иены зафиксирован на уровне 4.2340 с пунктами свопа 240. При форвардном премировании к погашению потребуется больше юаней, чем в начале, что создаёт дополнительную валютную стоимость возврата иенного кредита.
Валютная стоимость по этой операции: (4.2340-4.21)/4.21=0.57%
Общая стоимость средств по этой операции: 1.00%+0.57%=1.57%
То есть, общая стоимость средств = ставка по иене + валютная стоимость = ставка конвертации в юань.
Сравним это с долларовым кредитом. Годовая стоимость заимствования в долларах 4.10%, по курсу доллар/юань форвард на год -1760 пунктов, это форвардный дискаунт, после фиксации курса к моменту погашения для возврата доллара потребуется меньше юаней.
Таким образом, общая стоимость средств по данной операции = долларовая ставка - выгода от курсовых разниц = 4.1%-2.57%=1.53%=приведённая ставка к юаню.
Мы видим, что без учета комиссий и прочих сборов, заимствование иен для обмена на юани и заимствование долларов для обмена на юани в итоге обходятся одинаково.
В целом данный подход замены кредита валютой с низкой ставкой по сути не снижает стоимость средств — это "иллюзия низкой ставки".
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


