
Опасное расхождение в ожиданиях инфляции: потребители «оценивают» 3,5%, что опровергает прогнозы с Уолл-стрит, рост нециклических цен сужает пространство для политики ФРС

Дивергенция инфляционных ожиданий становится недооценённым ключевым риском в текущем макроэкономическом нарративе США.
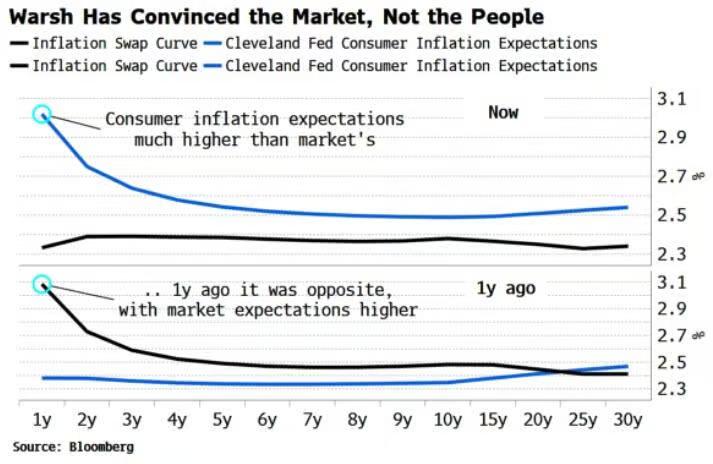
Финансовые рынки закладывают в цены сценарий «плавного возвращения инфляции к 2%», а подразумеваемые инфляционные ожидания в рынке процентных фьючерсов продолжают снижаться, отражая высокую уверенность в эффективности ужесточающей политики. Однако, согласно опросам среди американских домохозяйств, их инфляционные ожидания, напротив, устойчиво растут — среднесрочный показатель уже приближается к 3,5%. Редкий разрыв между двумя силами формирует картину, где «рынок — оптимистичен, а потребители — пессимистичны».
Ещё более сложная проблема заключается в том, что драйверы текущей инфляции претерпевают структурные изменения. Так называемая «нециклическая инфляция» — в частности в секторах услуг, здравоохранения и жилья — продолжает расти, а цены в этих категориях традиционно слабо реагируют на изменение процентных ставок.
Даже при дальнейшем ужесточении монетарной политики Федеральной резервной системой, её воздействие на вышеперечисленные секторы будет ограниченным, что означает, что потенциальные шаги ФРС окажутся под большим давлением реальных ограничений — основной инструмент монетарной политики оказывается не совместим с самыми устойчивыми источниками инфляции.
Когда разрыв между рыночным ценообразованием и восприятием потребителей продолжает расти, сами инфляционные ожидания могут стать «самореализующимся» фактором. И, возможно, как раз это — переменная, которой следует уделять наибольшее внимание в текущей макроэкономической торговле.
Рынок и потребители: две полностью противоположные инфляционные истории
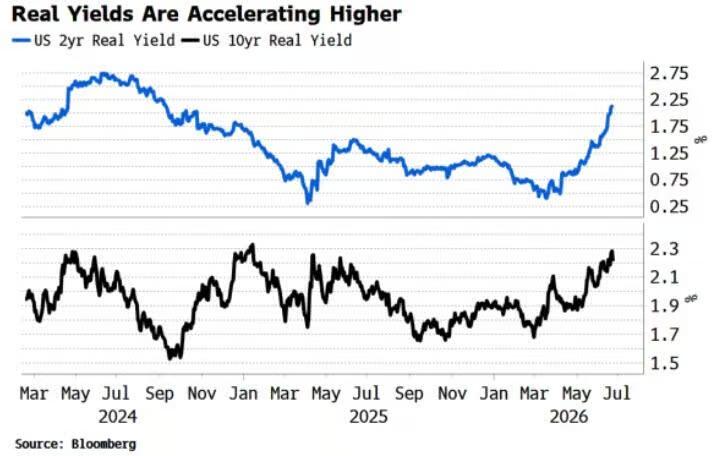
За последние месяцы американские финансовые рынки пережили заметную переоценку в сторону ужесточения. Ожидаемый путь процентных ставок был пересмотрен вверх, в ценообразование заложено дополнительно около 50 базисных пунктов повышения ставок к концу года, реальные ставки значительно выросли. На рынке деривативов 12-месячный CPI swap временно опустился ниже 2%, практически полностью вернувшись в «целевой диапазон».
Однако «ценовое восприятие» в реальной экономике развивается в ином направлении. Многочисленные опросы потребителей показывают, что инфляционные ожидания домохозяйств на срок от года до нескольких лет продолжают расти, среднесрочно держась выше 3%, а некоторые показатели приближаются к 3,5%. Что ещё важнее — этот тренд не случайный всплеск, а структурный рост, начавшийся с момента пандемии.
Иными словами: рынок «торгует окончание инфляции», а домохозяйства всё ещё «чувствуют продолжение инфляции».
Кому больше доверять: рыночной оценке или ожиданиям потребителей?
Финансовые рынки обычно склонны верить «сигналу цен». Однако исторические данные показывают, что прогнозная сила инфляционных деривативов не так велика.
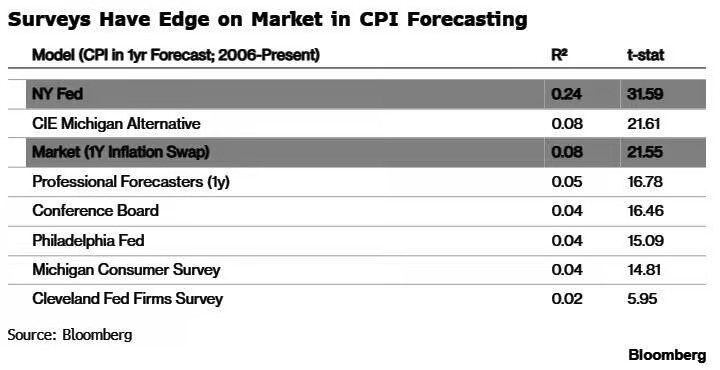
Эмпирические исследования показывают, что однолетний инфляционный swap объясняет будущую динамику CPI лишь примерно на 8% (R² = 0,08), что близко к случайным колебаниям. В то же время точность прогнозов большинства потребительских опросов не уступает рынку; исследования ФРБ Нью-Йорка имеют объяснительную силу около 24%.
Наиболее спорными остаются «долгосрочные данные»: на больших временных промежутках корреляция между инфляционными ожиданиями потребителей Мичиганского университета и фактической CPI значительно возрастает, коэффициент объяснения приближается к 60%. Это означает парадоксальный вывод: на фоне высокошумного краткосрочного финансового ценообразования, «непрофессиональная» ценовая интуиция массового потребителя может быть ближе к реальным инфляционным трендам.
Почему рынок системно недооценивает инфляцию?
Ключевое допущение рынка сегодня: жёсткая денежно-кредитная политика + ужесточение финансовых условий = быстрое снижение инфляции, однако в такой логике скрыто три критических уязвимости:
Структурный дисбаланс инфляции. По данным филиала ФРС Сан-Франциско, циклическая инфляция, чувствительная к ставкам, действительно снижается, однако нециклическая инфляция (услуги, здравоохранение, жильё), на которую монетарная политика влияет слабо, остаётся на подъёме. ФРС выигрывает «легкую битву», но проигрывает там, где сложнее всего бороться.
Обратная связь от сжатия ликвидности. Снижение избыточной ликвидности прямо подавляет цены активов, а через ужесточение финансовых условий дополнительно поднимает реальные ставки, создавая самоподдерживающуюся цепочку «денег стало меньше → кредитование подорожало → потребитель становится осторожнее → издержки растут». Даже если ставки остаются без изменений, реальная стоимость заёмных средств продолжает расти автоматически — этот механизм нередко проявляется перед сильной коррекцией на рынке и служит важным упреждающим сигналом.
«Ожидания ФРС» не проверены на практике. Оценка рынком более жёсткой политики ФРС пока носит гипотетический характер. Если устойчивость инфляции окажется выше ожиданий или политические факторы обострятся, консенсус по уровню конечной ставки будет вынужден испытывать существенный пересмотр.
«Иллюзия» инфляции на фоне структурной дифференциации
В центре текущих макродискуссий в США стоит не вопрос «вернётся ли инфляция к 2%», а риск неправильной оценки пути к этому уровню рынками.
Логика рынка — линейная экстраполяция: ужесточение подавляет спрос, уменьшение спроса тянет за собой снижение инфляции. Но данные по потреблению и разбивка по структуре показывают другую картину — спад в циклических компонентах сопровождается ростом нециклических, что приводит к «липкости» общей инфляции. Если это так, то текущее рыночное ценообразование вокруг уровня 2% систематически недооценивает будущий риск повторного разгона инфляции.
По мере того, как рынок продолжает закладывать в цены более низкие инфляционные ожидания, реальные ставки пассивно растут, что создаёт скрытое давление в формате «номинальный оптимизм + фактическое ужесточение». Такая рассинхронизация повышает чувствительность цен активов к изменению ликвидности. В случае стабилизации данных по экономике или очередного роста инфляции на рынке может последовать нелинейная переоценка рисков.
Главная макровопрос сейчас — не «улучшилась ли инфляция», а «где закрепится новая точка отсчёта». Для рынка инфляция — уже решённая проблема, для потребителей — продолжающееся давление. Настоящий риск кроется не в том, кто окажется прав в итоге, а в том, что при выборе реальностью одной из позиций ценовая корректировка вряд ли будет мягкой.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


