
«Гибель» ликвидности драгоценных металлов

С начала этого года драгоценные металлы демонстрируют явную тенденцию к ослаблению. В последнее время после пробоя годовой скользящей средней наметились признаки ускорения снижения. Вместе с коллегами по рынку автор уже пытался объяснить фазовые колебания драгоценных металлов такими факторами, как покупки золота центральными банками, крушение и восстановление доверия к долларовой финансовой системе и т.д.
Безусловно, эти факторы оказывают определенное влияние на временную динамику драгоценных металлов. Но автор также хорошо осознаёт, что они явно недостаточны, чтобы убедительно объяснить ослабление трендов по этим активам. Поэтому в данной статье предлагается рассмотреть движение драгоценных металлов с точки зрения ликвидности.
Если расширить временной горизонт до среднего срока, например за последние два года, динамика драгоценных металлов довольно сильно коррелирует со спредом доходностей между 10- и 2-летними облигациями США. Уплощение или рост кривой доходности отражает ожидания рынка относительно смягчения или ужесточения монетарной политики. Контроль за краткосрочными ставками и спредами, с целью стимулирования или ограничения кредитной экспансии и увеличения уровня долга на рынке – это базовая логика монетарного регулирования.
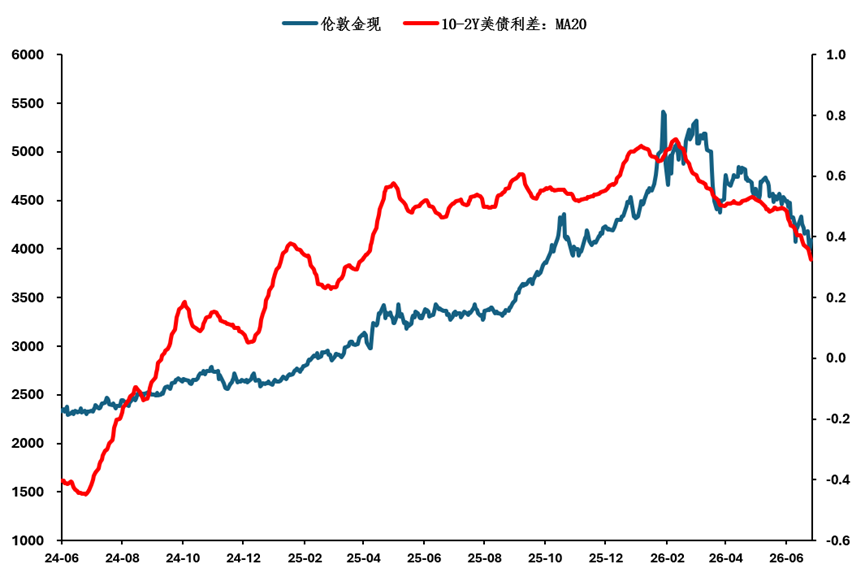
Возвращаясь к началу этого года: благодаря улучшившимся данным по занятости в США, сокращению числа "голубиных" высказываний со стороны членов ФРС, а также замене кандидата на пост главы ФРС (смена Милана на Уолша), кривая доходности госбондов США от наклонной формы перешла к более плоской, что действительно стало поворотным моментом для текущего цикла драгоценных металлов.
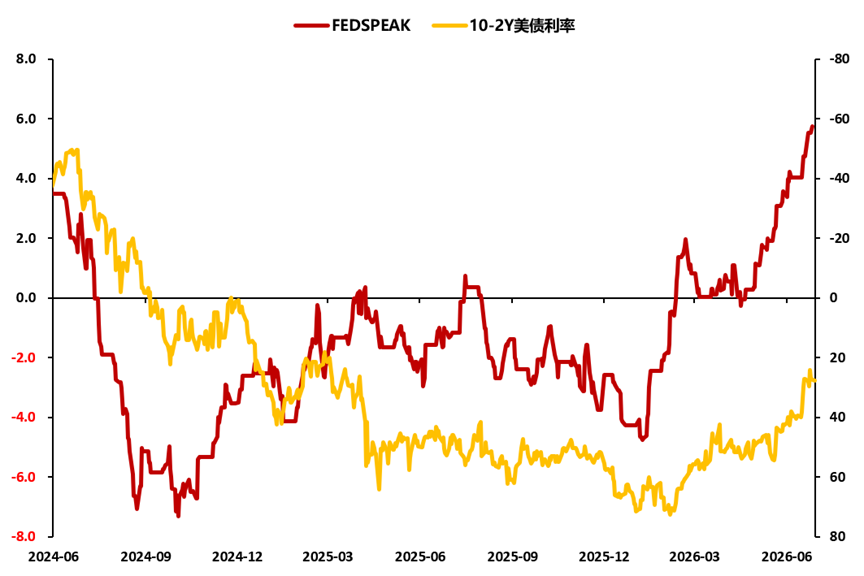
Тем не менее, автор полагает, что одного только взгляда на монетарную политику недостаточно для объяснения дальнейшего влияния ликвидности на рынок драгоценных металлов, особенно ускорившегося падения после второго квартала и конфликта с Ираном.Однако, если учесть более широкий спектр макроэкономических торговых сигналов, аргументация становится гораздо убедительнее.
По мнению автора, во втором квартале две важнейшие макроэкономические темы: во-первых, разворот монетарной политики ФРС и доминирование "сильного доллара"; во-вторых, автономный рост сектора "жестких" (hard) технологий.
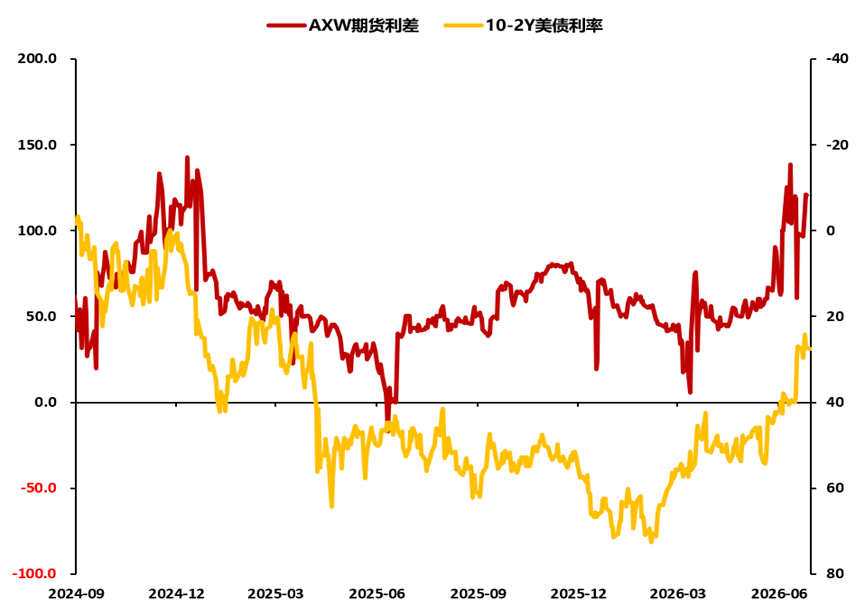
Часть участников рынка, возможно, не обратила внимания на то, что за автономным ростом сектора "жестких" технологий на крупнейших мировых рынках уровень кредитного плеча резко взлетел до исторических максимумов. Это значит, что и без того сокращающаяся ликвидность дополнительно вытесняется и поглощается плечом в акциях, в результате чего остальные основные макроактивы (за пределами технологического сектора) испытывают масштабный отток средств.
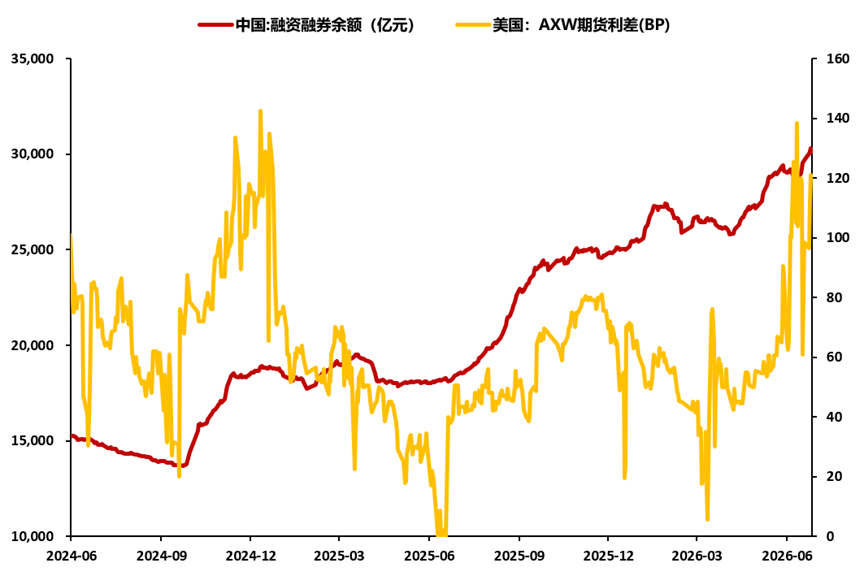
Финансовая составляющая — ключевой фактор, влияющий на поведение цен на драгоценные металлы, а для серебра, которое больше подвержено спекуляциям, объяснительная сила эффекта сжатия ликвидности становится ещё более заметной. Если расширить анализ, то, например, слабые фундаментальные показатели негативно сказываются на индексе Hang Seng Tech и других старых акциях, ускоряя их наступательную коррекцию (эффект "двойного удара" Дэвиса), что также находит обоснование в этом подходе.
Продлится ли сжатие ликвидности? С точки зрения автора, первоочередную роль здесь играет отток ликвидности в результате ралли в секторе "жестких" технологий; на втором месте — монетарная политика. В настоящее время капитальные вложения в AI продолжают быстро расти, сектор малочувствителен к высоким ставкам и, вероятно, ещё не достиг пика по кредитному плечу в среднесрочной перспективе. Кроме того, эффект богатства от роста на фондовом рынке может временно усилить инфляцию, что ограничит пространство для смягчения политики со стороны центробанка.
Поэтому, по мнению автора, дефицит ликвидности на рынке драгоценных металлов, вероятно, сохранится и дальше.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Белый дом раскритиковал решение ФРС повысить ставку как "весьма прискорбное", Трамп призвал снизить ставку ниже 1%
Пресс-секретарь Белого дома Куш Десаи заявил: «С точки зрения правительства, сегодняшнее решение Федеральной резервной системы о повышении ставки весьма прискорбно и не имеет особо убедительных экономических оснований». На вопрос, продолжает ли президент Трамп верить в независимость председателя Федеральной резервной системы, Десаи ответил: «Конечно».
AI «постоянное обучение» может запустить новый цикл хранения! Citi: спрос на HBM, серверный DRAM и eSSD растет, дефицит может продолжаться до 2031 года
В последнем глобальном отчете по полупроводниковой отрасли Citi отмечается, что с переходом искусственного интеллекта от традиционных моделей обучения и вывода к эпохе «непрерывного обучения» мировой рынок микросхем памяти может столкнуться с новым раундом структурного роста спроса.

За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Цены на крипто
Далее


