
Как понять реализацию ночного OMO?

29 и 30 июня была реализована давно ожидаемая рынком мера — «overnight OMO», с объемами операций соответственно 300 млрд и 600 млрд. Как понять потенциальное влияние «overnight OMO» и других новых мер денежной политики на рынки процентных ставок и валюты?
Прежде всего, самый важный вопрос: снизилась ли стоимость финансирования по сути?Мы отмечаем, что в настоящее время overnight OMO и 7-дневные OMO используются одновременно и не заменяют друг друга, а overnight OMO сейчас применяется преимущественно для усиления ликвидности в переходные даты, что также соответствует требованию гибкости денежной политики. Так как цены не объявлены, можно сделать некоторые грубые оценки по ситуациям:
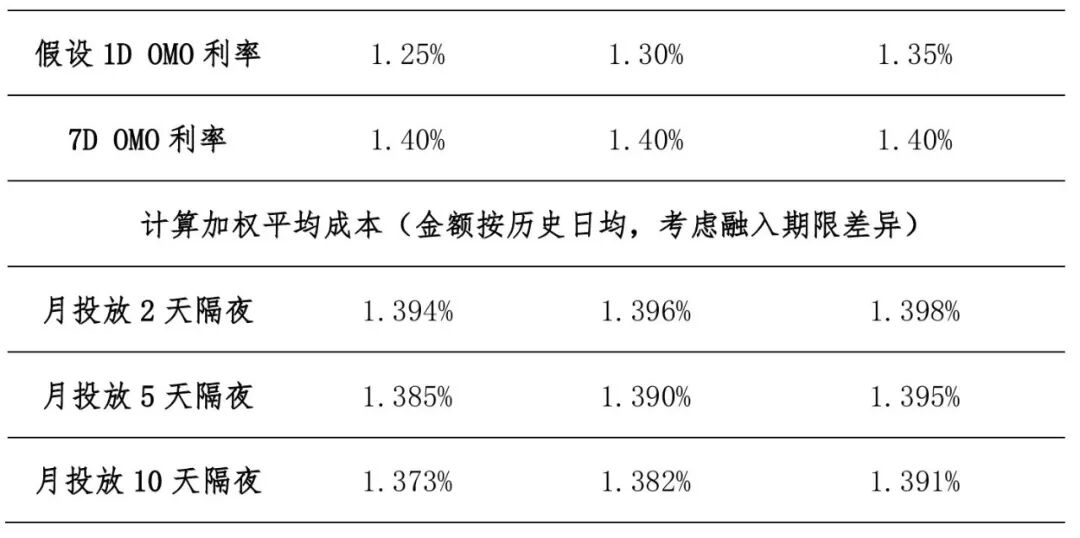
Согласно расчетам, если overnight OMO выполняет только функцию «дополнительного вброса», учитывая, что сам срок по операциям короче, ожидаемое снижение совокупной стоимости финансирования составляет всего 1-3 б.п., что по сути уже учтено в ценах краткосрочного рынка. Таким образом, независимо от того, ниже ли ставка по сравнению с 7D на 5, 10 или 15 б.п., это не сопоставимо с мерами количественного смягчения (снижения резервных требований или ставок).
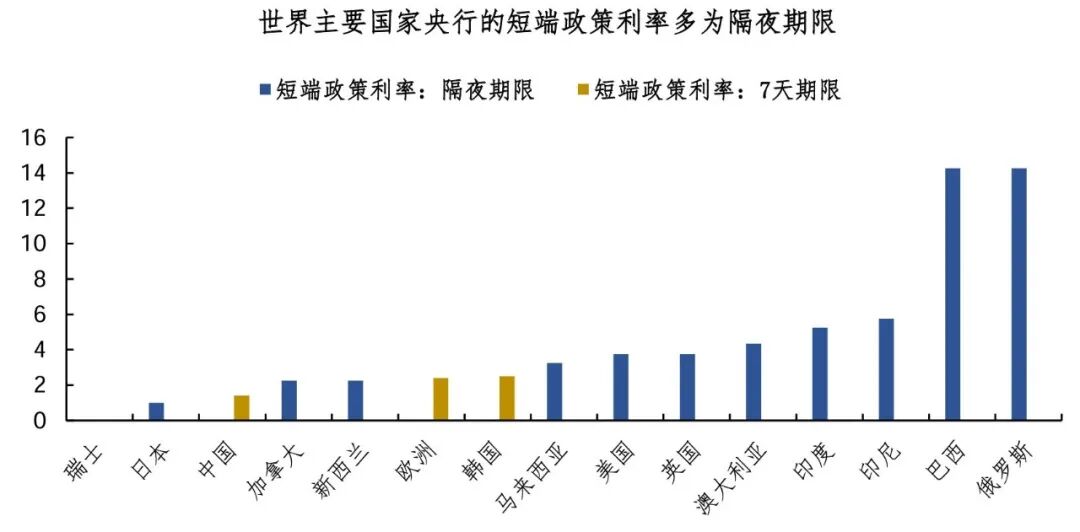
Разумеется, в долгосрочной перспективе вполне возможно, что overnight OMO заменит 7D OMO и станет основным инструментом политики. Мировой опыт показывает, что многие центральные банки используют преимущественно overnight-инструменты. Однако это вопрос на будущее, для «смены» основной ставки потребуется несколько месяцев или даже годы, как это было и при постепенном уходе MLF.
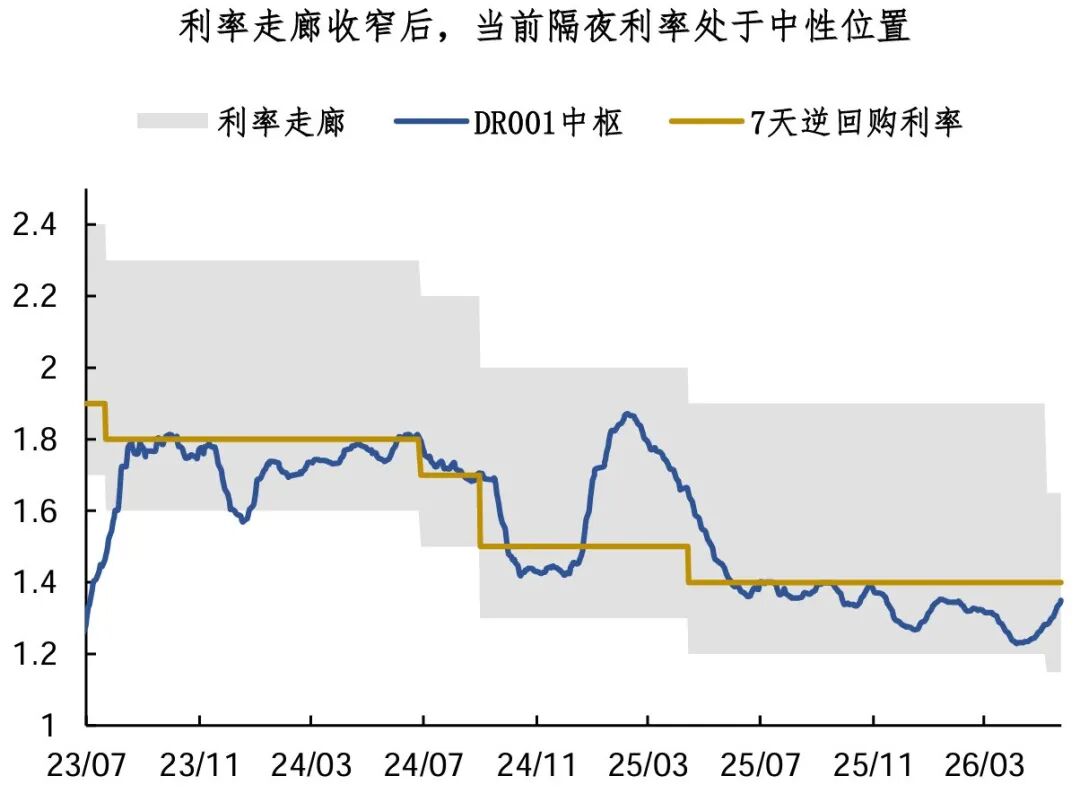
Каковы ожидания по ликвидности в будущем? После Lujiazui Forum, по моему мнению, сужение коридора процентных ставок важнее, чем внедрение новых инструментов политики.Коридор ставок сузился с [1,2%, 1,9%] до [1,15%, 1,65%], что не только снижает волатильность рынка ликвидности, но и смещает «центр» коридора с 1,55% до 1,4%.
В новых условиях коридора текущий DR001 (1,35%) уже не считается «слишком мягким», а должен рассматриваться как «нейтральный». По моему мнению, вероятность того, что DR001 будет колебаться в диапазоне [1,3%, 1,5%], довольно велика. Несмотря на отсутствие мер количественного смягчения, такая ситуация, как сокращение предложения средств крупными банками и ужесточение ликвидности, как это было в мае-июне, скорее всего, не повторится.
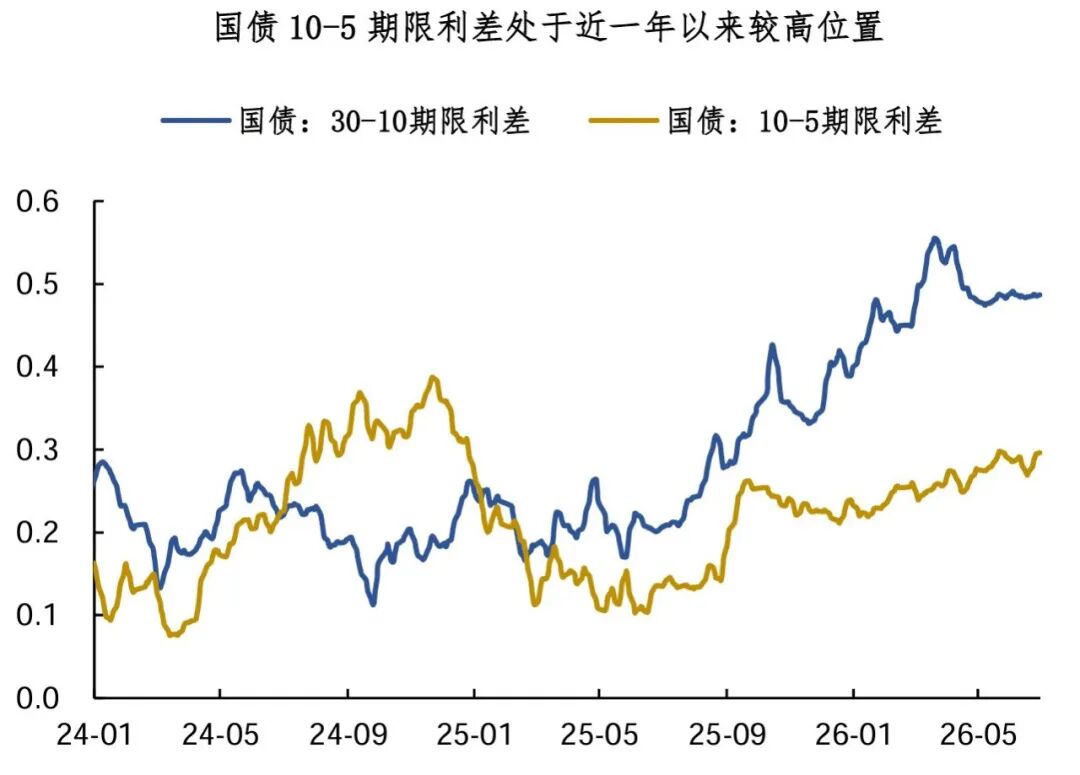
Что касается рынка облигаций, я продолжаю рекомендовать облигации с длительностью 7-10 лет.С учетом слабого внутреннего спроса, темпов политики и других факторов предполагается, что темпы экономического роста во втором квартале останутся ниже, чем в первом, а фундаментальные факторы будут поддерживать долгосрочное снижение процентных ставок; с точки зрения предложения облигаций, разницы по срокам и доходности купона долгосрочные инструменты по-прежнему выглядят более привлекательно, чем краткосрочные.
Что касается валютного рынка, ожидается, что юань сохранит устойчивость, хотя потенциал роста по сравнению с началом года будет ограниченным.Два основных поддерживающих фактора — энергетическая безопасность и активный экспорт — сохраняются, однако влияние американо-иранских конфликтов постепенно снижается, а ускорение темпов экспорта с апреля-мая в основном обусловлено ценовыми факторами: убедительность «старой логики» уменьшается. Если экономические показатели в третьем квартале останутся слабыми, а вероятность общего смягчения политики до конца года повысится, у юаня появится потенциальный поворотный момент.
Резюме сегодняшнего обзора:
1. 29 и 30 июня введены в действие долгожданные рынком overnight OMO. Расчеты по разным сценариям показывают, что при «дополнительном вбросе» совокупная стоимость финансирования снижается лишь на 1-3 б.п., что уже учтено в краткосрочных ставках. Для оценки перспектив ликвидности значимее сужение процентного коридора; высока вероятность флуктуации DR001 в диапазоне [1,3%, 1,5%];
2. На рынке облигаций рекомендуется фокус на долгосрочных облигациях. На валютном рынке юань останется устойчивым, однако его потенциал для роста ниже, чем в начале года. При сохранении слабых макропоказателей в третьем квартале и усилении вероятности общего смягчения политики до конца года у юаня возможны точки разворота.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


