
Австралийские облигации: временное затишье страха перед повышением ставок — как инфляционные риски во втором полугодии могут ограничить кривую?

В последнее время инфляционные данные Австралии демонстрируют структурные противоречия — общее снижение CPI превышает ожидания, в то время как базовая инфляция продолжает расти. Такое смешение «бычьих» и «медвежьих» сигналов непосредственно отражается на кривой доходности и недавней динамике доходности австралийских государственных облигаций (ACGB).
1. Инфляционные данные: противоречие между общим снижением и ускорением базовой инфляции
Инфляционные данные Австралии за май обладают ярко выраженными признаками: «в краткосрочной перспективе — подавление за счёт политики и временных факторов, а в среднесрочной — опора на структурные издержки»:
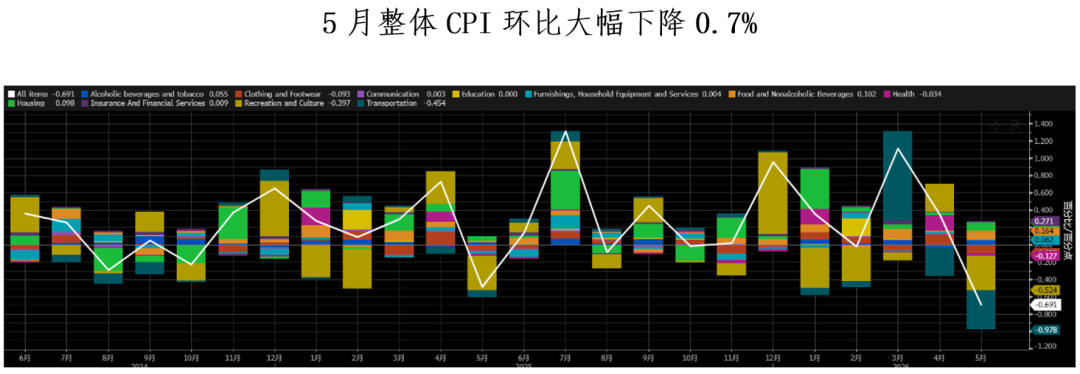
Общее снижение CPI превзошло ожидания: В мае общий индекс потребительских цен (CPI) снизился на 0,7% по сравнению с предыдущим месяцем (ожидание -0,4%), в годовом выражении прирост замедлился до 4,0% (предыдущее — 4,2%), что заметно отдалилось от мартовского пика в 4,6%. Этот результат также значительно ниже прежнего прогноза Резервного банка Австралии (RBA) по приросту общего CPI во II квартале на уровне 4,8%.
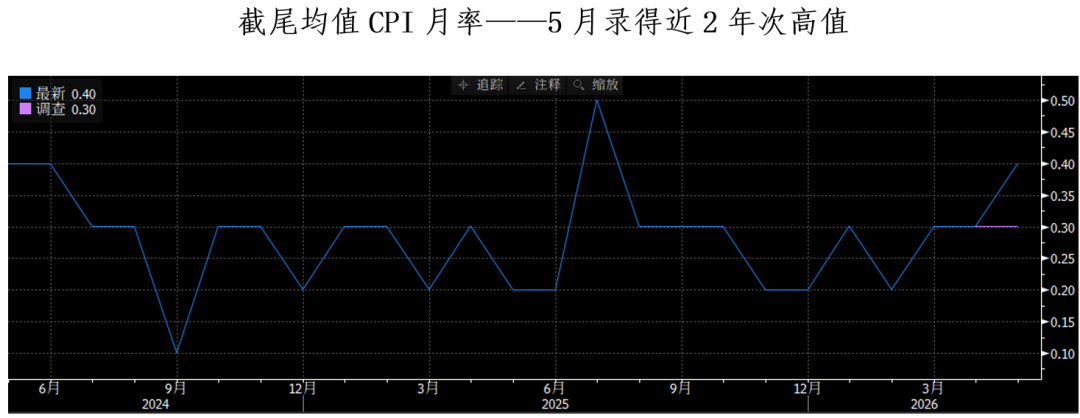
Базовая инфляция продолжает рост: Более важный для RBA показатель — усеченное среднее (базовая инфляция) — увеличился на 0,4% по сравнению с прошлым месяцем (ожидание 0,3%), в годовом выражении достигнув 3,6% (ожидание — 3,5%). Это второй по величине месячный уровень с начала наблюдений, после минимума в феврале рост становится всё более отчетливым.
2. Динамика ACGB: логика ценообразования после отката доходности с максимумов
На рынке гособлигаций Австралии данный «двусторонний» инфляционный набор уже получил этапную переоценку, а доходности и спрэды основных инструментов показывают следующие характеристики:
Краткосрочные ставки: паника по поводу повышения ставок ослабевает, доходность корректируется с пиковых уровней
Сейчас двухлетние гособлигации Австралии торгуются с доходностью 4,45%. Проанализировав предыдущие тенденции, в марте доходность достигала исторического максимума в 4,80% на фоне инфляции, достигшей 4,6%. Однако резкое снижение общего CPI до 4,0% в мае, что оказалось ниже ожиданий RBA, практически исключило возможность агрессивного повышения ставок на заседании в августе, что привело к коррекции двухлетней доходности примерно на 35 базисных пунктов.
Долгосрочные ставки: ожидания экономического замедления ограничивают верхнюю границу
Десятилетние облигации Австралии сейчас котируются с доходностью 4,78%. В конце марта текущего года данный инструмент также достиг промежуточного максимума на уровне 5,11%. С релизом экономических индикаторов во II квартале (таких, как PMI), указывающих на снижение ценового давления, доходность долгосрочных бумаг, повторив общеобщее снижение, выходит на новый диапазон консолидации в районе 4,77%.
Разница доходностей по срокам: кривая сохраняет позитивный наклон, что говорит о защите от долгосрочных инфляционных рисков
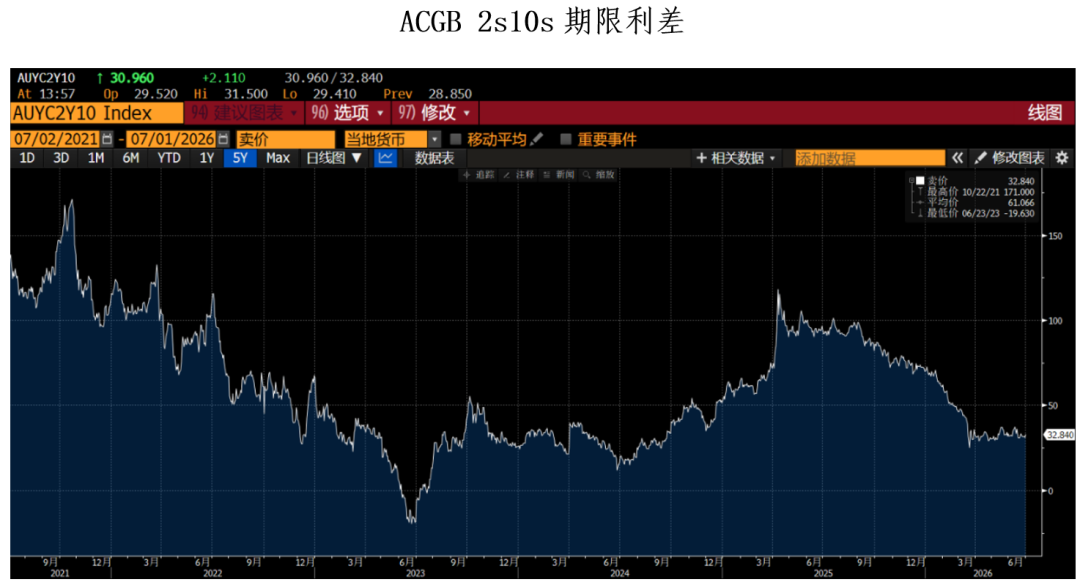
Текущий спрэд между двух- и десятилетними госбумагами ACGB составляет 32,84 б. п. После предыдущей фазы выравнивания кривой, спрэд консолидируется около отметки 33 б. п. Это говорит о том, что рынок временно снял с цен риска ужесточение политики в августе, однако из-за высокой устойчивости базовой инфляции премия за будущий инфляционный риск в долгосрочных бандах сохраняется, что сдерживает дальнейшее снижение спрэда.
3. Прогноз: тревоги по поводу высокой инфляции во II половине года
Хотя общий CPI краткосрочно снизился, детальный анализ показывает, что во второй половине года инфляция по-прежнему столкнётся с четырьмя структурными факторами, ограничивающими потенциал для снижения доходности ACGB:
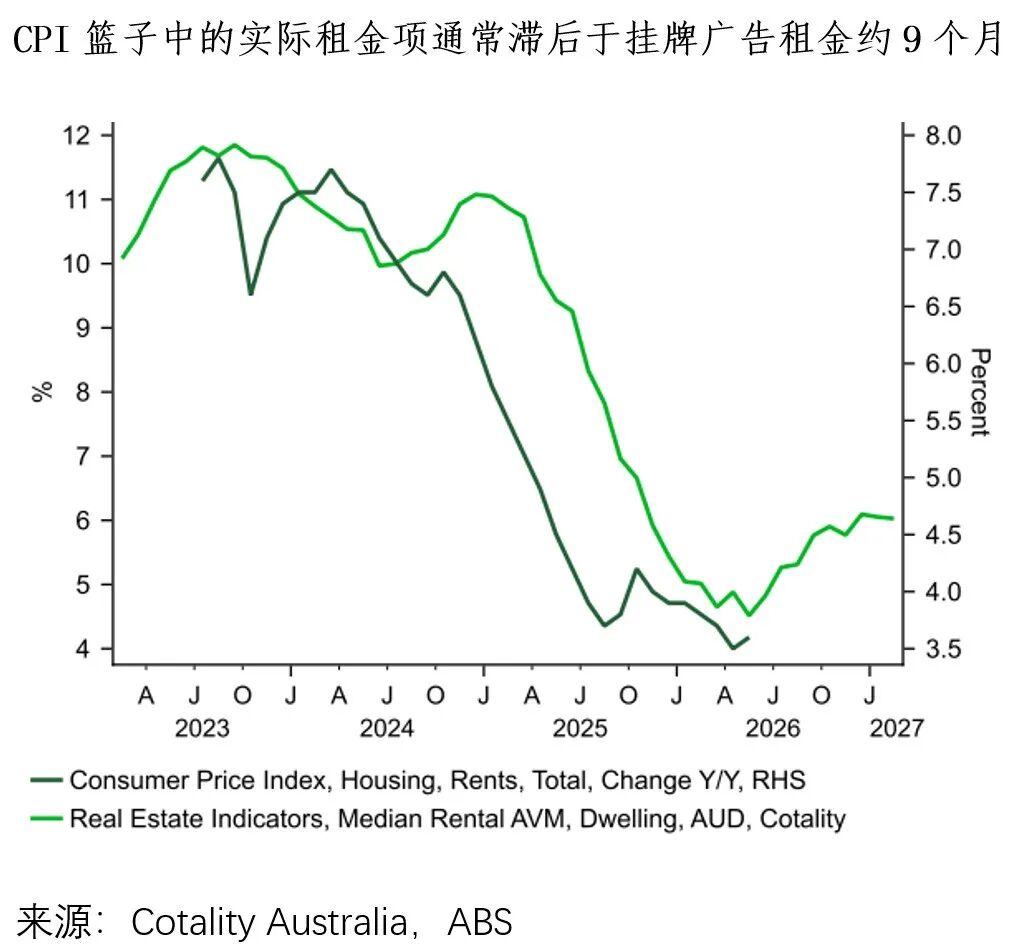
Жёсткая передача издержек по жилью: в мае цены на новостройки для собственного проживания выросли на 0,9% м/м, что отражает жёсткую передачу затрат на глобальные перевозки и энергетику, вызванную геополитическими конфликтами, в конечные цены на стройматериалы. Кроме того, фактическая аренда в корзине CPI обычно отстаёт от рекламных объявлений аренды примерно на 9 месяцев. Рост арендных ставок ранее создаёт повышенное давление на инфляцию по аренде во II полугодии.
Выгодные условия политики вскоре исчерпают себя: Спад инфляции в мае во многом обусловлен политикой снижения акцизов на топливо. Однако эта льгота (сейчас продлена на 50%) официально завершится в конце июля. После полной отмены льготы с августа влияние топлива на общий CPI ослабнет.
Поднятие минимальной зарплаты усилит ригидность в секторе услуг: С 1 июля минимальная заработная плата в Австралии повысится на 4,75%, что затронет около 20% работоспособного населения страны (особенно в трудоёмких отраслях базовых услуг). Рост затрат на оплату труда вынудит компании повышать цены на услуги, что создаст прочную почву для инфляции в сфере услуг во втором полугодии.
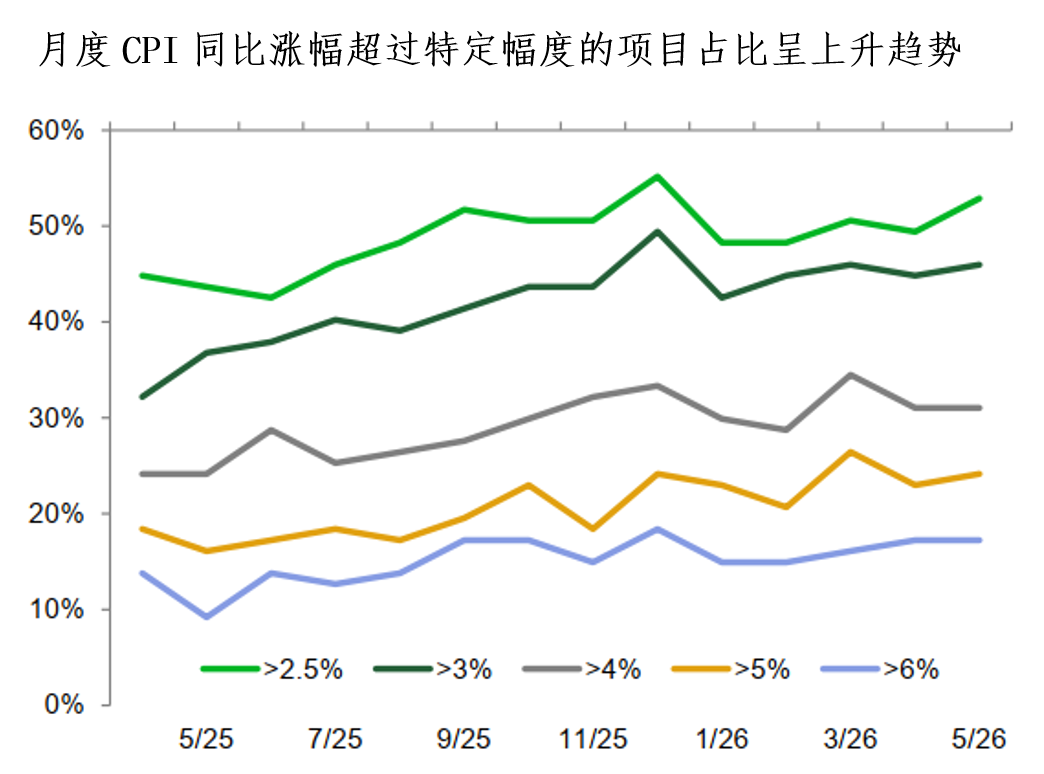
Распространённость инфляции усугубляется на микроуровне: Доля товарных позиций с годовым увеличением цен >2,5%, >3% и >5% в мае растёт во всех категориях. Это свидетельствует о переходе ценового давления от единичных перебоев в цепочках поставок к почти повсеместному росту, что увеличивает риск роста усеченного среднего показателя инфляции.
Резюме сегодняшнего обзора:
1. Пока рано для смены политики: хотя общий CPI упал до 4,0% и устранил риск повышения ставки в августе, ускорение базовой инфляции (3,6%) и рост охвата инфляции говорят о том, что RBA вряд ли перейдёт к смягчению в ближайшее время — политика останется жёсткой.
2. На рынке облигаций — консолидирующее движение на дне: с ослаблением ожиданий повышения ставок по облигациям с погашением через 2 и 10 лет доходности находят локальный баланс на 4,45% и 4,78% соответственно, а спрэд 32,84 б.п. отражает защитную позицию рынка против долгосрочных инфляционных рисков.
3. Важные точки изменения тренда во II полугодии: корректировки цен на жильё, окончание политики снижения топливных акцизов и повышение минимальной зарплаты на 4,75% — ключевые переменные. Если в III квартале усечённое среднее продолжит расти, рынок может переоценить риск ещё одного, финального ужесточения до конца года, что создаёт возможность для повторного роста доходностей гособлигаций.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Банк Англии сохранил процентную ставку без изменений, сокращение баланса активов оказалось сильнее ожиданий
Банк Англии в четверг объявил о сохранении базовой процентной ставки на уровне 3,75%, что соответствует общим ожиданиям рынка.
Важнее, чем решение по процентной ставке! Инвесторы в облигации пристально следят за планом QT Банка Англии
Для инвесторов в облигации более важен план количественного ужесточения (QT) Банка Англии на следующий год, чем решение по процентной ставке в четверг.
Цены на крипто
Далее


