
Глубокое обновление по SanDisk: Goldman Sachs значительно повысил прогноз до 2200 долларов, долгосрочные контракты на NAND, eSSD и эластичность маржи 80%

Кратко
1.Целевая цена зависит от базовой прибыли.Целевая цена, предложенная Goldman Sachs, не является на сегодняшний день самой агрессивной, однако оценочный мост гораздо чище: мультипликаторы больше не завышаются, а предположения о нормализованной прибыли системно повышены. Это означает, что нынешнее обновление фокусируется не на погоне за настроениями рынка, а на переоценке центра прибыли.
2.Более важен пересмотр оценок.Goldman Sachs заметно выше рынка оценивает будущие доходы и EPS Sandisk за следующие два года, особенно в 2026 и 2027 годах. Это объясняет возможности дальнейшего роста котировок Sandisk лучше, чем отдельная целевая цена, ведь в конечном итоге рынок торгует реализацией прибыли.
3.Долгосрочные контракты остаются решающим фактором.Goldman Sachs сосредоточил внимание во время телефонной конференции на количестве, диапазоне и методике ценообразования новых LTA, причина очевидна: если рост цен на NAND обеспечен только нехваткой на споте, Sandisk остаётся циклической акцией с высоким бета; если же соглашения с клиентами фиксируют поставки, ценовое дно и финансовые гарантии — появляется база для капитализации пиковых прибылей.
4.eSSD определяет устойчивость прибыли.Goldman Sachs явно отмечает, что ключевым фактором укрепления продуктового портфеля Sandisk является внедрение eSSD у крупнейших клиентов. С инвестиционной точки зрения это означает, что стоимость NAND оценивается не по ASP, а по способности AI-инференса, KV-кэшей, смешивания корпоративных SSD и концентрации клиентов поддерживать более 80% валовой маржи.
5.Риски не лишены сценариев.Goldman Sachs также предупреждает, что ожидания инвесторов уже очень высоки, и краткосрочная отчетность должна одновременно превысить квартальные ожидания, а также содержать сильные прогнозы и детали по долгосрочным соглашениям. Если развитие YMTC, увеличение поставок или доля eSSD не оправдают ожиданий, Sandisk вновь будет рассматриваться как обычная циклическая акция, а не как актив с контрактным денежным потоком.
6.Дальше наблюдаем по четырём фактам.Во-первых, останутся ли прогнозы за 2Q26 и 3Q26 выше рынка; во-вторых, какова численность, охват и гарантийная структура новых LTA/NBM; в-третьих, реализуются ли одновременно доля eSSD и уровень валовой маржи; в-четвертых, сможет ли рост предложения после 2027 года прервать ценовой подъем на NAND.
СодержаниеВступите в "Знаниевую планету", чтобы увидеть полный оригинал отчёта и текст исследовательской записки
- 1. Главное в этом обновлении от Goldman Sachs: целевая цена не самая высокая, но мост прибыли самый чистый
- 2. Самые значимые цифры в модели Goldman Sachs: CY26 и CY27 явно выше рынка
- 3. Предложение и спрос NAND: дефицит может продлиться дольше, чем у DRAM, но краткосрочные пороги уже очень высоки
- 4. LTA/NBM: переход от торговли ростом цены к торговле доходной базой
- 5. eSSD: сможет ли Sandisk перейти от NAND-бета к AI-хранилищу
- 6.
- 7.
- 8.
- 9.
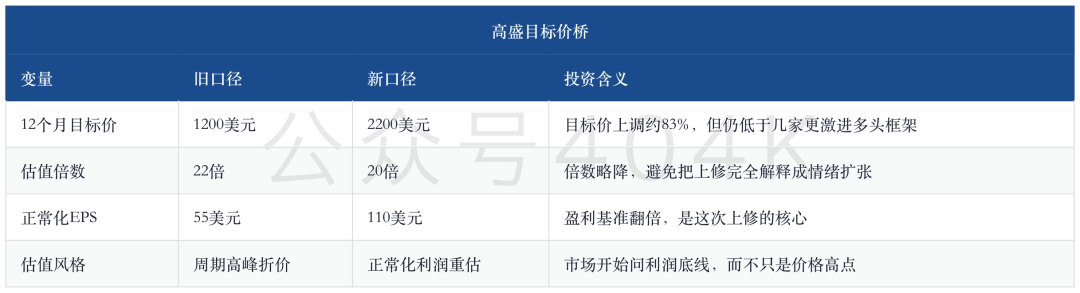
Goldman Sachs поднял целевую цену Sandisk с 1200 до 2200 долларов, указав не самый высокий таргет на рынке, однако представив самый понятный мост получения прибыли: 20-кратный нормализованный EPS, CY26 EPS выше рынка примерно на 33%, а также ключевые моменты — превратятся ли LTA NAND и eSSD в цикл движения цены как цикл денежного потока.
1. Главное в этом обновлении от Goldman Sachs: целевая цена не самая высокая, но мост прибыли самый чистый
Sandisk за последнее время несколько раз повышали целевую цену, что сделало акции очень «тесными».Citi, Jefferies и Bernstein уже дали более высокие таргеты или более агрессивные сценарии; рыночная история о дефиците NAND, LTA/NBM и корпоративных SSD хорошо известна. На этом фоне позиция Goldman Sachs выглядит менее агрессивной, но зато более структурированной: база прибыли пересмотрена, а не просто завышены мультипликаторы.
Это означает, что Goldman Sachs объясняет пересмотр не амбициозными мультипликаторами, а базой прибыли.Другими словами, рынок больше не спорит: «может ли Sandisk расти дальше», а скорее «станет ли нормализованный EPS на долгосрочном периоде действительно более 100 долларов». Если $110 нормализованного EPS останется, мультипликатор 20х не выглядит высоким; если же $110 — просто экстраполяция пика, 20х становится чрезмерной капитализацией.
Отличие этого обновления от Citi, Jefferies, Bernstein именно в этом.Citi делает акцент на верификации ситуации дефицита NAND после отчета Micron до CY27; Jefferies ставит на возврат доли рынка eSSD; Bernstein — на пол структуры минимальных цен и финансовых гарантий по новым долгосрочным контрактам памяти. Goldman Sachs сводит всё это к стандартному оценочному мосту: длительный дефицит NAND, улучшение продуктового микса eSSD, бóльшая видимость по LTA/NBM — фокус на нормализованном EPS и корректном мультипликаторе.
Разногласия по целевым ценам у продавцов — теперь это не «кто оптимистичнее», а три разные модели мира.
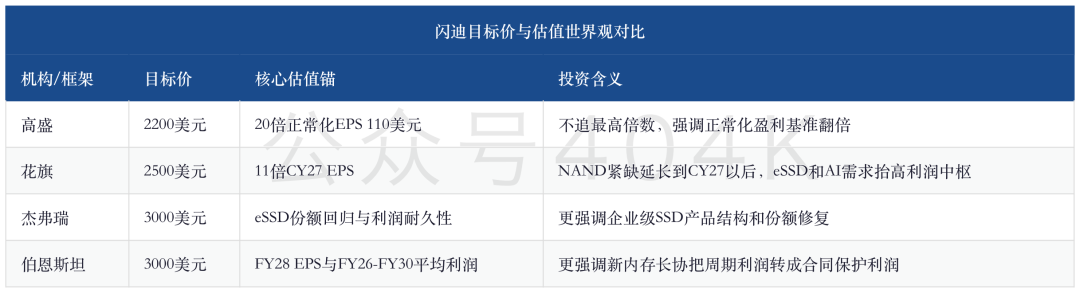
Вывод: целевая цена Goldman Sachs не исчерпывает воображение, но она чётко объясняет, можно ли её закладывать в модель.Дальнейшие ре-рейтинги Sandisk возможны не из-за новой высокой цели от еще одного банка, а потому, что больше моделей начнут признавать CY26–CY27 прибыль не просто временным пиком.
2. Самые значимые цифры в модели Goldman Sachs: CY26 и CY27 явно выше рынка
Goldman Sachs сильно пересмотрел оценки Sandisk, особенно на 2026 и 2027 годы.Конкретные значения — на двух таблицах ниже: важнее не сами цифры, а подход — ставка делается не на beat ближайшего квартала, а на высокую прибыльную базу 2027 года как основной сценарий модели.
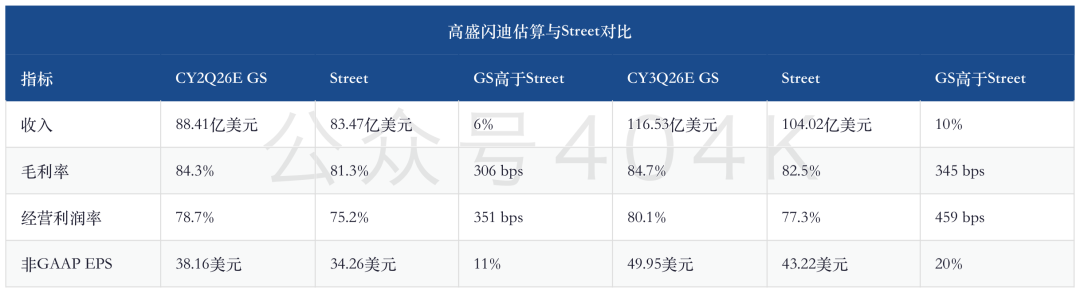
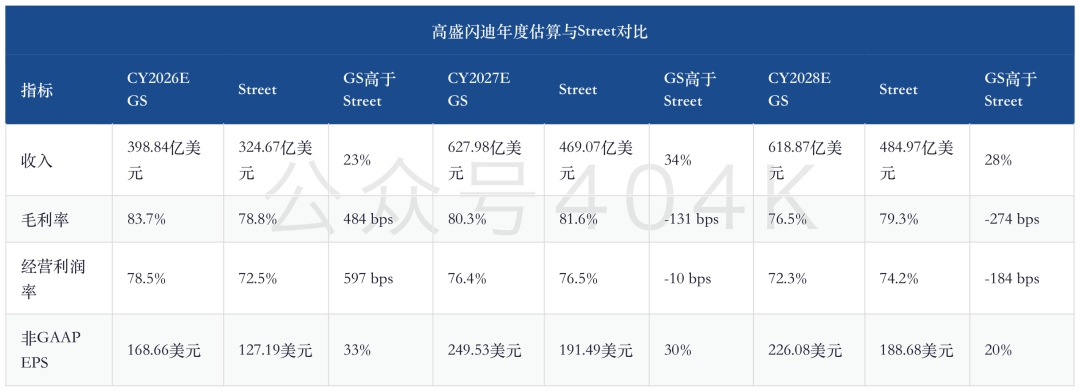
В этих таблицах есть неочевидный момент: маржа прибыли по CY27 и CY28 у Goldman Sachs даже ниже рынка.CY27 gross margin — 80,3% (против 81,6% у Street), CY28 — 76,5% (против 79,3%). Тем не менее, выручка и EPS всё равно существенно выше, что говорит о ставке на масштаб выручки, уровень цен NAND, портфель поставок и операционный рычаг, а не на вечную максимизацию маржи.
Это делает модель более надёжной.Самые слабые на рынке модели — те, где максимальны и цены NAND, и маржа, и мультипликаторы. У Goldman Sachs сценарий более реалистичный: соглашаясь, что маржа экстремально высока в 2026, она постепенно снижается к 2027-2028, но даже тогда прибыль и EPS остаются выше исторического среднего цикла из-за объема продаж и ведущей роли eSSD.
Так что теперь отслеживать в модели Goldman Sachs стоит не только целевую цену, но и два показателя: примет ли рынок нормализованный EPS $110, и закрепится ли EPS CY27 $249,53 как новый бычий консенсус.Если эти показатели будут расти, $2200 всего лишь промежуточная цель; если они начнут корректироваться вниз — рынок уйдет из сделки, даже если сам таргет визуально не изменится.
3. Предложение и спрос NAND: дефицит может продлиться дольше, чем у DRAM, но краткосрочные пороги уже очень высоки
Goldman Sachs сохраняет рекомендацию «покупать» Sandisk, так как дефицит NAND, по их мнению, продлится и может оказаться дольше, чем у DRAM.Причина — ограниченный ввод новых мощностей, осторожность производителей из-за уроков недавних убытков и балансовых проблем, низкая мотивация раздувать предложение в краткосрочной перспективе.
Это соответствует июльскому обзору рынка памяти, анализу отчетов Micron от Citi, разбору долгосрочных контрактов от Bernstein: цикл памяти — не стандартное пополнение запасов, а новая роль памяти в инфраструктуре AI.HBM закрыл слой самой быстрой памяти, DRAM — рабочие данные, NAND и корпоративные SSD переходят к обслуживанию более дешёвых, больших и близких к инференсу хранилищ. С ростом AI-инференса спрос на NAND становится независимым от телефонов, ПК и потребительской электроники.
Но Goldman Sachs предупреждает: в краткосроке ожидания по отчету уже очень высоки.2Q guidance у Sandisk был сильным, менеджмент давал позитивные комментарии — встоимостях уже заложены почти все хорошие новости. Это означает, что для реакции рынка простого квартального beat-а недостаточно, нужны также сильные прогнозы, инфо о росте цен, детальный апдейт по новым LTA/NBM и дисциплине роста предложения.
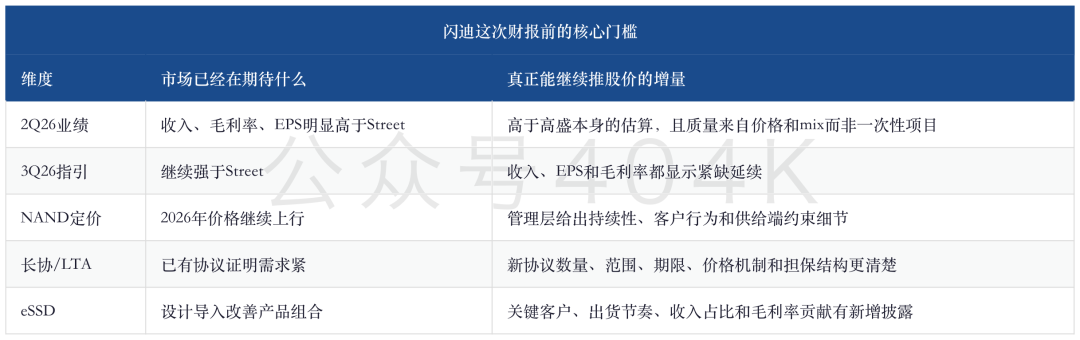
Так проявляется «парадокс высоких ожиданий» Sandisk: чем сильнее фундамент, тем выше порог на отчёт, и тем чаще обычный beat разочаровывает рынок.Быки должны не просто доказать, что дефицит NAND продолжается, а что он сохранится до реализации моделей прибыли 2027–2028 годов.
4. LTA/NBM: переход от торговли ростом цены к торговле доходной базой
Goldman Sachs сделал акцент на LTA среди важнейших вопросов, особенно после череды новых клиентских контрактов у Micron. Инвесторы напрямую спрашивают Sandisk: сколько новых соглашений, каков их объём, как формируется цена, есть ли гарантии и можно ли, как у Micron, зафиксировать будущий спрос и прибыльную базу.
Это логичное продолжение основной линии Sandisk за последний месяц.В аналитике отмечалось: новая бизнес-модель Sandisk — это не просто долгий контракт на поставку, а комплекс гарантий поставок клиенту, ценовых диапазонов, минимума выручки и финансовых обещаний. По июньскому отчёту BofA, более 1/3 F27 revenue Sandisk уже законтрактована по NBM, в 5 соглашениях гарантии превышают $11 млрд, в первых трёх уже $42 млрд контрактного минимума, есть авансы $400 млн и привлечение банковских структур.
Goldman Sachs не раскрывает эти детали широко, но выносит LTA на первое место в приоритетах — значит, сейчас рынок действительно «покупает» базу прибыли.Если Sandisk продает только спот-NAND, инвесторы оценивают по циклической модели; если она может зафиксировать треть, половину или больше будущего объёма в соглашениях с напольными ценами и гарантиями — можно применять подход кэш-фло оценки.
LTA меняет не верхнюю границу роста, а структуру объяснения снижения цен.
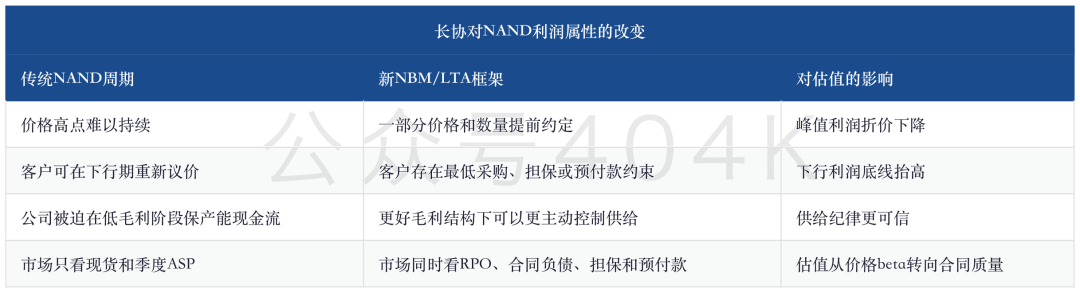
Вот почему даже после снижения мультипликатора с 22 до 20 раз Goldman всё равно удвоил таргет.Мультипликатор не более агрессивен, а база прибыли значительно увеличена; вопрос — сможет ли рынок принять эту основу, зависит от того, сохранят ли LTA/NBM прибыль вне зависимости от ценового циклa.
5. eSSD: сможет ли Sandisk перейти от NAND-бета к AI-хранилищу
Goldman Sachs чётко отмечает: улучшение продуктового ряда Sandisk обусловлено внедрением eSSD у крупнейших hyperscale-клиентов.Это крайне важно, ведь определяет, останется ли Sandisk просто бетой к NAND-сценарию или же станет активом памяти в инфраструктуре AI-инференса.
Если рассматривать только цены NAND, Sandisk, Kioxia, Micron, Samsung, Hynix окажутся в одном и том же цикле.Когда цены растут, все выигрывают; когда увеличивается предложение — нагрузка на всех. Но eSSD связывает Sandisk напрямую с облачными платформами, AI-инференсом, KV-кэшами, RAG, иерархией хранения и стоимостью токена. Чем больше инференс, тем менее реалистично хранить все данные в HBM на GPU. Качество SSD как дешёвой масштабируемой прослойки и определяет силу, микс и прибыльность NAND корпоративного уровня.
Сложность для Sandisk именно здесь.Один из рисков Goldman — слабая динамика eSSD. То есть дефицит NAND даёт всем рост цен, но именно доля и стабильность eSSD определяет микс и маржу. Если заказы у hyperscale превращаются в регулярные поставки — прибыль и валовая маржа больше похожи на AI-инфраструктуру; если драйв только краткосрочный ценовой, оценка быстро возвращается к NAND-циклам.
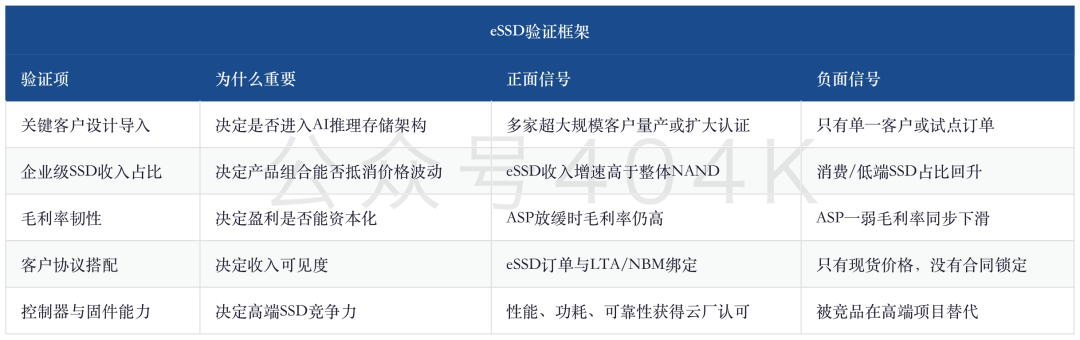
Так что данное обновление нельзя свести только к «Goldman повысил таргет».Более точная формулировка: Goldman перевел Sandisk в более качественную структуру прибыли, а основой теперь становятся не только рост цен на NAND, а выигрыш в eSSD и долгосрочные LTA/NBM, позволяющие оставлять прибыль внутри компании.
Оставшиеся 30% главы доступны на «Знаниевой планете». Полную версию первоисточника и исследовательскую справку уже можно посмотреть там — добро пожаловать!
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


