
4180 долларов — ключевой рубеж, для контратаки золота не хватает последнего рывка

Huitong News, 8 июля—— В среду, 8 июля, спотовое золото после снижения на предыдущей сессии незначительно восстановилось и в настоящее время удерживается выше отметки 4100 долларов, дневной рост составил около 0,5%, однако за последний месяц по-прежнему снизилось примерно на 3,08%. Это означает, что в данной ситуации нет лишь одностороннего «безопасного убежища», а одновременно действуют три фактора: «премия за конфликт, восстановление цен на нефть и переоценка ожиданий по процентным ставкам». Тем временем протокол заседания ФРС за июнь будет опубликован в четверг в 2 часа ночи, и рынок ожидает получить больше сигналов по дальнейшему пути процентных ставок.
В среду, 8 июля, спотовое золото после снижения на предыдущей сессии незначительно восстановилось и в настоящее время удерживается выше отметки 4100 долларов, дневной рост составил около 0,5%, однако за последний месяц по-прежнему снизилось примерно на 3,08%. Это означает, что в данной ситуации нет лишь одностороннего «безопасного убежища», а одновременно действуют три фактора: «премия за конфликт, восстановление цен на нефть и переоценка ожиданий по процентным ставкам». Тем временем протокол заседания ФРС за июнь будет опубликован в четверг в 2 часа ночи, и рынок ожидает получить больше сигналов по дальнейшему пути процентных ставок.
Восстановление золота неубедительно, ключевое давление исходит от ожиданий реальной ставки
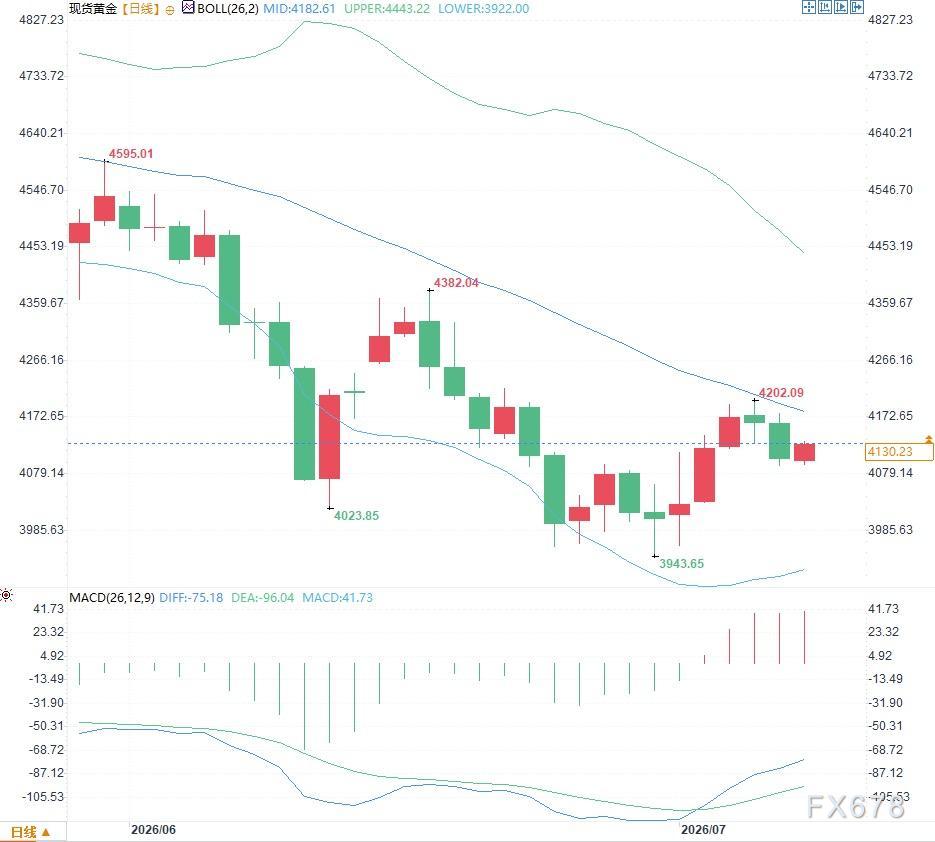
С точки зрения структуры рынка, спотовое золото в краткосрочной перспективе удерживается выше 4100 долларов, но восходящая динамика нестабильна. На дневном графике видно, что цена ранее снижалась с области около 4595 долларов, достигнув минимума у 3943 долларов, после чего восстановилась до 4130 долларов. Средняя линия полос Боллинджера находится в районе 4182 долларов, что означает, что цена золота пока не преодолела зону среднесрочного сопротивления. Пока цена не сможет уверенно вернуться выше средней линии, текущее восстановление более похоже на техническую коррекцию, чем на разворот тренда.
Проблема золота в том, что оно одновременно выигрывает от неопределенности, связанной с конфликтом, но страдает от давления ожиданий по процентным ставкам. Обострение конфликта обычно приводит к росту спроса на безопасные активы, но рост цен на нефть снова вызывает опасения по поводу инфляции, что приводит к ожиданиям, что ФРС сохранит жесткую политику по ставкам. Для актива без процентного дохода рост номинальных и реальных процентных ставок непосредственно увеличивает стоимость владения. Поэтому золото краткосрочно поддерживается спросом на безопасные активы, но реальное ограничение роста приходит с переоценкой процентных ставок.
Восстановление цен на нефть изменило ожидания рынка по инфляции
Ключевым переменным фактором текущего восстановления золота стали цены на нефть. Brent сейчас торгуется выше 76 долларов за баррель (UTC+8), West Texas Intermediate поднялась к 72 долларам (UTC+8). Риски в Ормузском проливе вновь возросли, поэтому опасения по поводу поставок энергоресурсов вернулись к трейдерам — примерно одна пятая мировых поставок нефти транспортируется через этот канал.
Для золота это не однозначный плюс. Рост цен на нефть сначала подогревает спрос на безопасные активы, но затем вызывает ожидания стойкой инфляции. Если рынок считает, что цены на энергоносители вновь разгонят инфляцию, доходность по облигациям США и доллар обычно поддерживаются, и защитная функция золота частично нивелируется давлением ставок. Поэтому золото не смогло однозначно пробить уровень вверх из-за новостей о конфликте — сейчас идет борьба в районе 4100 долларов.
Протокол ФРС как водораздел для краткосрочных ожиданий
Июньское заявление ФРС показало, что целевой диапазон ставки федеральных фондов сохраняется на уровне 3,50%-3,75%, при этом подчеркивается, что инфляция все еще выше целевого уровня 2%, а часть ценового давления обусловлена сбоем предложения, включая энергоресурсы. Согласно официальному расписанию, протокол будет опубликован в североамериканскую сессию, и трейдеров интересует не «была ли ставка повышена», а внутренние дискуссии комитета о влиянии энергетических шоков, замедлении найма и устойчивости инфляции.
Недавние данные носят неоднозначный характер. В июне в несельскохозяйственном секторе было создано только 57 000 рабочих мест (UTC+8), уровень безработицы составил 4,2% (UTC+8), апрель и май были пересмотрены суммарно в минус на 74 000 рабочих мест, что указывает на замедление роста занятости. В то же время, индекс PMI сферы услуг в июне составил 54,0 (UTC+8), что все еще находится в зоне роста, но ниже майского значения 54,5 (UTC+8). Новые заказы и деловая активность охладились, ценовой индекс упал до 67,7 (UTC+8), оставаясь на высоком уровне.
Эта комбинация данных особенно сложна для золота. Замедление занятости само по себе должно снизить ожидания повышения ставки, но восстановление цен на энергоносители вновь выносит инфляционные риски на передний план. По данным по фьючерсным контрактам на процентные ставки, вероятность повышения ставки в сентябре выросла с примерно 57% (UTC+8) накануне до более 63% (UTC+8), что указывает на то, что рынок переоценивает риски конфликта и роста нефти через призму более высокой вероятности ужесточения политики.
Техника указывает на коррекцию, подтверждение тренда требует ключевых пробоев
Анализ дневной структуры показывает, что технические сигналы по золоту улучшаются, но все еще недостаточно сильны. Гистограмма MACD вновь в положительной зоне, что указывает на ослабление нисходящей динамики; однако DIFF и DEA все еще ниже нулевой отметки, что свидетельствует о неполной коррекции среднесрочного тренда. Укрепление золота вблизи 4100 долларов говорит только о наличии спроса снизу, а диапазон 4180–4200 долларов остается более значимой зоной сопротивления.
Если из протокола последует более выраженная склонность к борьбе с инфляцией, золото может остаться под давлением ставок, и эффективность поддержки в районе 4100 долларов окажется под новой проверкой. Если ФРС придаст большее значение замедлению занятости, рынок может снизить ставки на последующее ужесточение, и у золота появится больше оснований для тестирования области выше 4180 долларов. В текущей логике торговли важен не сам по себе конфликт, а то, переходит ли он через нефть в более высокую инфляцию, которая через пересмотр ожиданий по ставкам уже ограничивает золото.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Почему акции американских банков упали на этой неделе? Предупреждение Bank of America стало лишь спусковым механизмом, инфляция — это «невидимый убийца»
Индекс банковских акций KBW в среду снизился на 2,9%, что стало самым крупным дневным падением с февраля; снижение за неделю достигло 5%.
Японские компании редко выражают недовольство слабой иеной! Волатильность обменного курса "вредна", слабая иена может привести к хаосу на финансовых рынках
Руководители японских компаний призывают к укреплению иены, даже те предприятия, которые выигрывают от ее ослабления, не являются исключением.

После того как ФРС подала "ястребиный" сигнал, Goldman Sachs изменил прогноз: в октябре ожидается повышение на 25 базисных пунктов
Основная логика того, что Goldman Sachs включает повышение ставки в октябре в свой базовый сценарий, заключается в следующем: Федеральная резервная система уже охарактеризовала данное повышение как меру, поддерживающую "более своевременное возвращение" к цели в 2%, и последовательные повышения на каждом заседании выглядят более естественно, чем пропуск через одно заседание. Тем не менее, по мнению Goldman Sachs, добавление более двух повышений не является базовым сценарием, главным образом потому, что их собственный прогноз по инфляции ниже медианного уровня оценок членов ФРС.
Morgan Stanley: К 2029 году современные китайские технологии упаковки достигнут ста миллиардов, производители оборудования предпочтительнее компаний по тестированию и упаковке, первоочередная рекомендация — ACM Research (ACMR.US)
Morgan Stanley выпустила аналитический отчет, в котором говорится, что передовые упаковочные технологии в Китае по-прежнему остаются долгосрочным направлением роста, обусловленным развитием AI, однако между ростом масштабов отрасли и увеличением прибыли предприятий по упаковке и тестированию существует различие.

Цены на крипто
Далее


