
Швейцарский франк: после утраты статуса защитного актива

Самая "сильная валюта" в мире — швейцарский франк — в последнее время столкнулась с некоторыми трудностями.
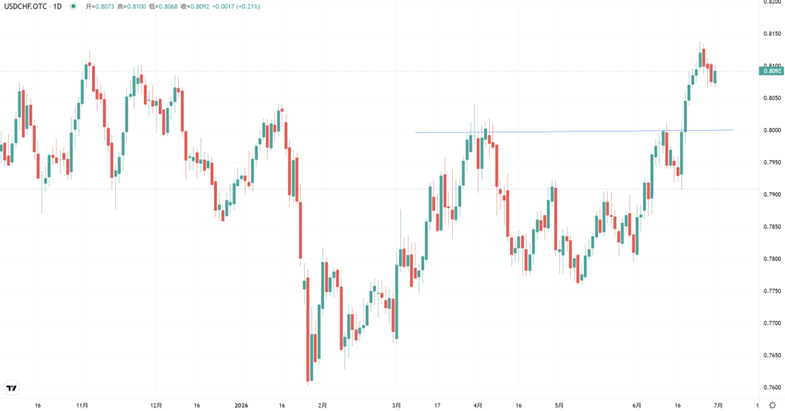
В январе этого года USDCHF опускался ниже 0,78, что стало самым низким уровнем за 11 лет; в тот момент на Ближнем Востоке бушевала война, а глобальный спрос на активы-убежища обрушился на франк. Центробанк Швейцарии столкнулся не с инфляцией или стагнацией, а с "приятной проблемой": национальная валюта слишком сильна.
Однако в июне ситуация резко изменилась. 18 июня USDCHF уверенно преодолел психологический уровень 0,80 и достигал максимума в 0,8016, после чего курс колебался в диапазоне 0,80-0,81. За каких-то пять месяцев франк обесценился по отношению к доллару почти на 3%.
Недавняя динамика USDCHF
Что произошло? Автор выделяет три ключевых фактора:
Во-первых, системное снижение спроса на защитные активы. Американо-иранская война, блокировка Ормузского пролива, скачки цен на нефть — всё это гнало капитал во франк как в "абсолютную гавань". Но после заключения перемирия в апреле, открытия Ормузского пролива и обвала цен на нефть с пиковых значений основы для покупки защитных активов исчезли. В результате отток средств из таких активов затронул прежде всего франк.
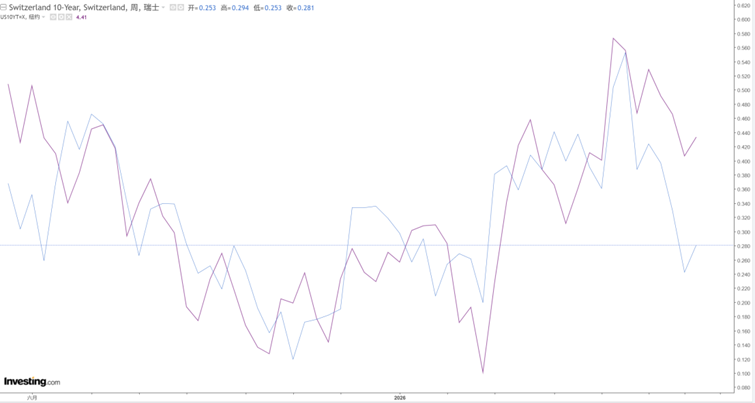
Во-вторых, дифференциал ставок стал ещё более явным. 18 июня ФРС США сохранила ставку на уровне 3,50%-3,75%, а первая пресс-конференция нового председателя Ваша усилила ожидания жёсткой политики "жестко надолго". В тот же день Центробанк Швейцарии оставил политику без изменений — нулевая ставка, дифференциал с США превышает 350 базисных пунктов. Держать франк сейчас чрезвычайно невыгодно. Как только защитный фактор ослабевает, спекулятивный капитал немедленно уходит в валюты с высокой доходностью.
10-летние облигации Швейцарии (синий) VS 10-летние облигации США (фиолетовый)
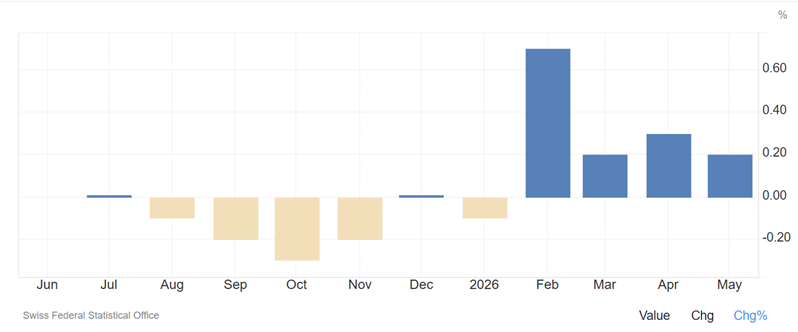
В-третьих, внутренние опасения относительно экономики Швейцарии. В мае годовая инфляция составила всего 0,2%, то есть до предела Центробанка в 2% ей ещё далеко, и даже просматриваются риски дефляции. В июньском заявлении ЦБ зафиксировал прогноз инфляции на 2026-2027 годы на уровне 0,6% — другими словами, в обозримом будущем нет оснований для повышения ставок, а при чрезмерном ослаблении франка Центробанк может быть даже не против этого. Темпы роста ВВП также прогнозируются лишь на уровне 1% — для "отличника" Швейцарии это вялый, стагнационный период.
Динамика CPI Швейцарии за последний год
Означает ли это, что франк будет только слабеть? По мнению автора — не факт.
В июне Центробанк Швейцарии необычно подчеркнул, что "при необходимости усилит интервенции на валютном рынке", рынок в целом считает уровень 0,7780-0,7800 неявной границей вмешательства Центробанка. Это потолок (для франка) и, одновременно, пол (для USDCHF). Краткосрочные прогнозы большинства аналитиков находятся в диапазоне 0,82-0,825; если по США продолжат выходить сильные данные, этот уровень вполне достижим.
На среднесрочном горизонте важно помнить, что защитные свойства франка никуда не делись, они просто "в спящем режиме". Любое новое геополитическое обострение способно моментально вернуть франк в разряд активов-убежищ. К тому же, структурные преимущества — стабильный профицит текущего счёта, низкий госдолг, политическая стабильность — остаются неизменными.
Для корпоративных клиентов, проводящих операции во франках, автор рекомендует: текущий уровень USDCHF близок к максимуму года, и если компании нужно купить франки, сейчас — выгодное окно для фиксирования курса на форварде; в противном случае, если ожидается приток франков, который нужно обменять на доллар или юань, спешить не стоит — можно подождать более выгодного курса или разбить конвертацию на части для снижения волатильности.
В заключении:
1. Основные факторы ослабления франка в последнее время — отток защитного спроса + гигантский дифференциал ставок в 350 б.п., а также расхождение в политике центробанков ("ястреб" США против "голубя" Швейцарии);
2. USDCHF уже преодолел уровень 0,80, краткосрочные цели находятся в диапазоне 0,82-0,825, однако неявная граница интервенций Центробанка (0,7780-0,7800) ограничивает потенциал падения франка;
3. Защитные свойства франка не исчезли, а лишь "отключены"; при новой геополитической или экономической угрозе они могут быстро актуализироваться, и компаниям стоит выбирать стратегию управления валютными рисками исходя из своих потребностей.
BFC 汇谈
Вместе с вами в 2026 году
Добро пожаловать в комментарии
Обсудите с нами
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Японские компании редко выражают недовольство слабой иеной! Волатильность обменного курса "вредна", слабая иена может привести к хаосу на финансовых рынках
Руководители японских компаний призывают к укреплению иены, даже те предприятия, которые выигрывают от ее ослабления, не являются исключением.

После того как ФРС подала "ястребиный" сигнал, Goldman Sachs изменил прогноз: в октябре ожидается повышение на 25 базисных пунктов
Основная логика того, что Goldman Sachs включает повышение ставки в октябре в свой базовый сценарий, заключается в следующем: Федеральная резервная система уже охарактеризовала данное повышение как меру, поддерживающую "более своевременное возвращение" к цели в 2%, и последовательные повышения на каждом заседании выглядят более естественно, чем пропуск через одно заседание. Тем не менее, по мнению Goldman Sachs, добавление более двух повышений не является базовым сценарием, главным образом потому, что их собственный прогноз по инфляции ниже медианного уровня оценок членов ФРС.
Morgan Stanley: К 2029 году современные китайские технологии упаковки достигнут ста миллиардов, производители оборудования предпочтительнее компаний по тестированию и упаковке, первоочередная рекомендация — ACM Research (ACMR.US)
Morgan Stanley выпустила аналитический отчет, в котором говорится, что передовые упаковочные технологии в Китае по-прежнему остаются долгосрочным направлением роста, обусловленным развитием AI, однако между ростом масштабов отрасли и увеличением прибыли предприятий по упаковке и тестированию существует различие.

«Ренессанс CPU» уже происходит! Arm (ARM.US) более уверена в достижении прогноза в 2 миллиарда долларов, искусственные интеллект-агенты вызывают огромный спрос на CPU
Генеральный директор Arm Holdings заявил в среду, что он все больше уверен в том, что эта компания по проектированию чипов сможет обеспечить достаточные поставки для удовлетворения клиентского спроса на сумму 2 миллиарда долларов или даже больше.

Цены на крипто
Далее


