
Самый худший квартал золота за 13 лет! Миф о защитном активе пошатнулся, инвесторы пересматривают "стоит ли держать золото"

Фьючерсы на золото во втором квартале снизились более чем на 14%, что стало худшим квартальным показателем с 2013 года. В статье CNBC отмечается, что золото, традиционно используемое для диверсификации портфеля и хеджирования рисков, в последнее время заставило некоторых инвесторов усомниться в его защитных функциях.
С момента начала войны в Иране фьючерсы на золото снизились на 21%. До этого цены на золото достигали исторических максимумов в начале текущего года. Графики показывают, что за последние три месяца динамика S&P 500 и фьючерсов на золото шла вразрез друг с другом.
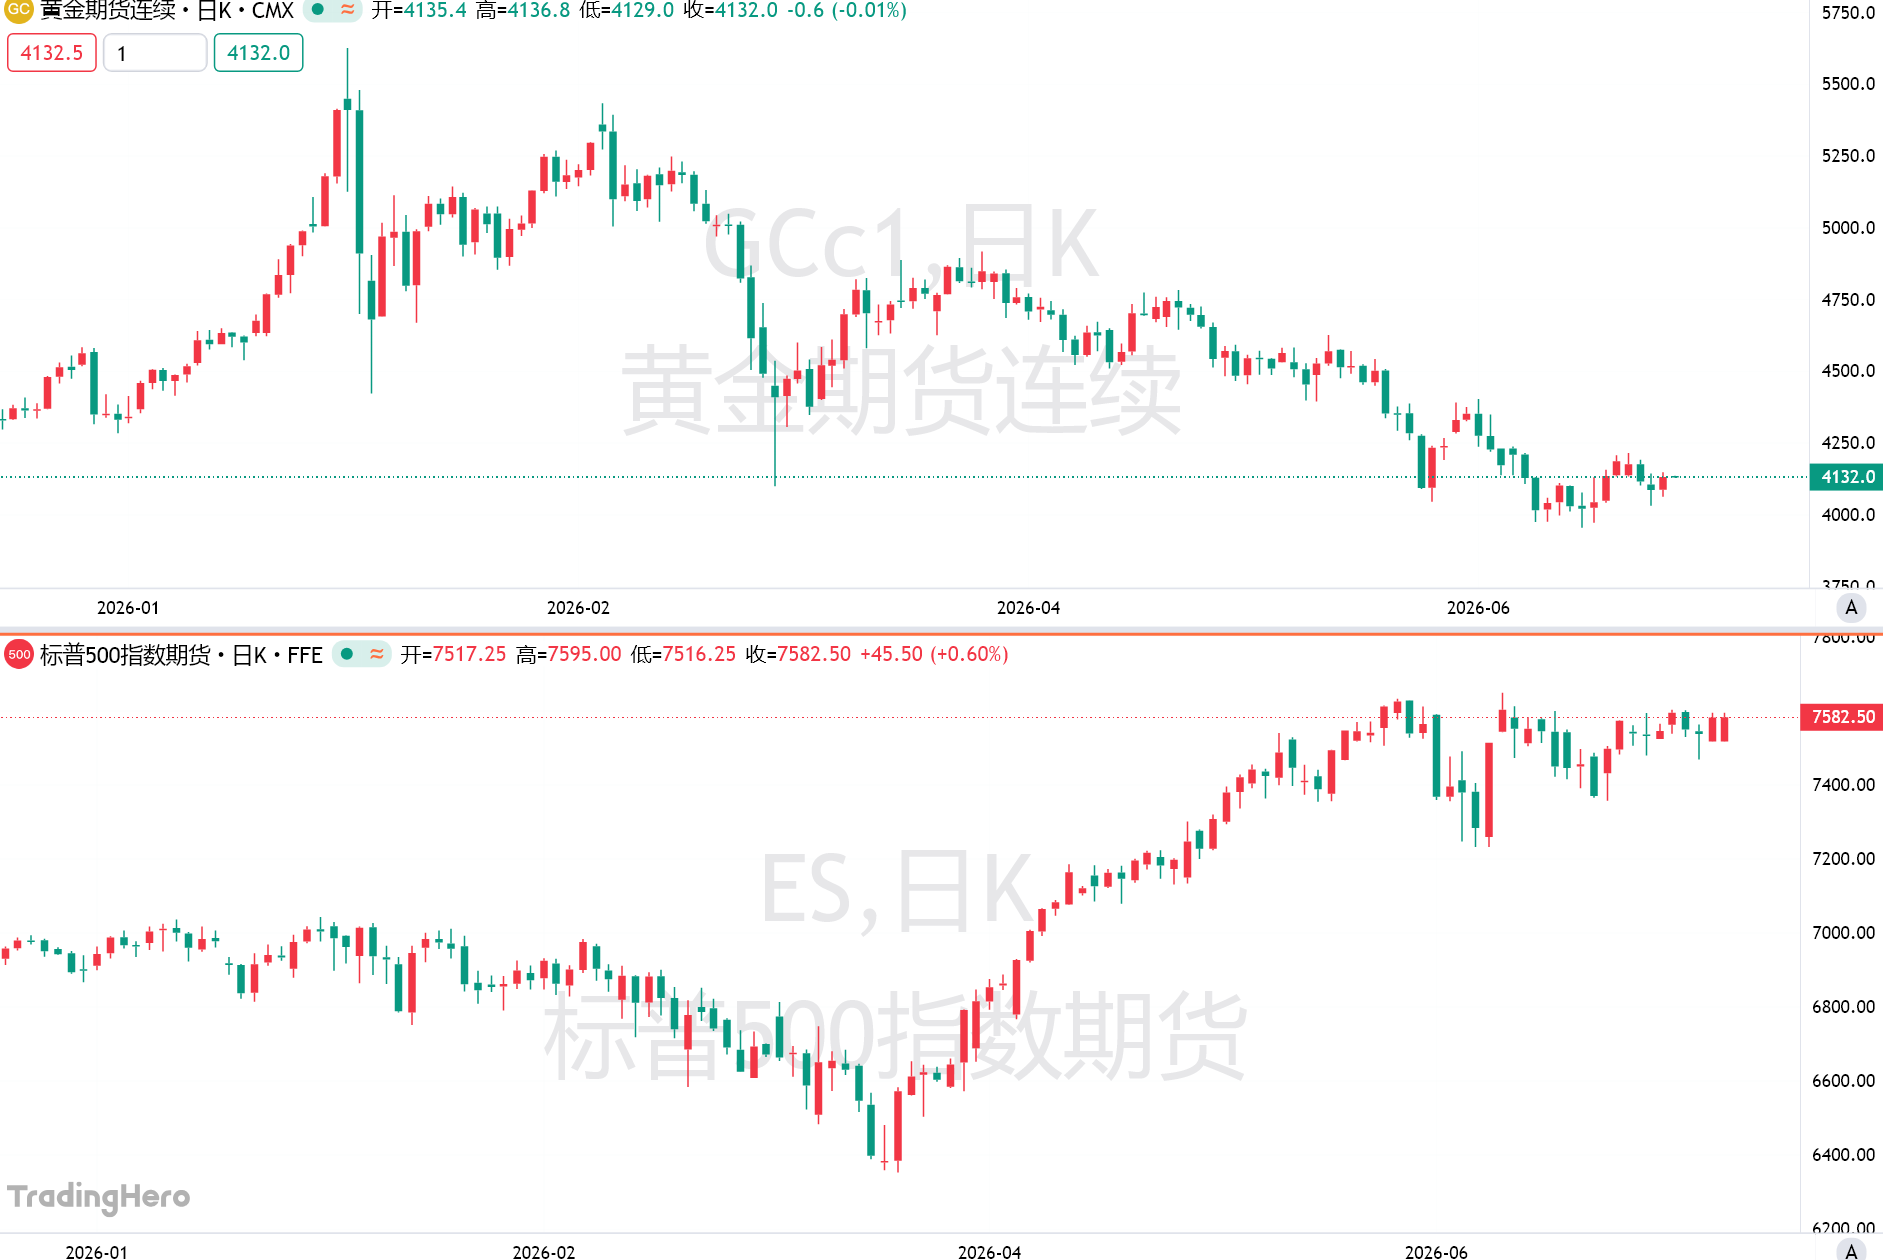
Недавняя динамика золота действительно вызывает опасения, однако перед тем как окончательно исключить его из портфеля, инвесторам стоит переосмыслить свои ожидания от этого актива. Ключевой вопрос не только в краткосрочном падении цен, но и в том, какую именно функцию золото должно выполнять в портфеле.
Руководитель по построению глобальных инвестиционных портфелей в Vanguard Роджер Альяга-Диас (Roger Aliaga-Diaz) отмечает: «Функция хеджирования действительно присутствует, но она может быть менее стабильной, чем многие считают. Золото не всегда способно компенсировать потери на фондовом рынке и не каждый раз растет в периоды его снижения».
Финансовые консультанты отмечают, что распространённое заблуждение — ожидать от золота устойчивую и прямую обратную корреляцию с акциями. То есть, падение рынка ценных бумаг не гарантирует роста цен на золото.
Основатель SGH Wealth Management из Ласруп-Виллидж (штат Мичиган), сертифицированный финансовый планировщик Сэм Хушчо (Sam Huszczo) говорит: «Я не считаю золото прямым инструментом хеджирования против акций, но этот актив — отличный инструмент для защиты от страха. При небольшой доле в портфеле он хорошо способствует диверсификации».
В долгосрочной перспективе у золота всё ещё есть основания занимать место в портфеле инвестора. Анализ JPMorgan Private Bank показал, что в период с 1985 по 2024 год, за четыре недели до и в течение крупных геополитических потрясений, средняя доходность золота составляла 1,8%, медианная доходность — 3%. В то же время 10-летние облигации США и акции в среднем снижались на 1,6%, а медианная просадка составляла 1,9%.
Альяга-Диас также подчеркивает, что золото может выполнять функцию хеджирования валютных рисков, связанных с долларом. Он отмечает: «Когда возникают сомнения в стабильности доллара или в доверии к Федеральной резервной системе США, потоки капитала часто устремляются в золото».
Однако золото — это не низковолатильный актив. По словам Альяга-Диаса, инвесторы часто недооценивают волатильность золота, которая на практике очень схожа с волатильностью акций.
Именно по этой причине доля золота в портфеле должна оставаться в разумных пределах. Большинство финансовых консультантов рекомендуют, чтобы доля золота не превышала 5% от инвестиций.
Потери по золоту во втором квартале не обязательно означают, что инвесторы должны полностью распродать этот класс активов. Важно определить, какую функцию золото выполняет в вашей долгосрочной стратегии, насколько вы готовы к волатильности и не является ли его доля завышенной.
Рафия Хасан, главный инвестиционный директор Perigon Wealth Management, отмечает: «Вы должны рассматривать распределение по золоту на длинном временном горизонте и не судить о его эффективности только по итогам квартала».
Хасан рекомендует держать золото на уровне 1–2% портфеля. Она добавляет: «Я считаю, что сырьевые товары в целом имеют потенциал для диверсификации, однако именно их высокая волатильность проявилась в прошлом квартале».
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
За спокойствием индексов фондового рынка США скрываются бурные потоки: Партнер Goldman Sachs раскрывает четыре основных фактора, движущих рынок
Партнер Goldman Sachs Bobby Molavi отметил, что неопределённость регулирования искусственного интеллекта, рост цен на нефть выше 100 долларов, доходность государственных облигаций США выше 5% и усиление разногласий в политике ФРС одновременно увеличивают риски инфляции и процентных ставок, что оказывает давление на ранее доминировавшие сделки с искусственным интеллектом и тенденциями. Капитал перемещается в сегменты программного обеспечения, защитные и энергетические сектора, и внутренняя переоценка рынка ускоряется.
В среду Палата представителей США намерена провести голосование по новым правилам использования электроэнергии: требования к дата-центрам покрывать дополнительные расходы на электроэнергию, направлено против технологических гигантов, перекладывающих стоимость электричества.
Ожидается, что Палата представителей США проголосует уже в среду по двухпартийному законопроекту, направленному на сдерживание повышения цен на электроэнергию, связанного с расширением дата-центров, поддерживающих искусственный интеллект.

Американский фондовый рынок: все три основных биржевых индекса растут, цены на нефть снижаются, сегодня вечером ожидается важное решение Федеральной резервной системы по процентным ставкам
16 сентября (среда) перед открытием американского фондового рынка фьючерсы на три основных американских фондовых индекса выросли.

После спада энтузиазма инвесторов корейский рынок акций зашел в тупик: объем торгов упал до минимума за год, отметка в 7000 пунктов никак не удерживается
В связи с постепенным снижением энтузиазма инвесторов объём торгов на корейском фондовом рынке опустился до самого низкого уровня в этом году, что свидетельствует о том, что ориентированный на искусственный интеллект (AI) корейский фондовый рынок, возможно, будет трудно вернуться к предыдущим пиковым значениям.

Цены на крипто
Далее


