
Корейский фондовый рынок обрушился, почему же вон, напротив, укрепляется?

Утренняя Валюта
С начала этого года прослеживается явная отрицательная корреляция между южнокорейской воной и фондовым рынком Южной Кореи. В первой половине года южнокорейский рынок акций занимал первое место в мире, но вон оказался аутсайдером среди валют развивающихся стран Азии. Однако с июля, на фоне резкого падения корейского фондового рынка, вон, напротив, усилился: курс вырос с 1550 до более чем 1500.
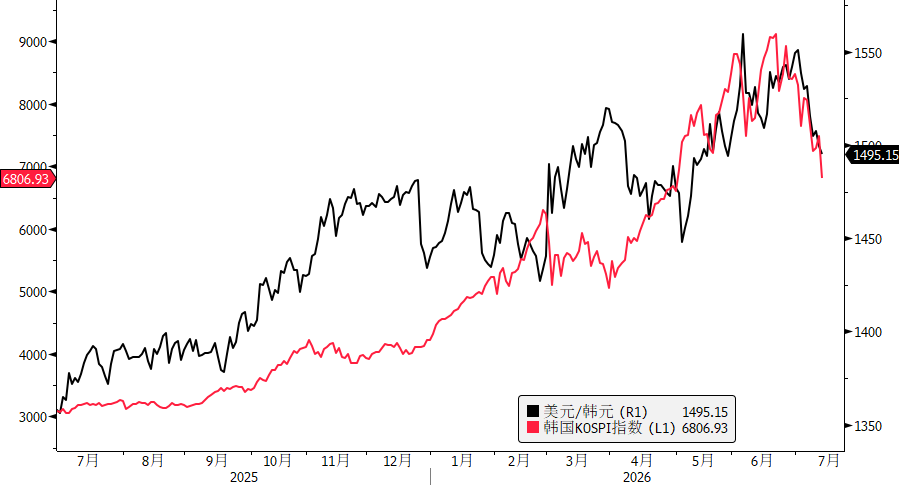
1. Причины падения воны в первой половине года
С точки зрения фундаментальных показателей, многие индикаторы экономики Южной Кореи существенно улучшились: долгосрочные инвестиции в AI-инфраструктуру поддерживают устойчивость экспорта, в июне 2026 года экспорт вырос на 70,9% в годовом выражении, а с января по июнь был достигнут рекордный положительный торговый баланс в 138,3 млрд долларов.Экспорт полупроводников обеспечил рост ВВП Южной Кореи в первом квартале на 17,1%. Банк Южной Кореи подал “ястребиный” сигнал по поводу возможного повышения ставок, рынок ожидает первого повышения в июле и двух в течение года.
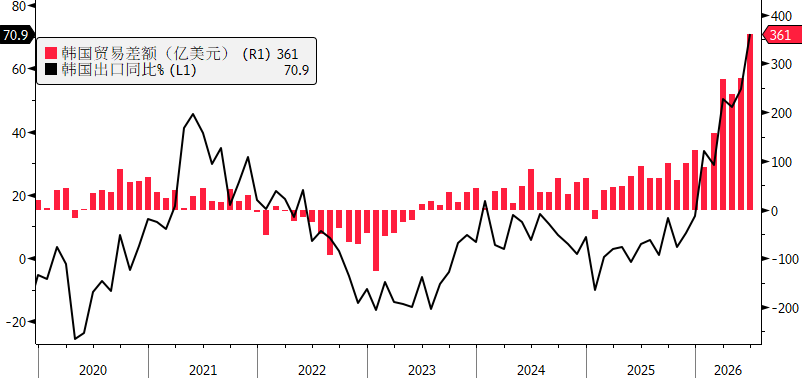
Что же стало настоящей причиной падения воны?
Рост корейского фондового рынка --> увеличение стоимости портфеля акций у иностранных инвесторов --> рост открытых валютных позиций во воне --> вынужденная покупка форвардов USDKRW для хеджирования.
По статистике BNP, в начале года у иностранных инвесторов было около 920 млрд долларов в акциях Южной Кореи, сейчас оценка выросла до 1,6 трлн долларов (в основном за счет переоценки). Если предположить хеджирование на уровне 10%, то каждое колебание KOSPI на 1% вызывает валютную корректировку примерно на 1,6 млрд долларов.
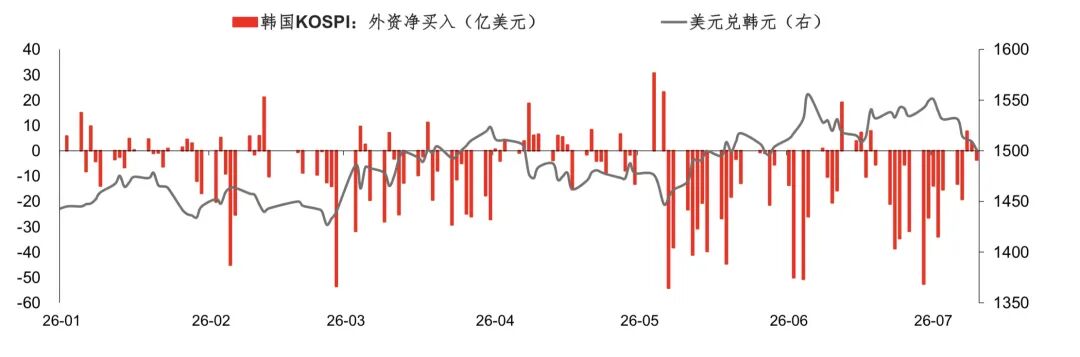
С начала года нерезиденты продали корейских акций на сумму 102,5 млрд долларов. Это не означает, что они скептически относятся к акциям, а связано с внутренними требованиями фондов: по иностранным правилам доля одной бумаги не может превышать определенный лимит, а рост котировок Samsung и SK Hynix вынудил их сократить долю этих компаний до нормы.
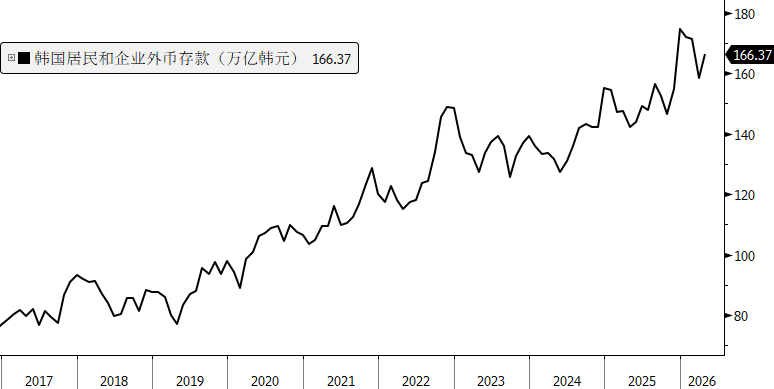
Южнокорейские компании накапливают долларовые средства за рубежом и увеличивают прямые инвестиции в США, депозиты компаний и населения в иностранной валюте заметно возросли.
2. Причины недавнего укрепления воны
Причина 1: Падение корейского фондового рынка вызвало продажи валютных хеджей нерезидентов
Механизм работает противоположно: падение рынка --> уменьшение стоимости акций резидентов --> сокращение валютного экспозиции во воне --> продают форварды USDKRW, уменьшая позицию.
На самом деле недавнее резкое падение KOSPI не было вызвано массовыми продажами нерезидентов — за последнюю неделю их отток даже замедлился. После листинга американских депозитарных расписок SK Hynix на рынке наблюдалось массовое закрытие перекупленных длинных позиций по акциям сектора хранения памяти, а также неожиданные геополитические события на Ближнем Востоке серьезно снизили аппетит к риску во всей Азии, что и стало причиной обвала рынка.
Причина 2: Обмен долларов, привлечённых на листинге SK Hynix в США
10 июля SK Hynix разместился на Nasdaq, привлек 26,5 млрд долларов. По данным компании, часть средств будет направлена на внутренние капитальные расходы; рынок ожидает, что операции по продаже долларов вон будут продолжаться с июля по август.
3. Итоги:
1. Вона плавно переходит к “японскому сценарию”: при росте рынка акций национальная валюта слабеет, а при падении — укрепляется. Главная причина — изменение стоимости портфеля нерезидентов и связанная с этим потребность в валютном хедже.
2. Текущий обвал корейских акций больше объясняется “коррекцией ожиданий + массовым выходом на максимумах”, а не фундаментальными изменениями спроса на AI-инфраструктуру и рынке памяти. После завершения принудительного сокращения кредитных позиций рынок может возобновить рост, что вновь создаст давление на вону.
3. С среднесрочной и долгосрочной точки зрения, недавно крупнейшие полупроводниковые компании Южной Кореи объявили о крупных капитальных вложениях внутри страны, что потребует конвертации долларовой выручки в вону для расходов, это структурно поддержит вону; диапазон по USDKRW ожидается в пределах 1450-1550.
【Угадай CPI США за июнь】
Задача конкурса: годовой темп прироста базового CPI США за июнь (прогноз рынка — 2,9%, предыдущее значение — 2,9%). Напиши свой прогноз в комментариях — 5 человек, чьи прогнозы будут ближе всех к фактическому значению, получат фирменную футболку форума «Утренняя Валюта», а занявшие 6-10 места — стильную холщовую сумку. Участвуй в обсуждении и делись своим ответом!
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
От «выше и дольше» к «нормальности надолго»: нефтяной шок и бум выпусков облигаций AI приводят к новой норме доходности американских гособлигаций на уровне 5% для финансовых рынков
Затраты на заимствования для правительств различных стран мира продолжают расти, инвесторы требуют более высокую доходность, чтобы привлечь их к долгосрочным облигациям. Рост доходности государственных облигаций США привел к тому, что министр финансов Скотт Бессент объявил о расширении масштабов обратного выкупа долгосрочных государственных облигаций, но эта мера не смогла остановить доходность 10-летних государственных облигаций США от превышения 5% и достижения наивысшего уровня за почти 20 лет.
Morgan Stanley прокомментировал инвесторский день Saifu Shi (CRM.US): AI-нарратив стал сильнее, но подтверждения ускорения роста по-прежнему нет, сохраняется рейтинг «наравне с рынком».
Морган Стэнли опубликовал аналитический отчет, в котором после Дня инвесторов Dreamforce от Salesforce оставил рейтинг акции "наравне с рынком" и целевую цену в 235 долларов.
Цены на нефть и процентные ставки растут, но американский фондовый рынок продолжает верить в TACO
Цены на нефть превысили отметку 100 долларов, Федеральная резервная система увеличивает ставки, а напряжённость в Ормузском проливе не утихает — на Уолл-стрит делают ставку на то, что "Трамп в итоге уступит", и сейчас TACO-сделки переживают самый опасный момент. Неожиданная устойчивость фондового рынка, напротив, ослабляет мотивацию Трампа идти на примирение; доходность облигаций приближается к предупредительному уровню 4,946%, что становится настоящим клапаном давления. Сообщается, что кулуарные переговоры продолжаются, но на этот раз сможет ли рынок дождаться разворота Трампа — под вопросом.
Уолл-стрит за одну ночь изменила мнение! KKR ожидает, что политика «более высоких ставок дольше» сохранится до 2029 года и делает ставку на то, что доходность 10-летних казначейских облигаций США превысит 5,1% к концу года.
После единогласного повышения ставки Федеральной резервной системой, KKR повысила свой прогноз по доходности долгосрочных государственных облигаций США и заявила, что ожидает сохранения ключевой ставки на более высоком уровне, чем предполагалось ранее.
Цены на крипто
Далее


