
Искусственный интеллект потерпел крах? Рынок облигаций "подмял" под себя фондовый рынок

Трещины на рынке облигаций превращаются в землетрясение на фондовом рынке.
13 июля по местному времени акции американских полупроводников рухнули, весь AI-сектор испытал тотальное падение. Следуя за почти 9%-ным обрушением индекса KOSPI Южной Кореи, за ночь Nasdaq вновь пробил 50-дневную скользящую среднюю и закрылся ниже неё, став худшим среди основных индексов США за день.
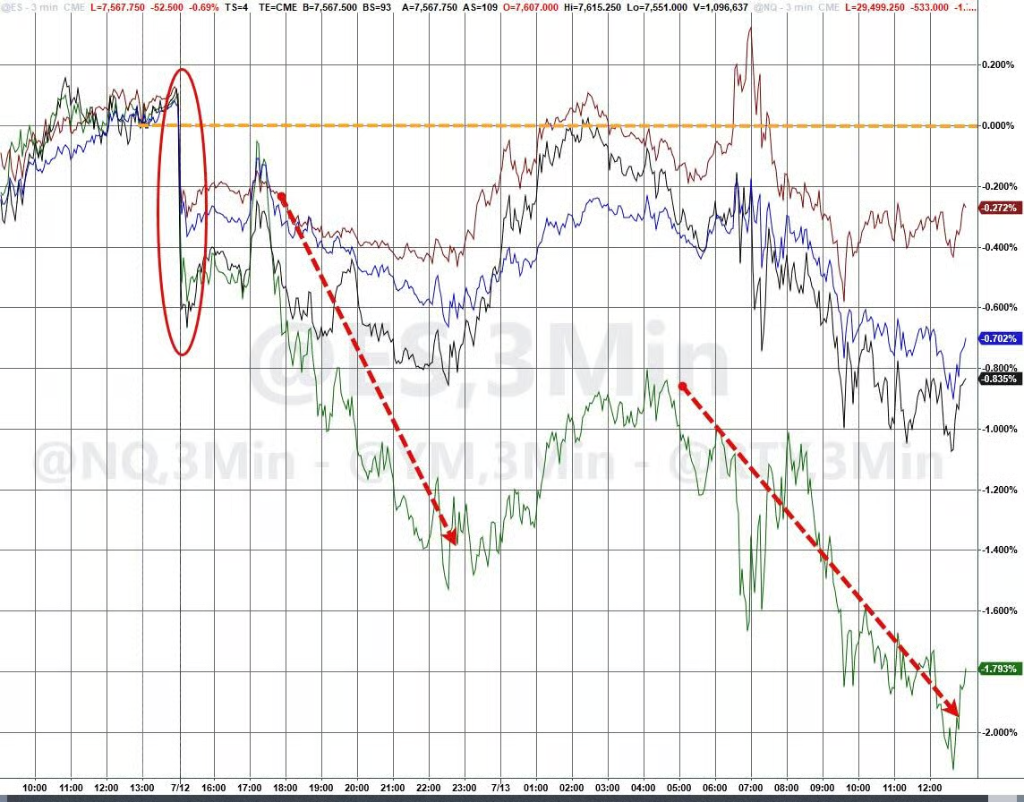
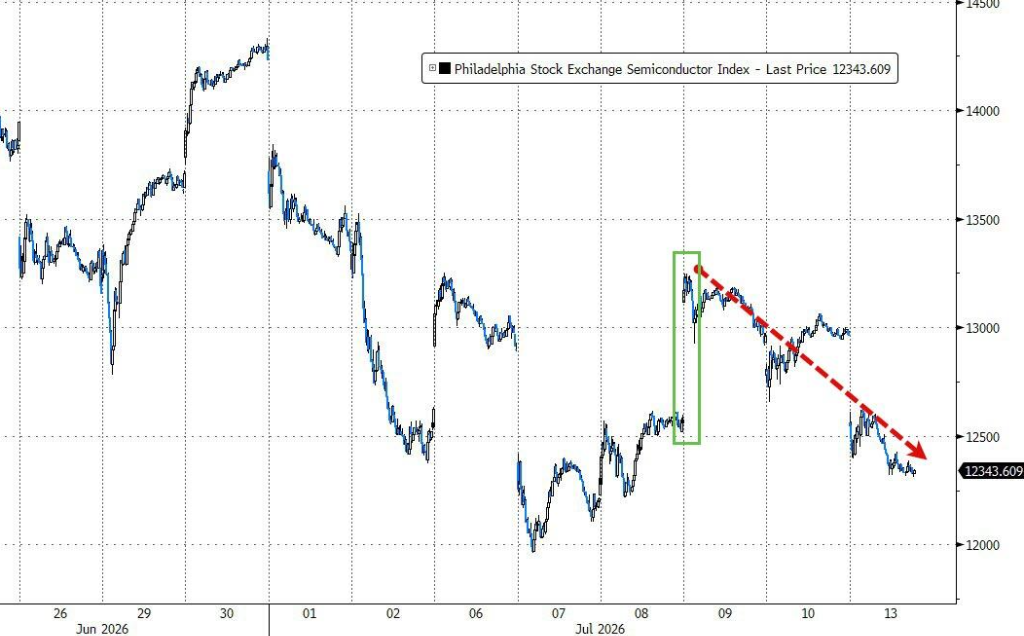
Сектор полупроводников подвергся серьезным ударам, акции, связанные с AI, были распроданы по всему спектру — как с "стороны оплачивающих" (компании, вкладывающиеся в капитальные расходы, например, облачные гиганты), так и с "стороны получателей" (поставщики вычислительных мощностей, такие как производители чипов) — никто не избежал падения, причём последние потеряли ещё больше.
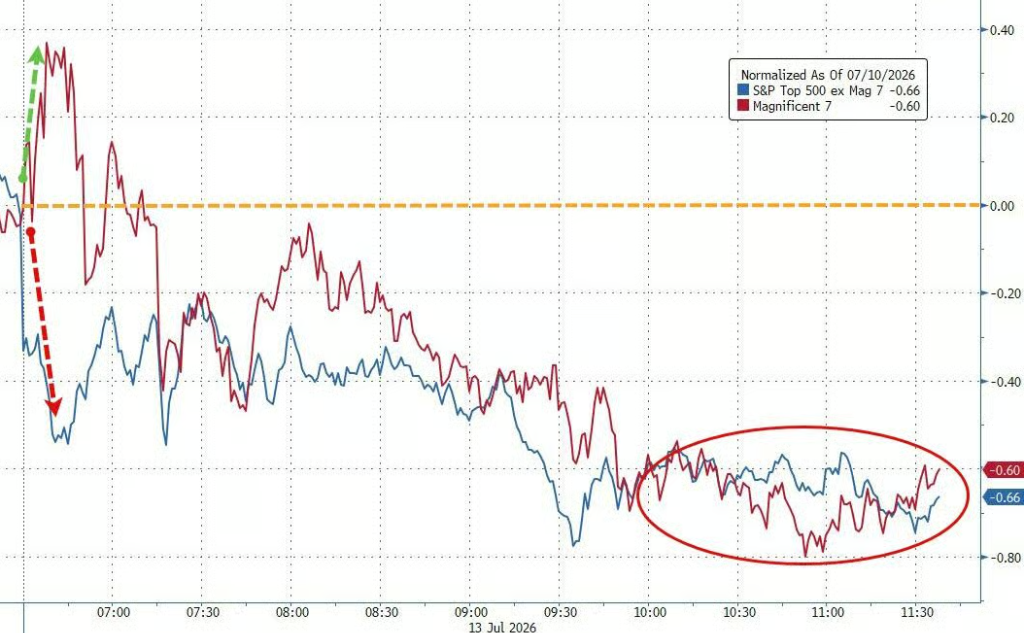
Интересно, что падение "Mag7" и остальных 493 акций из S&P было примерно одинаковым — это говорит о том, что причина не только в смене стиля, а в более широком сжатии настроений.
В этот день три основные торговые линии одновременно ужесточились: напряжённость между США и Ираном взвинтила цены на нефть, ястребиные заявления ФРС обвалили рынок облигаций, а долговые риски AI-капитальных расходов взорвали сектор полупроводников. Однако истинным тревожным сигналом стало именно "жестокое" состояние рынка облигаций.
Логика AI-сделок такова: технологические гиганты берут долги → массово инвестируют в дата-центры → стимулируют рост спроса на вычислительные мощности → растут акции полупроводников и AI-компаний. Теперь же первый этап этой цепочки — способность рынка облигаций поглощать такие объёмы — начинает ослабевать. Как заявил глава по деривативной торговле Goldman Sachs, Brian Garrett: "На этот раз уровень тревожности у кредитных коллег впервые за много лет превысил беспокойство акций... Слово 'жестко' часто звучит на кредитных десках, а meanwhile волатильность на S&P 500 колеблется лишь в 30 базисных пунктах в течение дня."
Сигнал тревоги с рынка облигаций: долговой бум AI упёрся в пределы возможностей
Объем эмиссии облигаций, связанных с AI, уже поставил инвестиционный рынок облигаций на грань "несварения".
По данным The Wall Street Journal, шесть сверхкрупных вычислительных компаний — Alphabet, Amazon, Meta, Oracle, Nvidia и SpaceX — с начала года разместили облигации на сумму около 2,44 трлн долларов, что более чем вдвое превышает 1,08 трлн долларов за весь прошлый год, и в 14 раз больше, чем 170 млрд долларов в 2024 году.
Инвестиционный трейдер Goldman Sachs Jeffrey Papai в докладе отметил: "За последний месяц объем AI-облигаций составил 75 млрд долларов (с начала года — 241 млрд, за год — 360 млрд), что расширило спред корзины наших AI-облигаций на 25 базисных пунктов."
Но главное — порог поглотительной способности рынка быстро падает. Papai отметил: "Если раньше рынок выдерживал избыток предложения свыше 75 млрд долларов, то теперь уже 25 млрд вполне хватит, чтобы вогнать его в стресс". Другими словами, устойчивость снижается.
По данным Morgan Stanley, общий уровень кредитного плеча у сверхкрупных вычислительных компаний с третьего квартала 2025 года вырос с 0,9 до 1,8 раза, увеличившись вдвое менее чем за три квартала, превысив уровень сектора энергетики и продолжая расти на 0,3 пункта за квартал.
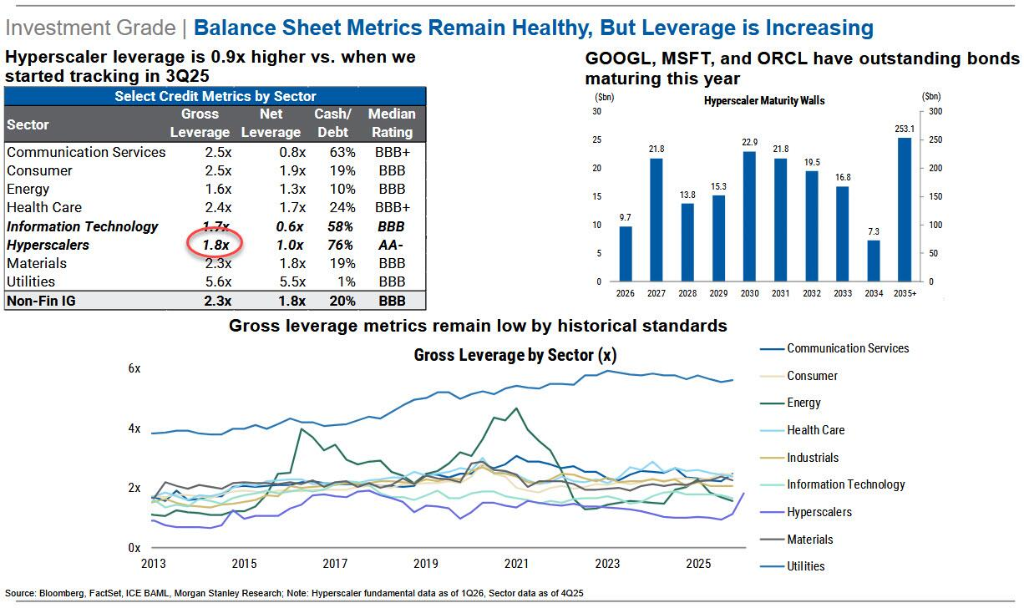
По доле рынка — Amazon, Meta, Google, Microsoft и Oracle сейчас занимают 4% всего долларового инвестиционного индекса облигаций. А с учётом DV01 и присоединив трёх ведущих чип-компаний, их доля уже 9% — и это ещё до масштабного старта чип-финансирования.
Прямой вывод Papai: "Недавние колебания ясно демонстрируют, что поглотительная способность инвесторов резко снизилась."
Почему проблемы на рынке облигаций ведут к коллапсу акций?
Логика проста: AI-капвложения держатся на долге, долг — на готовности инвесторов скупать облигации.
Papai признаёт: чтобы рынок "переварил" следующую волну эмиссии, нужны условия: эмитенты должны замедлить темпы, изменить структуру выпусков (разнообразить валюту, срок), привлечь больше средств частного кредитования и банков, а также снизить цены на облигации (расширить спреды), чтобы новые покупатели пришли.
Однако он подчеркивает и внутренние противоречия этого пути:
Как только начнется полномасштабная распродажа AI-облигаций, это напрямую ударит по фондовому рынку и, возможно, распространится на весь инвестиционный сектор облигаций.
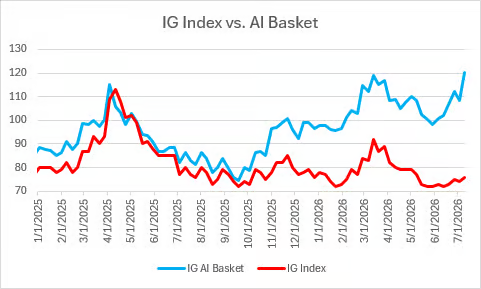
Главный инвестиционный директор BofA Michael Hartnett назвал "сокращение капитальных расходов AI" крупнейшим риском для рынка, а триггер видит так: "Облигационные шерифы" перерезают ликвидность для гигантов вычислений, вынуждая их прибегать к долевому финансированию и сокращению персонала — Meta, Microsoft и Amazon уже уволили соответственно 13%, 10% и 9% сотрудников.
Главный экономист Apollo Торстен Слок также предупреждает:
AI — единственная опора текущей экономики и рынка. Но когда так много ставок делается на так малое число компаний, если ожидаемая отдача задерживается — это угроза не только для сектора; последствия могут привести к рецессии и коррекции S&P 500.
Слок также отмечает, что цены на токены продолжают снижаться, а доля и объёмы использования токенов китайских моделей уже превысили американские — это ещё больше урезает свободные денежные потоки гигантов вычислений.
Можно ли "оживить" этот AI-сценарий ещё раз?
Это не первый раз, когда долговой рынок AI подходит к критической точке.
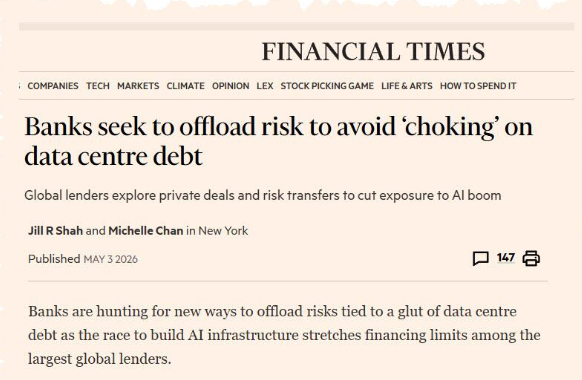
В начале мая 2026 года Financial Times сообщала, что JP Morgan, Morgan Stanley и SMBC ищут способы передать риски, связанные с долгами дата-центров, более широкому кругу инвесторов — ключевые покупатели уже выражали нежелание покупать AI-облигации.
Тогда Goldman Sachs менее чем через 48 часов опубликовал доклад "Расшифровка агентной экономики", где утверждалось, что агентный AI резко повысит маржинальность LLM. Новый нарратив быстро снял напряжённость и вдохновил на следующий раунд эмиссии: Amazon разместила в марте облигации на $37 млрд (четвёртый крупнейший корпоративный выпуск в истории), а в июле добавила $25 млрд; SpaceX вскоре после IPO вышла на рынок с $25 млрд облигаций.
Теперь, когда на кредитном деске Goldman Sachs сами говорят о "жестоких" условиях — устойчивость сценария слабеет.
Papai в отчете пишет:
Учитывая, что спреды уже скорректировались, а окно эмиссии вскоре закроется на период отчётной тишины, в краткосрочной перспективе AI-облигации могут перевести дыхание. Но в долгосрочной перспективе из-за перспектив переизбытка, они, вероятно, и дальше будут отставать от рынка в целом. Рекомендуется держать позиции на кредитную волатильность для хеджирования риска более широкой "заразы" рынка.
Вне долгового рынка: угроза роста ставок ФРС + шок нефти накладываются друг на друга
В этот день давление на рынок облигаций пришло и с другой стороны.
Член правления ФРС Уоллер в Нью-Йорке прямо поднял ожидания повышения ставки:
Если и на этой неделе данные по базовой инфляции окажутся перегретыми, FOMC придётся рассмотреть возможность ужесточения политики уже в ближайшее время.
Как бы вы ни считали, инфляция в этом году растет.
Меня сейчас больше всего беспокоит устойчиво высокая базовая инфляция.
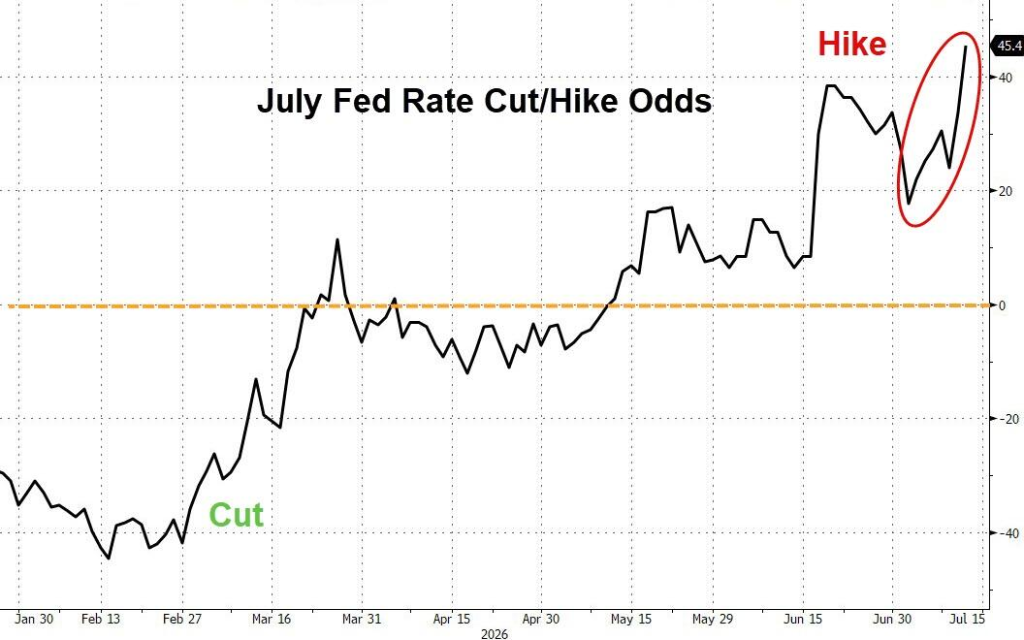
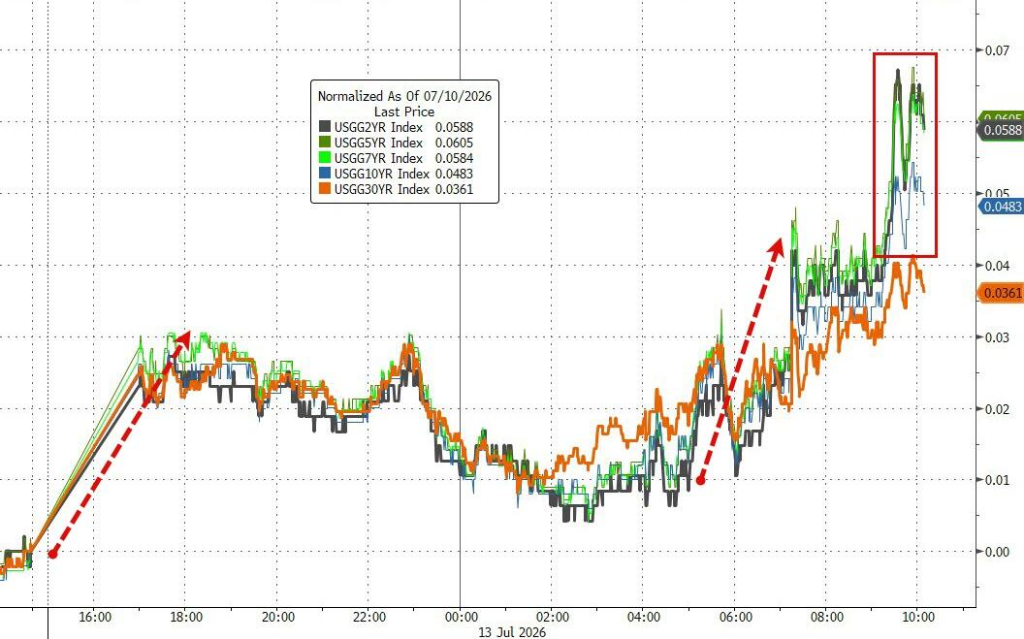
Доходность 2-летних трежерис за день выросла на 6 б.п., 30-летних — на 3 б.п. Вероятность повышения ставки в июле подскочила до максимума с начала каденции Уолша, почти до 50%.
По оценке Krinsky из BTIG, реальная доходность 10-летних бумаг достигла максимума с апреля 2025 года — с 2,11% в конце июня до 2,34%. Его прогноз:
Если реальная доходность быстро превысит 2,40%, это может вызвать широкий удар по фондовому рынку.
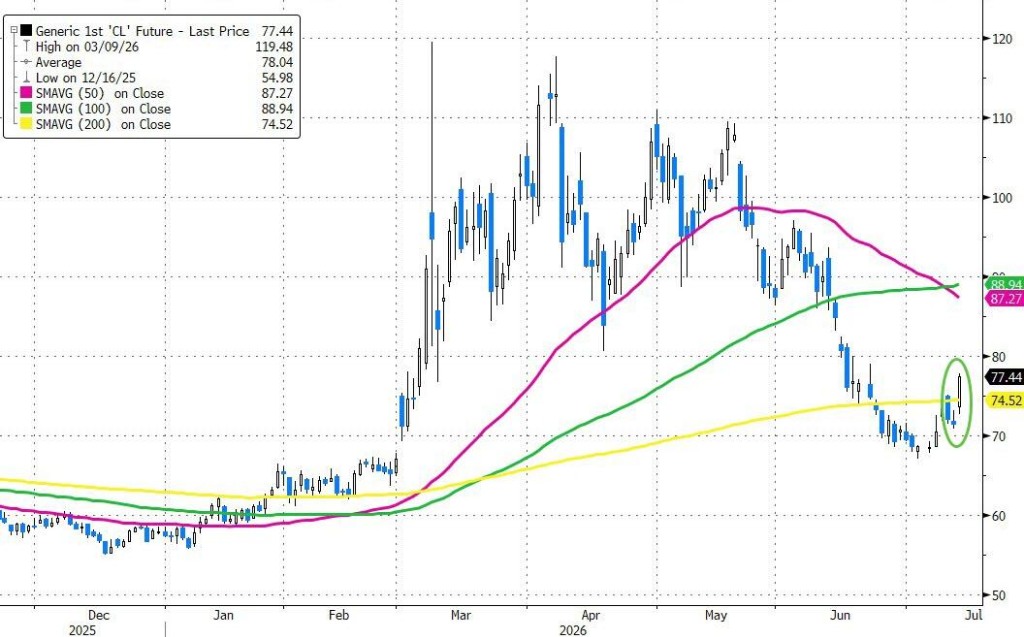
Нефть тоже "подлила масла". Баррель WTI за день подорожал почти на 9%, приблизившись к 78 долларам — максимум за месяц; коммерческий потока через Ормузский пролив за сутки упал до трёх проходов (на пике 24 июня было 57). Рост нефти питает инфляционные ожидания, тем самым усиливая "ястребиный" настрой рынка облигаций.
Что дальше?
Krinsky из BTIG видит три сценария и их вероятность:
- Продолжение ротации (40%): капитал продолжит перетекать из полупроводников/технологий/AI в другие сектора
- Обратная ротация (20%):资金 вновь вернётся в технологии, уйдя из недавно сильных секторов
- Остановка ротации, сплошные распродажи (40%): корреляция возрастет, рынок рухнет, подобно концу июля 2024 года
Krinsky особо подчеркивает, что вероятность третьего сценария "сегодня уже заметно выросла" — из-за резкого роста реальных доходностей, ночного краха KOSPI и вероятности июльского повышения ставки, приближающейся к 50%.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ФРС не ограничится одним повышением ставки? Однако "мастер" Гринспен считает иначе
Рост бизнеса в США достиг самого низкого уровня за год, акции потеряли 19% с начала года! McDonald's (MCD.US) срочно меняет руководство, чтобы укрепить "барьер выгодности"
Рост сопоставимых продаж в США снизился до 0,8%, достигнув самого низкого уровня за более чем год. McDonald's срочно корректирует свою стратегию, предлагая долгосрочные демократичные цены, временные скидки и приостанавливая выборочные проверки для оптимизации обслуживания, чтобы максимально восстановить поток клиентов и цену акций.
Федеральная резервная система США вновь повысила процентные ставки, давление усиливается: ставки по ипотеке в США растут четвертую неделю подряд и приближаются к 7%, восстановление рынка недвижимости может быть еще больше отложено.
Согласно данным, опубликованным в четверг агентством Freddie Mac, по состоянию на 17 сентября средняя ставка по 30-летним фиксированным ипотечным кредитам в США выросла до 6,95%, по сравнению с 6,76% на прошлой неделе. Это четвертое подряд повышение и самый высокий уровень с января 2025 года.
Ночная торговля на американском рынке | Еженедельные первичные заявки на пособие по безработице в США неожиданно снизились, три основных индекса выросли, Intel (INTC.US) прибавила более 7,6%
По итогам торгов индекс Dow Jones вырос на 316,14 пункта, или на 0,61%, до 51778,04 пункта; индекс S&P 500 вырос на 85,91 пункта, или на 1,14%, до 7637,72 пункта; композитный индекс Nasdaq вырос на 439,87 пункта, или на 1,69%, до 26418,30 пункта.
Цены на крипто
Далее


