
Евро: среднесрочная тенденция сохраняет слабость

С июня американский фондовый рынок покончил с односторонним ростом и вернулся к волатильности, разница в доходности между американскими и европейскими акциями сократилась. Тем не менее, евро продолжает оставаться слабым и не получил явного импульса к росту вследствие колебаний на рынках акций.
Почему возникла такая ситуация и каковы перспективы евро в дальнейшем? Мы рассмотрим это с различных точек зрения:
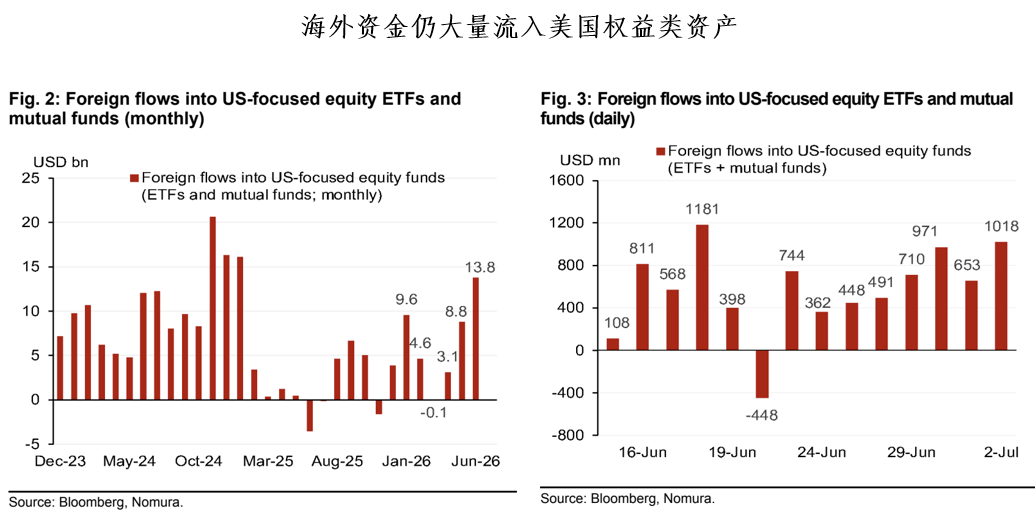
Во-первых, с позиции движения капитала, благодаря поддержке высокой оценки ведущих AI-компаний США, долларовые активы остаются привлекательными для инвестирования.
В период с 26 июня по 2 июля чистый приток иностранных инвестиций в американские ETF и паевые фонды (3,8 млрд долларов США) оставался положительным, а по итогам всего июня этот показатель достиг 13,8 млрд долларов, что стало максимальным значением с января 2025 года (16,1 млрд долларов).
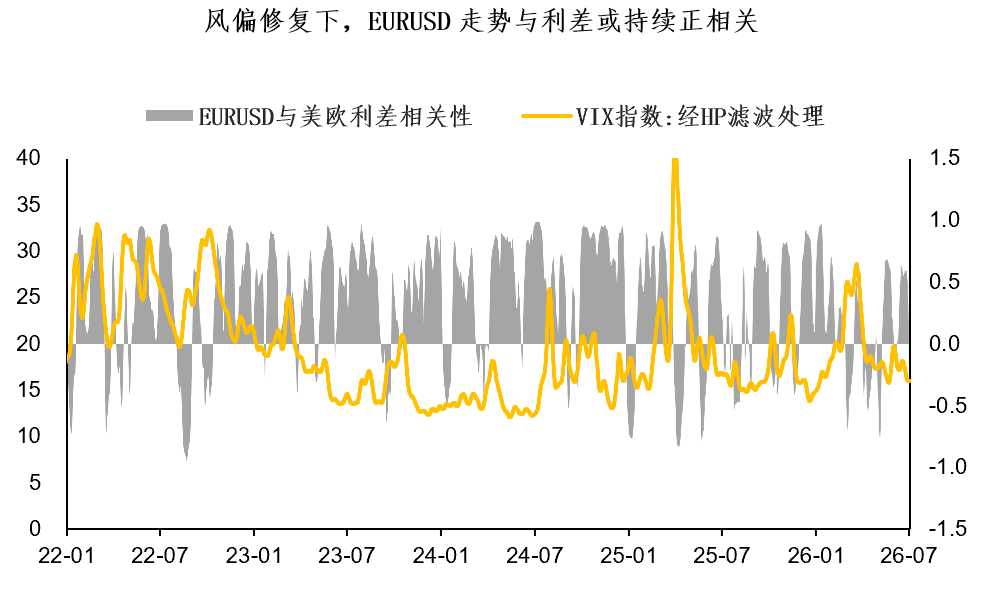
Кроме того, ролл доходности между США и Европой также серьёзно влияет на краткосрочную динамику EURUSD. На фоне восстановления аппетита к риску и снижения индекса VIX волатильность остаётся низкой, что стимулирует активность кэрри-трейдеров, и ставка по дифференциалу еще какое-то время будет определять динамику EURUSD.
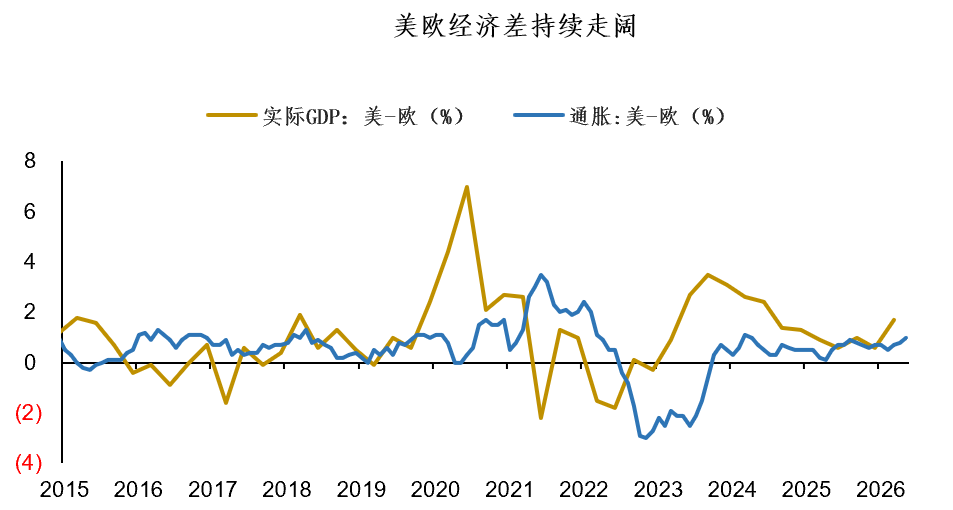
Сохраняющийся разрыв в динамике экономик в средне- и долгосрочной перспективе поддерживает “силу доллара и слабость евро”. Основные макроэкономические показатели свидетельствуют о том, что экономика США по сравнению с еврозоной характеризуется более высокой динамикой роста и устойчивой инфляцией, а расхождение в фундаментах между США и Европой продолжает увеличиваться.
В перспективе различия в темпах развития AI-индустрии двух регионов также могут дополнительно расширять фундаментальные различия между экономиками США и Европы:
Как страна, лидирующая в строительстве AI-инфраструктуры, согласно протоколу последнего заседания FOMC, представители ФРС выразили ещё бо́льшие опасения по поводу инфляции в будущем. По сравнению с предыдущими периодами, большее число чиновников впервые выделили инвестиционный бум, обусловленный инфраструктурой AI, как новый источник устойчивого инфляционного давления.
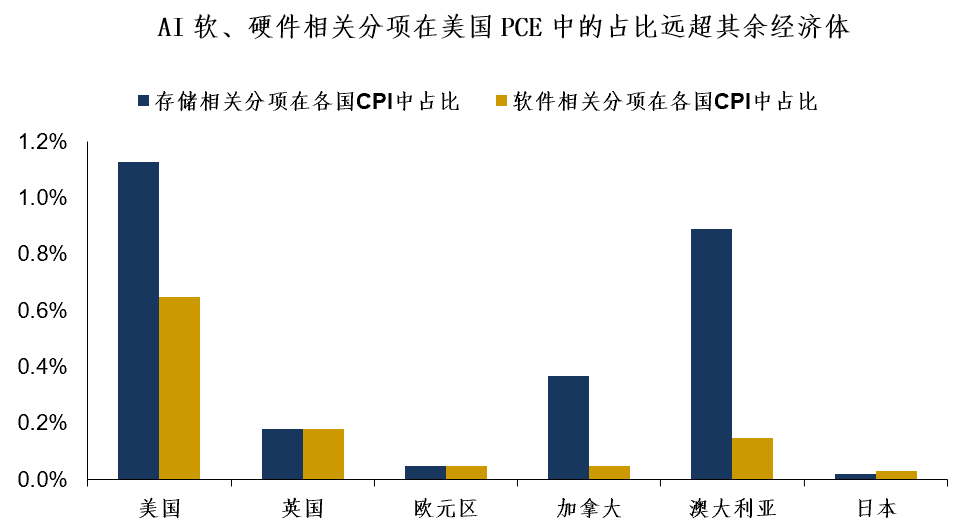
В исследовании Goldman Sachs отмечается, что независимо от того, идет ли речь о “железе” или “софте”, индекс потребительских расходов (PCE) в США в гораздо большей степени зависит от этих категорий, чем аналогичные показатели других развитых стран, влияние развития AI на американский PCE значительно выше, чем в других развитых странах.
Что касается Европы, как указано в докладе ЕЦБ, эффект от цифровых инвестиций реализуется с задержкой в связи с особенностями кривой производительности J. В течение длительного времени Европа недоинвестировала в нематериальные активы и ИКТ, что приводит к продолжающемуся структурному дисбалансу инвестиций. Это и дальше расширяет разрыв в производительности между США и Европой и сдерживает экономический рост в Европе в средне- и долгосрочной перспективе.
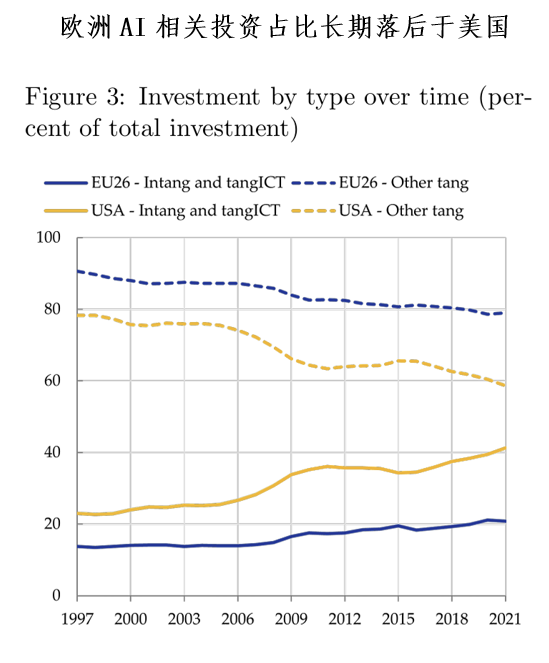
Выводы сегодняшнего обзора:
1. Несмотря на волатильность на американском фондовом рынке и снижение дифференциала доходности между активами США и Европы, высоко оцененные AI-активы остаются привлекательными для внешнего капитала, объем зарубежных инвестиций в американские ETF и паевые фонды продолжает расти, а EURUSD остаётся слабым;
2. На фоне восстановления аппетита к риску доходность между долларом и евро будет оставаться ключевым фактором краткосрочных колебаний EURUSD, а продолжающееся расхождение в фундаментальных показателях поддержит долгосрочную тенденцию “сильный доллар — слабый евро”;
3. В будущем обеспокоенность влиянием AI на инфляцию в США и недостаточные инвестиции в соответствующие технологии в Европе будут ещё больше раздвигать экономический разрыв между США и Европой на определённый период.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Федеральная резервная система США вновь повысила процентные ставки, давление усиливается: ставки по ипотеке в США растут четвертую неделю подряд и приближаются к 7%, восстановление рынка недвижимости может быть еще больше отложено.
Согласно данным, опубликованным в четверг агентством Freddie Mac, по состоянию на 17 сентября средняя ставка по 30-летним фиксированным ипотечным кредитам в США выросла до 6,95%, по сравнению с 6,76% на прошлой неделе. Это четвертое подряд повышение и самый высокий уровень с января 2025 года.
Ночная торговля на американском рынке | Еженедельные первичные заявки на пособие по безработице в США неожиданно снизились, три основных индекса выросли, Intel (INTC.US) прибавила более 7,6%
По итогам торгов индекс Dow Jones вырос на 316,14 пункта, или на 0,61%, до 51778,04 пункта; индекс S&P 500 вырос на 85,91 пункта, или на 1,14%, до 7637,72 пункта; композитный индекс Nasdaq вырос на 439,87 пункта, или на 1,69%, до 26418,30 пункта.
Турция принимает срочные многоуровневые меры: ликвидация фондов на сумму почти 20 миллиардов долларов, арест руководителей, запрет на торговлю
Министр финансов Турции заявил, что риски “временные и контролируемые”; регуляторы планируют ликвидировать более ста фондов, управляемых семью управляющими компаниями, инвестиционные портфели затрагивают более 350 тысяч инвесторов, против 38 человек выдвинуты уголовные обвинения и введен двухлетний запрет на торговлю; несколько руководителей финансовых учреждений были арестованы, задержаны или ограничены в выезде из страны; центральный банк увеличил объем финансирования через репо, ослабил требования к капиталу банков, лимит межбанковских кредитов был увеличен в 10 раз. Индекс банков Турции в четверг вырос более чем на 9%, многие акции малой и средней капитализации продолжают падать.
Хуанг Жэньсюнь: продажи микросхем Nvidia в следующем году будут в два раза больше, чем в этом году; нельзя регулировать AI так, как регулируются социальные сети
Хуан Жэньсюнь выступает против переноса регулирования социальных медиа на искусственный интеллект, поскольку социальные медиа являются продуктом, а AI — базовой технологией, поддерживающей другие технологии и продукты. Регулирование должно касаться продукта, а не самой технологии. Он подчеркивает необходимость строгого тестирования и утверждает, что если продукт недостаточно безопасен, его выпуск следует отложить: «Безопасность AI крайне важна».
Цены на крипто
Далее


