
Ежедневный отчет Bitget UEX|Замедление инфляции повышает склонность рынка к риску, сектор искусственного интеллекта полностью восстанавливается; Трамп отменил сборы за транзит через пролив, США возобновили блокаду иранских портов.
 2026/07/15 01:18

I. Главные новости
Новости ФРС
Индекс потребительских цен (CPI) в июне снизился до 3,5% в годовом выражении — ниже ожиданий, рост склонности к риску на рынках
- Годовой прирост CPI в США за июнь снизился до 3,5%, что на 0,4% ниже показателя прошлого месяца и ожиданий рынка, базовая инфляция также демпфирована; инфляция остается выше целевых 2% ФРС, но сигналы замедления очевидны.
- Ключевые моменты: номинант на пост главы ФРС Кевин Варш на слушаниях в Конгрессе подтвердил приверженность 2%-му инфляционному якорю, подчеркнув ориентацию на "данные" и повышение транспарентности политики; майские вложения иностранцев в трежерис выросли до $9,37 трлн — исторический максимум №2.
- Влияние на рынок: в краткосрочной перспективе снижает опасения по поводу агрессивного повышения ставок, поддерживает акции роста и рискованные активы; геополитические факторы могут создать новые неопределённости для инфляции, политика Fed останется осторожной.
Международные сырьевые товары
Эскалация конфликта между США и Ираном, напряжённость в Ормузском проливе, рост рисков поставок нефти
- Администрация Трампа объявила о прекращении перемирия с Ираном, американские военные нанесли удары по иранским объектам и вновь заблокировали порты, отменили 20% транзитную пошлину через Ормузский пролив, подчеркнув роль «стража энергетического канала мира».
- Ключевые моменты: через пролив проходит около 20% мировой нефти; Трамп заявил, что операции продолжатся «до достаточного уровня», удары по энергокомплексам пока откладываются; официальной реакции со стороны Ирана пока нет.
- Влияние на рынок: в краткосрочной перспективе поддерживает цену на нефть и волатильность в энергетическом секторе, повышает неопределённость с инфляцией и логистикой; золото и прочие защитные активы частично поддерживаются, однако рост доллара частично нивелирует этот эффект.
Макроэкономическая политика
Варш на слушаниях акцентирует независимость политики и прозрачность; США и Великобритания запускают трансатлантическое регулирование стейблкоинов
- Кевин Варш подтвердил независимость денежной политики, взял курс на структурные реформы для устранения скрытого инфляционного налога, исключил преждевременные намёки касательно процентной политики, повысив прогнозируемость решений.
- Ключевые моменты: американо-британская "Трансатлантическая рабочая группа по будущему рынку" представила рекомендации по координации регулирования стейблкоинов — создание ясных регуляторных путей и устранение барьеров; поддержка тестирования трансграничных токенизированных активов и координация в надзоре.
- Влияние на рынок: укрепляет доверие к Fed, краткосрочно поддерживает курс доллара и доходность трежерис; внедрение нормативной базы для стейблкоинов ускоряет compliant-adoption и приток институциональных средств в криптосферу.
II. Обзор рынка
Динамика сырьевых & валютных рынков (обновление в реальном времени)
- Спот-золото: $4,057 за унцию, 24ч +0,12%
- Спот-серебро: $58,93 за унцию, 24ч +0,41%
- WTI нефть: $79,54 за баррель, 24ч +1,09%
- Brent нефть: $86,03 за баррель, 24ч +1,53%
- Индекс доллара (DXY): 100,824, 24ч -0,12%
Анализ факторов: снижение CPI в июне усилило склонность к риску, но эскалация геополитики США-Иран выступила новым драйвером. Обострение ситуации в Ормузском проливе поддерживает опасения относительно перебоев в поставках нефти, обеспечивая краткосрочную поддержку ценам. Золото балансирует между ростом спроса на защиту и укреплением доллара при подъёме доходностей — котировки демонстрируют боковой тренд. Экспертное единство: при затяжном конфликте энергетическая инфляция отсрочит смягчение политики Fed, индекс доллара получит дополнительную поддержку, драгоценные металлы могут оказаться под давлением. Связность рынков: чёткое расхождение рискованных и защитных активов — в ближайшей перспективе важно отслеживать влияние конфликта на цепочки поставок и инфляционные ожидания.
Поведение криптовалют
- BTC: $64,815, +3,87%
- ETH: $1,880, +5,4%
- Общая рыночная капитализация криптовалют: $2,25 трлн, 24ч +3,5%
- Ситуация с локациями/ликвидациями: За 24ч ликвидировано $361 млн, на шорт-позиции приходится $294 млн
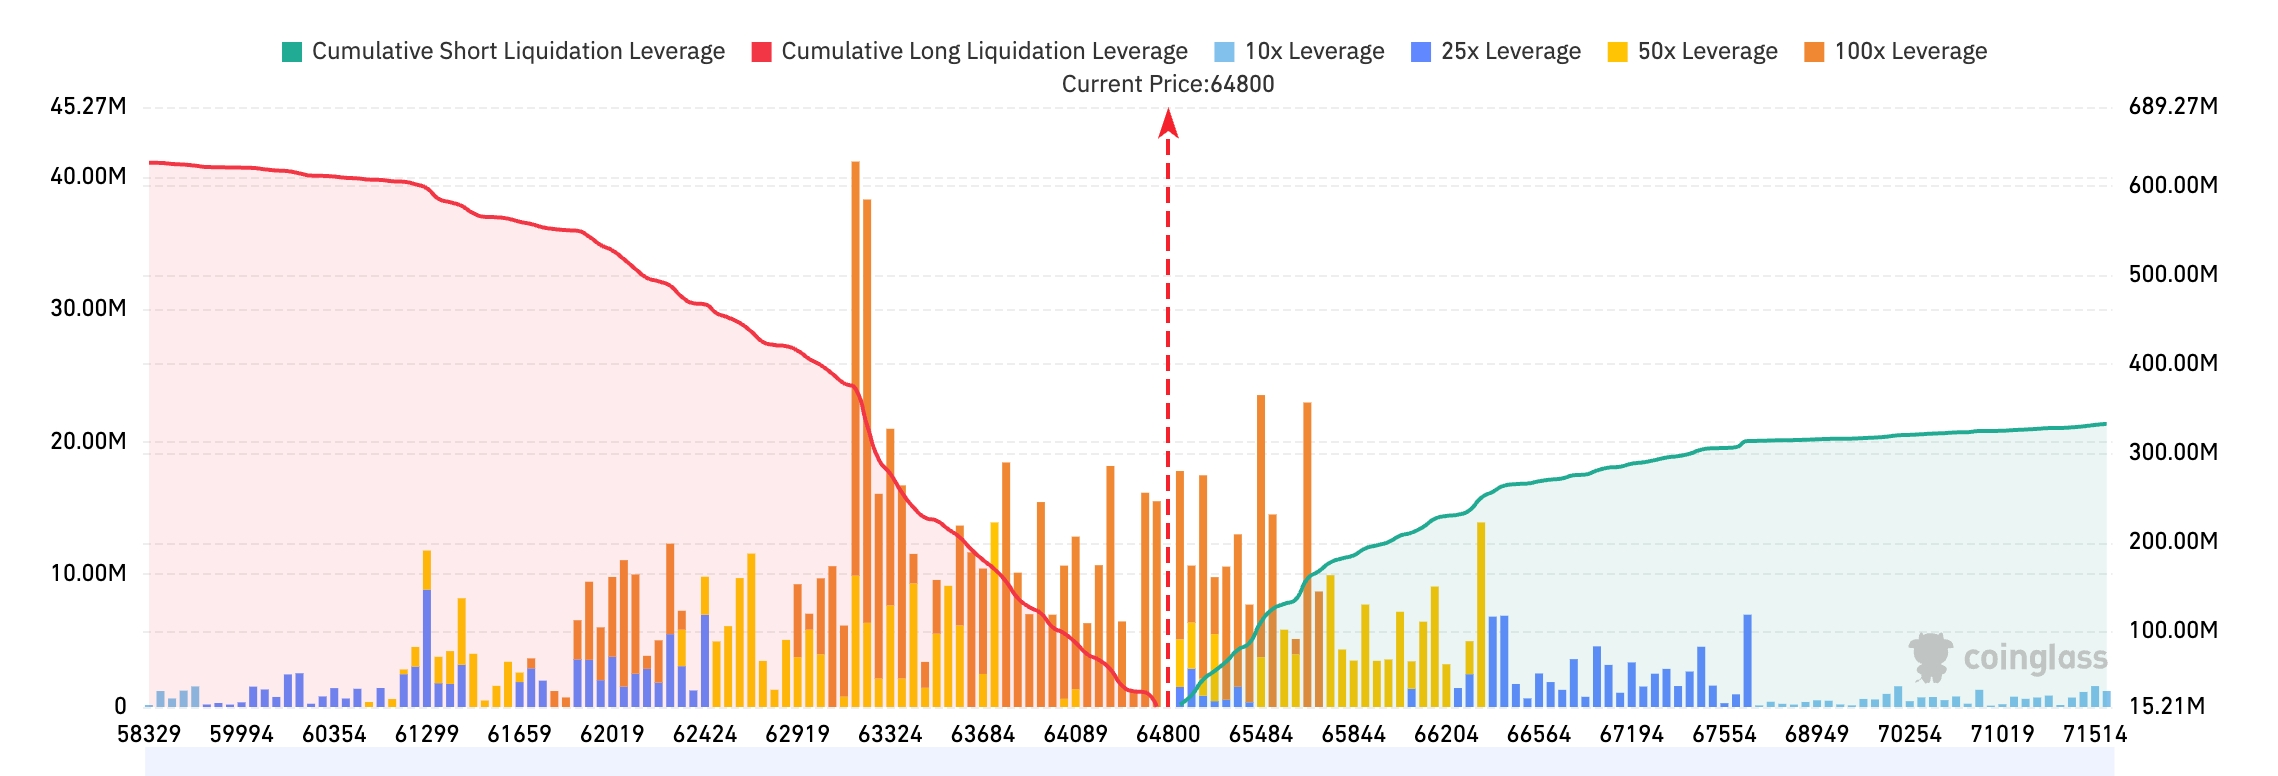
- Bitget BTC/USDT карта ликвидаций: Текущая цена BTC около $64,800 — в зоне $65,300-$66,300 наблюдается высокая концентрация шортовых ликвидаций (особенно около $65,500); дальнейший рост может спровоцировать новый шорт-сквиз и продвижение цены вверх. Внизу $63,200-$64,200 скопление ликвидаций лонг-позиций; при пробое поддержки $64,000 возможна волна маржин-коллов среди быков. По совокупному распределению магнит ликвидаций краткосрочно смещён вверх.
- Чистый приток/отток спотовых ETF: Вчера чистый отток по BTC ETF около $425 млн, за текущие 24ч динамический чистый приток $21 млн.
Анализ факторов: CPI за июнь, опубликованный 14 июля, показал охлаждение (г/г 3,5% против прогноза 3,8%; м/м -0,4% против прогноза -0,1%; Core YoY 2,6% ниже ожиданий), что напрямую поддержало рост склонности к риску и синхронный отскок BTC и ETH. ETH вырос сильнее BTC, что указывает на частичную ротацию капитала в altcoin.
В последние дни по spot ETF BTC наблюдаются чистые оттоки, что связано с фиксацией прибыли и закрытием кредитных позиций, однако цена демонстрирует стойкость. Эскалация США-Иран добавляет защитные настроения в крипто, но основной фактор — улучшение макро-ликвидности. Экспертные оценки: по мере восстановления risk-on корреляция BTC с американскими акциями усиливается.
Технически рынок в ключевой зоне — объёмы торгов и динамика ETF останутся основными триггерами для краткосрочного тренда. Использование плеча требует особой осторожности, далее важно следить за макро-данными и геополитикой для оценки влияния на настроения.
Динамика фондовых индексов США
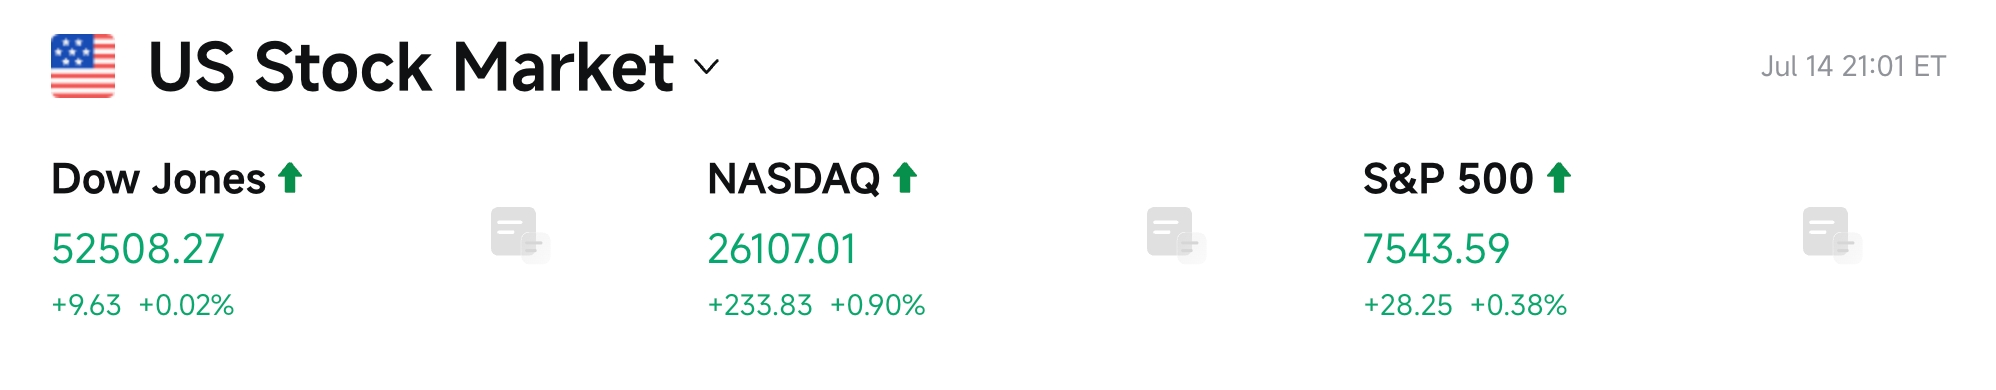
- Dow Jones: 52,508,27 (+0,02%)
- S&P 500: 7,543,59 (+0,38%)
- Nasdaq: 26,107,01 (+0,90%)
Обзор динамики техногигантов
- NVDA: $211,80 (+4,06%)
- AAPL: $314,86 (-0,77%)
- MSFT: $387,15 (-1,55%)
- GOOGL: $359,51 (+1,99%)
- AMZN: $247,49 (+0,07%)
- META: $661,04 (+0,66%)
- TSLA: $396,18 (+0,36%)
Итоги и драйверы: техносектор США растёт синхронно с Nasdaq, тематика AI и память/хранение преобладает, хорошо проявляют себя отдельные лидеры. NVDA, GOOGL, META — основные AI-бенефициары на фоне устойчивого спроса и притока институтов. MU (Micron) и SK Hynix взлетают в связи с дефицитом HBM, аналитические доклады поддерживают позитив. AAPL и MSFT испытывают давление — из-за специфических корпоративных событий и фиксации прибыли. IBM — падение на фоне предупреждения о результатах, проявляются различия в капиталовложениях по всему сектору AI. В целом растущая динамика поддерживается долгосрочным AI-нарративом, краткосрочно на некоторых пиковых бумагах идёт переоценка стоимости, а риски и возможности дифференцируются на фоне кооперации и проблем исполнения.
Динамика секторов
Память и полупроводники — сектор вырос на 5-27%
- Ключевые акции: SK Hynix +27% ($193,92, сильная премия к корейским бумагам), MU +5%.
- Драйвер: взрывной спрос на HBM для AI-ЦОД, позитивные аналитические обзоры (SemiAnalysis), рекордные ожидания по доходам компаний из цепочки поставок; восстановление аппетита к риску и приток капитала стимулируют всплеск.
III. Разбор американских акций
1. SK Hynix — Рывок акций на фоне спроса на память для AI
Описание события: котировки на американском рынке (ADR) подскочили за день более чем на 27% до рекордного максимума $193,92, премия к основной корейской акции превысила 45%. Аналитики SemiAnalysis сохраняют позитивный взгляд, ожидая сильный спрос на HBM благодаря развитию AI; официально начались торги опционами на ADR, Piper Sandler прогнозирует новый краткосрочный рост, корейские акции с открытия взлетели на 10%. Аналитика: общий консенсус — инвестиции в AI-ЦОД только в начальной фазе, память выигрывает в первую очередь, рост акций отражает фундамент и приток капитала; запредельная премия говорит о горячем интересе рынка к теме AI. Инвестидея: тренд AI-инфраструктуры устойчив, но бумаги уже крайне дороги; важны наблюдения за реальными результатами и геополитическими производственными рисками, в ближайшее время возможна сильная волатильность.
2. IBM — Предупреждение о результатах породило опасения в секторе софта
Описание события: предварительные результаты за второй квартал оказались разочаровывающими — падение акций почти на 25%. Блок Data & Automation демонстрирует слабость на фоне внутренних проблем, Goldman Sachs предупреждает, что приоритеты в AI-капзатратах могут надавить на доходность всего сектора ПО. Аналитика: аналитики отмечают, что инвестиционный акцент в AI — это пока железо и инфраструктура, а доходы от софта монетизируются медленнее, чем рынка ожидал; риски исполнения повышены, на рынке стараются не допустить "медвежьего сектора ПО". Инвестидея: AI-трансформация у техногигантов не гарантирует безоблачный рост, лидировать будут компании с понятной стратегией, контролем исполнения и сильными денежными потоками.
3. Nvidia (NVDA) — Глобальное расширение партнерств по AI-инфраструктуре
Описание события: рассматривает сотрудничество с Mitsubishi Heavy Industries для поставки систем охлаждения и энергоменеджмента для AI-ЦОД; ведёт партнёрство с SK Group по запуску японской "AI-фабрики" (2028-2029), следующий виток инфраструктуры определён как "AI фабрика". Аналитика: институционалы считают, что это укрепляет мировую гегемонию NVDA в AI-инфра, расширение кооперации в цепочке поставок поддерживает долгосрочный сценарий роста. Инвестидея: фундамент NVDA очень прочен, откаты могут дать интересные точки для входа, но осторожность по поводу оценок и геополитических рисков сохраняется.
4. Apple (AAPL) — Прогресс в on-device AI поддерживает долгосрочную историю
Описание события: изучается технология сжатия AI-моделей — запуск 27-миллиардной модели на iPhone, переговоры с PrismML; готовится апдейт Siri, выпущена публичная бета iOS 27 с акцентом на приватность, идет борьба с OpenAI/Anthropic. Аналитика: эксперты позитивно оценивают связку "железо плюс приватность" от Apple в битве ИИ, on-device решения могут стать триггером нового роста; компания наращивает темпы догоняющей интеграции AI. Инвестидея: успех AI на устройствах может привести к переоценке акций, ключ — релизы новых продуктов и развитие экосистемы, стратегически высокие инвестиционные перспективы.
IV. Динамика рынка и проектов
1. Аналитик ETF Bloomberg Джеймс Сейффарт сообщил в X, что Morgan Stanley обновил документы для своих Ethereum ETF и Solana ETF; тикеры MSSE и MSOL, комиссия 0,14%, запуск, возможно, уже скоро.
2. Сенаторы США Крис Мерфи, Крис Ван Холлен и Джефф Меркли на пресс-конференции на Капитолийском холме выступили против "Акта о ясности", охарактеризовав его как "коррумпированное законодательство" и обратив внимание на личную выгоду Трампа от криптоиндустрии как главный риск. Ван Холлен назвал законопроект "коррумпированным и очень вредным".
3. Настроения Wall Street по Circle ухудшились — Mizuho снизил рейтинг с нейтрального до "аутсайдера", таргет с $85 до $50 (-41%); а J.P. Morgan понизил прогнозы прибылей для Circle и Coinbase. Mizuho отмечает: Open USD поддерживается Visa, Mastercard, Stripe, BlackRock, Coinbase и более 140 компаний; модель прозрачна — чуть ли не все доходы от резервов уходят дистрибьюторам, и Circle, возможно, придётся поступиться долей маржи, чтобы остаться конкурентоспособной.
Mizuho также подчёркивает: контракт о разделении выручки между Circle и Coinbase будет продлён в следующем месяце, а Coinbase — как founding member Open USD — получит приоритет в переговорах. J.P. Morgan отмечает соглашение Circle с Hyperliquid как пример того, как Circle и Coinbase вынуждены конкурировать по revenue share, чтобы удержать партнёров; Bernstein и William Blair по-прежнему позитивны по Circle, считая ликвидность, регуляторное преимущество и сетевые эффекты недостижимыми для конкурентов.
4. ADR SK Hynix всего за три дня после листинга торгуют с премией более 50% к корейским акциям — во вторник рост на 27% перекрыл падение на 9,3% за предыдущий день и вывел премию относительно акций на рынке Сеула до 51%, хотя изначально в ходе размещения она составляла всего 3%.
5. OpenAI разрабатывает переносную умную колонку без экрана — устройство-компаньон c "человеческим" ИИ, полностью интегрирующее интеллектуальный дом и открывающее возможности ChatGPT на новом уровне.
6. Apple тестирует технологию PrismML — стартап утверждает, что умеет радикально сжимать производительные AI-модели так, что те могут работать на iPhone, экономя память до 15 раз. Прорыв позволит выполнять все основные ИИ-вычисления локально на устройстве, повышая скорость работы Siri и уровень приватности пользователя.
7. Дональд Трамп в интервью подтвердил — удары по Ирану продолжатся до тех пор, пока он не решит их прекратить. Трамп вновь подчеркнул: Ормузский пролив должен оставаться открытым. При этом удары по энергетическим объектам Ирана ожидаются позднее и будут применены, если Тегеран не вернётся к переговорам; в противном случае США следующей неделе могут атаковать электростанции и мосты.
8. Старший аналитик ETF Bloomberg Эрик Балчунас сообщил в X, что из золотого ETF SPDR Gold Shares (GLD) с 1 марта выведено почти $15 млрд — этот отток превышает суммарные outflow всех спотовых ETF по Bitcoin с октября прошлого года примерно на 50%.
V. Рыночный календарь на сегодня
Расписание публикации данных
| 08:30 (ET) | США | Empire State Manufacturing Survey (Июль) | ⭐⭐⭐ |
| В течение дня | США | Fed Beige Book | ⭐⭐⭐ |
Календарь ключевых событий
- Геополитика США-Иран: продолжается мониторинг ситуации в Ормузском проливе и на энергетических объектах — следить за динамикой цен на нефть, цепочками поставок и глобальными инфляционными ожиданиями
- Заявления представителей ФРС: следим за комментариями Варша и других чиновников — ориентиры политики и данные как база для решений
Прогнозы от институтов:
Почти все аналитики инвестбанков считают, что охлаждение CPI за июнь подарило рынку дыхание, снизив опасения по поводу радикальных шагов ФРС. Однако "ястребиные" заявления номинанта Варша и курс на data-dependent политику оставляют неопределённость — календарь снижения ставок отложен. Рост напряжённости способен через энергетику подпитывать инфляционные ожидания, сдерживая смягчение и поддерживая курс доллара и доходности. Goldman Sachs и др. осторожны по IT-сектору софта (IBM), но оптимистичны по AI-хардвару и памяти (NVDA, SK Hynix, MU). По крипторынку отмечают выход из ETF из-за фиксации прибыли и снижения плеча, но в оттепель risk-on корреляция с фондами растёт; совет — отслеживать уровень рисков и взаимосвязь с макро- и геополитыми данными. В итоге: рынок в ближайшее время вероятно в диапазоне, в AI — структурные возможности, но "чёрные лебеди" на геополитике опасны для товара и хеджевых активов; ключ — управление позицией и диверсификация рисков.
Отказ от ответственности: содержимое подготовлено ИИ, проверено вручную и не является инвестиционной рекомендацией. Для принятия решений используйте только актуальные рыночные данные — возможны неточности и расхождения.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

Шторм доходности по американским облигациям на уровне 5% приближается! Отсчет времени до взрыва рефинансирования запущен — кто станет первой жертвой?
Доходность 10-летних государственных облигаций США превысила 5% и достигла нового максимума с 2007 года. Чем дольше сохраняются высокие процентные ставки, тем тяжелее становится рефинансирование для строительных компаний, коммерческой недвижимости и компаний с высоким уровнем задолженности — системные риски могут ускоренно проявиться в течение ближайших 12–18 месяцев.

Не противодействуйте циклу прибыли! Американские акции достигнут 8000 пунктов в этом году?
Jefferies прогнозирует, что благодаря двухфакторному двигателю — инвестиционному буму в области искусственного интеллекта и превышающим ожидания корпоративным прибылям — индекс S&P 500 к концу 2026 года вырастет до 8000 пунктов, а в 2027 году продолжит рост до 9000 пунктов. Рост прибыли от AI уже распространился от «семи гигантов» на весь рынок; ожидается, что в этом году EPS S&P 500 вырастет на 35%, что значительно превышает рыночный консенсус — это самый мощный суперцикл прибыли с 1995 года! Единственная реальная угроза — если доходность казначейских облигаций США продолжит расти, риск сжатия оценок нельзя игнорировать.
"Постоянно обучающийся" ИИ продлит дефицит памяти до 2031 года?
По мнению Citi, по мере того как искусственный интеллект переходит от этапа простого обучения и вывода к эпохе "непрерывного обучения", с 2027 года спрос на HBM, серверную DDR5 и корпоративные твердотельные накопители (eSSD) будет стремительно расти одновременно. При резком росте спроса предложение будет ограничено занятостью мощностей HBM и замедлением технологической миграции, а темпы расширения производства значительно отстанут от спроса. Ожидается, что дисбаланс между спросом и предложением сохранится до 2031 года.
Цены на крипто
Далее


