
Стратег: до сентября – идеальное время для инвестиций в золото, давление на долговой рынок и вынужденная девальвация валюты приведут к его долгосрочному росту

汇通网 21 июля сообщает—— Стратег Sprott Пол Хуан отметил, что по ряду индикаторов золото находится в состоянии глубокой перепроданности, импульс распродаж исчерпан, и с высокой вероятностью дно будет сформировано до сентября; ожидается, что августовские политические и геополитические события могут послужить катализатором для восстановления. С точки зрения притока капитала, отток западных ETF по золоту был полностью поглощён странами Азии, однако объёмы позиций существенно ослабли. Большой глобальный долг и деглобализация усиливают инфляционные риски, долговой рынок остаётся под давлением, и центробанкам в итоге придётся девальвировать валюты для размывания долговой нагрузки — именно обесценение валют станет долговременной ключевой опорой для новых исторических максимумов цен на золото.
Управляющий партнёр и рыночный стратег компании Sprott, Пол Хуан (Paul Wong), отметил, что все ключевые количественные индикаторы по золоту на данный момент находятся в зоне глубокой перепроданности, импульс распродажи практически исчерпан, и золото, скорее всего, завершит формирование циклического дна до сентября; долгосрочным драйвером для новых исторических максимумов по золоту выступает устойчивая девальвация валют.
В краткосрочной перспективе в августе ожидается окно для разворота тренда: ежегодное совещание Центробанков в Джексон-Хоул, геополитическая напряжённость на Ближнем Востоке и высокая волатильность на долговом рынке могут выступать катализаторами восстановления цен на золото, а высокая государственная задолженность, деглобализация и расширение фискальных расходов будут продолжать разгонять инфляцию, вынуждая центробанки девальвировать валюту — это создаёт долгосрочную поддержку для повышения стоимости золота.
Технические и позиционные сигналы полностью разворачиваются в пользу роста: лето — окно возможностей для размещения капитала в золоте
Хуан отметил, что при падении цены золота к 90% значения 200-дневной средней образуется зона поддержки; в этот раз коррекция уже существенно превзошла этот критический уровень, а результаты пяти-шести собственных количественных моделей одновременно указывают на то, что золото находится в диапазоне минус двух-трёх стандартных отклонений по перепроданности — с точки зрения вероятностного распределения, импульс к дальнейшему снижению существенно ослаб.
Если смотреть на структуру позиций по капиталу, трендовые квантовые фонды сократили позиции до нейтральных значений, количество длинных позиций по золоту на CFTC в США опустилось до минимума 2018 года; в то время как глобальные ETF по золоту показывают лишь незначительное сокращение, весь объём оттока в западных ETF полностью поглощён дополнительными инвестициями в азиатских странах.
Хотя комплексная перепроданность по нескольким индикаторам не означает немедленного образования дна, это свидетельствует о завершении этапа массовых распродаж, и крупные институты начинают поэтапно скупать актив при снижении его стоимости на 1–2% за день.
Анализируя сезонные закономерности, минимумы по золоту, как правило, приходятся на начало августа; в прошлом году дно формировалось в конце августа во время ежегодного совещания в Джексон-Хоул, когда рынок прогнозировал, что ФРС не будет продолжать серию повышения ставок, золото тогда выросло с 3600 до 4500 долларов. В этом году, с большой вероятностью, в августе можно ожидать аналогичного сценария, а новости геополитики или политики могут спровоцировать ралли быков.
Долговой рынок — ядро макрорынка, огромная задолженность запускает широкомасштабную девальвацию валют
Говоря о дальнейшей политике FOMC и траектории процентных ставок на протяжении всего 2026 года, Хуан считает, что именно рынок облигаций является решающим сектором, влияющим на монетарную политику. Доходности облигаций США, Германии, Японии, а также других стран синхронно растут, и долговой рынок находится под длительным давлением. В данный момент объём государственного долга США достиг 39,5 трлн долларов, прирост за год составил 3,8 трлн, что соответствует почти 10% темпов увеличения долга; расходы на обслуживание долгов превысили расходы на оборону, ни у одной из партий нет реализуемого плана по снижению долговой нагрузки, популизм и социальное неравенство лишь усиливают инфляционное давление.
Глобальная экономическая конъюнктура также остаётся слабой, деглобализация способствует возвращению производственных цепочек, страны накапливают запасы энергоносителей и промышленных металлов, а дополнительные налоги и новые экспортные ограничения приводят к устойчивому росту товарных цен. В условиях общемировой инфляции возможности ФРС по регулированию ситуации очень ограничены, остаются только вербальные методы стабилизации ожиданий; в июне жёсткие высказывания Уолша сдержали золото, однако они не способны устранить фундаментальное давление, вызванное перегрузкой долгового сектора.
У центральных банков есть только два варианта: либо допустить распад долгового рынка и остановить выпуск гособлигаций, либо
Резюме
Учитывая технические сигналы, структуру позиций и мировую макроэкономику, золото в краткосрочной перспективе находится в состоянии глубокой перепроданности, а в августе существует ясная возможность для роста и завершения формирования ценового дна до сентября; в средне- и долгосрочной перспективе огромные государственные долги, перманентная инфляция и неумолимое давление на долговом рынке вынуждают к девальвации фиатных валют, что открывает золоту путь к продолжительному росту.
В дальнейшем инвесторам следует тщательно отслеживать сигналы политики на ежегодном совещании в Джексон-Хоул в конце августа, геополитическую обстановку на Ближнем Востоке и динамику доходностей по гособлигациям США — эти три переменных определят темп отскока золота в краткосрочной перспективе и заложат основу для дальнейшего роста.
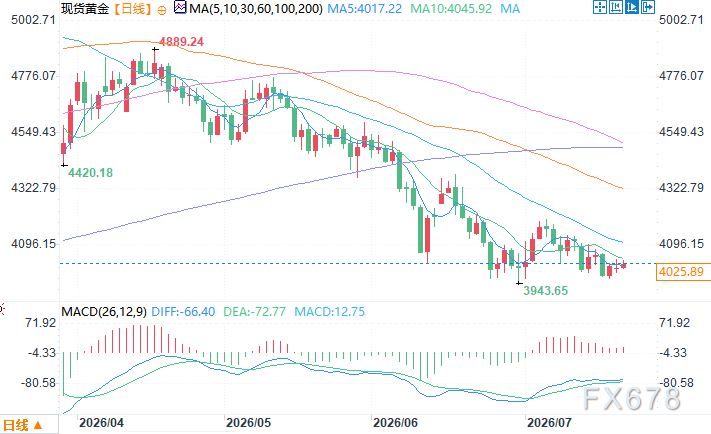
Дневной график спот-цены золота, источник: E汇通
По пекинскому времени 21 июля 10:04 (UTC+8) спотовая цена на золото составляет 4022,89 долларов США за унцию.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Маск спит на строительной площадке! Борется за инфраструктуру AI

Волна инвестиций в AI готовится к новому рывку? Ставки ФРС повышены, для американских облигаций "самый болезненный момент" привёл к встречной скупке
Боб Мишель из управляющего департамента JPMorgan Asset Management заявил, что его команда уже начала покупать долгосрочные облигации США, Японии и Австралии, отметив, что текущие цены "действительно слишком низкие". По мнению Мишеля, серия действий центральных банков, а также потенциальная тенденция к стабилизации ситуации на Ближнем Востоке являются ключевыми факторами поддержки долгового рынка.

«Новый король облигаций»: момент расплаты неизбежен, в ближайшие 6–9 месяцев следует полностью занять оборонительную позицию
Гундлах считает, что рынок вступил в «сложную фазу». Чрезмерные вложения капитала в AI и постоянно растущий рынок частного кредитования тесно переплетены, что неизбежно приведет к моменту расплаты; кредитные спрэды, связанные с AI, уже значительно расширились, а сложные рисковые позиции между частным кредитованием и страховой отраслью могут вызвать серьезные последствия в следующем нисходящем цикле. Он полностью исключил AI-экспозицию из своего портфеля и переключился на акции с равным весом, высококачественные облигации, облигации развивающихся рынков в национальной валюте и товары, включая золото.
Цены на крипто
Далее


