
Основные моменты финансового отчёта Intel за второй квартал 2026 года: выручка выросла на 25% по сравнению с прошлым годом, что стало самым сильным ростом за 15 лет; доходы от центров обработки данных и AI увеличились на 59%; прогноз на третий квартал превзошёл все ожидания.
 2026/07/24 03:48
Ключевые моменты
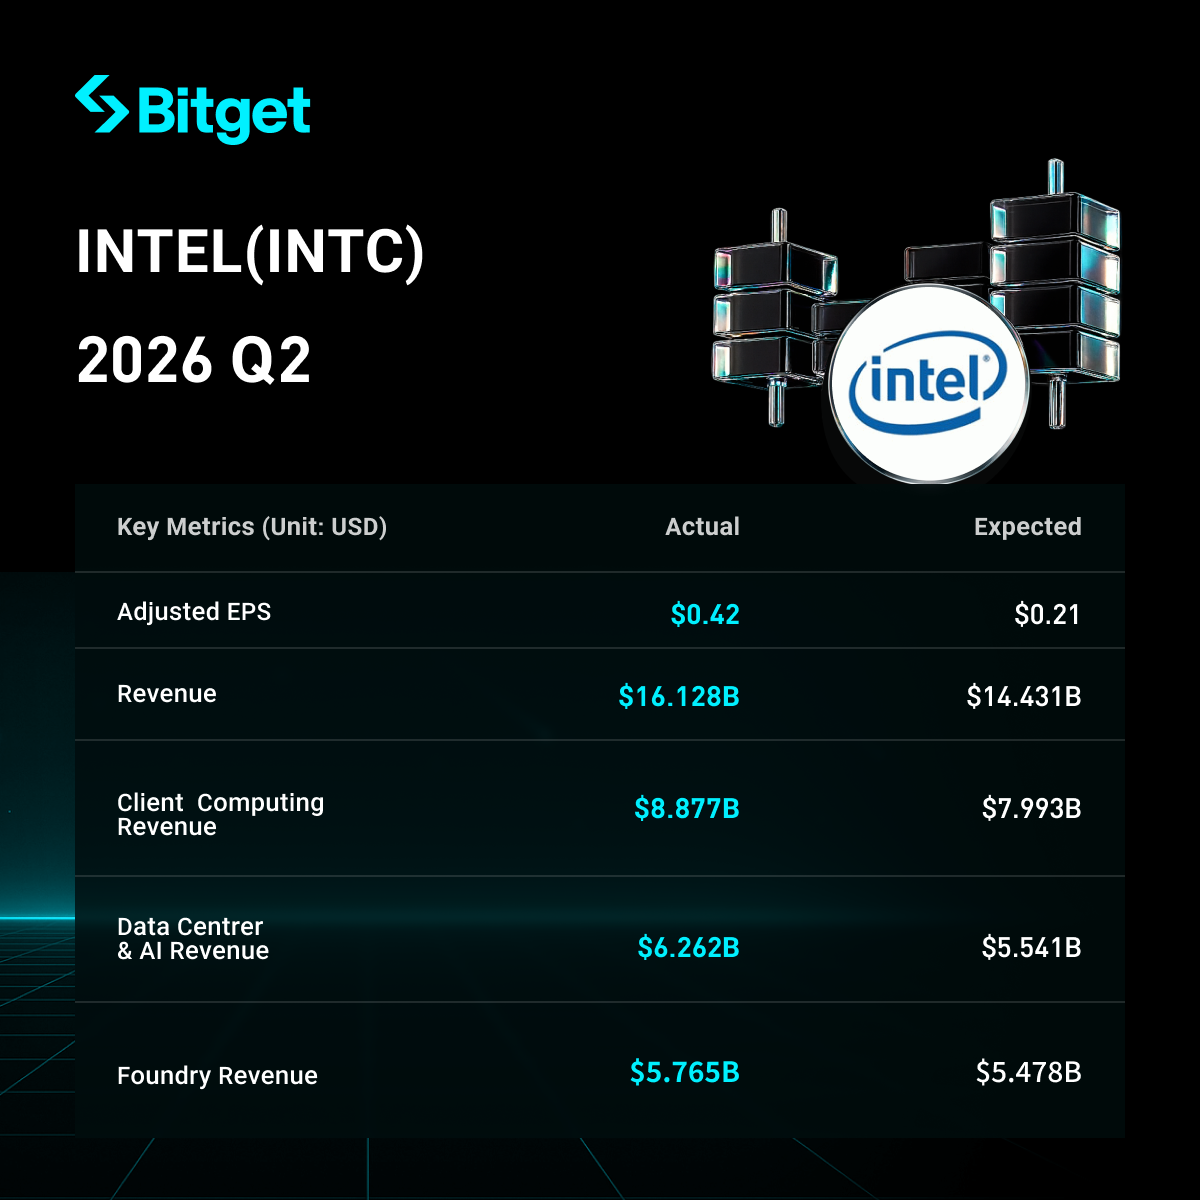
Intel (INTC) во втором квартале 2026 года представила результаты, значительно превзошедшие ожидания рынка. Выручка составила 16,1 млрд долларов, что на 25% больше по сравнению с аналогичным периодом прошлого года и стало самым высоким квартальным темпом роста с третьего квартала 2011 года. Этот показатель почти на 12% выше прогнозов аналитиков. Основным драйвером роста стал бизнес, связанный с дата-центрами и AI: его выручка выросла на 59% год к году. Скорректированная (Non-GAAP) прибыль на акцию составила 0,42 доллара, что значительно выше прогноза. Прогноз компании по выручке на третий квартал — в диапазоне от 15,8 млрд до 16,8 млрд долларов, медианное значение — около 16,3 млрд долларов, что полностью превышает рыночные ожидания. CEO Пэт Гелсингер отметил, что AI стимулирует «беспрецедентный» спрос на вычислительную мощность. После публикации отчета акции компании в ходе внебиржевых торгов подскакивали более чем на 13%, впоследствии рост сузился. В целом результаты демонстрируют значительное улучшение краткосрочного спроса и эффективности, однако контрактное производство по-прежнему убыточно, а процесс трансформации находится на стадии «восстановления», а не полного разворота.
Детальный разбор
- Общая динамика выручки и прибыли
- Квартальная выручка: 16,1 млрд долларов, рост на 25% по сравнению с аналогичным периодом прошлого года (около 12,9 млрд долларов); почти на 12% выше консенсуса (около 14,4 млрд долларов).
- Скорректированная (Non-GAAP) чистая прибыль: 2,2 млрд долларов; скорректированная разводненная прибыль на акцию — 0,42 доллара (в прошлом году — убыток).
- Согласно GAAP, чистый убыток: 11 млрд долларов или разводненный убыток на акцию 2,16 доллара, в основном из-за убытков от переоценки доверительных акций, связанных с «Законом о чипах и науке», примерно на 12,529 млрд долларов.
- Валовая маржа: по GAAP — 40,4% (27,5% годом ранее, рост на 12,9 п.п.); по Non-GAAP — 41,8% (годом ранее — 29,7%).
- Операционная прибыль: около 1,8 млрд долларов (консолидировано), что указывает на значительный переход от убытка в 3,2 млрд долларов за аналогичный период прошлого года.
- Операционный денежный поток: 7,0 млрд долларов; скорректированный свободный денежный поток — минус 8,419 млрд долларов.
- Драйверы роста: сильный рыночный спрос в сочетании с улучшением эффективности (рост выхода фабрик, сокращение производственного цикла обеспечили рост объёма поставок); AI продолжает стимулировать спрос на вычислительные мощности.
- Динамика бизнеса дата-центров и AI (DCAI)
- Выручка: 6,3 млрд долларов, рост на 59% год к году (в первом квартале — около 22%, ускорение почти в 2,7 раза).
- Операционная прибыль: существенный рост с примерно 0,6 млрд долларов в прошлом году до 2,5 млрд долларов.
- Ключевые драйверы: клиенты облаков и корпоративного сектора всё больше признают значение CPU в инфраструктуре AI; серия Xeon 6 стала одним из самых быстрорастущих продуктов компании в истории; серверное направление показало рекордный рост.
- Руководство подчёркивает: AI порождает беспрецедентный спрос на вычислительные мощности, а роль x86 CPU в AI-нагрузках становится всё важнее.
- Иные подразделения
- Бизнес пользовательских вычислений и физических AI (Client Computing and Physical AI): выручка — 8,9 млрд долларов, рост на 13% год к году (в первом квартале — только 1%).
- Intel Foundry: выручка — 5,8 млрд долларов, рост на 31% (в первом квартале — около 16%). Данный бизнес по-прежнему убыточен — около 2 млрд долларов убытка.
- Общая выручка по продуктам Intel: 15,1 млрд долларов, рост на 28%.
- Прочий бизнес: около 0,7 млрд долларов, снижение на 33% по сравнению с прошлым годом.
- Структура в целом: продуктовый и контрактно-производственный бизнесы продемонстрировали двузначный рост, однако убытки Foundry продолжают сдерживать объединённую прибыль.
- Капитальные затраты и планы на будущее
- Планируемые капитальные расходы на 2026 год увеличены до 20 млрд долларов, что отражает уверенность руководства в спросе клиентов по всем направлениям бизнеса.
- Во втором квартале основные средства выросли примерно на 2,652 млрд долларов.
- Ключевые инвестиционные направления: передовые техпроцессы, строительство фабрик, закупка оборудования и клиентская сертификация; продвижение технологических узлов, таких как Intel 18A; развитие передовых упаковочных технологий и производственной сети.
- Дополнительные издержки и риски: контрактный бизнес находится на стадии активных инвестиций, подтверждение сторонних заказчиков, уровень загрузки мощностей и сроки достижения прибыльности всё ещё требуют времени; в краткосрочной перспективе это может продолжать давить на маржинальность и свободный денежный поток.
- Прогноз на следующий квартал (третий квартал 2026)
- Прогноз по выручке: от 15,8 млрд до 16,8 млрд долларов (медианное значение — 16,3 млрд долларов).
- Рост по сравнению с прошлым годом: от 15% до почти 23%.
- По сравнению с рыночными ожиданиями: весь диапазон выше прогнозов аналитиков (около 15,06–15,1 млрд долларов), нижняя граница выше на почти 5%, верхняя — более чем на 10%.
- По сравнению с предыдущим кварталом: нижняя граница ниже примерно на 2,0%, медианное значение выше примерно на 1,1%, верхняя граница — примерно на 4,2%.
- Прочие ориентиры: маржа по GAAP — около 41,0%; по Non-GAAP — около 42,0%; скорректированная прибыль на акцию Non-GAAP — около 0,38 доллара.
- Сигналы руководства: спрос останется сильным, это не разовое превышение ожиданий.
- Рыночный фон и опасения инвесторов
- Ключевой конфликт: краткосрочная выручка и прогнозы намного превосходят ожидания, что свидетельствует о лучшем, чем ожидал рынок, спросе, исполнении заказов и отгрузках; однако инвесторы продолжают внимательно следить за устойчивостью валовой маржи, свободного денежного потока, долгосрочной конкурентоспособностью в дата-центрах, глубиной интеграции с AI, а также окупаемостью инвестиций в контрактное производство.
- Рыночные вызовы: на фоне AI-бума Intel менее заметна в сегменте ускорителей по сравнению с такими компаниями, как Nvidia и AMD; затраты на догоняющие техпроцессы высоки; контрактное производство пока не обеспечило масштабных сторонних клиентов; восстановление сегмента ПК всё ещё вызывает споры.
- Реакция инвесторов: в обычных торгах перед отчётом акции упали более чем на 2%, что отражает осторожные настроения; после отчёта в постмаркете рост превышал 13% (затем сузился), основная сделка заключается в «пересмотре пессимистичных ожиданий», а не в признании завершённой трансформации. Сейчас основное внимание уделяется «восстановлению», а не «полной смене тренда».
Специальная акция по акциям:Июльские бонусы для новых пользователей: пок упи американские акции и получи акции Nvidia в подарок Торгуй сейчас — выгоднее!
Отказ от ответственности: содержимое данной статьи представлено только для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Банк Англии сохранил процентную ставку без изменений, сокращение баланса активов оказалось сильнее ожиданий
Банк Англии в четверг объявил о сохранении базовой процентной ставки на уровне 3,75%, что соответствует общим ожиданиям рынка.
Важнее, чем решение по процентной ставке! Инвесторы в облигации пристально следят за планом QT Банка Англии
Для инвесторов в облигации более важен план количественного ужесточения (QT) Банка Англии на следующий год, чем решение по процентной ставке в четверг.
Цены на крипто
Далее


