
Повторит ли золото супербычий рынок 1978 года?

Huitong News, 24 июля—— В пятницу (24 июля) мировые спотовые котировки на золото держались на уровне около 4055 долларов за унцию, показав незначительный рост на 0,14% за день. Однако с точки зрения средне- и долгосрочной логики рынка, институциональные инвесторы по-прежнему сохраняют оптимистично-бычий взгляд на будущее движение цен на золото: краткосрочная коррекция расценивается только как необходимое накопление потенциала в рамках растущего цикла и не является сигналом окончания бычьего рынка. Аналитики индустрии дают четкий средне- и долгосрочный прогноз: мировые цены на золото могут вырасти к концу 2026 года до отметки в 5000 долларов за унцию, а в дальнейшем рост продолжится, и к концу 2027 года возможен дальнейший рывок к 5600 долларам за унцию.
В пятницу (24 июля) мировые спотовые котировки на золото держались на уровне около 4055 долларов за унцию, показав незначительный рост на 0,14% за день. Однако с точки зрения средне- и долгосрочной логики рынка, институциональные инвесторы по-прежнему сохраняют оптимистичный бычий взгляд на будущее движение цен на золото: краткосрочная коррекция расценивается только как необходимое накопление потенциала в рамках растущего цикла и не является сигналом окончания бычьего рынка. Аналитики индустрии дают четкий средне- и долгосрочный прогноз: мировые цены на золото могут вырасти к концу 2026 года до отметки в 5000 долларов за унцию, а в дальнейшем рост продолжится, и к концу 2027 года возможен дальнейший рывок к 5600 долларам за унцию.
Сравнивая с историческими циклами, текущий ритм рынка золота весьма схож с ситуацией в 1978 году. Тогда золото в течение длительного времени находилось в боковом движении и консолидации, полностью перерабатывая рыночные спекулятивные активы и накапливая потенциал для роста, после чего начался самый мощный и стремительный супер-бычий рынок в современной финансовой истории. Ключевые драйверы того периода: высокая инфляция, глобальные геополитические риски, общий рост котировок сырьевых товаров — вся эта система поддержки сегодня повторяется на рынке, что повышает привлекательность золота как инвестиционного актива и его соотношение риска и доходности, стимулируя средне- и долгосрочные инвестиции в этот инструмент.
Рынок внимательно сравнивает потенциал роста к 2026 году с ситуацией 1978 года, отмечая высокую степень схожести структуры двух бычьих циклов: как в наше время, так и в 1978 году, в середине и конце длительного восходящего тренда золота наблюдалась коррекция и консолидация; после ее завершения рынок вступал в самую мощную и экстремальную фазу роста за весь цикл.
Бычий рынок золота 1978–1980 годов является одним из самых классических и показательнейших событий в истории мирового сырьевого рынка. Тогда мировая экономика была в ловушке стагфляции: рост замедлился, цены стремительно росли; добавились геополитические потрясения, связанные с иранской революцией, что вызвало Второй нефтяной кризис. Сочетание этих факторов подорвало экономику и поддержало спрос на защитные активы. Всего за полтора года цена золота выросла с $200 за унцию в 1978 году до исторического максимума в $850 в январе 1980 года — скачок более чем на 320%, что стало одним из самых ярких ускорений на рынке сырья в истории современной финансовой системы.
1979 год стал ключевым переломным моментом для рынка золота: именно тогда стечение позитивных фундаментальных факторов дало старт глобальному бычьему рынку по всем основным категориям сырья: нефть, драгметаллы, промышленные металлы, сельхозпродукция. Золото благодаря своим защитным и антиинфляционным свойствам возглавило этот рост. Основные драйверы перечислены ниже:
1. Второй нефтяной кризис спровоцировал мировую инфляцию. После революции в Иране система добычи и экспорта иранской нефти практически остановилась, поставки нефти на мировой рынок резко сократились, международные цены на нефть почти удвоились. Поскольку нефть — фундаментальная составляющая мировых производственных издержек, ее подорожание спровоцировало быстрый рост издержек по всей цепочке, вызвав глобальную импортируемую инфляцию, что подорвало стабильность цен и создало крепкую фундаментальную основу для роста золота как защитного актива.
2. Обострение ситуации с мировой инфляцией. Под влиянием нефтяного кризиса и избыточного предложения денег, инфляция в США и большинстве развитых стран Западной Европы быстро превысила двухзначные значения, обесценивая активы на рынке. Покупательная способность фиатных валют резко снижалась, традиционные консервативные инструменты — наличные, депозиты, облигации — теряли в цене, и востребованность золота резко возрастала для защиты от инфляционных рисков.
3. Слабый доллар стимулировал спрос на защиту. Стагфляция в экономике, высокая инфляция и рост торгового дефицита оказали давление на доллар и подорвали доверие к нему. Инвесторы дифференцировали свои активы, массово приобретали золото, серебро и другие твердые валюты, не зависящие от эмитентов — что дополнительно поддержало рост цен на золото.
4. Волна геополитических конфликтов повысила интерес к защитным активам. Иранская революция, кризис с заложниками в Тегеране, афганская война создали острую нестабильность. Рост неопределенности и высокие риски на рынках сделали защитные активы с высокой безопасностью максимально привлекательными, направив капитал в золото.
5. Синхронный рост на рынках разного сырья. Рынок тогда рос не только по золоту, а охватил всю товарную группу — нефть, промышленные металлы, сельхозпродукты, что способствовало мощному межрыночному эффекту синергии. Эмоции и спрос на рост распространились на весь рынок сырья, поддержав многократный рост золота.
Текущая ситуация на рынке: краткосрочная консолидация, фундамент сохраняет логику бычьего тренда
Исходя из текущих данных по рынку, краткосрочная динамика золота носит характер волатильной консолидации; борьба между покупателями и продавцами крайне напряженная. Сейчас дневной диапазон колебаний на спот-рынке золота составляет 3390-3405 долларов за унцию, тренд не выражен явно, наблюдается типичная картина консолидации перед новым импульсом — как в 1978 году перед стартом супер-цикла. Причина краткосрочных откатов — временное снижение рыночных рисков и охлаждение спроса на защиту, но средне- и долгосрочная позитивная логика сохраняется.
Ожидается череда важных событий: публикация июльских данных по инфляции в США, выступления представителей ФРС и другие важные события будут опережать краткосрочные колебания по золоту — рынок ждет сигналов от инфляции и денежно-кредитной политики. Сейчас базовая ставка ФРС держится на уровне 4,5%, резких изменений не ожидается, политика остается общей настроена мягкой, что создает комфортную среду для средне- и долгосрочного роста золота. Одновременно данные по оптовым запасам США в июне оказались ниже ожиданий, производительность труда во втором квартале резко восстановилась, экономика США демонстрирует признаки слабого восстановления, появляются признаки стагфляции — что дополнительно напоминает макро-картину 70-х годов.
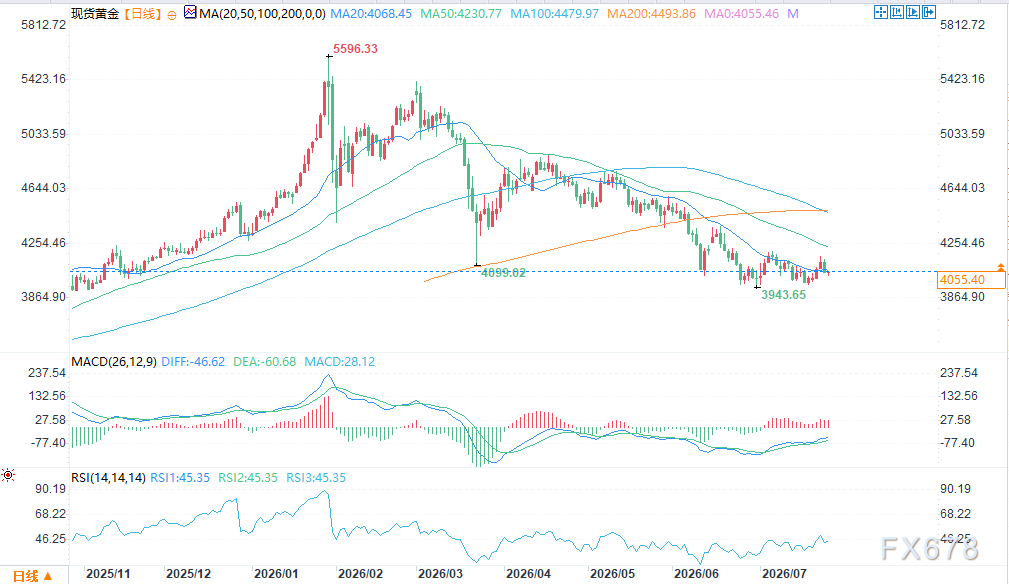
(Дневной график спот-золота, источник: EasyHuitong)
Текущая макроэкономическая ситуация схожа с концом 70-х: продолжается рост неопределенности геополитики, растет государственный долг стран, увеличивается бюджетный дефицит, центробанки мира активно наращивают золотые резервы, а доверие к фиатным валютам ослабевает. Сочетание стагфляции, снижения доверия к деньгам и роста спроса на защиту идеально совпадает с предпосылками для зарождения бычьего рынка в 1978 году.
Тем не менее, инвесторы должны трезво оценивать исторические параллели и не пытаться слепо повторять прежние сценарии. Современная денежно-кредитная политика, уровень глобализации, рыночная инфраструктура и мобильность капитала кардинально отличаются от 70-х; инфляция сейчас умеренна и более контролируема, а политика ФРС стала гибче и эффективнее. Поэтому динамика, волатильность и продолжительность текущего бычьего тренда будут отличаться от исторических примеров — планировать долгосрочные позиции инвесторам стоит на основании текущих рыночных данных и макроэкономической картины.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
ФРС не ограничится одним повышением ставки? Однако "мастер" Гринспен считает иначе
Рост бизнеса в США достиг самого низкого уровня за год, акции потеряли 19% с начала года! McDonald's (MCD.US) срочно меняет руководство, чтобы укрепить "барьер выгодности"
Рост сопоставимых продаж в США снизился до 0,8%, достигнув самого низкого уровня за более чем год. McDonald's срочно корректирует свою стратегию, предлагая долгосрочные демократичные цены, временные скидки и приостанавливая выборочные проверки для оптимизации обслуживания, чтобы максимально восстановить поток клиентов и цену акций.
Федеральная резервная система США вновь повысила процентные ставки, давление усиливается: ставки по ипотеке в США растут четвертую неделю подряд и приближаются к 7%, восстановление рынка недвижимости может быть еще больше отложено.
Согласно данным, опубликованным в четверг агентством Freddie Mac, по состоянию на 17 сентября средняя ставка по 30-летним фиксированным ипотечным кредитам в США выросла до 6,95%, по сравнению с 6,76% на прошлой неделе. Это четвертое подряд повышение и самый высокий уровень с января 2025 года.
Ночная торговля на американском рынке | Еженедельные первичные заявки на пособие по безработице в США неожиданно снизились, три основных индекса выросли, Intel (INTC.US) прибавила более 7,6%
По итогам торгов индекс Dow Jones вырос на 316,14 пункта, или на 0,61%, до 51778,04 пункта; индекс S&P 500 вырос на 85,91 пункта, или на 1,14%, до 7637,72 пункта; композитный индекс Nasdaq вырос на 439,87 пункта, или на 1,69%, до 26418,30 пункта.
Цены на крипто
Далее


