
Corning опубликовала «идеальный» финансовый отчет, но рынок хочет поставить ему отрицательную оценку

Во вторник перед открытием рынков Corning представила отчет, которым большинство генеральных директоров могли бы гордиться, входя на конференц-звонок. Основная выручка за второй квартал составила $4,74 млрд, увеличившись на 17% по сравнению с прошлым годом и превысив консенсус-оценку аналитиков в $4,61 млрд. Базовая прибыль на акцию составила $0,78, что на 30% больше, чем год назад, и также выше ожидаемых $0,76.
Самой сильной стороной отчета стал оптический сегмент: выручка подразделения во втором квартале составила $2,07 млрд, рост на 32% по сравнению с аналогичным периодом прошлого года. При этом корпоративный сетевой бизнес вырос на 65% — а продукты, связанные с генеративным AI, по словам самой компании, «растут значительно быстрее». Corning не предоставила конкретные цифры, но вы примерно можете представить себе такую динамику.
В этом квартале Corning также закрепила два крупных контракта, позволяющих ей прочно занять место в AI-повестке.
Amazon подписала многолетнее соглашение на миллиарды долларов, по которому Corning будет поставлять оптоволокно, кабели и комплексные решения для всех центров обработки данных Amazon в США. Nvidia также заключила долгосрочное партнерство с Corning: компания пообещала увеличить производственные мощности по созданию оптических соединений в США в 10 раз, а мощности по выпуску оптоволокна — более чем на 50%, чтобы соответствовать скорости строительства AI-фабрик.
Вместе эти два соглашения означают, что связь между Corning и AI-инфраструктурой выходит за пределы простых поставок — происходит формирование стратегической симбиозы. Такой уровень уникальности объясняет, почему рынок готов переоценивать компанию, переводя ее из категории традиционного производства в сектор высокотехнологичных компаний.
Проблема в том, что когда вы уже рассказали такую мощную историю, рынок начинает смотреть не на то, что вы сделали, а на то, смогли ли вы превзойти ожидания, которые все уже для вас рассчитали.
Прогноз Corning на третий квартал: выручка — $4,9-5 млрд, прибыль на акцию — $0,85-0,89. По показателю EPS придраться не к чему — среднее значение $0,87 соответствует примерно 28% роста по сравнению с прошлым годом и заметно выше прогнозов аналитиков ($0,83).
Но ситуация с выручкой более тонкая. Консенсус-прогноз аналитиков на третий квартал — примерно $5 млрд, а верхняя граница прогноза Corning как раз совпадает с этой цифрой, среднее значение — $4,95 млрд — слегка ниже рыночных ожиданий.
В парадигме, где годовой EPS достиг $3,18, а форвардный P/E превышает 44, даже среднее значение чуть ниже ожиданий уже становится проблемой. Это не потому, что результаты плохие — а потому, что компания слишком дорого оценивается.
Рост оценочной стоимости Corning объясняется своей логикой.
На Дне инвестора в мае руководство значительно повысило целевые показатели по плану Springboard: к концу этого года — годовая выручка $20 млрд, к концу 2028-го — $30 млрд, к концу 2030-го — $40 млрд; с четвертого квартала 2026 по четвертый квартал 2030 целевой ежегодный среднегодовой темп роста выручки — 19%, а прибыль призвана расти еще быстрее. На фоне подряд заключенных соглашений с Amazon и Nvidia рынок мгновенно переоценил Corning из «специализированного производителя стекла» в «ключевого поставщика AI-инфраструктуры».
Насколько бурным оказался этот пересмотр, наглядно видно в динамике акций. С примерно $87 в начале года цена за шесть с лишним месяцев взлетела к историческому максимуму $271,78 к концу июня. Даже после снижения почти вдвое с максимумов — закрытие в понедельник на $143 — акции по году все равно выросли более чем на 60%.
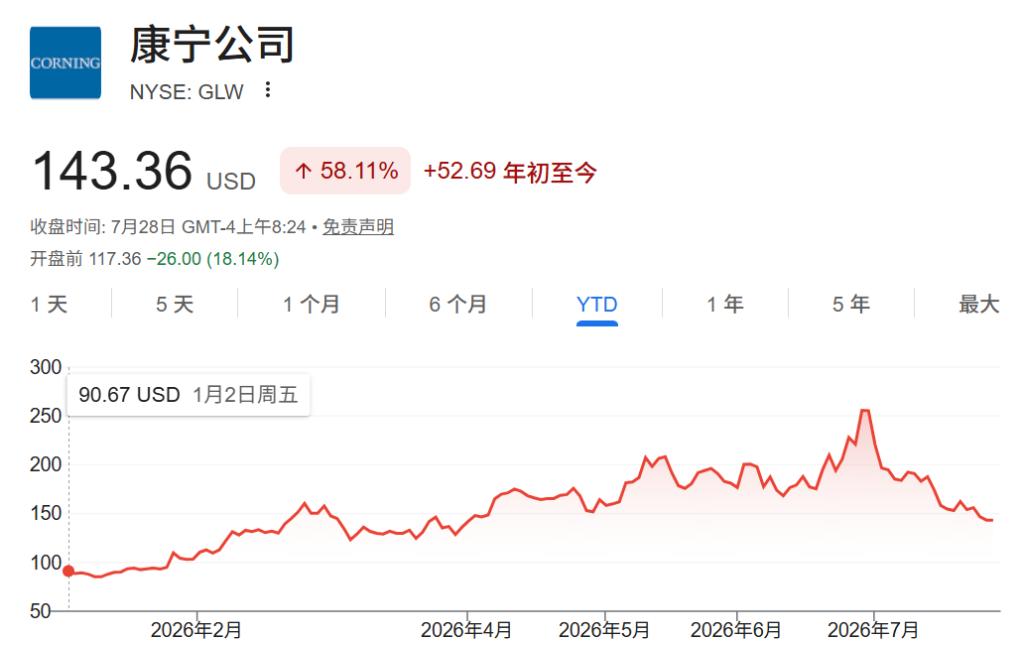
Что это значит? Отчеты Corning уже не соперничают сами с собой год к году — они устроили гонку с оценочным каркасом, уже полностью учитывающим AI Capex-суперцикл.
Рост оптического сегмента на 32% — много это или мало? Для обычной производственной компании с P/E 40 это был бы роскошный результат. Но для компании, которую рынок оценил как AI-героя, с консенсусной целевой ценой выше $215, этот отчет оказался лишь «соответствием ожиданиям».
В этом и состоит главный вопрос для рынка на данный момент. Сейчас Corning освещают 16 аналитиков с Уолл-стрит: 9 — рекомендация «покупать», 7 — «держать», консенсус-цена около $220 за акцию. Даже если теоретически с текущих уровней есть потенциал ещё более чем на 50%, рынок явно не спешит верить в это — после достижения пика в июне институциональные инвесторы сокращают позиции, а удельный вес рейтингов «покупать» плавно снизился с 76% в начале года до 70%.
Главный разрыв в мнениях — это вопрос, который невозможно обойти: стоит ли Corning рассматривать как циклическую производственную компанию или как структурного AI-лидера?
Если первое — тогда P/E 44 это пузырь. Если второе — и при условии ускоряющихся расходов на AI-инфраструктуру — возможно, такой мультипликатор оправдан. Но текущие котировки ясно дают понять: рынок не до конца убежден.
В отчете хватает и обнадеживающих моментов. Операционные показатели по маржинальности очень хороши. Валовая маржа — 39,6%, на 120 базисных пунктов больше, чем год назад. Операционная маржа — 20,9%, увеличение на 190 пунктов, это лучший результат Corning за последние девять кварталов. ROIC — 14,9%, на 180 пунктов выше. Свободный денежный поток после корректировок — $1,42 млрд. Девять кварталов подряд — стабильный двузначный рост по сравнению с аналогичными периодами, что само по себе отвечает на многие вопросы о «цикличности» или росте компании.
Солнечная энергетика — пока больше как опцион, чем реализованная стоимость.
Выручка во втором квартале увеличилась на 90% по сравнению с годом ранее, но из-за продолжительного технического обслуживания и модернизации (включая переход на постоянное электроснабжение) привычная прибыль была ниже. Руководство обещает улучшение прибыли в третьем квартале, а конечная цель — свыше $3 млрд годовой выручки «с крепкой прибылью и денежным потоком». Но пока не будет видимого улучшения рентабельности, этот сегмент скорее выглядит как колл-опцион в оценочной модели, чем как реальная реализованная стоимость.
Возвращаясь к базовому противоречию. Corning действительно строит сильную AI-повестку; структура клиентов и качество заказов в оптическом сегменте надежны, темпы роста маржи подтверждают силу операционного рычага. Но сейчас борьба на рынке идет не на уровне «правдивости истории».
Когда акция за полгода подорожала в три раза, любой отчет, который не превзойдет ожидания «в цифрах», пусть даже он объективно очень хорош, может привести к коррекции оценки в краткосрочной перспективе. В отчете, представленном Corning во вторник, не удалось достичь именно этого. Это не плохой отчет — он просто недостаточно хорош, чтобы все забыли, насколько компания стала дорогой.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Почему акции американских банков упали на этой неделе? Предупреждение Bank of America стало лишь спусковым механизмом, инфляция — это «невидимый убийца»
Индекс банковских акций KBW в среду снизился на 2,9%, что стало самым крупным дневным падением с февраля; снижение за неделю достигло 5%.
Японские компании редко выражают недовольство слабой иеной! Волатильность обменного курса "вредна", слабая иена может привести к хаосу на финансовых рынках
Руководители японских компаний призывают к укреплению иены, даже те предприятия, которые выигрывают от ее ослабления, не являются исключением.

После того как ФРС подала "ястребиный" сигнал, Goldman Sachs изменил прогноз: в октябре ожидается повышение на 25 базисных пунктов
Основная логика того, что Goldman Sachs включает повышение ставки в октябре в свой базовый сценарий, заключается в следующем: Федеральная резервная система уже охарактеризовала данное повышение как меру, поддерживающую "более своевременное возвращение" к цели в 2%, и последовательные повышения на каждом заседании выглядят более естественно, чем пропуск через одно заседание. Тем не менее, по мнению Goldman Sachs, добавление более двух повышений не является базовым сценарием, главным образом потому, что их собственный прогноз по инфляции ниже медианного уровня оценок членов ФРС.
Цены на крипто
Далее


