
Почему рынок сегодня вознаграждает только Microsoft, хотя все вкладываются в искусственный интеллект?

Акции Microsoft после закрытия выросли примерно на 10%, а Meta упали почти на 1%. Обе компании активно инвестируют в AI, но Уолл-стрит относится к ним совершенно по-разному.
Причина весьма проста: современный рынок давно не поддерживает тех, кто просто “осмелился тратить”. Вознаграждения получают лишь те, кто способен доказать, что вложенные деньги моментально превращаются в доход.
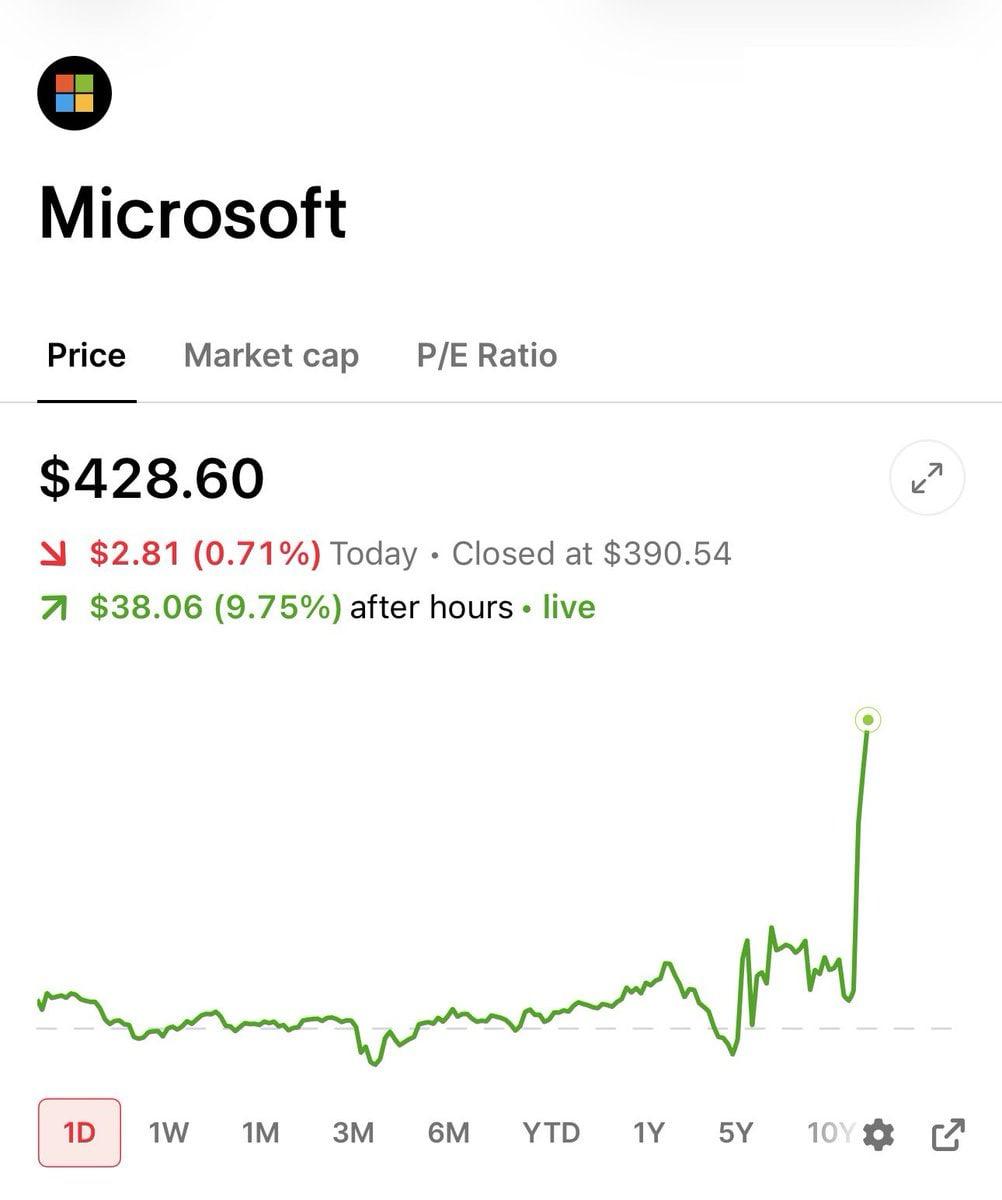
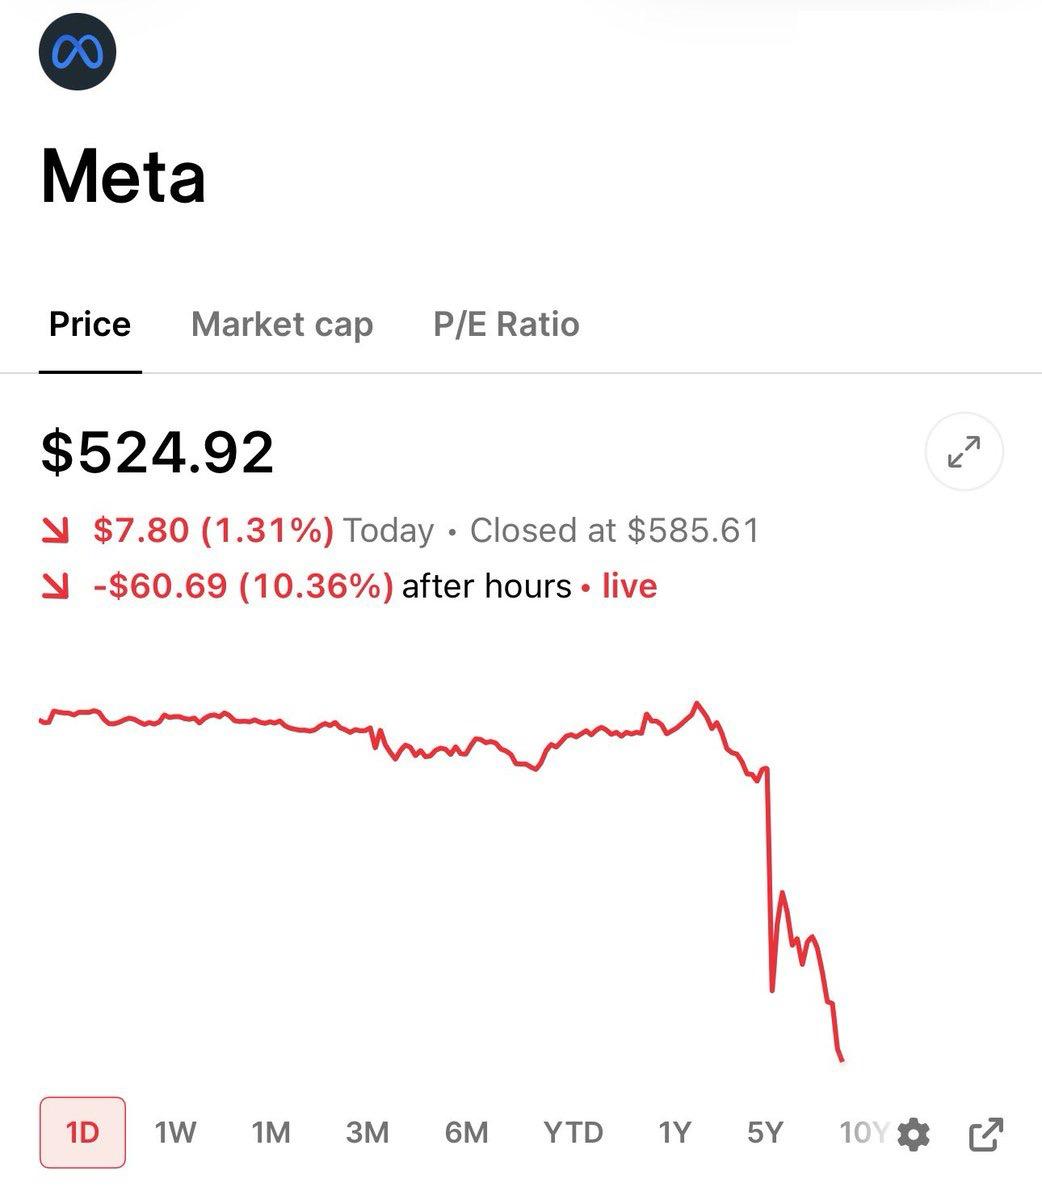
Сначала посмотрим на Microsoft
Внешне такой рост объясняется тем, что Azure в этом квартале показал рост на 43%, что превзошло ожидания. Но главная причина подъема прозвучала на конференц-колле — руководство дало ориентир на рост порядка 45% в следующем квартале и подчеркнуло, что спрос по-прежнему ограничен мощностями: как только новая инфраструктура появляется — клиенты ее тут же забирают.
Это крайне важно для рынка: Microsoft не строит вначале дата-центры, ожидая приток клиентов — наоборот, клиенты уже стоят в очереди, и новые мощности моментально приносят доход через Azure. Спрос, вызванный открытыми моделями и мульти-модельными развертываниями, тоже продолжает поглощать облачные ресурсы.
Что касается годовых капитальных расходов, которые снизились с 190 до 175 млрд долларов — не дайте себя обмануть. Изменилась лишь финансовая методология — раньше все считалось как “покупка активов”, теперь часть переводят в “долгосрочную аренду”. Поэтому начисляемые расходы стали меньше, но будущие арендные обязательства выросли с примерно 197 до 329 млрд долларов.
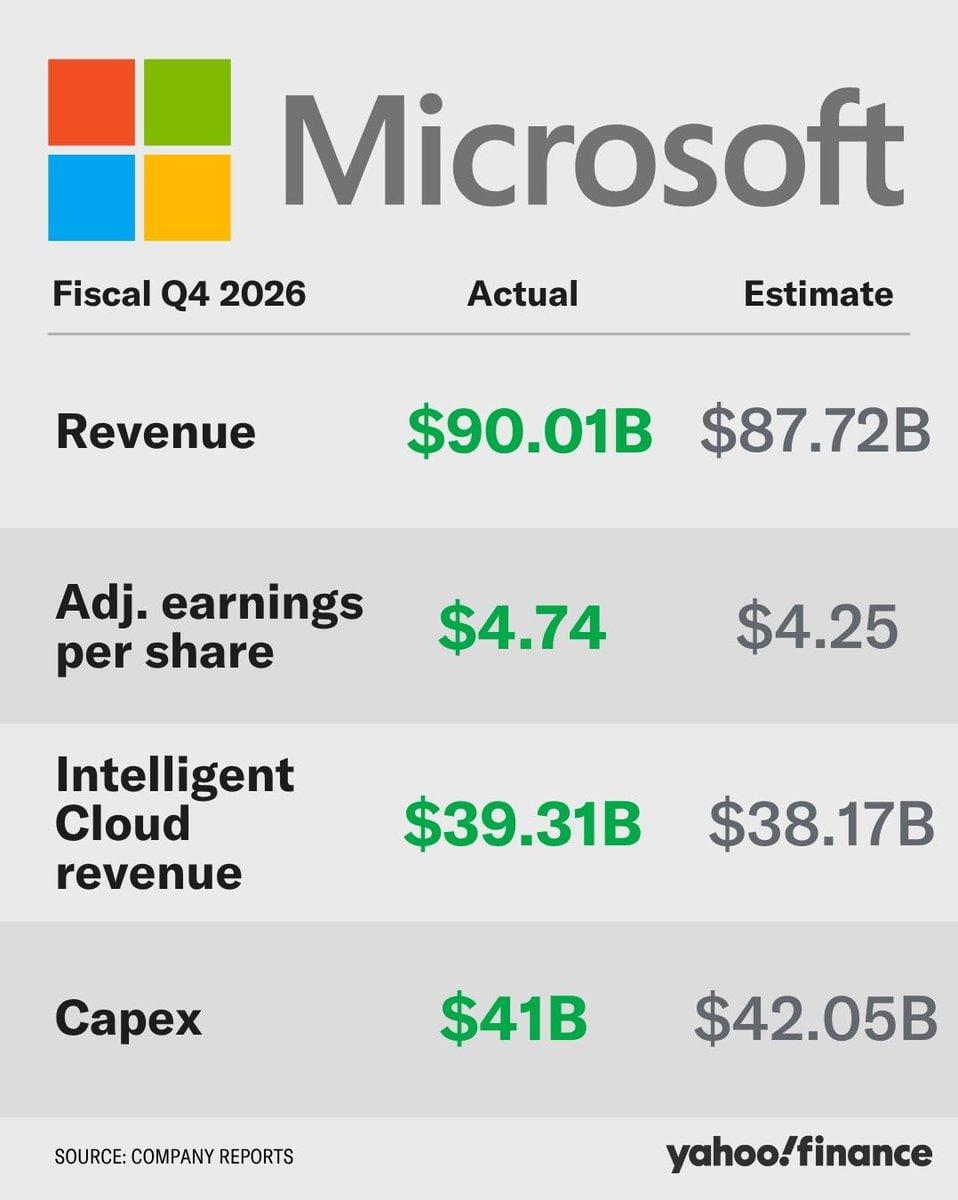
Microsoft по-настоящему поразила рынок тем, что размер CapEx не вышел из-под контроля, а Azure ускорился с 43% до 45%, и при этом руководство подтвердило, что свободный денежный поток в 2027 фингоду по-прежнему будет положительным.
Вложения — производственные мощности — доход — денежный поток: этот цикл работает.
Теперь Meta
Проблема Meta не в том, что CapEx выше, чем у Microsoft, а в том, что пока эти расходы не подкреплены такой же понятной траекторией возврата инвестиций.
Выручка в этом квартале выросла на 28%, что само по себе неплохо, но затраты и расходы увеличились на 55%, операционная прибыль снизилась на 8%, а EPS — на 13%.
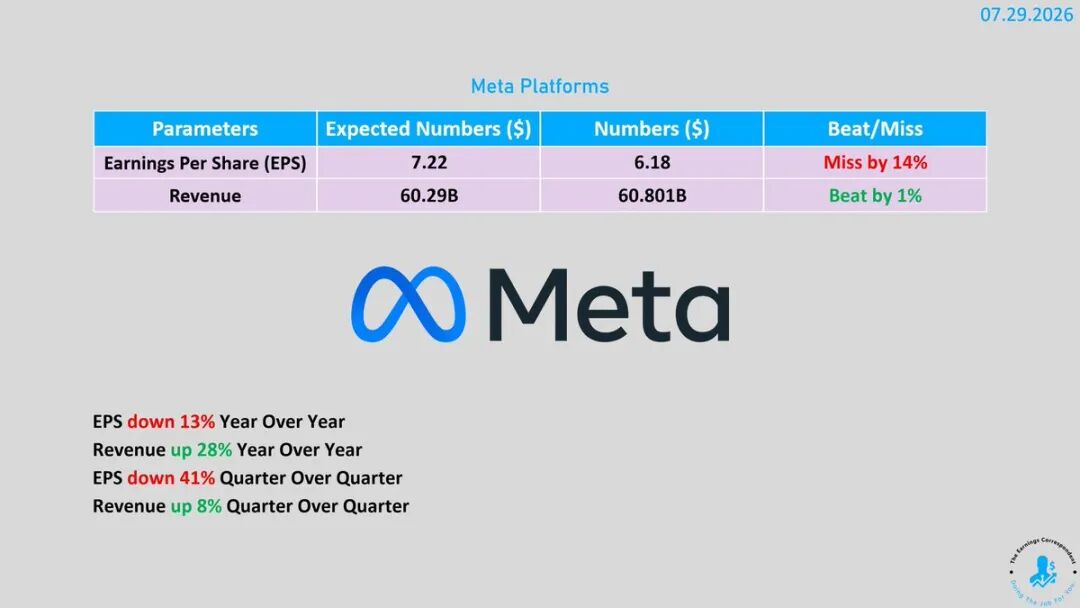
Еще заметнее: капитальные вложения за квартал составили 31,1 млрд долларов, свободный денежный поток составил всего 784 млн долларов.
Для сравнения: гигант стоимостью 1,5 трлн за квартал остается с чуть более 700 млн в наличности. Это как если бы у тебя на балансе числилось 10 тысяч, а в кармане всего 5 рублей — денег достаточно, но все вложено в дома и машины, наличных почти нет.
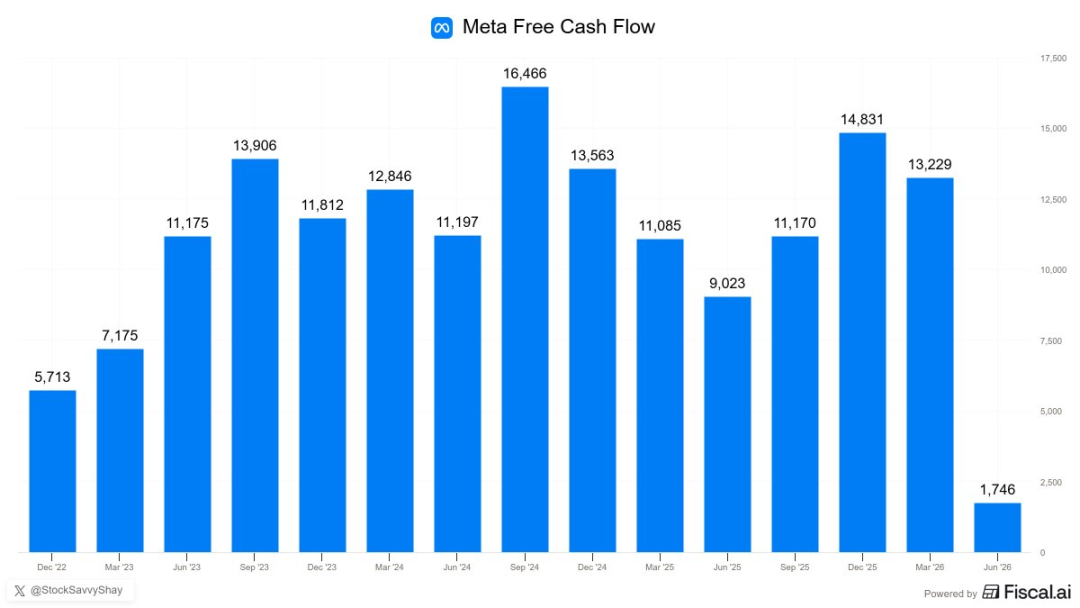
Годовой прогноз CapEx сузился с 125-145 млрд до 130-145 млрд долларов, ожидавшегося рывка не произошло. Но и прогноз по доходам на третий квартал не порадовал чем-то необычным.
Вот почему рынок не впечатлен: Meta заявляет, что “будет продолжать инвестировать”, но в отличие от Microsoft не приводит убедительного внешнего показателя темпа возврата вложений, как Azure с его 45% роста выручки, чтобы доказать быструю отдачу новых инвестиций в мощности.
AI у Meta действительно улучшает рекомендации и эффективность рекламы, но такую пользу “съедает” быстрее растущая амортизация, расходы на инфраструктуру и персонал — вложения растут, а отдача от них непрозрачна.
Вспомним Google
Выручка Google Cloud за квартал выросла на 82% и достигла 24,8 млрд долларов, операционная прибыль — с 2,8 до 8,8 млрд. Спрос на AI-облако действительно силен.
Но капитальные расходы за тот же квартал составили 44,9 млрд долларов и превысили операционный денежный поток (39 млрд), свободный денежный поток ушел в минус 5,9 млрд. Сразу после публикации Google повысила прогноз по годовым CapEx, и акции после торгов просели почти на 7%.
Типичная проблема Google: отдача от AI есть, но темпы роста доходов и темпы расходования наличности одинаково взлетают.
Рынок готов признать ускорение Cloud, но свободный денежный поток съедается слишком быстро, чтобы это игнорировать.
Прогноз по Amazon
AWS выпустит отчет в четверг после закрытия рынка. В прошлом квартале AWS вырос на 28%, что стало максимальным темпом за 15 кварталов, но свободный денежный поток за последние 12 месяцев рухнул с 25,9 до 1,2 млрд долларов — в основном из-за роста инвестиций в AI-оборудование на 59,3 млрд.
Учитывая отчеты Microsoft, Meta и Google, Amazon прекрасно понимает, чего сейчас больше всего опасается рынок.
Скорей всего, Amazon не допустит, чтобы в заголовках отчетов появилось “CapEx продолжает взрывной рост”. Даже если нужно повысить CapEx, руководство скорее выберет другую, более мягкую подачу — например, сделать акцент на снижении себестоимости через собственные чипы, числе очередей на заказы или снизить видимость эффекта на отчетность с помощью долгосрочной аренды.
Но как бы ни менялась риторика, рыночные критерии остаются прежними. Уолл-стрит будет следить всего за тремя вещами: сможет ли AWS ускориться? Остановится ли падение свободного денежного потока? Конвертируется ли новая вычислительная мощность мгновенно в реальные деньги?
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Важнее, чем решение по процентной ставке! Инвесторы в облигации пристально следят за планом QT Банка Англии
Для инвесторов в облигации более важен план количественного ужесточения (QT) Банка Англии на следующий год, чем решение по процентной ставке в четверг.
Цены на крипто
Далее


